المادة 1
يحدد هذا القرار دقائق تطبيق الاحكام الواردة في المادتين الاولى والثانية من القانون رقم 160 تاريخ 8/5/2020 في ما يتعلق بالمهل القانونية الخاصة بالحقوق والموجبات الضريبية التي تقع ضمن نطاق مهام مديرية المالية العامة.
قرار رقم 255 08/07/2020
ان وزير المالية،
بناء على المرسوم رقم 6157 تاريخ 21/1/2020 (تشكيل الحكومة)،
بناء على القانون رقم 160 تاريخ 8/5/2020 (تعليق المهل القانونية والقضائية والعقدية)، لا سيما المادتين الاولى والثانية منه،
بناء على القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة) لعام 2019)،
بناء على القانون النافذ حكما رقم 6 تاريخ 5/3/2020 (قانون الموازنة العامة والموازنات الملحقة لعام 2020)،
بناء على اقتراح مدير المالية العام،
وبعد استشارة مجلس شورى الدولة (الرأي رقم 218/2019-2020 تاريخ 23/6/2020)،
يقرر ما يأتي:
يحدد هذا القرار دقائق تطبيق الاحكام الواردة في المادتين الاولى والثانية من القانون رقم 160 تاريخ 8/5/2020 في ما يتعلق بالمهل القانونية الخاصة بالحقوق والموجبات الضريبية التي تقع ضمن نطاق مهام مديرية المالية العامة.
تعلق المهل المنصوص عليها في القانون رقم 160 تاريخ 8/5/2020 المتعلقة بممارسة المكلفين، بمن فيهم الهيئات الدبلوماسية والقنصلية والمنظمات الدولية، لحقوقهم وقيامهم بموجباتهم الضريبية لاسيما تلك المنصوص عليها في قانون الاجراءات الضريبية والقوانين الضريبية الاخرى الواردة في القانون النافذ حكما رقم 6 تاريخ 5/3/2020 (قانون الموازنة العامة والموازنات الملحقة لعام 2020) المتعلقة بالضرائب والرسوم، وعلى الاخص:
اولا:
في ما يتعلق بالموجبات المترتبة:
- التصريح عن مباشرة العمل.
- تقديم طلب تسجيل مستخدم/أجير.
- تقديم طلب التسجيل في الضريبة على القيمة المضافة.
- تقديم التصاريح والبيانات الضريبية الدورية والسنوية وكافة التصاريح المتوجب تقديمها عملا بالقوانين الضريبية المتعلقة بكافة انواع الضرائب والرسوم (قانون ضريبة الدخل في ابوابه الثلاثة الاولى والثاني والثالث، الضريبة على القيمة المضافة، ضريبة الاملاك المبنية، قانون رسم الانتقال، قانون الضرائب غير المباشرة، قانون ضريبة التحسين،...)
- التصريح عن تعديل المعلومات.
- التوقف عن العمل.
- تقديم طلب الغاء التسجيل في الضريبة على القيمة المضافة.
- تقديم البيان المتعلق بصاحب الحق الاقتصادي.
- تسديد الضرائب والرسوم طوعا او جبرا.
- تقديم التصريح الاساسي/الاضافي والمستندات المتعلق بالتركات والوصايا والهبات.
- تقديم طلبات تقسيط رسوم الانتقال.
- التصريح عن رسم مغادرة المسافرين.
- حفظ المستندات والسجلات.
ثانيا:
في ما يتعلق بالحقوق المنصوص عليها في قانون الاجراءات الضريبية وفي القوانين الضريبية الاخرى:
- الرد على النتائج الاولية للتدقيق.
- الاعتراض على التكاليف الاساسية/الاضافية امام الادارة الضريبية.
- الطعن بقرارات الادارة الضريبية امام لجان الاعتراضات.
- استئناف قرارات لجان الاعتراضات امام مجلس شورى الدولة.
- تقديم طلبات الاستردادات العائدة للضريبة على القيمة المضافة.
- تقديم طلبات استرداد الضريبة المدفوعة زيادة عن قيمة الضريبة المتوجبة.
ثالثا: في ما يتعلق بالحقوق والموجبات المنصوص عليها في المواد الواردة في القانون النافذ حكما رقم 6 تاريخ 5/3/2020 (قانون الموازنة العامة والموازنات الملحقة لعام 2020) التالية:
- المادة 20 المتعلقة بفرض ضريبة اضافية على المصارف والمؤسسات المالية ومؤسسات الوساطة المالية استنادا لرقم اعمالها عن العام 2019
- المادة 22 المتعلقة بعدد من المواد المنصوص عليها في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019).
- المادة 26 التي عدلت المادة 70 من القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة للعام 2019) المتعلقة بفرض رسم مقطوع على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
- المادة 27 المتعلقة بتعويضات صرف المستخدمين من الخدمة خلال الفترة الممتدة من 1/7/2019 ولغاية 5/3/2020.
- المادة 28 المتعلقة باجراء تسوية على التكاليف المقدمة امام لجان الاعتراضات اعتبارا من 1/4/2019 ولم يتم البت بها لغاية 5/3/2020.
يشمل تعليق المهل المنصوص عليه في القانون رقم 160 تاريخ 8/5/2020 المهل المتعلقة بممارسة الادارة الضريبية لحقوقها وواجباتها وعلى الاخص:
- انجاز عملية التدقيق وإبلاغ المكلفين وبالنتائج الاولية.
- إصدار التكاليف النهائية وإيداعها البريد المضمون.
- استدراك الضرائب والرسوم الاساسية والاضافية.
- إتمام اجراءات التبليغ للتكاليف الاساسية والاضافية والانذار الشخصي.
- إنجاز اجراءات توجيه الانذار الشخصي وإصدار قرارات بدء إجراءات التحصيل الجبري.
- استكمال اجراءات التحصيل الجبري، والتنفيذ على اموال المكلف.
- البت بطلبات التسجيل وإلغاء التسجيل.
- البت بطلبات الاستردادات على انواعها.
- البت بالاعتراضات المقدمة امام الادارة الضريبية من المكلفين.
- استئناف قرارات لجان الاعتراضات امام مجلس شورى الدولة، وتقديم اللوائح الجوابية.
- الاجابة على طلبات الاستفسارات الضريبية.
- الاجابة على طلبات المعلومات المقدمة من الدول الاجنبية.
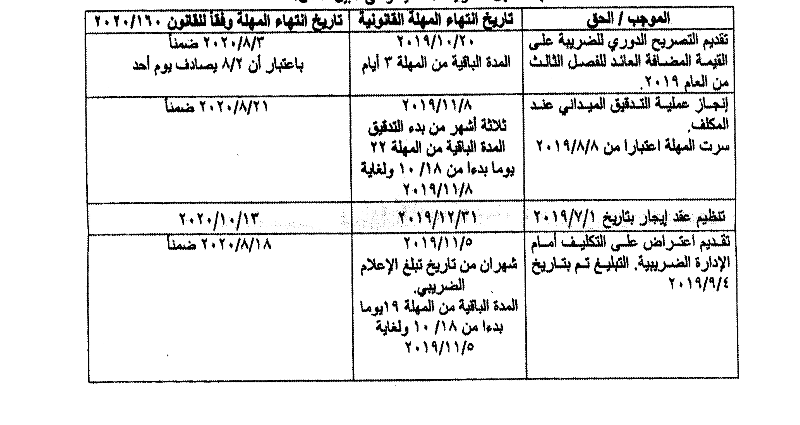
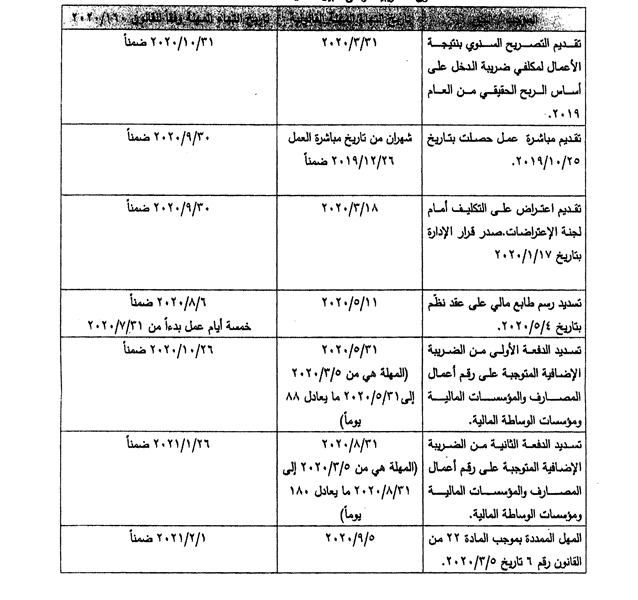
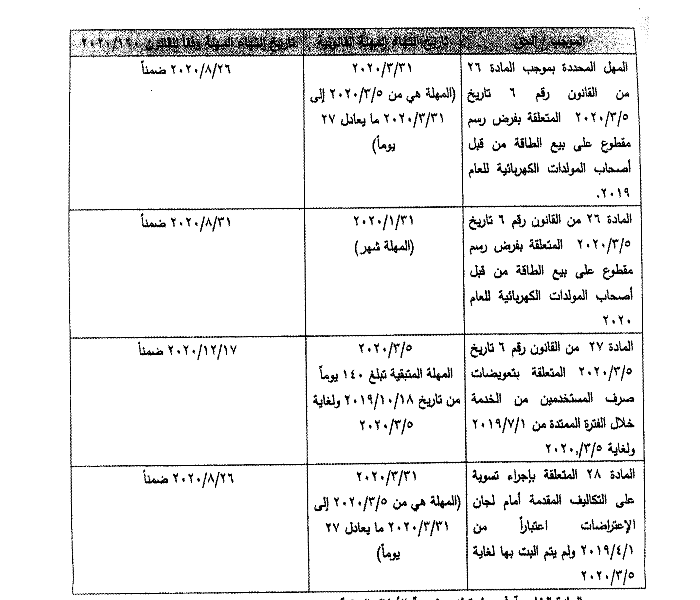
تعود المهل المشمولة بالتعليق الى السريان وفقا لما يلي:
أ - بالنسبة للموجبات والحقوق التي لم تكن قد انتهت مهلها القانونية بتاريخ سابق ل 18/10/2019:
تعود الى السريان اعتبارا من 31/7/2020 المهل المعطاة للادارة الضريبية وللمكلفين لممارسة الحقوق او القيام بالموجبات، على ان تؤخذ بالاعتبار الفترة المنقضية من تلك المهل قبل تاريخ 18/10/2019، بحيث تستكمل تلك المهل لفترة تعادل المدة الفاصلة بين تاريخ 18/10/2019 وتاريخ انتهاء المهل القانونية الاساسية وعلى سبيل المثال:
ب - بالنسبة للمهل التي بدأ سريانها خلال الفترة الممتدة من 18/10/2019 ولغاية 30/7/2020:
تبدأ هذه المهل بالسريان اعتبارا من تاريخ 31/7/2020، وتنتهي بعد انقضاء فترة تعادل المدة المحددة في القانون للالتزام بالموجبات لممارسة الحقوق الضريبية، وعلى سبيل المثال:
في ما يتعلق بضريبة الاملاك المبنية:
اولا:
بالنسبة للتكليف في حالة الشغور غير المصرح عنه ضمن المهلة:
- اذا كان هذا الشغور حاصلا قبل 18/10/2019 وغير مصرح عنه، يبدأ التكليف بالشغور عن الفترة من تاريخ نشوء الحق بالتكليف بالشغور ولغاية 31/10/2019، ويعلق عن الفترة من 1/11/2019 ولغاية 31/7/2020 كحد اقصى، شرط التصريح عنه قبل 31/7/2020.
- اذا كان هذا الشغور حاصلا في الفترة ما بين 18/10/2019 ولغاية 30/7/2020، يعلق التكليف بالشغور من تاريخ نشوء الحق بالتكليف بالشغور ولغاية 31/7/2020 كحد اقصى، شرط التصريح عنه قبل 31/7/2020.
- اذا كان هذا الشغور حاصلا ولم يصرح عنه لغاية 31/7/2020، يبدأ التكليف بالشغور عن الفترة من تاريخ نشوء الحق بالتكليف بالشغور ولغاية نهاية الشهر الذي يجري خلاله التصريح عن هذا الشغور.
ثانيا:
بالنسبة لعقود الايجارات العائدة لعام 2019 وغير المسجلة في البلدية او في الصحيفة العينية للعقار او تلك المسجلة لدى الكاتب العدل وغير المصرح عنها قبل 31/12/2019:
تعتبر مسجلة ضمن المهلة القانونية في حال جرى تسجيلها في البلدية او في الصحيفة العينية للعقار او صرح عن تلك المسجل لدى الكاتب العدل قبل 31/7/2020.
يشمل التعليق الاحكام بالمتعلقة بتقسيط الضرائب والرسوم وفقا لما يلي:
- يعلق خلال الفترة الممتدة من 18/10/2019 ولغاية 30/7/2020 ضمنا احتساب الفوائد الاضافية المترتبة على الدفعات الاولى وكافة الاقساط غير المسددة التي استحقت قبل تاريخ 18/10/2019.
وفي حال استمرار التخلف عن التسديد بتاريخ 30/7/2020، تستكمل الفوائد الاضافية سريانها اعتبارا من تاريخ 31/7/2020 ولغاية تاريخ التسديد.
- تستحق بتاريخ 31/7/2020 الدفعات الاولى وكافة الاقساط غير المسددة التي استحقت خلال الفترة الممتدة ما بين 18/10/2019 و30/7/2020 دون ان يفرض عليها اي فائدة اضافية عن الفترة السابقة لتاريخ 1/8/2020.
اما في حال عدم التسديد بتاريخ 31/7/2020 يضاف على المبالغ المستحقة فائدة اضافية اعتبارا من تاريخ 1/8/2020 ولغاية تاريخ التسديد.
في احتساب غرامات التحقق والتحصيل:
لا تحتسب الفترة ما بين 18/10/2019 و30/7/2020 ضمن مدة التأخر عن قيام المكلفين بالموجبات الضريبية كافة المتعلقة بكل انواع الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة، ويعاد احتساب غرامات التحقق والتحصيل وفقا لما يلي:
- بالنسبة للموجبات التي انتهت مهلها قبل تاريخ 18/10/2019، تحتسب الغرامات المتوجبة عليها لغاية 17/10/2019 ويعاد احتسابها اعتبارا من 31/7/2020 ويستكمل كسر الشهر المحتسب لغاية 17/10/2019 اعتبارا من 31/7/2020.
- بالنسبة للموجبات التي لم تنته مهلها قبل تاريخ 18/10/2019، تحسب الغرامات المتوجبة عليها اعتبارا من انتهاء مهلها الجديدة وفقا للقانون رقم 160 تاريخ 8/5/2020 (قانون تعليق المهل القانونية والقضائية والعقدية) في حال عدم الالتزام بتلك المهل.
- تعتبر الغرامات التي سددت قبل نشر القانون رقم 160 تاريخ 8/5/2020 وكانت متوجبة بتاريخ تسديدها، حقا للخزينة لا يمكن استردادها لغير الاسباب الناتجة عن البت بالاعتراضات او بطلبات الاسترداد المقدمة وفقا للاحكام المنصوص عليها في قانون الاجراءات الضريبية،
- اما الغرامات التي تم تسديدها بعد نشر القانون رقم 160 تاريخ 8/5/2020 وكانت متضمنة غرامات عن المدة المعلقة، فيمكن استرداد الجزء من الغرامات المحتسب عن فترة التعليق على ان تراعى المدة المتعلقة بكسر الشهر.
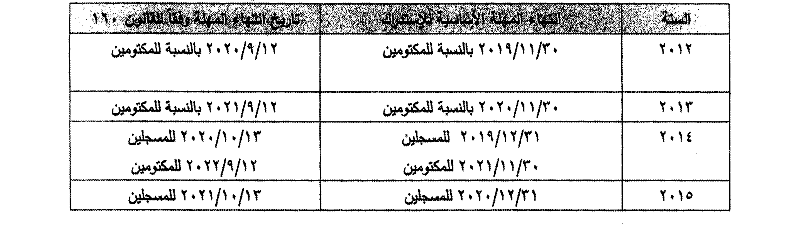
المهل المعطاة للادارة الضريبية لاستدراك الضرائب والرسوم:
لا تحتسب الفترة ما بين 18/10/2019 و30/7/2020 ضمن المهلة المعطاة للادارة الضريبية لاستدراك كافة انواع الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة، ويعاد احتساب تلك المهلة وفقا لما يلي:
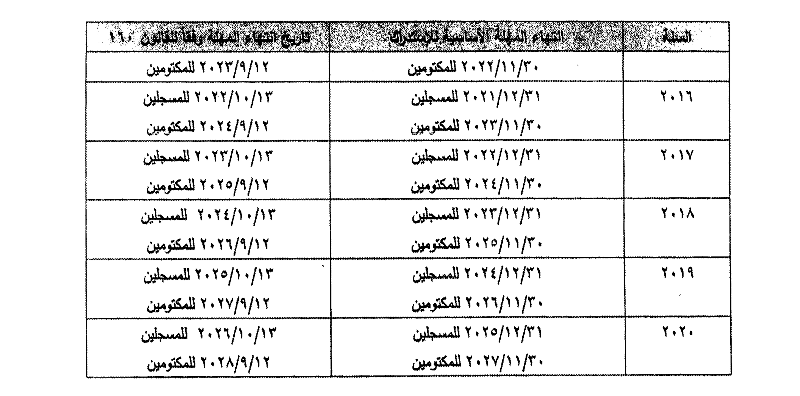
لا يستفيد من احكام التعليق، المهل التي حددتها الادارة الضريبية لقيام المكلف بموجب او اجراء معيم لم ينص القانون على تحديد مهلة له وفقا لاحكام البند 1 من المادة 9 من قانون الاجراءات الضريبية.
ينشر هذا القرار في الجريدة الرسمية وعلى الموقع الالكتروني لوزارة المالية.
8 تموز 2020 وزير المالية د. عازي وزني