إن وزير الـمالية،
بناء على الـمرسوم رقم 8376 تاريخ 10/9/2021 (تشكيل الحكومة)،
بناء على القانون رقم 662 تاريخ 4/2/2005 (تحديد أسس تسوية الغرامات الـمفروضة بموجب قوانين الضرائب) وتعديلاته،
بناء على القانون النافذ حكماً رقم 10 تاريخ 15/11/2022 (قانون الـموازنة العامة للعام 2022) لاسيما الـمادة 22 منه،
بناء على القنانون رقم 44 تاريخ 11/11/2008 (قانون الإجراءات الضريبية)،
بناء على الـمرسوم الاشتراعي رقم 144 تـاريـخ 12/6/1959 وتعديلاته (قانون ضريبة الدخل)،
بناء على القانون الصادر بتاريخ 17/9/1962 وتعديلاته (قانون ضريبة الأملاك الـمبنية)،
بناء على الـمرسوم الاشتراعي رقم 146 تـاريـخ 12/9/1959 وتعديلاته (فرض رسم انتقال على جميع الحقوق والأموال الـمنقولة وغير الـمنقولة)،
بناء على القانون رقم 379 تاريخ 14/12/2001 وتعديلاته (قانون الضريبة على القيمة الـمضافة)،
بناء على القانون رقم 144 تاريخ 31/7/2019 (الـموازنة العامة والـموازنات الـملحقة لعام 2019) لا سيما الـمادة 70 منه (فرض رسم مقطوع على بيع الطاقة من أصحاب الـمولدات الكهربائية)،
بناء على البند (3) من (سادسا) من القانون رقم 55 تاريخ 27/10/2016 (قانون تبادل الـمعلومات لغايات ضريبية)،
بناء على قوانين الضرائب غير الـمباشرة:
1 . الـمرسوم الاشتراعي رقم 133 تاريخ 20/12/1933 وتعديلاته (رسوم الـمشروبات الروحية)،
2 . القانون رقم 7/85 تاريخ 10/8/1985 وتعديلاته (رسم سنوي على محلات بيع الـمشروبات الروحية ضمن أوعية مقفلة) لا سيما الـمادة 26 منه،
3 . القانون رقم 24/75 تاريخ 14/8/1975 وتعديلاته (فرض رسم سنوي على استثمار آلات التسلية)،
4 . القانون رقم 326 تاريخ 28/6/2001 (قانون موازنة العام 2001) لا سيما الـمادة 43 منه،
5 . القانون الصادر بتاريخ 15/8/1283هـ. وتعديلاته (نظام بيع الـمسكرات بالقدح والأوعية)،
6 . القانون رقم 74 تاريخ 31/3/1999 وتعديلاته (فرض رسم طابع مالي على كل مغادر للأراضي اللبنانية) لا سيما الـمادة 3 منه،
7 . القانون الصادر بتاريخ 5/3/1932 وتعديلاته (تنظيم سباق الخيل والـمراهنات عليها)،
8 . القانون رقم 303 تاريخ 8/8/2022 (فرض رسم خروج على الـمسافرين بطريق الجو أو البحر ورسم دخول على غير اللبنانيين مع تخصيص نسبة معينة تودع في حساب خاص يُفتح بالدولار الأميركي لدى مصرف لبنان بإسم الدولة اللبنانية وتُخصص حصيلته للإنفاق على تجهيزات الـمطار وصيانته وفقاً للقوانين الـمرعية الإجراء)،
9 . القانون رقم 144 تاريخ 31/7/2019 (الـموازنة العامة والـموازنات الـملحقة لعام 2019) لا سيما الـمادة 58 منه (رخصة التدخين في الـمؤسسات السياحية التي تستوفي الشروط الصحية والقانونية)،
10 . القانون رقم 64 تاريخ 20/10/2017 لا سيما الـمادة 4 منه (فرض رسم انتاج على الإسمنت)،
بناء على القانون رقم 57 تاريخ 5/10/2017 (الأحكام الضريبية الـمتعلقة بالأنشطة البترولية وفقاً للقانون 132 تاريخ 24/8/2010)،
بناء على مذكرة وزير الـمالية رقم 2258/ص1 تاريخ 20/7/2020،
بناء على إقتراح مدير الـمالية العام بالتكليف،
وبعد إستشارة مجلس شورى الدولة (الرأي رقم 185/2022 ــ 2023 تاريخ 8/8/2023)،
يقرر ما يأتي:
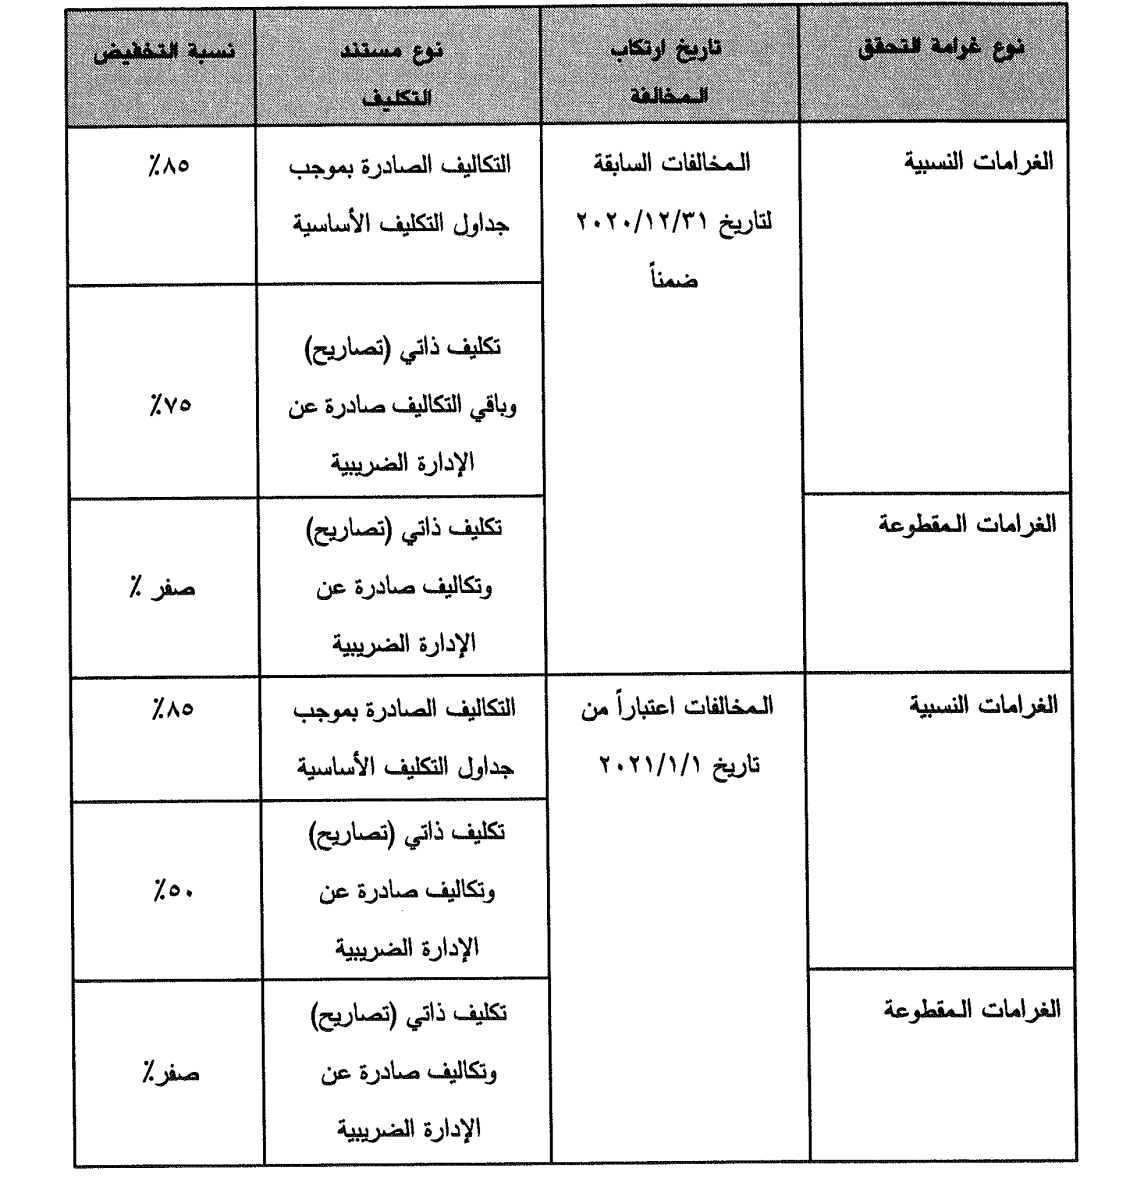
1 . تخفض غرامات التحقق الـمفروضة بموجب قوانين ضريبة الدخل والأملاك الـمبنية ورسم الانتقال والضرائب والرسوم غير الـمباشرة الـمبينة أعلاه والضريبة على القيمة الـمضافة أو الـمفروضة بموجب النصوص الـمعدلة لهذه القوانين (قانون الإجراءات الضريبية، ...)، وفقاً لأحكام الـمادتين الرابعة والخامسة من هذا القرار.
2 . تشمل غرامات التحقق الـمعنية بهذا القرار:
ــ الغرامات النسبية الصادرة بموجب مستندات تكليف إعتباراً من 16/11/2022 ضمناً بما فيها الحد الأدنى.
ــ الغرامات الـمحددة بصورة مقطوعة الصادرة بموجب مستندات التكليف إعتباراً من 16/11/2022 ضمناً.
ــ الغرامات التي يجوز تسديدها دون إصدار مستندات تكليف بها بما فيها الغرامات الـمتعلقة بمخالفات سابقة لتاريخ 16/11/2022 والتي يتم تسديدها خلال فترة سريان هذا القرار.
3 . تستثنى من التسوية غرامات التحقق التالية:
ــ الغرامة الناتجة عن تكرار الـمخالفة.
ــ الغرامة التي تخضع تسويتها لنصوص قانونية خاصة.
ــ الغرامة التي لـم تجز النصوص القانونية تسويتها.
ــ الغرامة التي تقل قيمتها عن 200 ألف ليرة.
ــ الغرامة التي لـم تؤد مع الضريبة أو الرسم خلال الـمهلة الـمحددة للدفع.
ــ الغرامة الصادرة بموجب مستندات تكليف يعود تاريخ صدورها لتاريخ سابق لـ 16/11/2022.
4 . تـعـلـق إجـازة تسـويـة أي غرامة تحقق يتجاوز مـعـهـا التـخـفـيـض مـبـلـغ الخمس مليارات ليرة لبنانية //5.000.000.000 ل.ل.// على موافقة مجلس الوزراء علـماً إن إحتساب التخفيض في هذه الحالة يتم وفقاً لـما يلي:
* لكل فترة ضريبية على حدة بشكل مستقل عن الفترات الضريبية الأخرى.
* يتم احتساب تخفيض غرامتي التحقق والتحصيل سوية.
* يحتسب تخفيض غرامة التحقق الواحدة الناتجة (مع غرامة التحصيل الـمتعلقة بها) عن كل مخالفة في حال تعدد الـمخالفات عن الفترة الضريبية الواحدة.
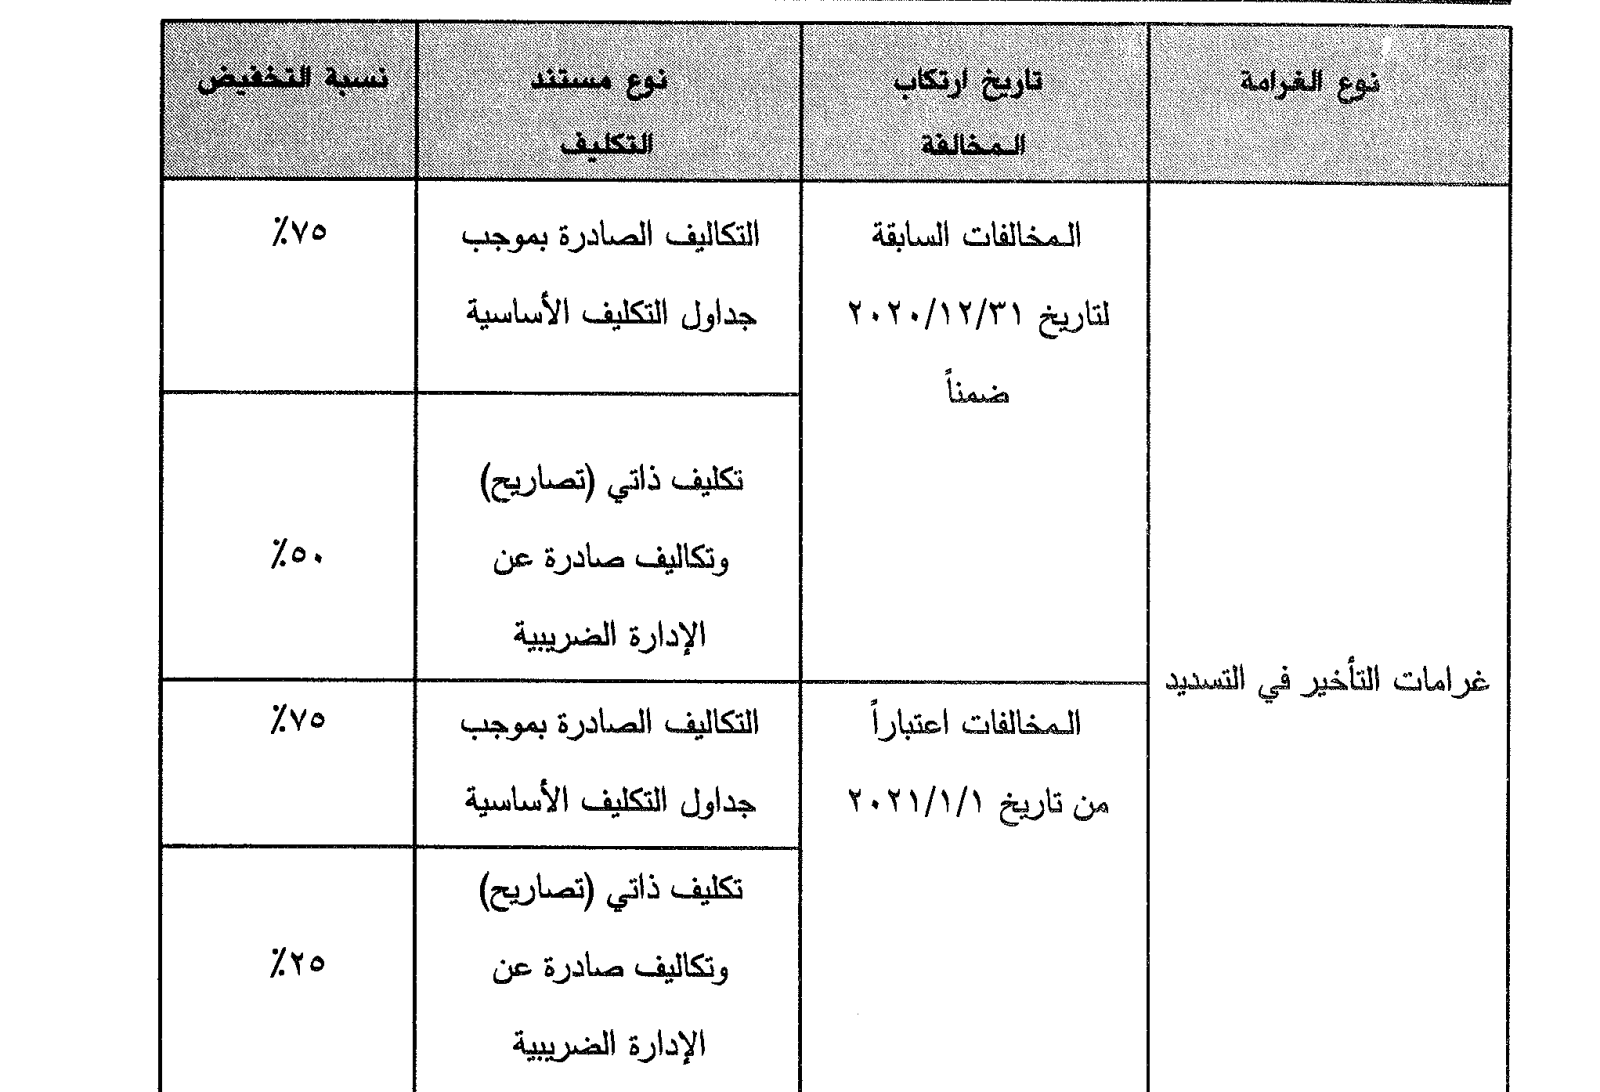
1 . تخفض غرامات التأخير في الدفع الـمشار إليها في الـمادة السادسة من هذا القرار، شرط تسديد الضرائب وغرامات التحقق ضمن الـمهلة الـمحددة في الـمادة الرابعة عشرة من هذا القرار، على ألا تقل قيمة الغرامة الـمخفضة عن //200.000 ل.ل.// وفقاً لـما يلي:
2 . تحدد تاريخ ارتكاب الـمخالفة، فيما يتعلق بغرامات التأخير في الدفع، وفقاً لأحكام البند (2) من الـمادة 55 من قانون الإجراءات الضريبية كما يلي:
ــ تاريخ انتهاء مهلة الدفع الأساسية: في حالات التكليف الذاتي والحالات التي تُكلف فيها الإدارة الضريبية بضريبة إضافية.
ــ تاريخ إنتهاء الـمهلة الـمحددة للدفع: في الحالات التي لـم تلزم فيها القوانين الضريبية التكليف الذاتي بالضريبة (على سبيل الـمثال: جداول التكليف الأساسية لضريبة الأملاك الـمبنية أو لضريبة الدخل لـمكلفي الربح الـمقدر، رسم الطابع الـمالي، رسوم الإنتقال،...)
3 . تعلق إجازة تسوية أي غرامة تأخير في الدفع يتجاوز معها التخفيض مبلغ الخمس مليارات ليرة لبنانية //5.000.000.000 ل.ل.// على موافقة مجلس الوزراء علـماً أن إحتساب التخفيض في هذه الحالة يتم وفقاً لـما يلي:
* لكل فترة ضريبية على حدة بشكل مستقل عن الفترات الضريبية الأخرى.
* يتم احتساب تخفيض غرامتي التحقق والتحصيل سوية.
* يحتسب تخفيض غرامة التحقق الواحدة الناتجة (مع غرامة التحصيل الـمتعلقة بها) عن كل مخالفة في حال تعدد الـمخالفات عن الفترة الضريبية الواحدة.
4 . تستثنى من التخفيض الغرامة التي تقل قيمتها عن 200 ألف ليرة.