المادة 1
يحدد هذا القرار العناصر التي تشكل رقم الاعمال للمصارف والمؤسسات المالية ومؤسسات الوساطة المالية، الذي يتوجب اعتماده من قبل تلك المصارف والمؤسسات لتسديد الضريبة المقطوعة المنصوص عليها في المادة 20 من القانون رقم 6/2020.
قرار Decision No. 245 06/07/2020
ان وزير المالية،
بناء على المرسوم رقم 6157 تاريخ 21/1/2020 (تشكيل الحكومة)،
بناء على القانون رقم 6 تاريخ 5/3/2020، لا سيما المادة 20 منه،
بناء على اقتراح مدير المالية العام،
وبعد استشارة مجلس شورى الدولة الرأي رقم 206/2019-2020 تاريخ 12/5/2020،
يقرر ما يأتي:
يحدد هذا القرار العناصر التي تشكل رقم الاعمال للمصارف والمؤسسات المالية ومؤسسات الوساطة المالية، الذي يتوجب اعتماده من قبل تلك المصارف والمؤسسات لتسديد الضريبة المقطوعة المنصوص عليها في المادة 20 من القانون رقم 6/2020.
يشكل رقم الاعمال المشار اليه في المادة الاولى من هذا القرار من:
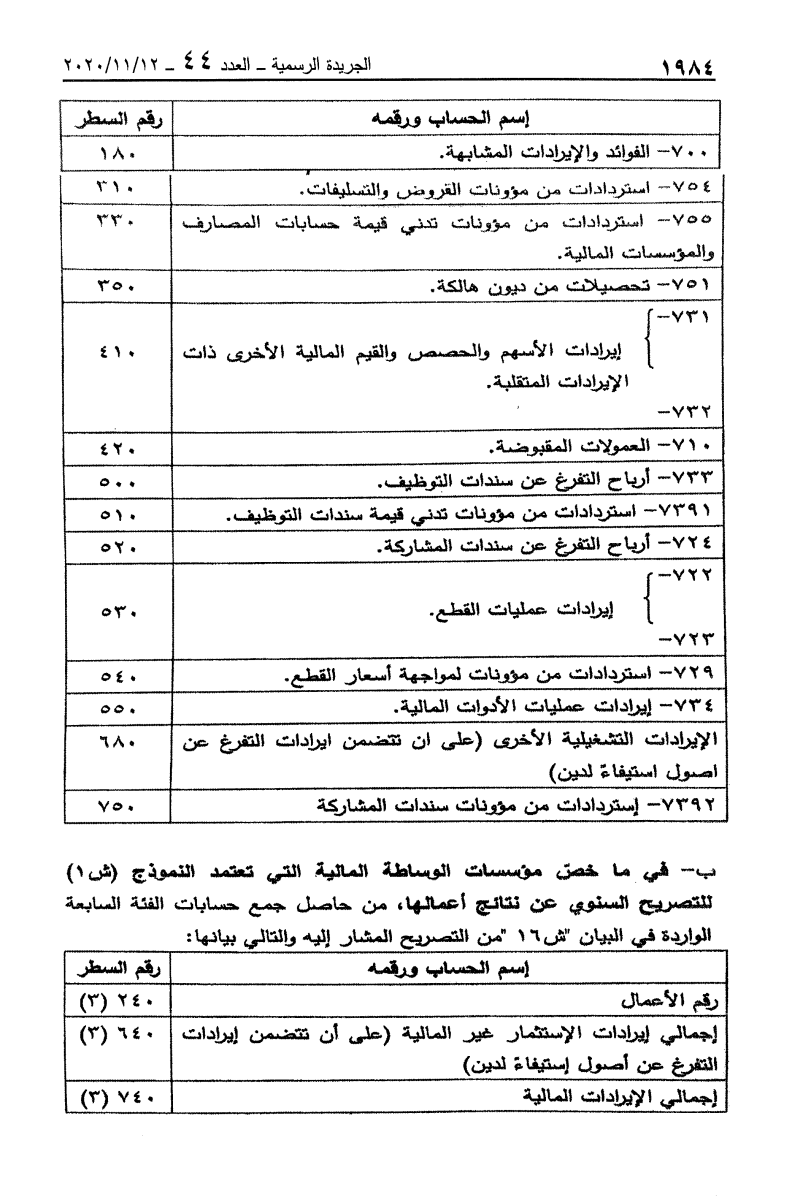
أ - في ما خص المصارف والمؤسسات المالية ومؤسسات الوساطة المالية التي تعتمد النموذج (ب1) للتصريح السنوي عن نتائج اعمالها، من حاصل جمع حسابات الفئة السابعة الواردة في البيان "ب13" (بيان بالارباح والخسائر) من التصريح المشار اليه اعلاه وبالتالي بيانها:
يتم تسديد الضريبة وفق إشعار الدفع المرفق بهذا القرار (ص13) ويتم توريد نسخة عن هذا الاشعار الى وزارة المالية اسوة باشعار الدفع المسبق العائد للمادة 51 من القانون رقم 497/2003 وتعديلاتها، بحيث تقوم الوحدة المختصة في وزارة المالية بإدخاله على نظام الضرائب المخصص لذلك.
تعتبر الضريبة المسددة من قبل كل مصرف او مؤسسة مالية او مؤسسة وساطة مالية، عبئا قابلا للتنزيل من ايرادات سنة اعمال 2020، ولا تحتسب الغرامة المسددة بنتيجة في تسديد الضريبة ضمن المهلة المنصوص عليها في المادة 20 من القانون رقم 6/2020، او الغرامة التي تتوجب وتسدد الضريبة بأقل مما هو متوجب، ضمن الاعباء المقبولة التنزيل.
ينشر هذا القرار في الجريدة الرسمية وعلى موقع وزارة المالية الالكتروني.
6 تموز 2020 وزير المالية د. غازي وزني