المادة 4
تعود المهل المشمولة بالتعليق الى السريان وفقا لما يلي:
أ - بالنسبة للموجبات والحقوق التي لم تكن قد انتهت مهلها القانونية بتاريخ سابق ل 18/10/2019:
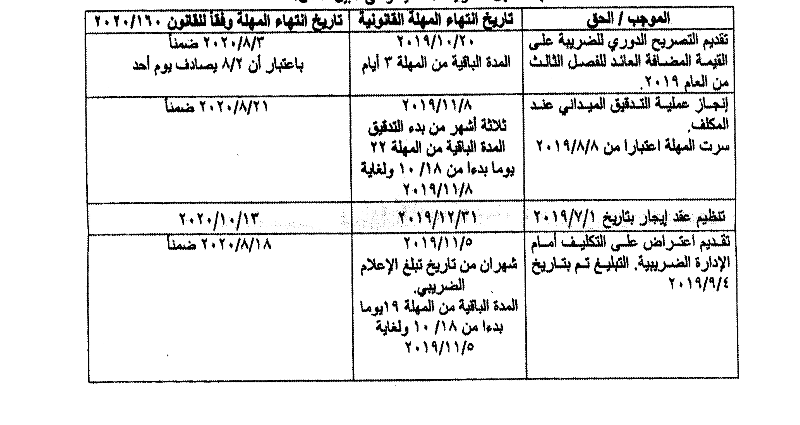
تعود الى السريان اعتبارا من 31/7/2020 المهل المعطاة للادارة الضريبية وللمكلفين لممارسة الحقوق او القيام بالموجبات، على ان تؤخذ بالاعتبار الفترة المنقضية من تلك المهل قبل تاريخ 18/10/2019، بحيث تستكمل تلك المهل لفترة تعادل المدة الفاصلة بين تاريخ 18/10/2019 وتاريخ انتهاء المهل القانونية الاساسية وعلى سبيل المثال:
ب - بالنسبة للمهل التي بدأ سريانها خلال الفترة الممتدة من 18/10/2019 ولغاية 30/7/2020:
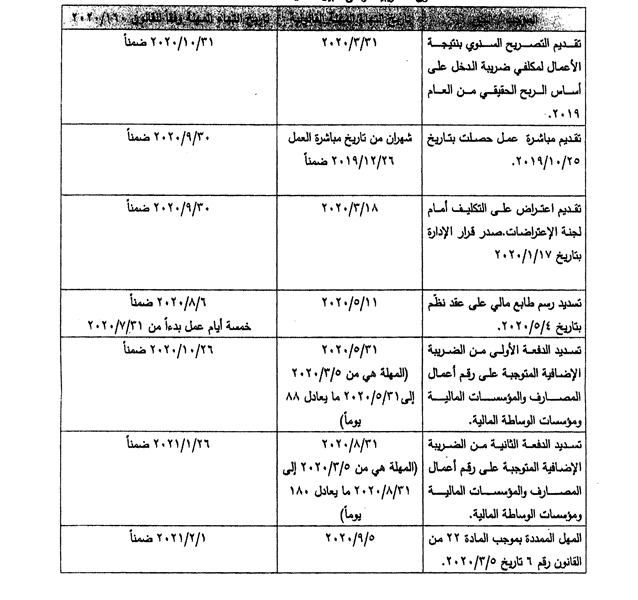
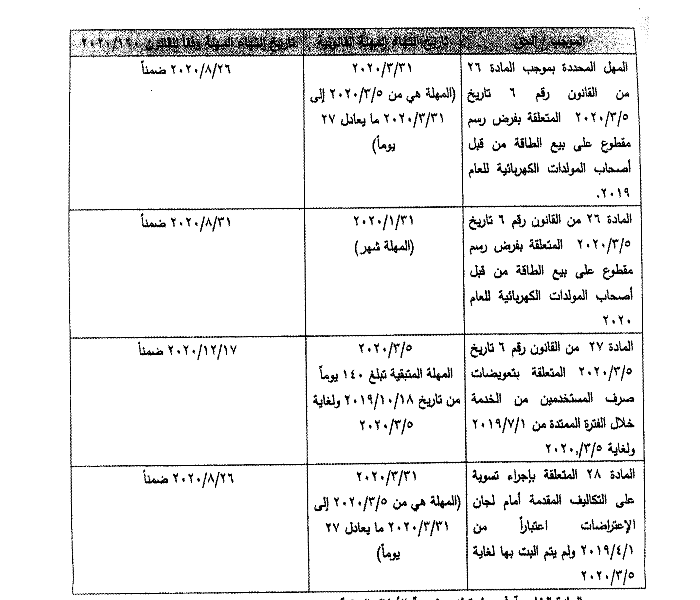
تبدأ هذه المهل بالسريان اعتبارا من تاريخ 31/7/2020، وتنتهي بعد انقضاء فترة تعادل المدة المحددة في القانون للالتزام بالموجبات لممارسة الحقوق الضريبية، وعلى سبيل المثال: