المادة 41
مع مراعاة أحكام المرسوم الاشتراعي رقم 146 تاريخ 12/06/159 وتعديلاته المتعلق برسم الانتقال، والمرسوم الاشتراعي رقم 67 تاريخ 5/8/1967 وتعديلاته المتعلق برسم الطابع المالي في ما يتعلق بوقف مهلة مرور الزمن، وخلافا لأي نظام آخر، تطبق أحكام المادة 43 من القانون على جميع الضرائب التي تتولى وزارة المالية تحقيقها وتحصيلها.
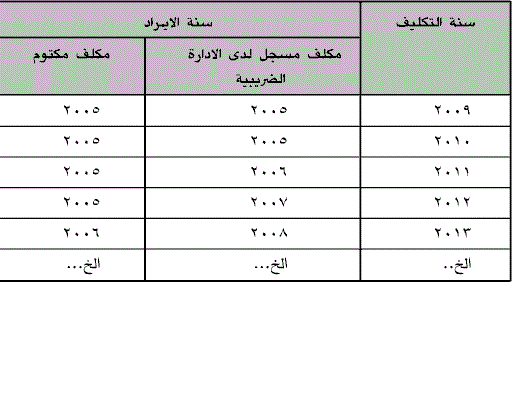
وبالتالي، يحق للإدارة الضريبية تدارك حقوق الخزينة بالضريبة بدءا من أعمال سنة 2005 ضمن مهلة:
ـ 4 سنوات بعد انتهاء السنة التي تلي سنة الأعمال، بالنسبة للمكلفين المسجلين لدى الإدارة الضريبية.
ـ 6 سنوات بعد انتهاء السنة التي تلي سنة الأعمال، بالنسبة للمكلفين المكتومين أي غير المسجلين لدى الإدارة الضريبية متى كان ذلك إلزاميا.
على أن تصدر التكليف:
ـ وأن يتم إيداعه بالبريد المضمون في مهلة أقصاها 31/12 من السنة الرابعة بعد انتهاء السنة التي تلي سنة الأعمال المعنية، في ما خص المكلف غير المكتوم، على أن يؤخذ بالاعتبار الحالات المنصوص عنها في الفقرة 3 من المادة 43 والفقرة 1 من المادة 49.
ـ وأن تنشر الإعلام الخاص بالمكتومين، في جريدتين محليتين وعلى الموقع الإلكتروني الخاص بوزارة المالية في مهلة أقصاها 30/11 من السنة السادسة بعد انتهاء السنة التي تلي سنة الأعمال المعنية، في ما خص المكلف المكتوم المجهول الإقامة.
وبالتالي يمكن الإستدراك وفقا للجدول التالي:
Rulings that applied this article · 1, as the Lebanese University links them.