All legislation

قرار Decision No. 780 05/09/2025

Unofficial English title

Amendment of Article 5 of Decision 1/338 on exceptional treatment of positive and negative exchange differences provided for in Article 2 of Law 0 3 3 of 2024/2/4 (amending Article 45 of Legislative Decree 144 of 1959/6/12 and its amendments (Income Tax Law) and authorizing income taxpayers to make an exceptional revaluation of their inventory and fixed assets and to adopt exceptional treatment of positive and negative exchange differences arising from foreign currency receivables and payables and foreign currency financial accounts)

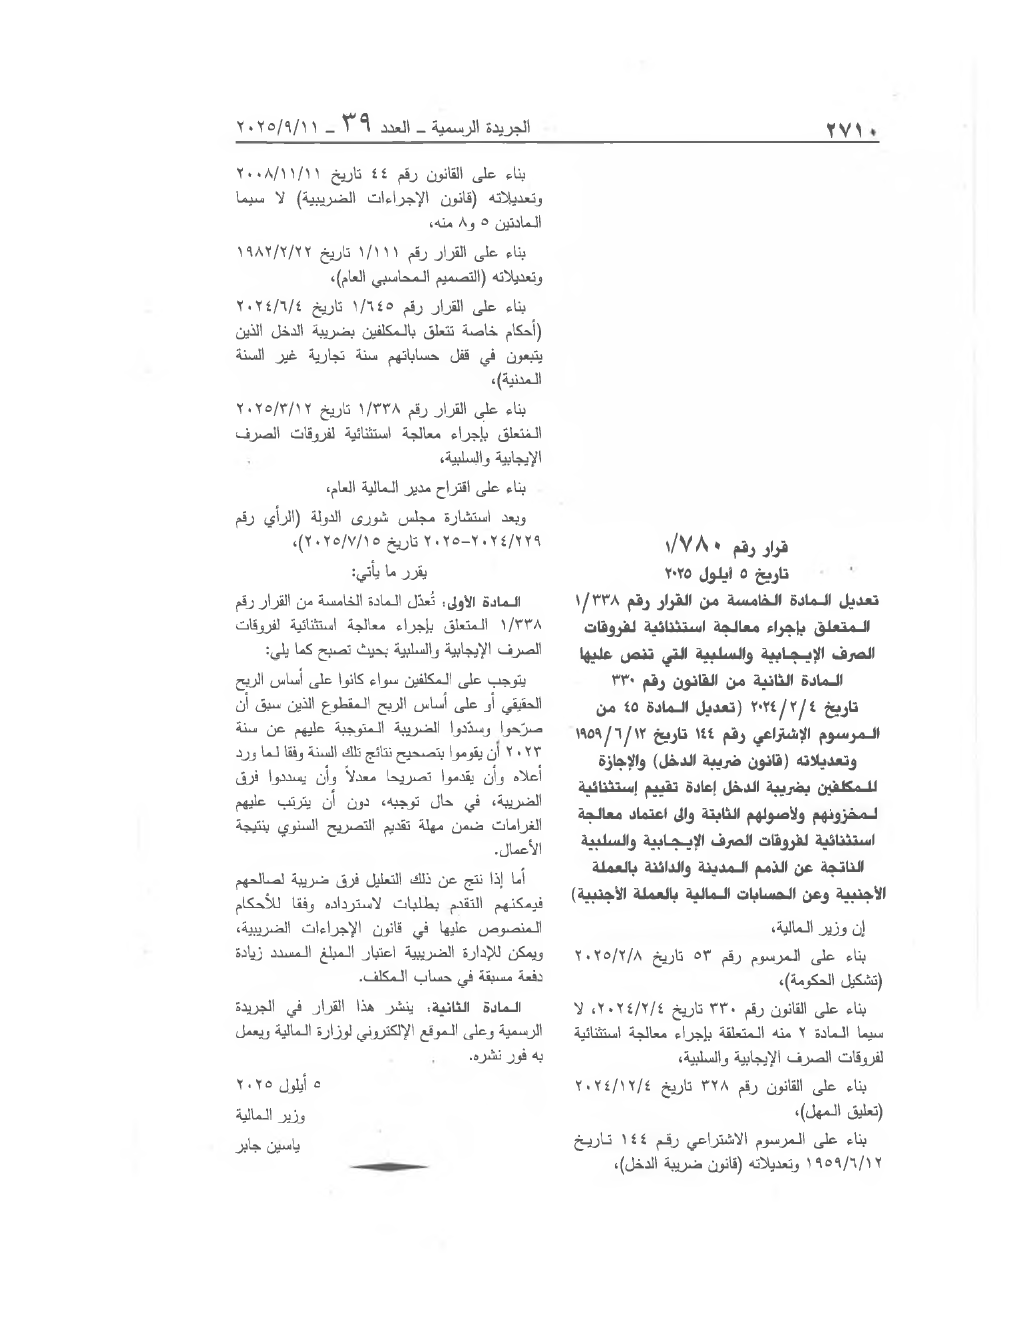
Official title, in Arabic تعديل المادة الخامسة من القرار رقم ١/٣٣٨ المتعلق بإجراء معالجة استثنائية لفروقات الصرف الإيجابية والسلبية التي تنص عليها المادة الثانية من القانون رقم ٠ ٣ ٣ تاريخ ٢٠٢٤/٢/٤ (تعديل المادة ٤٥ من المرسوم الإشتراعي رقم ١٤٤ تاريخ ١٩٥٩/٦/١٢ وتعديلاته (قانون ضريبة الدخل) والإجازة للمكلفين بضريبة الدخل إعادة تقييم إستثنائية لمخزونهم ولأصولهم الثابتة والى اعتماد معالجة استثنائية لفروقات الصرف الإيجابية والسلبية الناتجة عن الذمم المدينة والدائنة بالعملة الأجنبية وعن الحسابات المالية بالعملة الأجنبية)

The Arabic title and text are the official version, and the more accurate one. This English title is a machine translation to help you find the text.

Decision No. 780 of 5 Sep 2025. Published in Official Gazette issue 39 of 11 Sep 2025. Articles: 2. No repeal recorded in our sources. Text in Arabic, as published.

Type
قرار · Decision
Number
780
Date
05/09/2025
Official Gazette
Issue 39, 11/09/2025, p. 2710
Status
No repeal recorded
Follow
Changes to this text, as a feed
Articles
2
Cite as
قرار رقم 780 تاريخ 05/09/2025
Source
Official Gazette page images

Read from the Official Gazette's pages. The Lebanese University has not published this text yet, so we transcribed it by machine from images of the Official Gazette's pages. Two separate readings were compared word by word. Where they differ, both readings are shown, highlighted: check the page images below. This copy is unofficial. The official text is the one published in the Official Gazette.

إن وزير المالية،

بناء على المرسوم رقم ٥٣ تاريخ ٢٠٢٥/٢/٨ (تشكيل الحكومة)،

بناء على القانون رقم ٣٣٠ تاريخ ٢٠٢٤/٢/٤، لا سيما المادة ٢ منه المتعلقة بإجراء معالجة استثنائية لفروقات الصرف الإيجابية والسلبية،

بناء على القانون رقم ٣٢٨ تاريخ ٢٠٢٤/١٢/٤ (تعليق المهل)،

بناء على المرسوم الاشتراعي رقم ١٤٤ تاريخ ١٩٥٩/٦/١٢ وتعديلاته (قانون ضريبة الدخل)،

بناء على القانون رقم ٤٤ تاريخ ٢٠٠٨/١١/١١ وتعديلاته (قانون الإجراءات الضريبية) لا سيما المادتين ٥ و٨ منه،

بناء على القرار رقم ١/١١١ تاريخ ١٩٨٢/٢/٢٢ وتعديلاته (التصميم المحاسبي العام)،

بناء على القرار رقم ١/٦٤٥ تاريخ ٢٠٢٤/٦/٤ (أحكام خاصة تتعلق بالمكلفين بضريبة الدخل الذين يتبعون في قفل حساباتهم سنة تجارية غير السنة المدنية)،

بناء على القرار رقم ١/٣٣٨ تاريخ ٢٠٢٥/٣/١٢ المتعلق بإجراء معالجة استثنائية لفروقات الصرف الإيجابية والسلبية،

بناء على اقتراح مدير المالية العام،

وبعد استشارة مجلس شورى الدولة (الرأي رقم ٢٢٩/٢٠٢٤-٢٠٢٥ / ٢٠٢٤/٢٢٩-٢٠٢٥ تاريخ ٢٠٢٥/٧/١٥)،

يقرر ما يأتي:

المادة 1

تُعدل المادة الخامسة من القرار رقم ١/٣٣٨ المتعلق بإجراء معالجة استثنائية لفروقات الصرف الإيجابية والسلبية بحيث تصبح كما يلي:

يتوجب على المكلفين سواء كانوا على أساس الربح الحقيقي أو على أساس الربح المقطوع الذين سبق أن صرّحوا وسدّدوا الضريبة المتوجبة عليهم عن سنة ٢٠٢٣ أن يقوموا بتصحيح نتائج تلك السنة وفقا لما ورد أعلاه وأن يقدموا تصريحا معدلاً وأن يسددوا فرق الضريبة، في حال توجبه، دون أن يترتب عليهم الغرامات ضمن مهلة تقديم التصريح السنوي بنتيجة الأعمال.

أما إذا نتج عن ذلك التعليل فرق ضريبة لصالحهم فيمكنهم التقدم بطلبات لاسترداده وفقا للأحكام المنصوص عليها في قانون الإجراءات الضريبية، ويمكن للإدارة الضريبية اعتبار المبلغ المسدد زيادة دفعة مسبقة في حساب المكلف.

المادة 2

ينشر هذا القرار في الجريدة الرسمية وعلى الموقع الإلكتروني لوزارة المالية ويعمل به فور نشره.

٥ أيلول ٢٠٢٥

وزير المالية

ياسين جابر
Source

The Official Gazette's pages

PDF
Page 1 of the text as published in the Official Gazette

Page scans from the SaderLex archive. The two readings agree on 99.4% of the words.

Related

More from the same year.

2025