Read this page in English
جميع التشريعات

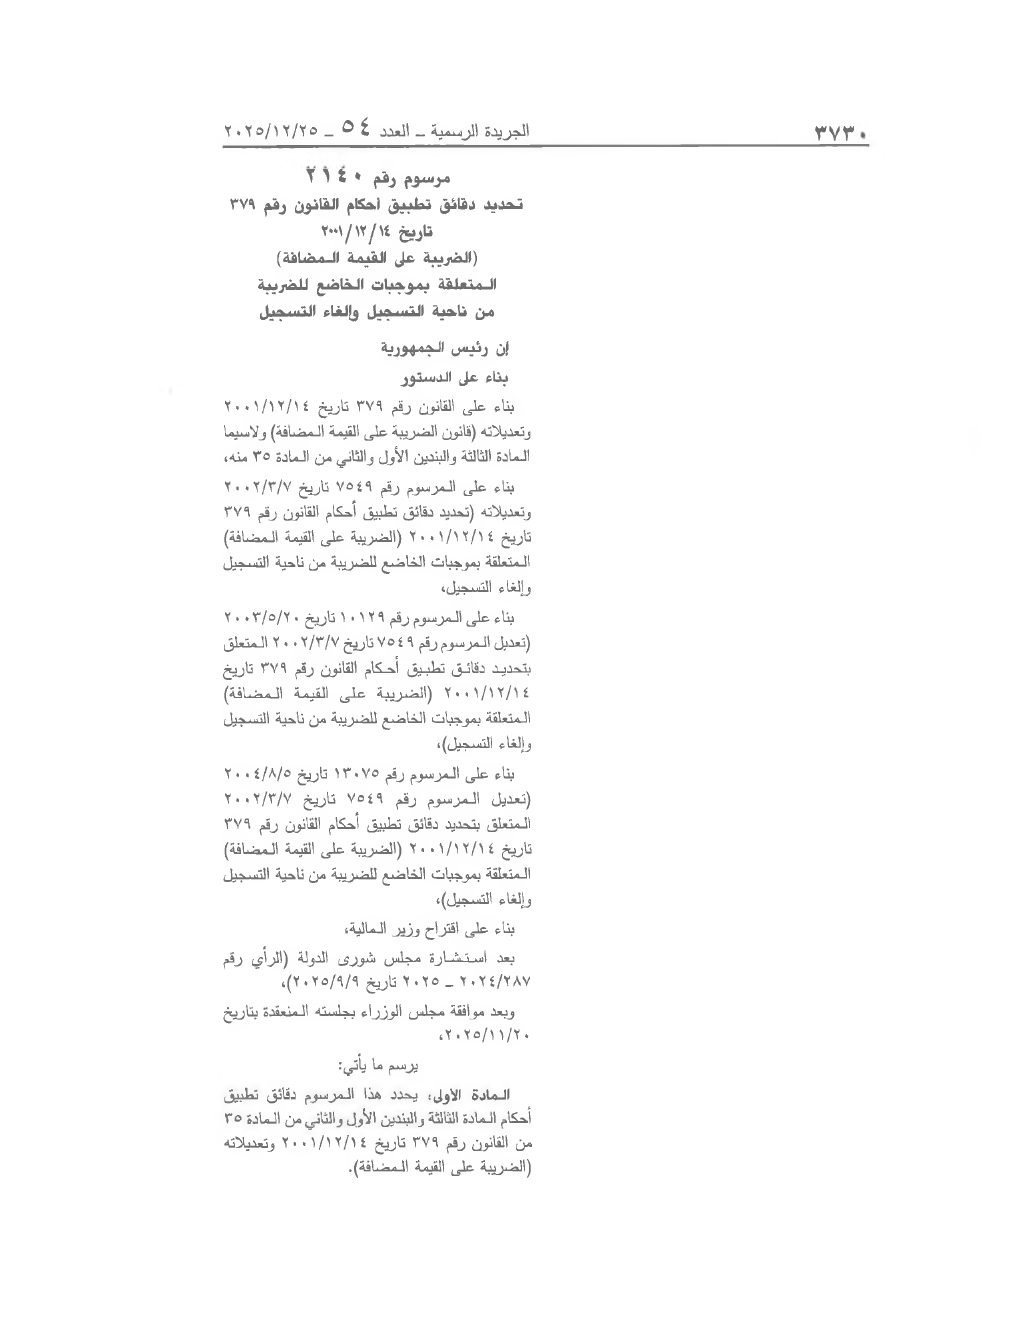
مرسوم رقم 2140 22/12/2025

تحديد دقائق تطبيق أحكام القانون رقم ٣٧٩ تاريخ ٢٠٠١/١٢/١٤ (الضريبة على القيمة المضافة)

مرسوم رقم 2140 تاريخ 22/12/2025. نشر في الجريدة الرسمية العدد 54 تاريخ 25/12/2025. عدد المواد: 15. لا إلغاء مسجل في مصادرنا. النص باللغة العربية كما نشر.

النوع
مرسوم
الرقم
2140
التاريخ
22/12/2025
الجريدة الرسمية
العدد 54, 25/12/2025, ص. 3730-3735
الحالة
لا إلغاء مسجل
يُعدِّل
مرسوم رقم 7549 تاريخ 07/03/2002 (the text)
متابعة
التعديلات على هذا النص، كخلاصة
المواد
15
الاستشهاد كـ
مرسوم رقم 2140 تاريخ 22/12/2025
المصدر
صور صفحات الجريدة الرسمية

نسخة مقروءة من صفحات الجريدة الرسمية. لم تنشر الجامعة اللبنانية هذا النص بعد، فنقلناه آليًا عن صور صفحات الجريدة الرسمية. قرأته قراءتان مستقلتان وقارنّاهما كلمةً كلمة. وحيث اختلفتا نعرض القراءتين معًا مظلّلتين: راجع صور الصفحات أدناه. هذه نسخة غير رسمية، والنص الرسمي هو المنشور في الجريدة الرسمية.

إن رئيس الجمهورية

بناء على الدستور

بناء على القانون رقم ٣٧٩ تاريخ ٢٠٠١/١٢/١٤ وتعديلاته (قانون الضريبة على القيمة المضافة) ولاسيما المادة الثالثة والبندين الأول والثاني من المادة ٣٥ منه،

بناء على المرسوم رقم ٧٥٤٩ تاريخ ٢٠٠٢/٣/٧ وتعديلاته (تحديد دقائق تطبيق أحكام القانون رقم ٣٧٩ تاريخ ٢٠٠١/١٢/١٤ (الضريبة على القيمة المضافة) المتعلقة بموجبات الخاضع للضريبة من ناحية التسجيل وإلغاء التسجيل،

بناء على المرسوم رقم ١٠١٢٩ تاريخ ٢٠٠٣/٥/٢٠ (تعديل المرسوم رقم ٧٥٤٩ تاريخ ٢٠٠٢/٣/٧ المتعلق بتحديد دقائق تطبيق أحكام القانون رقم ٣٧٩ تاريخ ٢٠٠١/١٢/١٤ (الضريبة على القيمة المضافة) المتعلقة بموجبات الخاضع للضريبة من ناحية التسجيل وإلغاء التسجيل)،

بناء على المرسوم رقم ١٣٠٧٥ تاريخ ٢٠٠٤/٨/٥ (تعديل المرسوم رقم ٧٥٤٩ تاريخ ٢٠٠٢/٣/٧ المتعلق بتحديد دقائق تطبيق أحكام القانون رقم ٣٧٩ تاريخ ٢٠٠١/١٢/١٤ (الضريبة على القيمة المضافة) المتعلقة بموجبات الخاضع للضريبة من ناحية التسجيل وإلغاء التسجيل)،

بناء على اقتراح وزير المالية،

بعد استشارة مجلس شورى الدولة (الرأي رقم ٢٠٠٤/٢٨٧ / ٢٠٢٤/٢٨٧ - ٢٠٠٥ / ٢٠٢٥ تاريخ ٢٠٠٥/٩/٩)، / ٢٠٢٥/٩/٩)،

وبعد موافقة مجلس الوزراء بجلسته المنعقدة بتاريخ ٢٠٠٥/١١/٢٠، / ٢٠٢٥/١١/٢٠،

يرسم ما يأتي:

المادة الاولى؛ يحدد هذا المرسوم دقائق تطبيق أحكام المادة الثالثة والبندين الأول والثاني من المادة ٣٥ من القانون رقم ٣٧٩ تاريخ ٢٠٠١/١٢/١٤ وتعديلاته (الضريبة على القيمة المضافة).

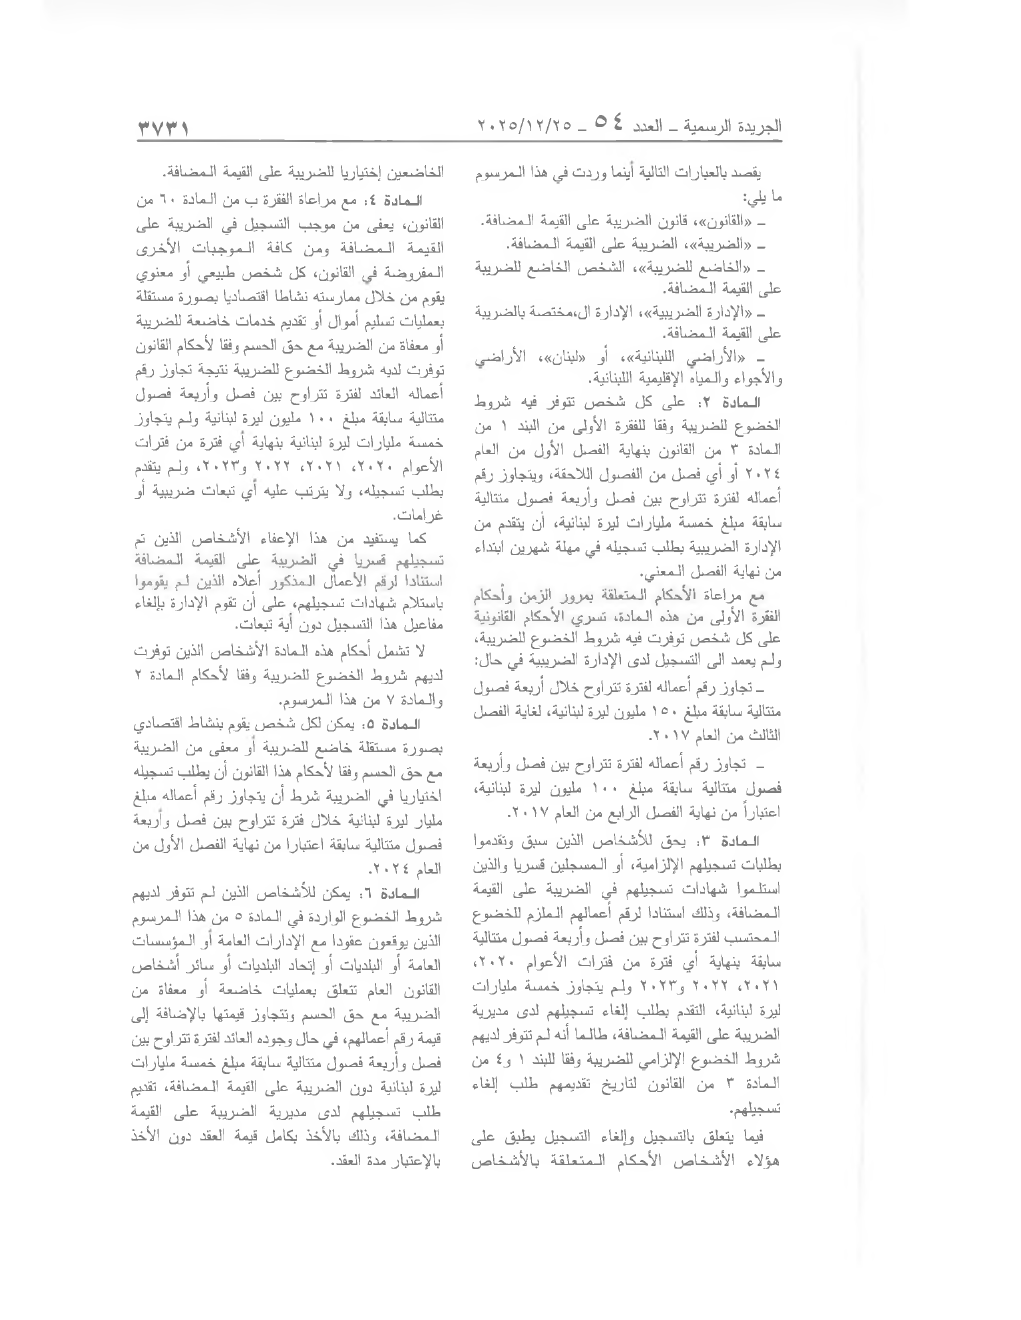
يقصد بالعبارات التالية أينما وردت في هذا المرسوم ما يلي:

- «القانون»، قانون الضريبة على القيمة المضافة.

- «الضريبة»، الضريبة على القيمة المضافة.

- «الخاضع للضريبة»، الشخص الخاضع للضريبة على القيمة المضافة.

- «الإدارة الضريبية»، الإدارة المختصة بالضريبة على القيمة المضافة.

- «الأراضي اللبنانية»، أو «لبنان»، الأراضي والأجواء والمياه الإقليمية اللبنانية.

المادة 2

على كل شخص تتوفر فيه شروط الخضوع للضريبة وفقا للفقرة الأولى من البند ١ من المادة ٣ من القانون بنهاية الفصل الأول من العام ٢٠٢٤ أو أي فصل من الفصول اللاحقة، ويتجاوز رقم أعماله لفترة تتراوح بين فصل وأربعة فصول متتالية سابقة مبلغ خمسة مليارات ليرة لبنانية، أن يتقدم من الإدارة الضريبية بطلب تسجيله في مهلة شهرين ابتداء من نهاية الفصل المعني.

مع مراعاة الأحكام المتعلقة بمرور الزمن وأحكام الفقرة الأولى من هذه المادة، تسري الأحكام القانونية على كل شخص توفرت فيه شروط الخضوع للضريبة، ولم يعمد الى التسجيل لدى الإدارة الضريبية في حال:

- تجاوز رقم أعماله لفترة تتراوح خلال أربعة فصول متتالية سابقة مبلغ ١٥٠ مليون ليرة لبنانية، لغاية الفصل الثالث من العام ٢٠١٧.

- تجاوز رقم أعماله لفترة تتراوح بين فصل وأربعة فصول متتالية سابقة مبلغ ١٠٠ مليون ليرة لبنانية، اعتباراً من نهاية الفصل الرابع من العام ٢٠١٧.

المادة 3

يحق للأشخاص الذين سبق وتقدموا بطلبات تسجيلهم الإلزامية، أو المسجلين قسريا والذين استلموا شهادات تسجيلهم في الضريبة على القيمة المضافة، وذلك استنادا لرقم أعمالهم الملزم للخضوع المحتسب لفترة تتراوح بين فصل وأربعة فصول متتالية سابقة بنهاية أي فترة من فترات الأعوام ٢٠٢٠، ٢٠٢١، ٢٠٢٢ و٢٠٢٣ ولم يتجاوز خمسة مليارات ليرة لبنانية، التقدم بطلب إلغاء تسجيلهم لدى مديرية الضريبة على القيمة المضافة، طالما أنه لم تتوفر لديهم شروط الخضوع الإلزامي للضريبة وفقا للبند ١ و٤ من المادة ٣ من القانون لتاريخ تقديمهم طلب إلغاء تسجيلهم.

فيما يتعلق بالتسجيل وإلغاء التسجيل يطبق على هؤلاء الأشخاص الأحكام المتعلقة بالأشخاص

الخاضعين إختياريا للضريبة على القيمة المضافة.

المادة 4

مع مراعاة الفقرة ب من المادة ٦٠ من القانون، يعفى من موجب التسجيل في الضريبة على القيمة المضافة ومن كافة الموجبات الأخرى المفروضة في القانون، كل شخص طبيعي أو معنوي يقوم من خلال ممارسته نشاطا اقتصاديا بصورة مستقلة بعمليات تسليم أموال أو تقديم خدمات خاضعة للضريبة أو معفاة من الضريبة مع حق الحسم وفقا لأحكام القانون توفرت لديه شروط الخضوع للضريبة نتيجة تجاوز رقم أعماله العائد لفترة تتراوح بين فصل وأربعة فصول متتالية سابقة مبلغ ١٠٠ مليون ليرة لبنانية ولم يتجاوز خمسة مليارات ليرة لبنانية بنهاية أي فترة من فترات الأعوام ٢٠٢٠، ٢٠٢١، ٢٠٢٢ و٢٠٢٣، ولم يتقدم بطلب تسجيله، ولا يترتب عليه أي تبعات ضريبية أو غرامات.

كما يستفيد من هذا الإعفاء الأشخاص الذين تم تسجيلهم قسريا في الضريبة على القيمة المضافة استنادا لرقم الأعمال المذكور أعلاه الذين لم يقوموا باستلام شهادات تسجيلهم، على أن تقوم الإدارة بإلغاء مفاعيل هذا التسجيل دون أية تبعات.

لا تشمل أحكام هذه المادة الأشخاص الذين توفرت لديهم شروط الخضوع للضريبة وفقا لأحكام المادة ٢ والمادة ٧ من هذا المرسوم.

المادة 5

يمكن لكل شخص يقوم بنشاط اقتصادي بصورة مستقلة خاضع للضريبة أو معفى من الضريبة مع حق الحسم وفقا لأحكام هذا القانون أن يطلب تسجيله اختياريا في الضريبة شرط أن يتجاوز رقم أعماله مبلغ مليار ليرة لبنانية خلال فترة تتراوح بين فصل وأربعة فصول متتالية سابقة اعتبارا من نهاية الفصل الأول من العام ٢٠٢٤.

المادة 6

يمكن للأشخاص الذين لم تتوفر لديهم شروط الخضوع الواردة في المادة ٥ من هذا المرسوم الذين يوقعون عقودا مع الإدارات العامة أو المؤسسات العامة أو البلديات أو إتحاد البلديات أو سائر أشخاص القانون العام تتعلق بعمليات خاضعة أو معفاة من الضريبة مع حق الحسم وتتجاوز قيمتها بالإضافة إلى قيمة رقم أعمالهم، في حال وجوده العائد لفترة تتراوح بين فصل وأربعة فصول متتالية سابقة مبلغ خمسة مليارات ليرة لبنانية دون الضريبة على القيمة المضافة، تقديم طلب تسجيلهم لدى مديرية الضريبة على القيمة المضافة، وذلك بالأخذ بكامل قيمة العقد دون الأخذ بالإعتبار مدة العقد.

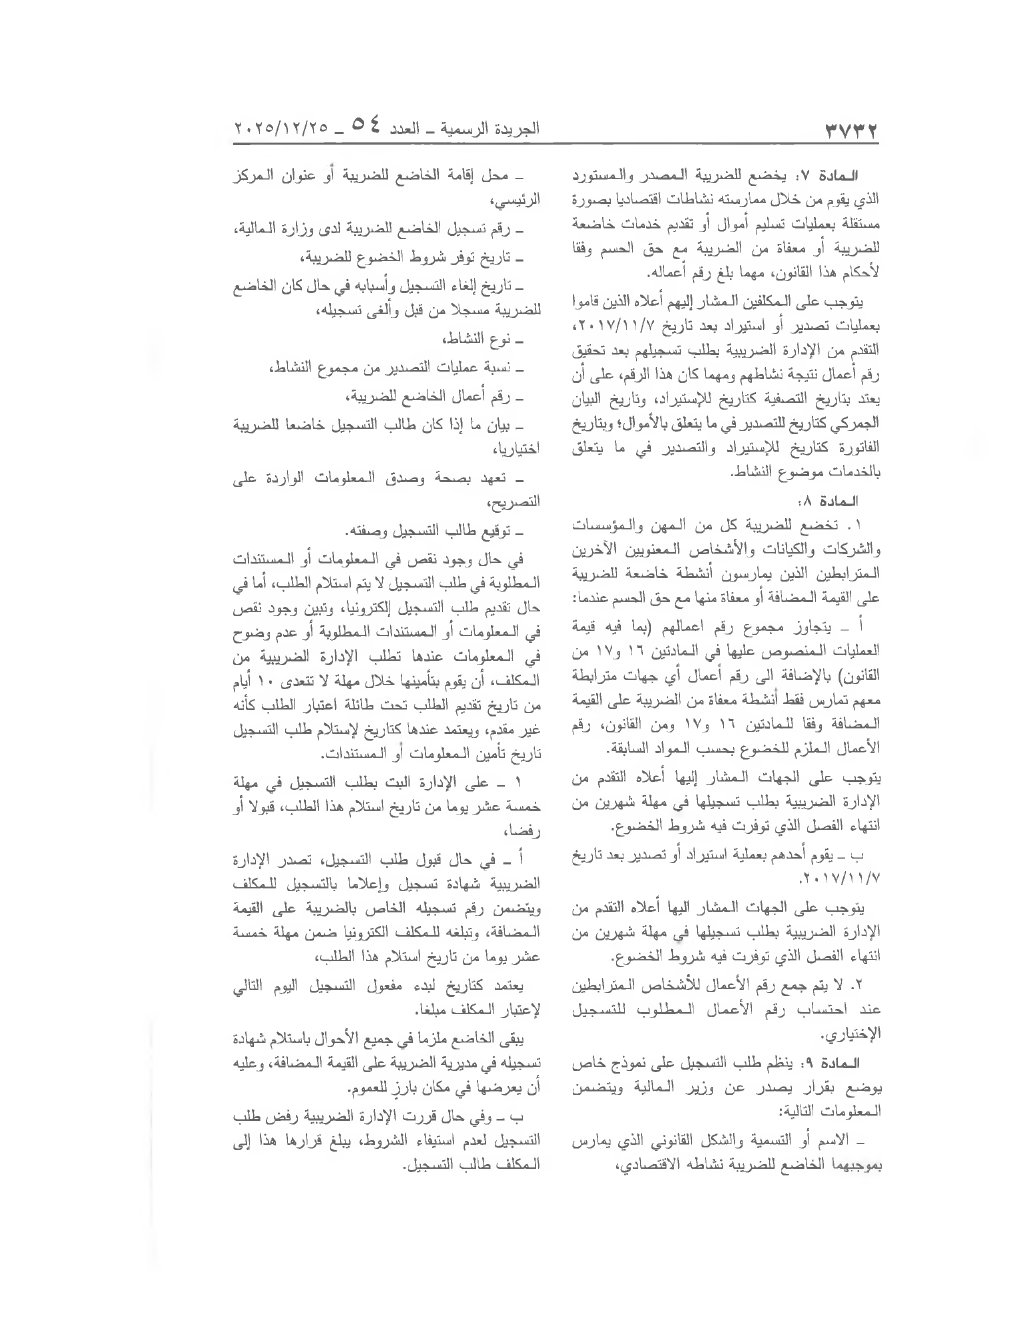
المادة 7

يخضع للضريبة المصدر والمستورد الذي يقوم من خلال ممارسته نشاطات اقتصاديا بصورة مستقلة بعمليات تسليم أموال أو تقديم خدمات خاضعة للضريبة أو معفاة من الضريبة مع حق الحسم وفقا لأحكام هذا القانون، مهما بلغ رقم أعماله.

يتوجب على المكلفين المشار إليهم أعلاه الذين قاموا بعمليات تصدير أو استيراد بعد تاريخ ۲۰۱۷/۱۱/۷، التقدم من الإدارة الضريبية بطلب تسجيلهم بعد تحقيق رقم أعمال نتيجة نشاطهم ومهما كان هذا الرقم، على أن يعتد بتاريخ التصفية كتاريخ للإستيراد، وتاريخ البيان الجمركي كتاريخ للتصدير في ما يتعلق بالأموال؛ وبتاريخ الفاتورة كتاريخ للإستيراد والتصدير في ما يتعلق بالخدمات موضوع النشاط.

المادة 8

۱ . تخضع للضريبة كل من المهن والمؤسسات والشركات والكيانات والأشخاص المعنويين الآخرين المترابطين الذين يمارسون أنشطة خاضعة للضريبة على القيمة المضافة أو معفاة منها مع حق الحسم عندما:

أ - يتجاوز مجموع رقم اعمالهم (بما فيه قيمة العمليات المنصوص عليها في المادتين ۱٦ و ۱۷ / و17 من القانون) بالإضافة الى رقم أعمال أي جهات مترابطة معهم تمارس فقط أنشطة معفاة من الضريبة على القيمة المضافة وفقا للمادتين ۱٦ و ۱۷ / و17 ومن القانون، رقم الأعمال الملزم للخضوع بحسب المواد السابقة.

يتوجب على الجهات المشار إليها أعلاه التقدم من الإدارة الضريبية بطلب تسجيلها في مهلة شهرين من انتهاء الفصل الذي توفرت فيه شروط الخضوع.

ب - يقوم أحدهم بعملية استيراد أو تصدير بعد تاريخ ۲۰۱۷/۱۱/۷.

يتوجب على الجهات المشار اليها أعلاه التقدم من الإدارة الضريبية بطلب تسجيلها في مهلة شهرين من انتهاء الفصل الذي توفرت فيه شروط الخضوع.

۲. لا يتم جمع رقم الأعمال للأشخاص المترابطين عند احتساب رقم الأعمال المطلوب للتسجيل الإختياري.

المادة 9

ينظم طلب التسجيل على نموذج خاص يوضع بقرار يصدر عن وزير المالية ويتضمن المعلومات التالية:

- الاسم أو التسمية والشكل القانوني الذي يمارس بموجبهما الخاضع للضريبة نشاطه الاقتصادي،

- محل إقامة الخاضع للضريبة أو عنوان المركز الرئيسي،

- رقم تسجيل الخاضع للضريبة لدى وزارة المالية،

- تاريخ توفر شروط الخضوع للضريبة،

- تاريخ إلغاء التسجيل وأسبابه في حال كان الخاضع للضريبة مسجلا من قبل وألغى تسجيله،

- نوع النشاط،

- نسبة عمليات التصدير من مجموع النشاط،

- رقم أعمال الخاضع للضريبة،

- بيان ما إذا كان طالب التسجيل خاضعا للضريبة اختياريا،

- تعهد بصحة وصدق المعلومات الواردة على التصريح،

- توقيع طالب التسجيل وصفته.

في حال وجود نقص في المعلومات أو المستندات المطلوبة في طلب التسجيل لا يتم استلام الطلب، أما في حال تقديم طلب التسجيل إلكترونيا، وتبين وجود نقص في المعلومات أو المستندات المطلوبة أو عدم وضوح في المعلومات عندها تطلب الإدارة الضريبية من المكلف، أن يقوم بتأمينها خلال مهلة لا تتعدى ۱۰ أيام من تاريخ تقديم الطلب تحت طائلة اعتبار الطلب كأنه غير مقدم، ويعتمد عندها كتاريخ لإستلام طلب التسجيل تاريخ تأمين المعلومات أو المستندات.

۱ - على الإدارة البت بطلب التسجيل في مهلة خمسة عشر يوما من تاريخ استلام هذا الطلب، قبولا أو رفضا،

أ - في حال قبول طلب التسجيل، تصدر الإدارة الضريبية شهادة تسجيل وإعلاما بالتسجيل للمكلف ويتضمن رقم تسجيله الخاص بالضريبة على القيمة المضافة، وتبلغه للمكلف الكترونياً ضمن مهلة خمسة عشر يوما من تاريخ استلام هذا الطلب،

يعتمد كتاريخ لبدء مفعول التسجيل اليوم التالي لإعتبار المكلف مبلغا.

يبقى الخاضع ملزماً في جميع الأحوال باستلام شهادة تسجيله في مديرية الضريبة على القيمة المضافة، وعليه أن يعرضها في مكان بارز للعموم.

ب - وفي حال قررت الإدارة الضريبية رفض طلب التسجيل لعدم استيفاء الشروط، يبلغ قرارها هذا إلى المكلف طالب التسجيل.

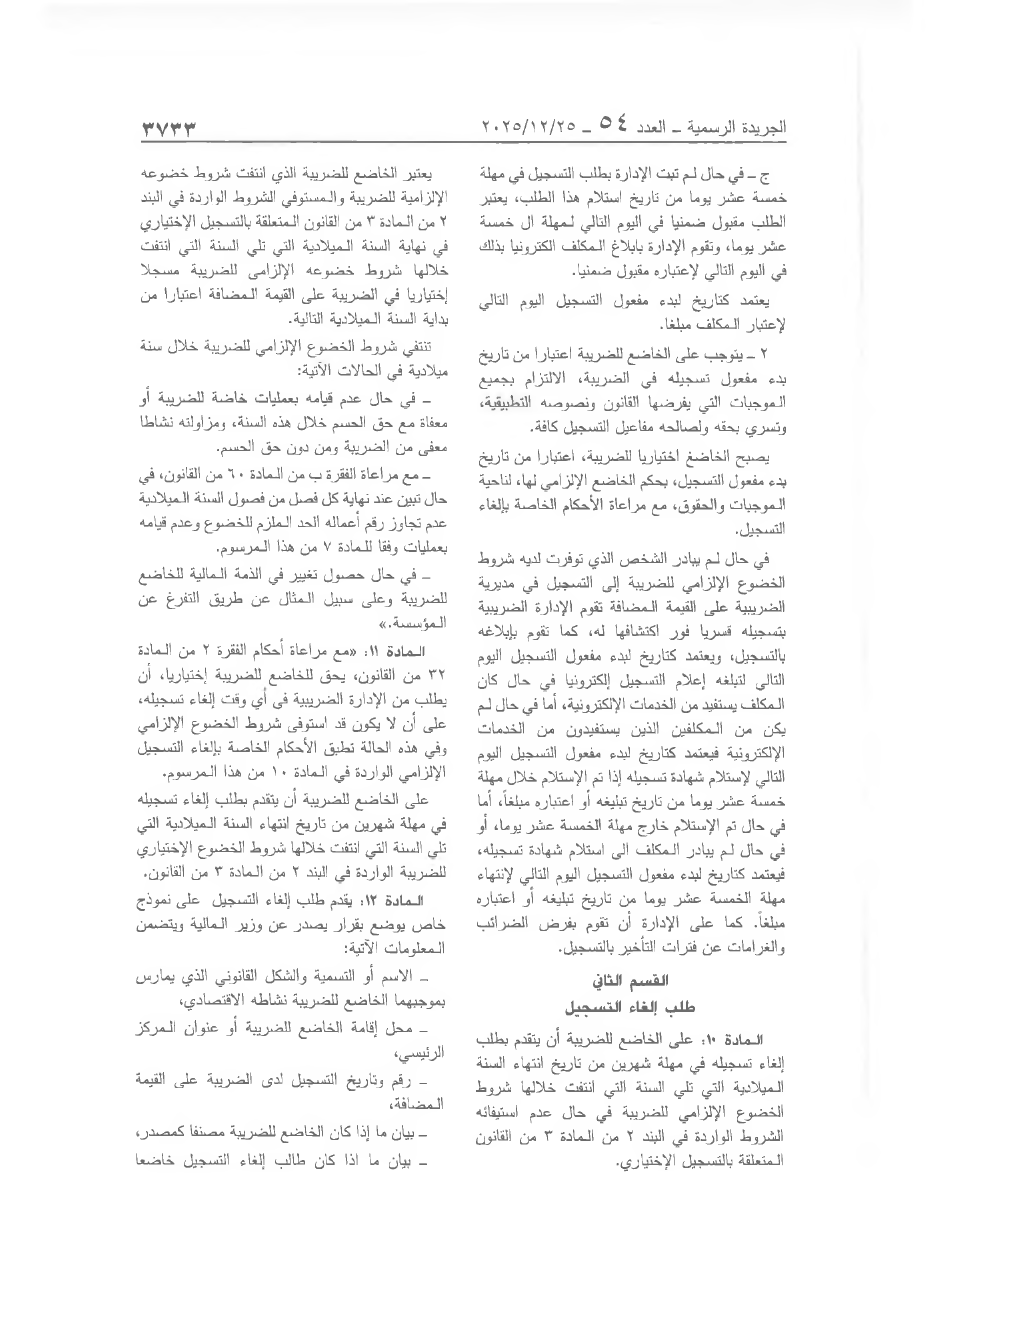
ج – في حال لم تبت الإدارة بطلب التسجيل في مهلة خمسة عشر يوما من تاريخ استلام هذا الطلب، يعتبر الطلب مقبول ضمنيا في اليوم التالي لمهلة ال خمسة عشر يوما، وتقوم الإدارة بابلاغ المكلف الكترونيا بذلك في اليوم التالي لإعتباره مقبول ضمنيا.

يعتمد كتاريخ لبدء مفعول التسجيل اليوم التالي لإعتبار المكلف مبلغا.

۲ – يتوجب على الخاضع للضريبة اعتبارا من تاريخ بدء مفعول تسجيله في الضريبة، الالتزام بجميع الموجبات التي يفرضها القانون ونصوصه التطبيقية، وتسري بحقه ولصالحه مفاعيل التسجيل كافة.

يصبح الخاضع اختياريا للضريبة، اعتبارا من تاريخ بدء مفعول التسجيل، بحكم الخاضع الإلزامي لها، لناحية الموجبات والحقوق، مع مراعاة الأحكام الخاصة بإلغاء التسجيل.

في حال لم يبادر الشخص الذي توفرت لديه شروط الخضوع الإلزامي للضريبة إلى التسجيل في مديرية الضريبية على القيمة المضافة تقوم الإدارة الضريبية بتسجيله قسريا فور اكتشافها له، كما تقوم بإبلاغه بالتسجيل، ويعتمد كتاريخ لبدء مفعول التسجيل اليوم التالي / التالى لتبلغه إعلام التسجيل إلكترونيا في حال كان المكلف يستفيد من الخدمات الإلكترونية، أما في حال لم يكن من المكلفين الذين يستفيدون من الخدمات الإلكترونية فيعتمد كتاريخ لبدء مفعول التسجيل اليوم التالي لإستلام شهادة تسجيله إذا تم الإستلام خلال مهلة خمسة عشر يوما من تاريخ تبليغه أو اعتباره مبلغاً، أما في حال تم الإستلام خارج مهلة الخمسة عشر يوما، أو في حال لم يبادر المكلف الى استلام شهادة تسجيله، فيعتمد كتاريخ لبدء مفعول التسجيل اليوم التالي لإنتهاء مهلة الخمسة عشر يوما من تاريخ تبليغه أو اعتباره مبلغاً. كما على الإدارة أن تقوم بفرض الضرائب والغرامات عن فترات التأخير بالتسجيل.
القسم الثاني طلب إلغاء التسجيل

المادة 10

على الخاضع للضريبة أن يتقدم بطلب إلغاء تسجيله في مهلة شهرين من تاريخ انتهاء السنة الميلادية التي تلي السنة التي انتفت خلالها شروط الخضوع الإلزامي للضريبة في حال عدم استيفائه الشروط الواردة في البند ۲ من المادة 3 من القانون المتعلقة بالتسجيل الإختياري.

يعتبر الخاضع للضريبة الذي انتفت شروط خضوعه الإلزامية للضريبة والمستوفي الشروط الواردة في البند ۲ من المادة 3 من القانون المتعلقة بالتسجيل الإختياري في نهاية السنة الميلادية التي تلي السنة التي انتفت خلالها شروط خضوعه الإلزامي / الإلزامى للضريبة مسجلا إختياريا في الضريبة على القيمة المضافة اعتبارا من بداية السنة الميلادية التالية.

تنتفي شروط الخضوع الإلزامي للضريبة خلال سنة ميلادية في الحالات الآتية:

- في حال عدم قيامه بعمليات خاضة للضريبة أو معفاة مع حق الحسم خلال هذه السنة، ومزاولته نشاطا معفى من الضريبة ومن دون حق الحسم.

- مع مراعاة الفقرة ب من المادة ٦٠ من القانون، في حال تبين عند نهاية كل فصل من فصول السنة الميلادية عدم تجاوز رقم أعماله الحد الملزم للخضوع وعدم قيامه بعمليات وفقا للمادة ۷ من هذا المرسوم.

- في حال حصول تغيير في الذمة المالية للخاضع للضريبة وعلى سبيل المثال عن طريق التفرغ عن المؤسسة.»

المادة 11

«مع مراعاة أحكام الفقرة ۲ من المادة ۳۲ من القانون، يحق للخاضع للضريبة إختياريا، أن يطلب من الإدارة الضريبية في أي وقت إلغاء تسجيله، على أن لا يكون قد استوفى شروط الخضوع الإلزامي وفي هذه الحالة تطبق الأحكام الخاصة بإلغاء التسجيل الإلزامي الواردة في المادة ۱۰ من هذا المرسوم.

على الخاضع للضريبة أن يتقدم بطلب إلغاء تسجيله في مهلة شهرين من تاريخ انتهاء السنة الميلادية التي تلي / تلى السنة التي انتفت خلالها شروط الخضوع الإختياري للضريبة الواردة في البند ۲ من المادة 3 من القانون.

المادة 12

يقدم طلب إلغاء التسجيل على نموذج خاص يوضع بقرار يصدر عن وزير المالية ويتضمن المعلومات الآتية:

- الاسم أو التسمية والشكل القانوني الذي يمارس بموجبهما الخاضع للضريبة نشاطه الاقتصادي،

- محل إقامة الخاضع للضريبة أو عنوان المركز الرئيسي،

- رقم وتاريخ التسجيل لدى الضريبة على القيمة المضافة،

- بيان ما إذا كان الخاضع للضريبة مصنفا كمصدر،

- بيان ما اذا كان طالب إلغاء التسجيل خاضعا

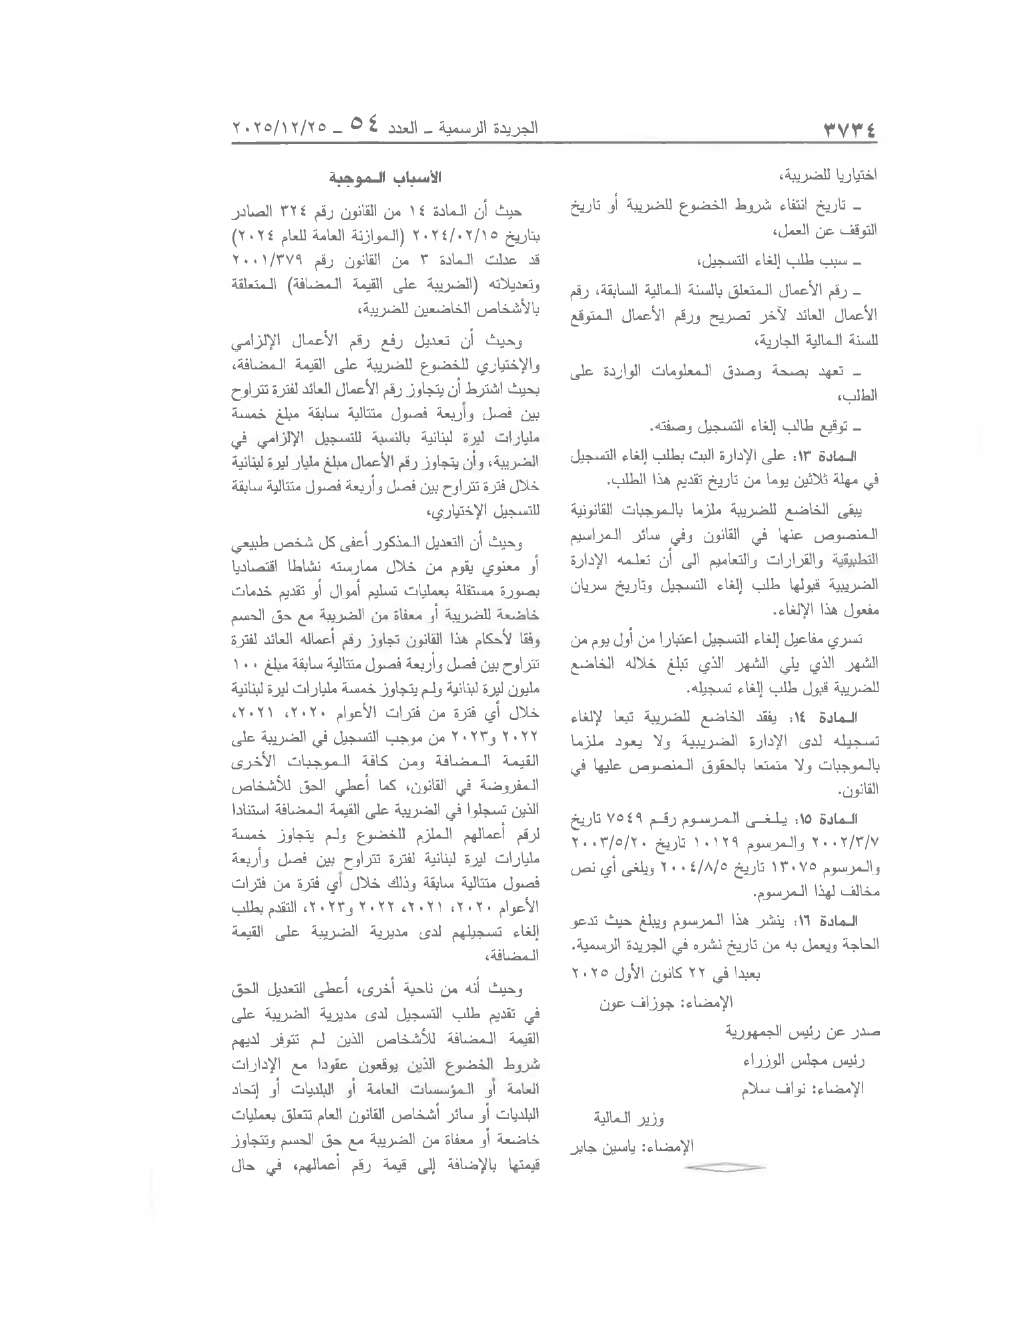
اختياريا للضريبة،

- تاريخ انتفاء شروط الخضوع للضريبة أو تاريخ التوقف عن العمل،

- سبب طلب إلغاء التسجيل،

- رقم الأعمال المتعلق بالسنة المالية السابقة، رقم الأعمال العائد لآخر تصريح ورقم الأعمال المتوقع للسنة المالية الجارية،

- تعهد بصحة وصدق المعلومات الواردة على الطلب،

- توقيع طالب إلغاء التسجيل وصفته.

المادة 13

على الإدارة البت بطلب إلغاء التسجيل في مهلة ثلاثين يوما من تاريخ تقديم هذا الطلب.

يبقى الخاضع للضريبة ملزما بالموجبات القانونية المنصوص عنها في القانون وفي سائر المراسيم التطبيقية والقرارات والتعاميم الى أن تعلمه الإدارة الضريبية قبولها طلب إلغاء التسجيل وتاريخ سريان مفعول هذا الإلغاء.

تسري مفاعيل إلغاء التسجيل اعتبارا من أول يوم من الشهر الذي يلي الشهر الذي تبلغ خلاله الخاضع للضريبة قبول طلب إلغاء تسجيله.

المادة 14

يفقد الخاضع للضريبة تبعا لإلغاء تسجيله لدى الإدارة الضريبية ولا يعود ملزما بالموجبات ولا متمتعا بالحقوق المنصوص عليها في القانون.

المادة 15

يلغى المرسوم رقم ٧٥٤٩ تاريخ ٢٠٠٢/٣/٧ والمرسوم ١٠١٢٩ تاريخ ٢٠٠٣/٥/٢٠ والمرسوم ١٣٠٧٥ تاريخ ٢٠٠٤/٨/٥ ويلغى أي نص مخالف لهذا المرسوم.

المادة 16

ينشر هذا المرسوم ويبلغ حيث تدعو الحاجة ويعمل به من تاريخ نشره في الجريدة الرسمية.

بعبدا في ٢٢ كانون الأول ٢٠٢٥

الإمضاء: جوزاف عون

صدر عن رئيس الجمهورية

رئيس مجلس الوزراء

الإمضاء: نواف سلام

وزير المالية

الإمضاء: ياسين جابر

المصدر

صفحات الجريدة الرسمية

PDF
الصفحة 1 من النص كما نُشر في الجريدة الرسميةالصفحة 2 من النص كما نُشر في الجريدة الرسميةالصفحة 3 من النص كما نُشر في الجريدة الرسميةالصفحة 4 من النص كما نُشر في الجريدة الرسميةالصفحة 5 من النص كما نُشر في الجريدة الرسميةالصفحة 6 من النص كما نُشر في الجريدة الرسمية

صور الصفحات من أرشيف SaderLex. اتفقت القراءتان على 99.3% من الكلمات.

نصوص ذات صلة

نصوص أخرى من السنة نفسها.

2025