المادة 1
تحديد أرقام الموازنة
تحدد أرقام الموازنة العامة والموازنات الملحقة عن السنة المالية التي تبدأ في أول كانون الثاني 2019 وتنتهي في 31 كانون الأول 2019 وفقاً لأحكام المادتين الثانية والثالثة من هذا القانون.
قانون رقم 144 31/07/2019
اقر مجلس النواب،
وينشر رئيس الجمهورية القانون التالي نصه:
تحديد أرقام الموازنة
تحدد أرقام الموازنة العامة والموازنات الملحقة عن السنة المالية التي تبدأ في أول كانون الثاني 2019 وتنتهي في 31 كانون الأول 2019 وفقاً لأحكام المادتين الثانية والثالثة من هذا القانون.
الاعتمادات
تفتح في الموازنة العامة والموازنات الملحقة الاعتمادات المبينة في ما يأتي:
العام 2019 (ليرة)
الموازنة العامة
الجزء الاول
21.649.457.549.000
الجزء الثاني
1.456.117.181.000
مجموع الموازنة العامة
23.105.574.730.000
الموازنات الملحقة
مديرية اليانصيب الوطني
92.000.000.000
المديرية العامة للحبوب والشمندر السكري
31.301.901.000
الاتصالات
2.275.628.125.000
مجموع الموازنات الملحقة
2.398.930.026.000
المجموع العام
25.504.504.756.000
وذلك وفقا للجداول رقم (1, 2, 3 , و 4) الملحقة بهذا القانون.
الواردات
تقدر واردات الموازنة العامة والموازنات الملحقة على الوجه التالي:
العام 2019 (ليرة)
الموازنة العامة
الجزء الاول - الواردات العادية
18.782.966.000.000
الجزء الثاني - الواردات الاستثنائية
4.322.608.730.000
مجموع الموازنة العامة
23.105.574.730.000
الموازنات الملحقة
مديرية اليانصيب الوطني
92.000.000.000
المديرية العامة للحبوب والشمندر السكري
31.301.901.000
الاتصالات
2.275.628.125.000
مجموع الموازنات الملحقة
2.398.930.026.000
المجموع العام
25.504.504.756.000
وذلك وفقا للجداول رقم (5، 6، 7 و8) الملحقة بهذا القانون.
إجازة الجباية
يجاز وفقاً لأحكام هذا القانون ولأحكام القوانين النافذة، جباية مختلف الضرائب والرسوم والحاصلات والعائدات المبينة في الجداول رقم ( 5، 6، 7 و 8 ) الملحقة بهذا القانون.
الإجازة بالاقتراض
1- يجاز للحكومة في إطار تمويل استحقاقات اصل الديون، وضمن حدود العجز المقدّر في تنفيذ الموازنة وفي إنفاق الاعتمادات المدوّرة إلى العام 2019 والاعتمادات الإضافية ولتغطية سلف الخزينة المعطاة لمؤسسة كهرباء لبنان وفق ما ورد في المادة 13 من هذا القانون إصدار سندات خزينة بالعملة اللبنانية لآجال قصيرة ومتوسطة وطويلة، وذلك بقرارات تصدر عن وزير المالية.
2- تطلع الحكومة مجلس النواب فصلياً على:
- العجز المحقق في تنفيذ الموازنة والخزينة،
- إنفاق الاعتمادات المدورة والإضافية،
- أقساط الديون الداخلية والخارجية التي تم تسديدها،
- نتيجة إصدار سندات الخزينة بالعملة اللبنانية المجاز إصدارها بموجب البند الأول من هذه المادة، كما بالعملات الأجنبية المجازة بقوانين خاصة.
- سلفات الخزينة.
حسابات القروض
1- تفتح للقروض حسابات خزينة خاصة تقيد لها القيم المقبوضة من أصل هذه القروض وتقيد عليها القيم التي تدفع تسديداً للأقساط والسندات المستحقة.
2- تفتح في الموازنة العامة للقروض التي تعقدها الدولة، أو تعقد لحسابها، اعتمادات عقد ودفع.
تطبيق أحكام اتفاقيات الهبات والقروض الخارجية على كامل الإنفاق العائد إلى المشاريع الممولة خارجياً
1- يخضع الإنفاق من اتفاقيات الهبات النقدية والقروض الخارجية التي تعقد مع مختلف الإدارات والمؤسسات العامة والبلديات بعد إقرارها بموجب مراسيم صادرة عن مجلس الوزراء أو قوانين صادرة عن المجلس النيابي سواء أكان هذا الإنفاق من الجزء المحلي أم من الجزء الأجنبي لرقابة ديوان المحاسبة حسب الأصول، ويجب أن لا يتعارض تطبيق الأحكام المنصوص عليها في الاتفاقيات والمراسيم المتعلقة بالهبات النقدية في أي حال من الأحوال مع قيد الهبات النقدية وفقا للأصول في الموازنة.
2- يجري تحويل الأموال الواردة من الجهات الواهبة إلى الإدارات العامة عبر وزارة المالية. تفتح وزارة المالية طيلة مدة تنفيذ المشروع، وبعد صدور مرسوم قبول الهبة الاعتمادات اللازمة لها والمدرجة فيه وذلك مرة واحدة أو تباعاً في موازنة السنة المالية الجارية وفي موازنات السنوات المالية اللاحقة وذلك بحسب القيمة النقدية المحولة في كل سنة مالية من قبل الجهات الواهبة إلى حساب التبرعات والهبات العائد للخزينة اللبنانية.
3- لا تطبق أحكام الفقرة الثانية من المادة 27 من مشروع القانون الموضوع موضع التنفيذ بموجب المرسوم رقم 14969 الصادر بتاريخ 30/12/1963 على الاعتمادات الإضافية المتعلقة بالهبات النقدية حيث يمكن نقل هذه الاعتمادات من بند إلى آخر بقرار من الوزير المختص ووزير المالية بعد تأشير المراقب المركزي لعقد النفقات، وبعد أن تثبت الإدارة المعنية رغبة الجهة الواهبة بإجراء هذا النقل.
4- تطبق أحكام المادة 104 من مشروع القانون الموضوع موضع التنفيذ بموجب المرسوم رقم 14969 تاريخ 30/12/1963 وتعديلاته (قانون المحاسبة العمومية) على السلفات المالية الطارئة المعطاة لدفع النفقات الممولة من الهبات النقدية ويمكن تدوير الاعتمادات المحجوزة للسلفات المالية الطارئة والمتعلقة بالهبات المعطاة خلال سنة مالية معينة لتأدية موجبات يتعدى تنفيذها السنة لدفع النفقات الممولة من الهبات النقدية لحين انتهاء تنفيذ الأعمال المتعلقة بالهبة، إلى موازنات السنوات المالية اللاحقة.
5- يتم تدوير أرصدة الاعتمادات كافة غير المعقودة الممولة من الهبات النقدية إلى موازنات السنين اللاحقة.
فتح الاعتمادات الاستثنائية
تنفيذاً لأحكام المادة 85 من الدستور، يمكن لرئيس الجمهورية، إذا دعت ظروف طارئة لنفقات مستعجلة، أن يتخذ مرسوماً بناءً على قرار صادر عن مجلس الوزراء، بفتح اعتمادات استثنائية أو إضافية أو بنقل اعتمادات في موازنة العام 2019، على أن لا تتجاوز هذه الاعتمادات مائة مليار ليرة لبنانية، ويجب أن تعرض هذه التدابير على موافقة المجلس النيابي في أول عقد يلتئم فيه بعد ذلك.
إجازة نقل الاعتمادات
1- يجاز النقل في احتياطي الموازنة العامة من بند إلى آخر ضمن هذا الاحتياطي بقرار من مجلس الوزراء بناءً على اقتراح وزير المالية. ويطبق هذا التدبير على احتياطي كل موازنة ملحقة.
2- يجاز نقل الاعتمادات المخصصة لرواتب الفائض من الموظفين والمتعاقدين والأجراء والمتعاملين في الإدارات العامة المقترن بموافقة مجلس الخدمة المدنية من الإدارة المنقول منها إلى الإدارة المنقول إليها.
يتم النقل بقرار من وزير المالية بعد تأشير المراقب المركزي لعقد النفقات.
3- يجاز نقل الاعتمادات الملحوظة في موازنة وزارة الداخلية والبلديات – الدوائر الإدارية – المخصصة لهيئة إدارة السير والآليات والمركبات إلى موازنة الهيئة المذكورة بعد صدور الأنظمة الخاصة بها، بقرار من وزير المالية، بعد تأشير المراقب المركزي لعقد النفقات.
4- يجاز نقل الاعتمادات الملحوظة في تنسيب "محروقات سائلة" لصالح الأجهزة العسكرية في موازنة وزارة الداخلية والبلديات إلى التنسيب المماثل في الفصول الأخرى وذلك بقرار من وزير الداخلية والبلديات بعد تأشير المراقب المركزي لعقد النفقات.
لحظ اعتمادات لدعم فوائد القروض الاستثمارية
تلحظ في الموازنة العامة (وزارة المالية – مديرية المالية العامة) الاعتمادات المطلوبة لدعم فوائد القروض الاستثمارية (زراعية، صناعية، سياحية، وتكنولوجية ومعلوماتية وبيئية) وهوامش الأرباح على هذه القروض فيما يتعلق بالمصارف الإسلامية.
تحدد أصول وشروط الاستفادة من الفوائد المدعومة، وهوامش الأرباح على هذه القروض فيما يتعلق بالمصارف الإسلامية بموجب نظام خاص يصدر بمرسوم يتخذ في مجلس الوزراء بناءً على اقتراح وزير المالية وبعد استطلاع رأي حاكم مصرف لبنان، ويخضع الإنفاق للأصول المنصوص عليها في قانون المحاسبة العمومية.
أما فيما يتعلق بالقروض المدعومة من أموال مصرف لبنان الخاصة أو أموال الاحتياط لديه فيعود لمجلس الوزراء أن يصدر قراراً بالأولويات القطاعية للاستفادة من الدعم وشروطه وذلك باقتراح من وزيري المالية والاقتصاد والتجارة بعد استطلاع رأي حاكم مصرف لبنان.
اعتمادات المعالجة الصحية
توزع بمرسوم يتخذ في مجلس الوزراء، بناءً على اقتراح الوزير المختص ووزير المالية معاً، الاعتمادات المرصدة بصورة إجمالية في مختلف أبواب الموازنة العامة المخصصة للمعالجة في المؤسسات والمستشفيات الخاصة والحكومية والعقود مع الأطباء في القطاع الخاص.
اقتطاع حصة من الإيرادات المحصلة لصالح البلديات للقرى التي ليس فيها بلديات
تقتطع وزارة المالية من الإيرادات المحصلة لصالح البلديات، قبل توزيعها، مبلغ ستة مليارات ليرة، تخصص للإنارة والأشغال والتنظيفات في القرى التي ليس فيها بلديات (بدلات طاقة وصيانة وتجهيزات وتنظيفات) بواسطة وزارة الداخلية والبلديات. توزع الإيرادات بمرسوم بناءً على اقتراح وزيري المالية والداخلية والبلديات، على أن يشمل المرسوم جميع القرى التي ليس فيها بلديات.
إعطاء مؤسسة كهرباء لبنان سلفة خزينة ومعالجة مسألة الديون المتراكمة
تعطى مؤسسة كهرباء لبنان سلفة خزينة طويلة الأجل بقيمة 1306 مليار ل.ل. (ألف وثلاثمائة وستة مليارات ليرة لبنانية) تضاف إلى السلفة المعطاة بموجب القانون رقم 114 تاريخ 22/3/2019 بقيمة 794 مليار ل.ل. و إلى السلفة المعطاة بموجب المرسوم رقم 4341 تاريخ 12/2/2019 بقيمة 400 مليار ل.ل. أي ما مجموعه 2.500 مليار ليرة (ألفان وخمسمائة مليار ليرة لبنانية)، لتسديد عجز شراء المحروقات وتسديد فوائد وأقساط القروض لصالح مؤسسة كهرباء لبنان، على أن تؤدى السلفة بأمر من محتسب المالية المركزي بعد موافقة وزير المالية وتسدد نقداً وعلى أن يعتبر مجرد استعمال الجهة المستلفة لهذه السلفة إقراراً منها بالقدرة على التسديد وفق الأسس المنصوص عليها في هذه المادة.
لا يجوز لمؤسسة كهرباء لبنان وعلى مسؤوليتها أن تستعمل السلفة أو أي جزء منها في غير الغاية التي أعطيت من أجلها.
تحدد كيفية تسديد هذه السلفة وفق الأحكام الواردة في المادة 13 من القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات الملحقة لعام 2018).
تعديل قوانين البرامج
يعدل برنامج اعتمادات الدفع في كل من قوانين البرامج المبينة أدناه وفقاً لما يلي:
1- قانون برنامج لرئاسة مجلس الوزراء
- قانون برنامج لترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت (اليسار)
المادة التاسعة والعشرون من القانون رقم 326 تاريخ 28/6/2001 (موازنة 2001) وتعديلاتها (ترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت)، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2019
2020
2021
5
50.5
45
مليار ليرة
بدلاً من:
2019
2020
50
50.5
مليار ليرة
(والباقي دون تعديل).
قانون برنامج لتشييد أبنية للإدارات العامة في سبيل استغناء الدولة وإداراتها الرسمية عن أعباء وأكلاف استئجار المباني والإنشاءات التي تشغلها كمراكز ومكاتب لها
المادة السادسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) قانون برنامج لتشييد أبنية للإدارات العامة في سبيل استغناء الدولة وإداراتها الرسمية عن أعباء وأكلاف استئجار المباني والإنشاءات التي تشغلها كمراكز ومكاتب لها. بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2019
2020
2021
2022
2023
-
200
165
275
100
مليار ليرة
بدلاً من:
2019
2020
2021
2022
200
200
165
175
مليار ليرة
(والباقي دون تعديل).
2- قانون برنامج في وزارة المالية:
- أعمال التحديد والتحرير والكيل والمسح ووضع الخرائط النهائية في جميع الأراضي اللبنانية
المادة الثانية والعشرون من القانون رقم 392 تاريخ 8/2/2002 (موازنة 2002) وتعديلاتها, قانون برنامج لأعمال التحديد والتحرير (مصلحة المساحة), لا سيما المادة الخامسة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2019
2020
-
5
مليار ليرة
بدلاً من:
2019
5
مليار ليرة
(والباقي دون تعديل).
- قانون برنامج لإنشاء أبنية وزارة المالية ولتنفيذ مشروع إنشاء المبنى الموحد لإدارة الجمارك في حرم مرفأ بيروت
المادة السادسة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) وتعديلاتها لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) الفقرة 2 تعديل قوانين البرامج الجديدة، النبذة "أ" قانون برنامج في وزارة المالية:
1- قانون برنامج لإنشاء أبنية وزارة المالية ولتنفيذ مشروع إنشاء المبنى الموحد لإدارة الجمارك في حرم مرفأ بيروت
بحيث يصبح:
قانون برنامج لإنشاء أبنية وزارة المالية (مديرية المالية العامة والمديرية العامة للشؤون العقارية) ولتنفيذ مشروع إنشاء المبنى الموحد لإدارة الجمارك في حرم مرفأ بيروت.
بدلاً من:
قانون برنامج لإنشاء أبنية وزارة المالية ولتنفيذ مشروع إنشاء المبنى الموحد لإدارة الجمارك في حرم مرفأ بيروت.
والباقي دون تعديل.
كما يوزع رصيد اعتمادات الدفع على الشكل التالي:
- مساهمة لمجلس الإنماء والاعمار لإنشاء أبنية لوزارة المالية:
ليصبح:
2019
2020
2021
2022
12
13
1.5
2.5
مليار ليرة
بدلاً من:
2019
2020
2021
14.5
13
1.5
مليار ليرة
(والباقي دون تعديل).
- مساهمة لمجلس الإنماء والاعمار لإنشاء المبنى الموحد لإدارة الجمارك في حرم مرفأ بيروت:
ليصبح:
2019
2020
2021
2022
7
6
9
7.140
مليار ليرة
بدلا من:
2019
2020
2021
14.140
6
9
مليار ليرة
(والباقي دون تعديل).
3- قانون برنامج في وزارة الأشغال العامة والنقل:
- قانون برنامج لأعمال الضم والفرز – الإسكان والتنظيم المدني:
المادة العشرون من القانون رقم 622 تاريخ 7/3/1997 (موازنة 1997) المعدلة بالمادة الخامسة من القانون رقم 173 تاريخ 14/2/2000 (موازنة 2000) (قانون برنامج لأعمال الضم والفرز – الإسكان والتنظيم المدني) وتعديلاته، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2019
2020
2021
2022
2023
-
15
7
10
5
مليار ليرة
بدلاً من:
2019
2020
2021
15
15
7
مليار ليرة
(والباقي دون تعديل).
- قانون برنامج لطريق السلطانية – صيدا:
المادة الثامنة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لتوسيع وتأهيل طريق السلطانية – صيدا بما فيها الاستملاك وتعديلاته، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2019
2020
2021
-
5
13.5
مليار ليرة
بدلاً من:
2019
2020
13.5
5
مليار ليرة
(والباقي دون تعديل).
- قانون برنامج لمشروع إنشاء معهد العلوم البحرية والتكنولوجيا (MARSATI) في البترون ومبنى للمديرية العامة للنقل البري والبحري
المادة الثانية والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لمشروع إنشاء معهد العلوم البحرية والتكنولوجيا ومبنى للمديرية العامة للنقل البري والبحري، بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
(بآلاف الليرات)
2019
2020
2021
-
9.500.000
4.285.773
بدلاً من:
(بآلاف الليرات)
2019
2020
4.285.773
9.500.000
والباقي دون تعديل).
- قانون برنامج لإنشاء مرفأ سياحي في خليج جونية
المادة الحادية والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لإنشاء مرفأ سياحي في خليج جونيه البالغ 60 مليار ل.ل. وتعديلاته، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
(بآلاف الليرات)
التنسيب
2019
2020
2021
انشاءات اخرى
1/9/227/4522/130/9/3
12.552.711
12.958.860
2.347.289
نفقات دروس واستشارات ومراقبة للانشاءات
2/1/229/4522/130/9/3
600.000
-
0
بدلاً من:
(بآلاف الليرات)
التنسيب
2019
2020
انشاءات اخرى
1/9/227/4522/130/9/3
15.500.000
12.958.860
نفقات دروس واستشارات ومراقبة للانشاءات
2/1/229/4522/130/9/3
0
0
(والباقي دون تعديل).
- قانون برنامج لتنفيذ طريق القديسين – جبيل – البترون (بما فيه الاستملاك)
المادة التاسعة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لتنفيذ طريق القديسين – جبيل – البترون (بما فيه الاستملاك) وتعديلاته، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2019
2020
2021
-
15
5
مليار ليرة
بدلاً من:
2019
2020
9
11
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لاستكمال تنفيذ طريق كفر رمان – مرجعيون (بما فيه الاستملاك)
المادة العشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لاستكمال تنفيذ طريق كفر رمان – مرجعيون (بما فيه الاستملاك) وتعديلاته، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
(بآلاف الليرات)
2019
2020
2021
21.128.293
14.500.000
621.707
بدلاً من:
2019
2020
21.750
14,5
مليار ليرة
(والباقي دون تعديل).
- قانون برنامج لاستكمال وتأهيل طريق التوفيقية - رأس بعلبك – القاع
المادة الثالثة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لاستكمال وتأهيل طريق التوفيقية – رأس بعلبك - القاع وتعديلاته، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
(بآلاف الليرات)
2019
2020
2021
2022
2023
13.308.146
10.000.000
10.000.000
5.000.000
1.691.854
بدلاً من:
(بآلاف الليرات)
2019
2020
2021
2022
15.000.000
10.000.000
10.000.000
5.000.000
(والباقي دون تعديل).
4- قانون برنامج في وزارة الدفاع الوطني:
- قانون برنامج لتحقيق عتاد وتجهيزات وبنى تحتية ملحة لصالح الجيش
القانون رقم 30 تاريخ 24/11/2015 (الإجازة للحكومة عقد نفقات من أجل تحقيق عتاد وتجهيزات وبنى تحتية ملحة لصالح الجيش) وتعديلاته، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
- قانون برنامج لإزالة القنابل العنقودية:
المادة الخامسة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) قانون برنامج لإزالة القنابل العنقودية وتعديلاته، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2019
2020
2021
2022
5
10
20
7.5
مليار ليرة
بدلاً من:
2019
2020
2021
12,5
10
20
مليار ليرة
(والباقي دون تعديل).
5- قانون برنامج في وزارة التربية والتعليم العالي
- قانون برنامج لأبنية الجامعة اللبنانية
المادة الثانية والعشرون من القانون رقم 286 تاريخ 12/2/1994 (موازنة 1994) وتعديلاتها (قانون برنامج لأبنية الجامعة اللبنانية)، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2019
2020
0
22
مليار ليرة
بدلاً من:
2019
22
مليار ليرة
(والباقي دون تعديل).
- قانون برنامج لإنشاء نظام اتصالات معلوماتية بين المدارس الرسمية والإدارة المركزية لوزارة التربية والتعليم العالي
المادة السادسة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) قانون برنامج لإنشاء نظام اتصالات معلوماتية بين المدارس الرسمية والإدارة المركزية لوزارة التربية والتعليم العالي، بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
التنسيب
2019
2020
2021
2022
تجهيزات للمعلوماتية
1/3/226/981/11811/3
-
3.5
3.5
3.5
مليار ليرة
صيانة تجهيزات للمعلوماتية
1/7/228/981/118/11/3
-
0.5
0.5
0.5
مليار ليرة
بدلاً من:
التنسيب
2019
2020
2021
تجهيزات للمعلوماتية
1/3/226/981/118/11/3
3.5
3.5
3.5
مليار ليرة
صيانة تجهيزات للمعلوماتية
1/7/228/981/118/11/3
0.5
0.5
0.5
مليار ليرة
(والباقي دون تعديل).
- قانون برنامج لإنشاء وتجهيز أبنية مدرسية لوزارة التربية والتعليم العالي
المادة السابعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لإنشاء وتجهيز أبنية مدرسية لوزارة التربية والتعليم العالي، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
6- قانون برنامج في وزارة الطاقة والمياه:
- قانون برنامج للأشغال المائية والكهربائية في مختلف المناطق
المادة الثانية والعشرون من القانون رقم 326 تاريخ 28/6/2001 (موازنة 2001) وتعديلاتها، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) توزع اعتمادات رصيد برنامج الدفع لقانون برنامج للأشغال المائية والكهربائية في مختلف المناطق على الشكل التالي:
ليصبح:
7- قانون برنامج في وزارة الاتصالات:
- قانون برنامج لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة
المادة التاسعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018)، بحيث يوزع رصيد اعتمادات برنامج الدفع لقانون برنامج لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة، وفقاً لما يلي:
ليصبح:
2019
2020
2021
0
100
125
مليار ليرة
بدلاً من:
2019
2020
150
75
مليار ليرة
(والباقي دون تعديل).
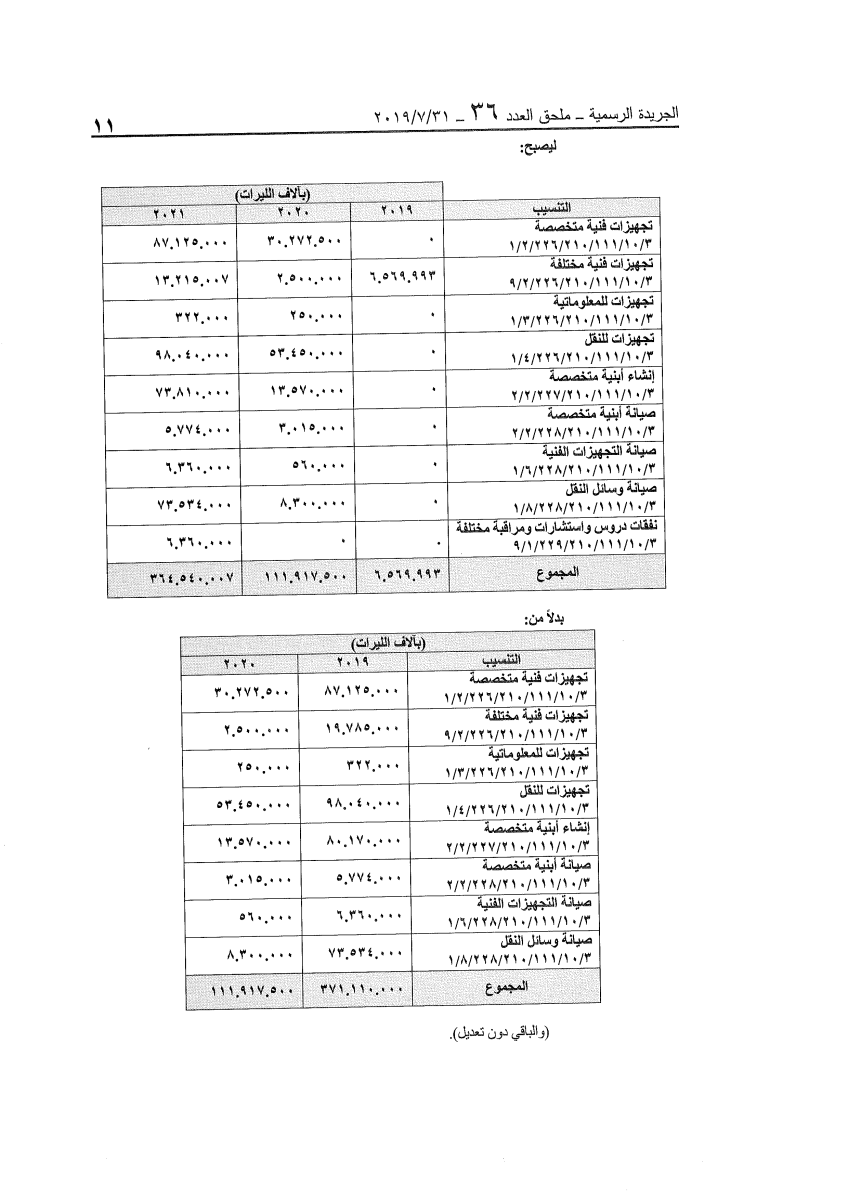
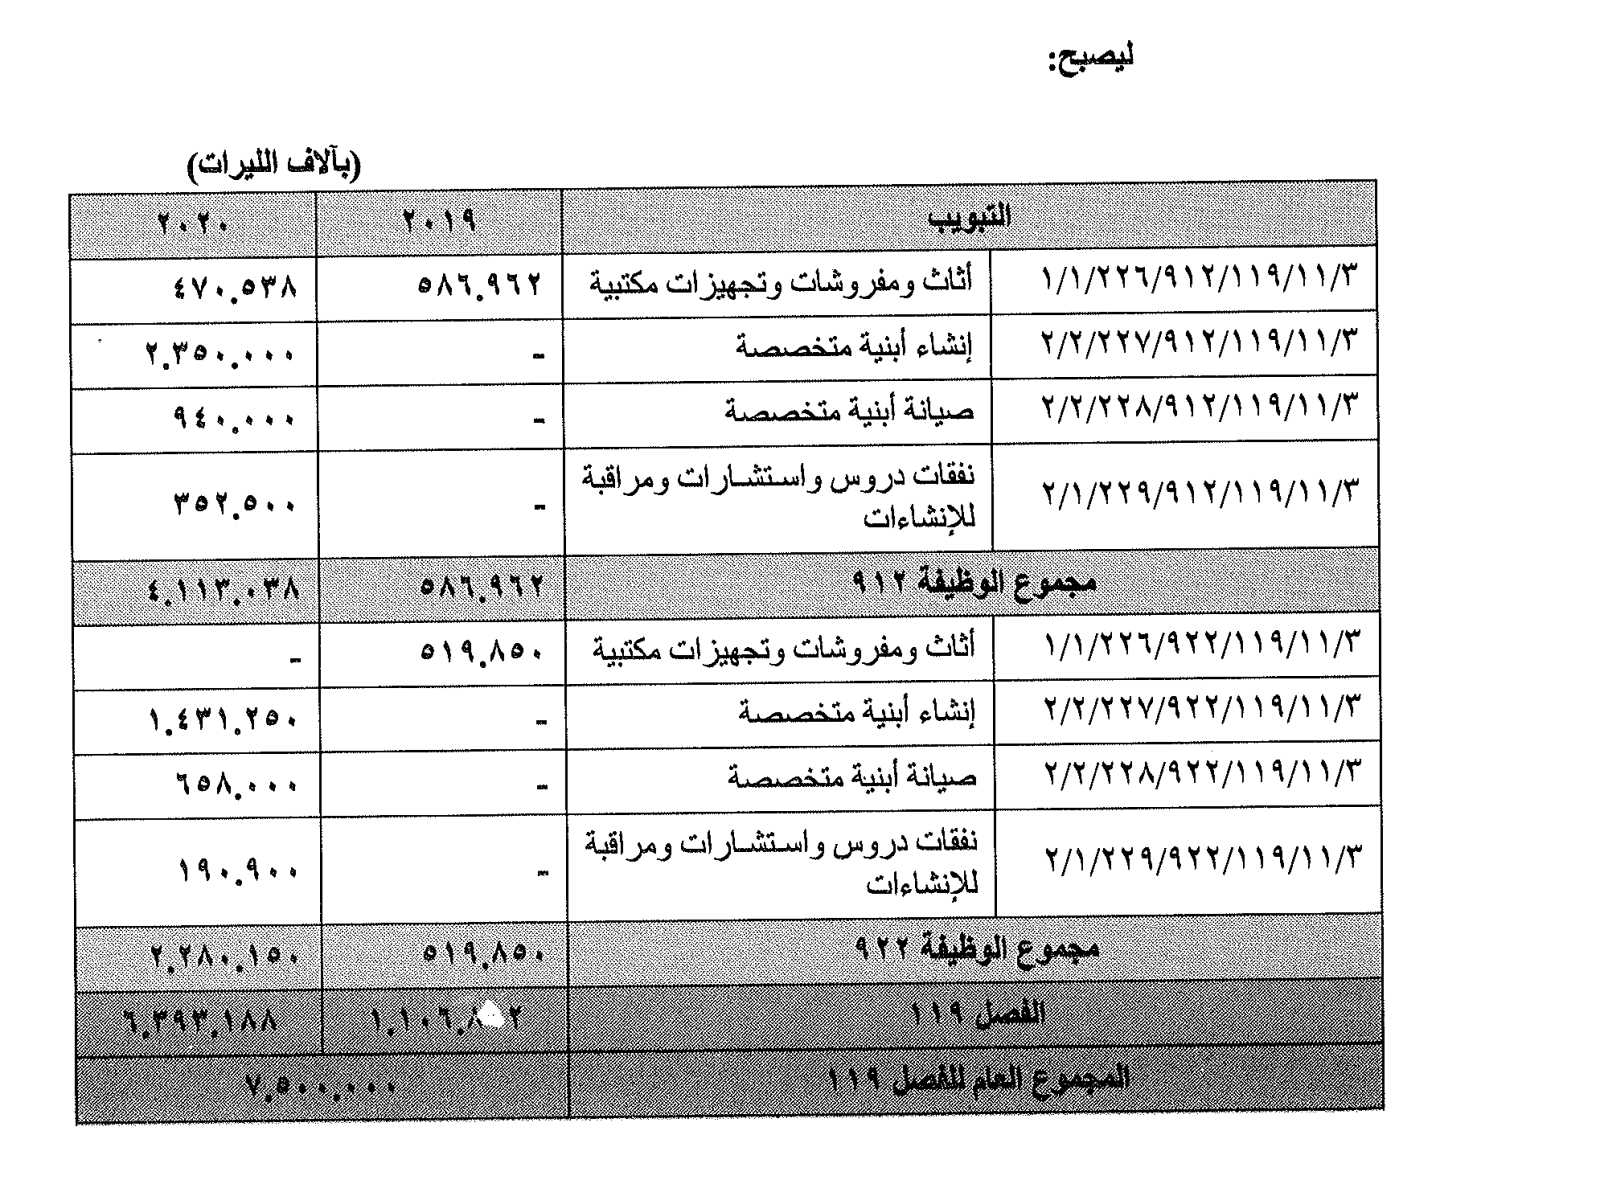
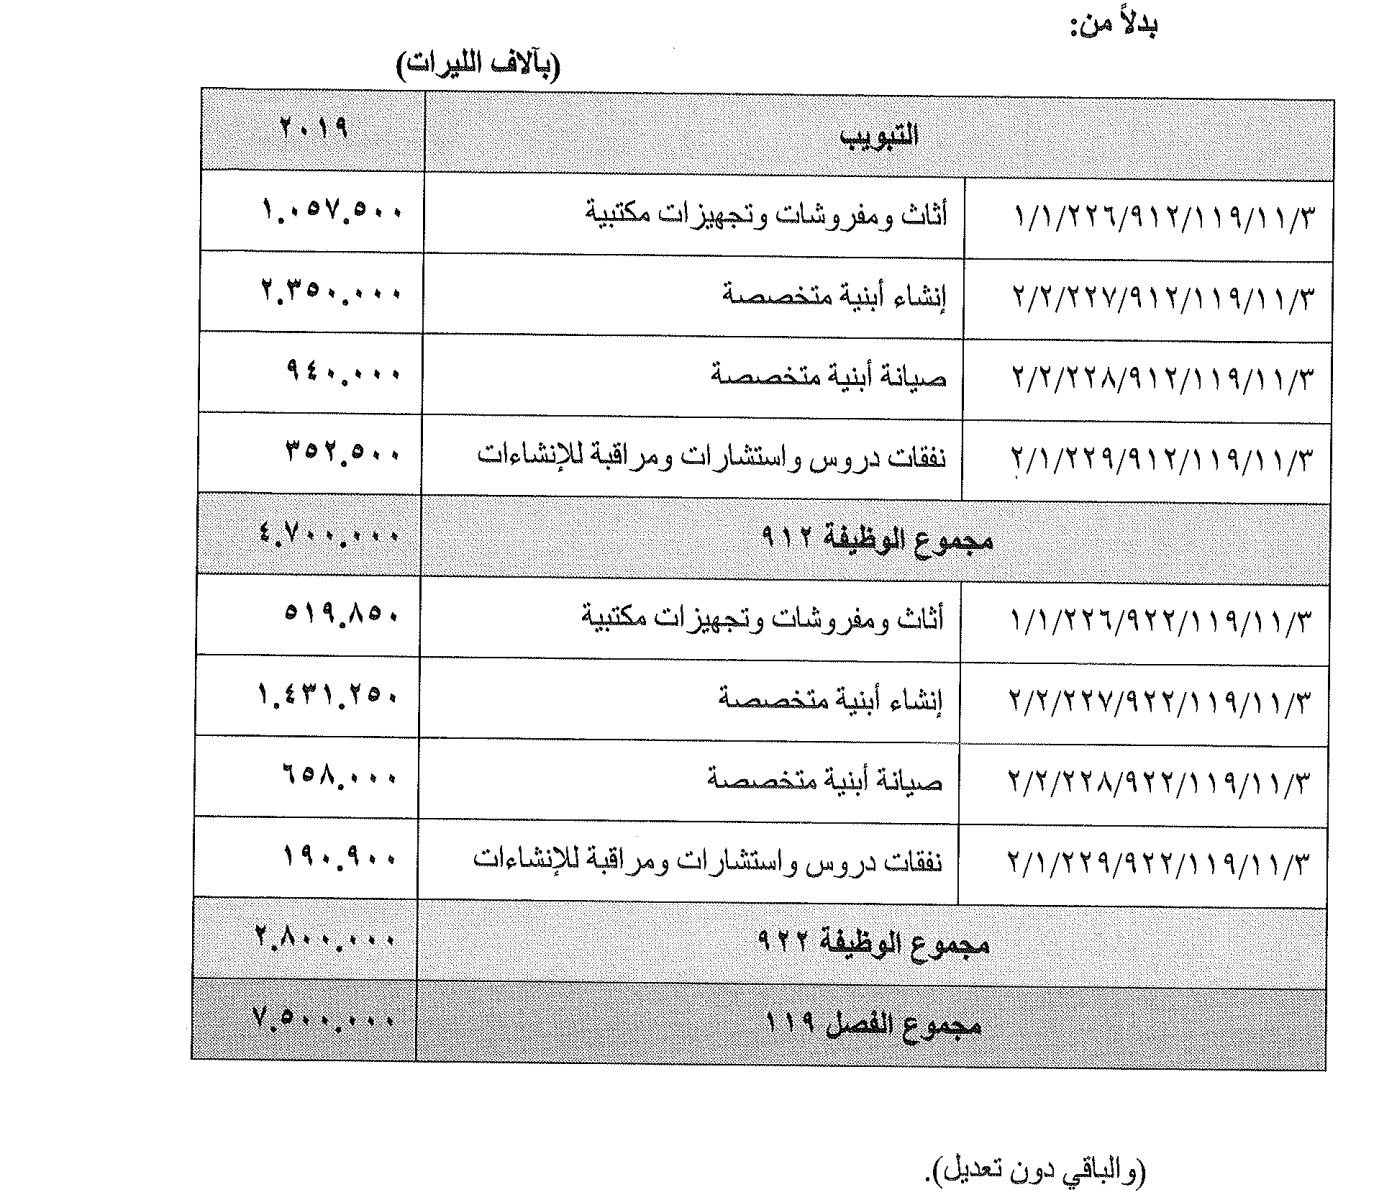
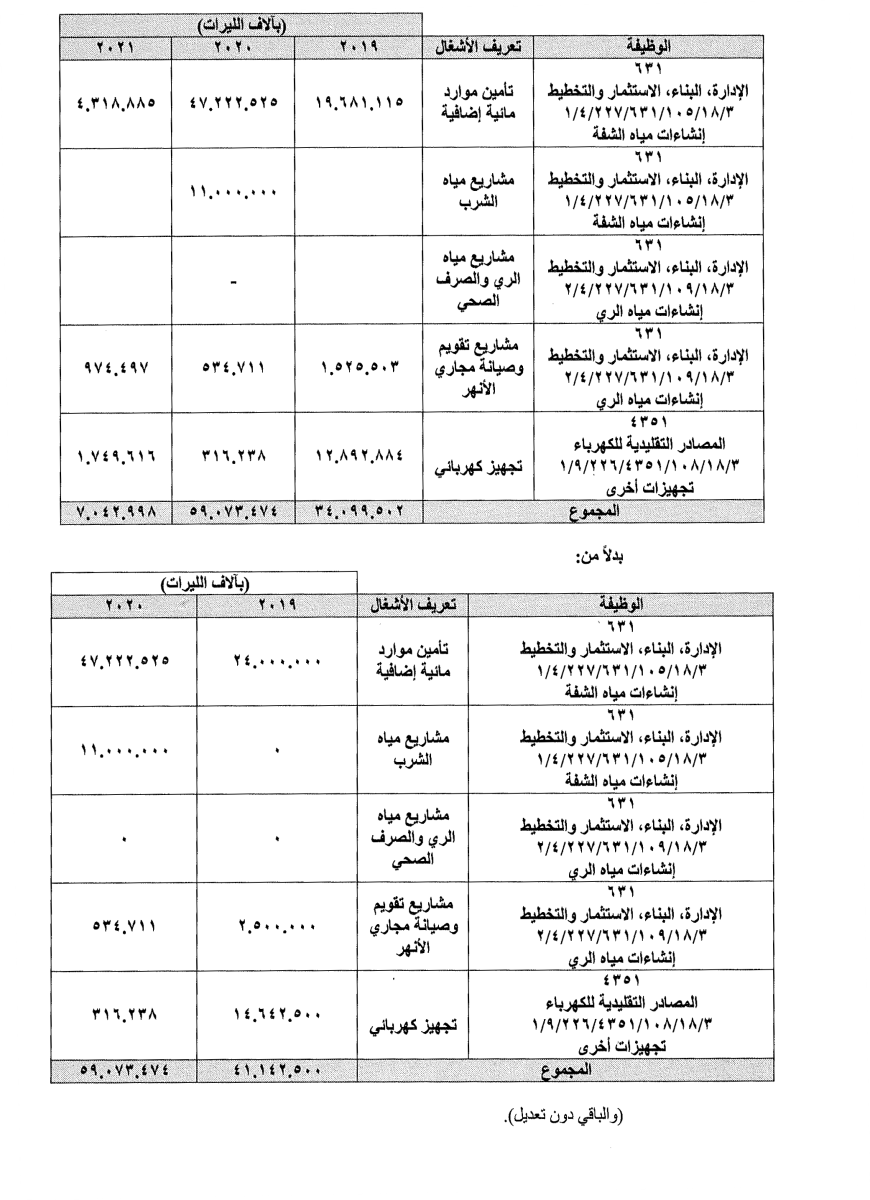
التعديلات على هذه المادة · 1، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
عُدلت جزئياً بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 14, 05/03/2020
تعديل قوانين البرامج:
يعدل برنامج اعتمادات الدفع في كل من قوانين البرامج ادناه وفقا لما يلي:
1 - قانون برنامج لرئاسة مجلس الوزراء.
- قانون برنامج لتشييد ابنية للادارات العامة في سبيل استغناء الدولة وادارتها الرسمية عن اعباء واكلاف استئجار المباني والانشاءات التي تشغلها كمراكز ومكاتب لها.
المادة السادسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) وتعديلاتها لا سيما المادة الرابعة عشرة من قانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) قانون برنامج لتشييد ابنية للادارات العامة في سبيل استغناء الدولة وادارتها الرسمية عن اعباء واكلاف استئجار المباني والانشاءات التي تشغلها كمراكز ومكاتب لها. بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
مليار ليرة
بدلا من:
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت (اليسار).
المادة التاسعة والعشرون من القانون رقم 326 تاريخ 28/6/2001 (موازنة 2001) وتعديلاتها (ترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت)، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
45
50.5
مليار ليرة
بدلا من:
50.5
45
مليار ليرة
(والباقي دون تعديل)
2 - قانون برنامج في وزارة المالية:
- أعمال التحديد والتحرير والكيل والمسح ووضع الخرائط النهائية في جميع الاراضي اللبنانية.
المادة الثانية والعشرون من القانون رقم 392 تاريخ 8/2/2002 (موازنة 2002) وتعديلاتها، قانون برنامج لاعمال التحديد والتحرير (مصلحة المساحة)، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
5
مليار ليرة
بدلا من:
5
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لانشاء ابنية وزارة المالية ولتنفيذ مشروع انشاء المبنى الموحد لادارة الجمارك في حرم مرفأ بيروت
المادة السادسة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) وتعديلاتها لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
مساهمة لمجلس الانماء والاعمار لانشاء ابنية لوزارة المالية:
ليصبح
105
205
13
مليار ليرة
بدلا من:
13
1.5
2.5
مليار ليرة
(والباقي دون تعديل)
- مساهمة لمجلس الانماء والاعمار لانشاء المبنى الموحد لادارة الجمارك في حرم مرفأ بيروت:
ليصبح
9
70140
6
مليار ليرة
بدلا من:
6
9
70140
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لتسديد ديون وتعويضات الاستملاك.
المادة السابعة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) قانون برنامج لتسديد ديون وتعويضات الاستملاك وتعديلاته لا سيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
3 - قانون برنامج في وزارة الاشغال العامة والنقل:
أ - قانون برنامج لاعمال الضم والفرز - الاسكان والتنظيم المدني.
المادة العشرون من القانون رقم 622 تاريخ 7/3/1997 (موازنة 1997) المعدلة بالمادة الخامسة من القانون رقم 173 تاريخ 14/2/2000 (موازنة 2000) (قانون برنامج لاعمال الضم والفرز - الاسكان والتنظيم المدني) وتعديلاته، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
مليار ليرة
بدلا من:
15
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لمشروع انشاء معهد العلوم البحرية والتكنولوجيا (MARSATI) في البترون ومبنى للمديرية العامة للنقل البري والبحري.
المادة الثانية والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لمشروع انشاء معهد العلوم البحرية والتكنولوجيا ومبنى للمديرية العامة للنقل البري والبحري لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019)، بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
- قانون برنامج لانشاء مرفأ سياحي في خليج جونيه.
المادة الحادية والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لانشاء مرفأ سياحي في خليج جونيه البالغ 60 مليار ل.ل. وتعديلاته. لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
- قانون برنامج لاستكمال وتأهيل طريق التوفيقية - رأس بعلبك - القاع.
المادة الثالثة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لاستكمال وتأهيل طريق التوفيقية - رأس بعلبك - القاع وتعديلاته، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
(بآلاف الليرات)
بدلا من:
(بآلاف الليرات)
(والباقي دون تعديل)
- قانون برنامج لاستكمال جزء من اوتوستراد الشمال طرابلس - الحدود الشمالية - قسم البداوي - الحدود الشمالية.
المادة الرابعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لاستكمال جزء من اوتوستراد الشمال طرابلس - الحدود الشمالية، قسم البداوي - الحدود الشمالية وتعديلاته. لا سيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018)، بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
10
5
10
مليار ليرة
بدلا من:
10
10
5
مليار ليرة
(والباقي دون تعديل)
4 - قانون برنامج في وزارة الدفاع الوطني:
- قانون برنامج لتحقيق عتاد وتجهيزات وبنى تحتية ملحة لصالح الجيش
القانون رقم 30 تاريخ 24/11/2015 (الاجازة للحكومة عقد نفقات من اجل تحقيق عتاد وتجهيزات وبنى تحتية ملحة لصالح الجيش) وتعديلاته، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
5 - قانون برنامج في وزارة التربية والتعليم العالي:
- قانون برنامج لابنية الجامعة اللبنانية.
المادة الثانية والعشرون من القانون رقم 286 تاريخ 12/2/1994 (موازنة 1994) وتعديلاتها (قانون برنامج لابنية الجامعة اللبنانية)، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
مليار ليرة
بدلا من:
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لانشاء نظام اتصالات معلوماتية بين المدارس الرسمية والادارة المركزية لوزارة التربية والتعليم العالي
المادة السادسة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) قانون برنامج لانشاء نظام اتصالات معلوماتية بين المدارس الرسمية والادارة المركزية لوزارة التربية والتعليم العالي وتعديلاته، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
قانون برنامج لانشاء وتجهيز ابنية مدرسية لوزارة التربية والتعليم العالي.
المادة السابعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لانشاء وتجهيز ابنية مدرسية لوزارة التربية والتعليم العالي، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
6 - قانون برنامج في وزارة الطاقة والمياه:
- قانون برنامج للاشغال المائية والكهربائية في مختلف المناطق.
المادة الثانية والعشرون من القانون رقم 326 تاريخ 28/6/2001 (موازنة 2001) وتعديلاتها، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019 توزع اعتمادات رصيد برنامج الدفع لقانون برنامج للاشغال المائية والكهربائية في مختلف المناطق على الشكل التالي:
- توزيع اعتمادات مخصصة لبعض الوزارات بموجب القانون رقم 63 تاريخ 27/10/2016:
المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) قانون برنامج لتنفيذ بعض المشاريع واعمال الاستملاك العائدة لها في منطقة حوض نهر الليطاني من النبع الى المصب (القانون رقم 63 تاريخ 27/10/2016) بحيث يوزع رصيد اعتمادات الدفع على الوزارات وفقا لما يلي:
- قانون برنامج وزارة الاتصالات:
- قانون برنامج لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة.
المادة التاسعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019)، بحيث يوزع رصيد اعتمادات برنامج الدفع لقانون برنامج لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة، وفقا لما يلي:
ليصبح
مليار ليرة
بدلا من:
مليار ليرة
(والباقي دون تعديل).
تعديل المادة 401 من قانون السير الجديد رقم 243/2012
تُعدل المادة 401 من قانون السير الجديد رقم 243 تاريخ 22/10/2012 وفقاً لما يلي:
يُخصص عشرون بالماية من حاصل كامل غرامات السير المستوفاة لصالح صندوق الاحتياط في قوى الأمن الداخلي.
يُخصص ستة عشر بالماية من حاصل كامل غرامات السير المستوفاة لصالح البلديات، وتوزع هذه المخصصات على البلديات وفقاً للأسس المعتمدة في توزيع مخصصات البلديات من الرسوم المشتركة.
تُقتطع نسبة ثلاثين بالماية من الغرامات المحصّلة من الأحكام القضائية الصادرة وفقاً لأحكام هذا القانون لصالح صندوق تعاضد القضاة. كما تقتطع نسبة عشرين بالماية من الغرامات نفسها لصالح الصندوق التعاوني للمساعدين القضائيين وفقاً لأحكام المادة 131 من المرسوم الاشتراعي رقم 150 تاريخ 16/ 9/1983 المعدّل والمادة 5 من المرسوم الاشتراعي رقم 52 تاريخ 29/7/1983 المعدّل.
يُعمل بهذا التعديل ابتداءً من 1/1/2019.
توزيع غرامات السير
نوع الغرامة
لصالح صندوق الاحتياط في قوى الامن الداخلي
لصالح البلديات
لصالح صندوق تعاضد القضاة
لصالح الصندوق التعاوني للمساعدين القضائيين
لصالح الخزينة
غرامات السير بموجب محاضر ذات طابع او بواسطة الوسم
20%
16%
0%
0%
64%
الغرامات المحصلة من الاحكام القضائية
20%
16%
30%
20%
14%
تعديل بعض الرسوم التي تستوفيها المديرية العامة للأمن العام
تعدل الرسوم التي تستوفيها المديرية العامة للأمن العام وفقاً للجدول التالي:
نوع الرسم
قيمة الرسم ل.ل.
اجازة عرض دعاية تجارية تلفزيونية
350.000
اجازة عمل فنانين (فئة اولى)
700.000
اجازة عمل فنانين (فئة ثانية)
350.000
دخول مرفأ: تصريح شهري مع آلية
25.000
دخول مرفأ: تصريح سنوي مع آلية
250.000
سمة اقامة لغاية 6 اشهر/عدة سفرات
150.000
إمكانية منح إجازة وإقامة عمل لأكثر من سنة
يمكن لوزارة العمل وللمديرية العامة للأمن العام منح إجازة وإقامة عمل للعمال العرب والأجانب لمدة سنة أو سنتين أو ثلاث سنوات على أن يضاعف الرسم قياساً على رسم السنة الواحدة.
(عدلت بموجب قانون نافذ حكما 10 / 2022 )
بالنص التالي.
تفرض على الشركات السياحية التي تستقدم وفودا خارجية عن كل شخص في عهدتها يتخلف عن المغادرة غرامة مالية بقيمة 3.000.000ل.ل. (فقط ثلاثة مليون ليرة لبنانية) تستوفى مباشرة عند المغادرة. ويسمح لباقي اعضاء الوفد السياحي بالمغادرة.
تحدد عند الاقتضاء دقائق تطبيق هذه المادة بقرار مشترك يصدر عن وزير المالية ووزير الداخلية والبلديات بناء على اقتراح مدير عام الامن العام.
لا يوجد مصدر لدينا يحتفظ بهذه الصياغة بالكامل.
بالنص التالي.
تفرض على الشركات السياحية التي تستقدم وفودا خارجية عن كل شخص في عهدتها يتخلف عن المغادرة غرامة مالية بقيمة 3.000.000ل.ل. (فقط ثلاثة مليون ليرة لبنانية) تستوفى مباشرة عند المغادرة. ويسمح لباقي اعضاء الوفد السياحي بالمغادرة.
تحدد عند الاقتضاء دقائق تطبيق هذه المادة بقرار مشترك يصدر عن وزير المالية ووزير الداخلية والبلديات بناء على اقتراح مدير عام الامن العام.
التعديلات على هذه المادة · 1، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
استُبدلت أو أُعيدت صياغتها بموجب قانون نافذ حكما رقم 10 تاريخ 15/11/2022, المادة 78, 15/11/2022
الغاء نص المادة الثامنة عشرة من القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة للعام 2019). المتعلق بفرض غرامة على الشركات السياحية التي تستقدم وفودا خارجية في حال تخلف من في عهدتها عن المغادرة واستبدالها بنص اخر.
يلغى نص المادة الثامنة عشرة من القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة للعام 2019). المتعلق بفرض غرامة على الشركات السياحية التي تستقدم وفودا خارجية في حال تخلف من في عهدتها عن المغادرة. ويستعاض عنها بالنص التالي.
تفرض على الشركات السياحية التي تستقدم وفودا خارجية عن كل شخص في عهدتها يتخلف عن المغادرة غرامة مالية بقيمة 3.000.000ل.ل. (فقط ثلاثة مليون ليرة لبنانية) تستوفى مباشرة عند المغادرة. ويسمح لباقي اعضاء الوفد السياحي بالمغادرة.
تحدد عند الاقتضاء دقائق تطبيق هذه المادة بقرار مشترك يصدر عن وزير المالية ووزير الداخلية والبلديات بناء على اقتراح مدير عام الامن العام.
استحداث بعض الرسوم واستيفاؤها من قبل المديرية العامة للأمن العام
تستحدث الرسوم التالية ويتم استيفاؤها من قبل المديرية العامة للأمن العام:
(ل.ل.)
50.000
فقط خمسون الف ليرة لبنانية
اجازة عن كل اعلان طرقي
50.000
فقط خمسون الف ليرة لبنانية
عن كل معاملة نقل كفيل للعمال الاجانب
200.000
فقط مئتا الف ليرة لبنانية
لقاء منح تصريح سنوي لدخول حرم المرافىء البحرية لكل عميل جمركي
تحدد دقائق تطبيق هذه المادة بقرار من وزير الداخلية والبلديات بناءً على اقتراح مدير عام الأمن العام.
(عدلت بموجب قانون نافذ حكما 10 / 2022 )
تعديل مدة صلاحية جواز السفر اللبناني والرسوم المتوجبة
تعدل المادة العشرون من القانون رقم 144 تاريخ 31/7/2019 (الموازنة العامة والموازنات الملحقة لعام 2019)، مده صلاحية جواز السفر والرسوم المتوجبة عليه بحيث تصبح.:
تعدل المادة 7 من القانون رقم 11/68 تاريخ 8/1/1968 (تنظيم الجوازات السفر اللبنانية) والمادة 4 من القانون رقم 46/88 تاريخ 1/7/1988 وتعديلاتها:
أ- تعدل المادة 7 من القانون رقم 11/68 تاريخ 8/1/1968 (تنظيم الجوازات السفر اللبنانية) بحيث تصبح كالتالي:
يعطي جواز السفر لمدة خمس سنوات او عشر سنوات وفقا لطلب المستدعي. و ببدل لقاء رسم جديد.
ب – تعدل المادة 4 من القانون رقم 46/88 تاريخ 1/7/ وتعديلاتها بحيث تصبح كالتالي:
تحدد رسوم اصدار جواز السفر كما يلي:
نوع الرسم
الرسم المقترح
جواز سفر:
لمدة خمس سنوات
1.000.000 ل.ل.
لمدة عشر سنوات
2.000.000 ل.ل.
لا يوجد مصدر لدينا يحتفظ بهذه الصياغة بالكامل.
تعديل مدة صلاحية جواز السفر اللبناني والرسوم المتوجبة
تعدل المادة العشرون من القانون رقم 144 تاريخ 31/7/2019 (الموازنة العامة والموازنات الملحقة لعام 2019)، مده صلاحية جواز السفر والرسوم المتوجبة عليه بحيث تصبح.:
تعدل المادة 7 من القانون رقم 11/68 تاريخ 8/1/1968 (تنظيم الجوازات السفر اللبنانية) والمادة 4 من القانون رقم 46/88 تاريخ 1/7/1988 وتعديلاتها:
أ- تعدل المادة 7 من القانون رقم 11/68 تاريخ 8/1/1968 (تنظيم الجوازات السفر اللبنانية) بحيث تصبح كالتالي:
يعطي جواز السفر لمدة خمس سنوات او عشر سنوات وفقا لطلب المستدعي. و ببدل لقاء رسم جديد.
ب – تعدل المادة 4 من القانون رقم 46/88 تاريخ 1/7/ وتعديلاتها بحيث تصبح كالتالي:
تحدد رسوم اصدار جواز السفر كما يلي:
نوع الرسم
الرسم المقترح
جواز سفر:
لمدة خمس سنوات
1.000.000 ل.ل.
لمدة عشر سنوات
2.000.000 ل.ل.
التعديلات على هذه المادة · 1، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
استُبدلت أو أُعيدت صياغتها بموجب قانون نافذ حكما رقم 10 تاريخ 15/11/2022, المادة 90, 15/11/2022
تعديل مدة صلاحية جواز السفر اللبناني والرسوم المتوجبة
تعدل المادة العشرون من القانون رقم 144 تاريخ 31/7/2019 (الموازنة العامة والموازنات الملحقة لعام 2019)، مده صلاحية جواز السفر والرسوم المتوجبة عليه بحيث تصبح.:
تعدل المادة 7 من القانون رقم 11/68 تاريخ 8/1/1968 (تنظيم الجوازات السفر اللبنانية) والمادة 4 من القانون رقم 46/88 تاريخ 1/7/1988 وتعديلاتها:
أ- تعدل المادة 7 من القانون رقم 11/68 تاريخ 8/1/1968 (تنظيم الجوازات السفر اللبنانية) بحيث تصبح كالتالي:
يعطي جواز السفر لمدة خمس سنوات او عشر سنوات وفقا لطلب المستدعي. و ببدل لقاء رسم جديد.
ب – تعدل المادة 4 من القانون رقم 46/88 تاريخ 1/7/ وتعديلاتها بحيث تصبح كالتالي:
تحدد رسوم اصدار جواز السفر كما يلي:
نوع الرسم
الرسم المقترح
جواز سفر:
لمدة خمس سنوات
1.000.000 ل.ل.
لمدة عشر سنوات
2.000.000 ل.ل.
إعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات المتوجبة عليها
خلافاً لأي نصٍ آخر، تعفى البلديات واتحادات البلديات والمؤسسات العامة وسائر أشخاص القانون العام من الغرامات كافة المتوجبة عليها الناتجة عن المخالفات المتعلقة بضريبة الرواتب والأجور عن مستخدميها، لا سيما التأخر في التصريح عن تلك الضريبة، أو عن تسديدها للخزينة ضمن المهل القانونية، وعن المخالفات المتعلقة بضريبة المواد 41، 42 و43 من قانون ضريبة الدخل (الضريبة على غير المقيمين) وعن المخالفات المتعلقة برسم الطابع المالي، بما فيها عدم تأدية رسم الطابع المالي المتوجب على المبالغ التي دفعتها للغير والغرامات الناتجة عن إشغالها لأملاك الدولة العامة، شرط أن تقوم ضمن مهلة أقصاها 31/12/2019 بما يلي:
- تسديد جميع الضرائب والرسوم المتوجبة عليها بما فيها تلك التي تعود إلى سنوات سقطت بعامل مرور الزمن، وذلك بالنسبة للضرائب والرسوم التي اقتطعتها أو استوفتها ولم تسددها.
- تسديد جميع الضرائب والرسوم المتوجبة عليها التي تعود إلى سنوات لم تسقط بعامل مرور الزمن، وذلك بالنسبة للضرائب والرسوم التي لم تقتطعها أو تستوفِها.
تمدد لغاية ستة اشهر من تاريخ5/3/2020 المهلة المنصوص عنها في هذه المادة( بموجب قانون نافذ حكما رقم 6 تاريخ 5/3/)2020
التعديلات على هذه المادة · 3، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
مُددت بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 22, 05/03/2020
تمديد المهل المنصوص عليها في عدد من المواد الواردة في قانون موازنة العام 2019:
1 - تمدد لغاية ستة اشهر من تاريخ نشر هذا القانون جميع المهل المنصوص عليها في المواد التالي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: اعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة او البلديات او لاتحادات البلديات او المؤسسات العامة او لسائر اشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الانشاءات.
- المادة التاسعة والعشرون: تنفيذ البيوعات في السجل العقاري.
- المادة الثلاثون: تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على اوامر التحصيل الصادرة عن الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي.
- المادة الثامن والثلاثون: اعطاء مهلة اضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الاربعون: تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
- المادة الحادية والاربعون: اجراء تسوية التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة امام لجان الاعتراضات.
- المادة التاسعة والاربعون: اجراء اعادة تقييم استثنائية للاصول الثابتة للمكلفين بضريبة الدخل والعقارات المشمولة باحكام البند ج من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017.
- المادة الحادية والخمسون: الزام البلديات كل في نطاقها تسليم وزارة المالية كشفا بالاشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح.
- المادة الثامنة والخمسون: رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية في ما يتعلق بالمهلة المحددة لتسديد الرسم عن ما تبقى من سنة 2019 المنصوص عليها في البند الاول.
- المادة الثامنة والستون: اعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة.
- المادة السبعون: فرض ضريبة دخل مقطوعة على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
2- تمدد لغاية 31/12/2020 المهل المنصوص عليها في المادة الساسسة والتسعين من قانون موازنة العام 2019 المتعلقة بوضع لوحات عمومية في التداول.
مُددت بموجب قرار رقم 148 تاريخ 26/03/2021, المادة 2, 01/04/2021
تُمدد لغاية 27/8/2021 ضمنا مهلة الإستفادة من أحكام الـمواد: 21/32/38/39/40/41/49/51/58/68، مـن القانون رقـم 144 تاريخ 31/7/2019 (قانون الـموازنة العامة والـموازنات الـمـلـحـقـة لعام 2019) التي نصت عليها الـمادة الثانية والعشـرون من القانون النافذ حكما رقم 6 تاريخ 3/5/2020 (قانون الـموازنة العامة والـموازنات الـملحقة لعام 2020)، التالي بيانها:
الـمادة 21: إعفاء الـمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات الـمتوجبة عليها عن الـمخالفات الحاصلة قبل 1/8/2019.
الـمادة 32: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية الـمالية العامة في وزارة الـمالية فرضها وجبايتها والـمتوجبة قبل 1/8/2019 والتي لا تستلزم موافقة مجلس الوزراء على التخفيض (دون الـمليار ليرة) وذلك بنسبة 85÷.
الـمادة 38: إعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية الـمالية العامة أي التكاليف التي تم تبليغها الى الـمكلفين ولـم تسدد كاملة قبل 1/8/2019، وغير الـمعترض عليها، أو الـمعترض عليها ورُدت من حيث الشكل، سواء لدى الادارة أو لدى لجان الاعتراضات.
الـمادة 39: إعفاء الـمكلفين الـمعنيين بأحكام الـمادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل عن السنوات 2018 وما قبل.
الـمادة 40: تقسيط دفع الضرائب الـمقتطعة عند الـمنبع والضريبة على القيمة الـمضافة الـمتوجبة لغاية 31/12/2018.
الـمادة 41: إجراء تسوية على التكاليف الـمتعلقة بالضرائب التي تحققها وتحصلها مديرية الـمالية العامة الـمقدمة أمام لجان الاعتراضات والتي يتم البت بها من قبل تلك اللجان لغاية 31/3/2019.
الـمادة 49: إجراء إعادة تقييم استـثـنائية للأصول الثابتة للـمكلفين بضريبة الدخل شرط أن تكون مدرجة في قيود الـمؤسسة بتاريخ سابق لـ 1/1/2019 وللعقارات الـمشمولة بأحكام البند ج من ثالثا من الـمادة 45 من قانون ضريبة الدخل الـمعدلة بموجب الـمادة 13 من القانون رقم 64 تاريخ20/10/2017
الـمادة 51: إلزام البلديات كل في نطاقها تسليم وزارة الـمالية كشفا بالإشغالات الـمسجلة والتي تسجل ضمن نطاقها للشركات والـمؤسسات التجارية والصناعية والـمهنية القائمة ضمن نطاقها، وتزويد وزارة الـمالية بنتيجة الـمسح.
الـمادة 58: رخصة التدخين في الـمؤسسات السياحية التي تستوفي الشروط الصحية والقانونية.
الـمادة 68: إعادة جدولة برامج التقسيط لـمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية الـمالية العامـة والتي تخلف الـمكلفون عن تسديد أقساطها قبل 1/8/2019.
مُددت بموجب قانون رقم 290 تاريخ 12/04/2022, المادة 2, 14/04/2022
تمدّد اعتباراً من 1/4/2022 ولغاية 31/12/2022 جميع المهل المنصوص عليها في المواد الآتي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: إعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة أو البلديات أو لاتحادات البلديات أو المؤسسات العامة أو لسائر أشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الإنشاءات.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على أوامر التحصيل الصادرة عن الإدارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الإجتماعي.
- المادة الثامنة والثلاثون: اعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: إعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الحادية والأربعون: إجراء تسوية على التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة أمام لجان الإعتراضات.
تخفيض بعض الغرامات المترتبة لصالح الدولة أو للبلديات أو لاتحادات البلديات أو للمؤسسات العامة أو لسائر أشخاص القانون العام
باستثناء الغرامات الناتجة عن مخالفات حدّدت القوانين الخاصة بها أحكاما" محددة لتسويتها, والغرامات الناتجة عن معالجة المخالفات على الأملاك العامة البحرية وتلك الناتجة عن مخالفات البناء وتلك المترتبة للصندوق الوطني للضمان الاجتماعي, تخفض بنسبة 85% بصورة استثنائية الغرامات المتوجبة للدولة أو للبلديات أو لاتحادات البلديات أو للمؤسسات العامة أو لسائر أشخاص القانون العام, مهما كانت وسيلة تحصيلها (أمر قبض, أمر تحصيل...)، شرط أن يتم تسديد هذه المتأخرات مع الغرامات المخفضة خلال مهلة أقصاها 31/12/2019.
تمدد لغاية ستة اشهر من تاريخ5/3/2020 المهلة المنصوص عنها في هذه المادة( بموجب قانون نافذ حكما رقم 6 تاريخ 5/3/2020 )
التعديلات على هذه المادة · 2، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
مُددت بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 22, 05/03/2020
تمديد المهل المنصوص عليها في عدد من المواد الواردة في قانون موازنة العام 2019:
1 - تمدد لغاية ستة اشهر من تاريخ نشر هذا القانون جميع المهل المنصوص عليها في المواد التالي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: اعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة او البلديات او لاتحادات البلديات او المؤسسات العامة او لسائر اشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الانشاءات.
- المادة التاسعة والعشرون: تنفيذ البيوعات في السجل العقاري.
- المادة الثلاثون: تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على اوامر التحصيل الصادرة عن الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي.
- المادة الثامن والثلاثون: اعطاء مهلة اضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الاربعون: تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
- المادة الحادية والاربعون: اجراء تسوية التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة امام لجان الاعتراضات.
- المادة التاسعة والاربعون: اجراء اعادة تقييم استثنائية للاصول الثابتة للمكلفين بضريبة الدخل والعقارات المشمولة باحكام البند ج من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017.
- المادة الحادية والخمسون: الزام البلديات كل في نطاقها تسليم وزارة المالية كشفا بالاشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح.
- المادة الثامنة والخمسون: رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية في ما يتعلق بالمهلة المحددة لتسديد الرسم عن ما تبقى من سنة 2019 المنصوص عليها في البند الاول.
- المادة الثامنة والستون: اعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة.
- المادة السبعون: فرض ضريبة دخل مقطوعة على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
2- تمدد لغاية 31/12/2020 المهل المنصوص عليها في المادة الساسسة والتسعين من قانون موازنة العام 2019 المتعلقة بوضع لوحات عمومية في التداول.
مُددت بموجب قانون رقم 290 تاريخ 12/04/2022, المادة 2, 14/04/2022
تمدّد اعتباراً من 1/4/2022 ولغاية 31/12/2022 جميع المهل المنصوص عليها في المواد الآتي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: إعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة أو البلديات أو لاتحادات البلديات أو المؤسسات العامة أو لسائر أشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الإنشاءات.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على أوامر التحصيل الصادرة عن الإدارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الإجتماعي.
- المادة الثامنة والثلاثون: اعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: إعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الحادية والأربعون: إجراء تسوية على التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة أمام لجان الإعتراضات.
تعديل المادة 58 من قانون ضريبة الدخل
أ- حدد معدل الضريبة بالنسبة للرواتب والأجور ومعاشات التقاعد كما يأتي:
- 2% (اثنان بالمئة) عن قسم الواردات الصافية الخاضعة للضريبة الذي لا يتجاوز /6.000.000/ ل.ل. ستة ملايين ليرة لبنانية. ويخفض هذا المعدل إلى النصف من أساس معاشات التقاعد وما يماثلها.
- 4% (أربعة بالمئة) عن قسم الواردات الصافية الخاضعة للضريبة الذي يزيد عن /6.000.000/ل.ل. ستة ملايين ليرة لبنانية ولا يتجاوز (15.000.000) ل.ل. خمسة عشر مليون ليرة لبنانية. ويخفض هذا المعدل إلى النصف من أساس معاشات التقاعد وما يماثلها.
- 7% (سبعة بالمئة) عن قسم الواردات الصافية الخاضعة للضريبة الذي يزيد عن /15.000.000/ ل.ل. خمسة عشر مليون ليرة لبنانية ولا يتجاوز /30.000.000/ل.ل. ثلاثين مليون ليرة لبنانية. ويخفض هذا المعدل إلى النصف من أساس معاشات التقاعد وما يماثلها.
- 11% (أحد عشر بالمئة) عن قسم الواردات الصافية الخاضعة للضريبة الذي يزيد عن /30.000.000/ ل.ل. ثلاثين مليون ليرة لبنانية ولا يتجاوز /60.000.000/ ل.ل. ستين مليون ليرة لبنانية. ويخفض هذا المعدل إلى النصف من أساس معاشات التقاعد وما يماثلها.
- 15% (خمسة عشر بالمئة) عن قسم الواردات الصافية الخاضعة للضريبة الذي يزيد عن /60.000.000/ ل.ل. ستين مليون ليرة ولا يتجاوز /120.000.000/ ل.ل. ماية وعشرون مليون ليرة لبنانية. ويخفض هذا المعدل إلى النصف من أساس معاشات التقاعد وما يماثلها.
- 20% (عشرون بالمئة) عن قسم الواردات الصافية الخاضعة للضريبة الذي يزيد عن /120.000.000/ل.ل. ماية وعشرين مليون ليرة لبنانية ولا يتجاوز /225.000.000/ ل.ل. مايتان وخمسة وعشرون مليون ليرة لبنانية. ويخفض هذا المعدل إلى النصف من أساس معاشات التقاعد وما يماثلها.
- 25% (خمسة وعشرون بالمئة) عن قسم الواردات الصافية الخاضعة للضريبة الذي يزيد عن /225.000.000/ ل.ل. مايتان وخمسة وعشرون مليون ليرة. ويخفض هذا المعدل إلى النصف من أساس معاشات التقاعد وما يماثلها.
ب- يطبق هذا النص اعتباراً من 01/8/2019.
نص مرتبط:تحديد دقائق تطبيق المواد 23، 47 و48 من القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019)
تعديل المادة 32 من المرسوم الاشتراعي رقم 144 تاريخ 12/6/1959 وتعديلاته (قانون ضريبة الدخل)
تعدل المادة 32 من المرسوم الاشتراعي رقم 144 تاريخ 12/6/1959 وتعديلاته (قانون ضريبة الدخل) بحيث تصبح كما يلي:
حدد معدل الضريبة على أرباح المهن التجارية والصناعية وغير التجارية على الصورة التالية:
- 4% (أربعة بالمئة) عن القسم الخاضع للضريبة الذي لا يتجاوز /9.000.000/ل.ل. تسعة ملايين ليرة.
- 7% (سبعة بالمئة) عن القسم الخاضع للضريبة الذي يزيد عن /9.000.000/ل.ل. تسعة ملايين ليرة ولا يتجاوز /24.000.000/ل.ل. اربعة وعشرين مليون ليرة.
- 12% (اثنا عشر بالمئة) عن القسم الخاضع للضريبة الذي يزيد عن /24.000.000/ ل.ل. أربعة وعشرين مليون ليرة ولا يتجاوز /54.000.000/ ل.ل. أربعة وخمسين مليون ليرة.
- 16% (ستة عشر بالمئة) عن القسم الخاضع للضريبة الذي يزيد عن /54.000.000/ ل.ل. اربعة وخمسين مليون ليرة ولا يتجاوز /104.000.000/ل.ل. ماية وأربعة ملايين ليرة.
- 21% (واحد وعشرين بالمئة ) عن القسم الخاضع للضريبة الذي يزيد عن /104.000.000/ ل.ل. ماية وأربعة ملايين ليرة ولا يتجاوز /225.000.000/ل.ل. مايتان وخمسة وعشرون مليون ليرة.
- 25% (خمسة وعشرون بالمئة) عن القسم الخاضع للضريبة الذي يزيد عن/225.000.000/ ل.ل. مايتان وخمسة وعشرون مليون ليرة.
أما أرباح شركات الأموال (الشركات المغفلة- الشركات المحدودة المسؤولية- شركات التوصية بالأسهم بالنسبة للشركاء الموصين) فتخضع لضريبة نسبية قدرها 17% (سبعة عشرة بالمئة).
عند حساب الضريبة يترك من الربح الخاضع لها ما كان دون الألف ليرة. ولا تضاف أية علاوة على أصل الضريبة.
يطبق هذا النص اعتباراً من أعمال العام 2019.
إلغاء الإعفاءات من الرسوم الجمركية
تلغى الإعفاءات من الرسوم الجمركية الممنوحة قبل صدور هذا القانون ويشمل الإلغاء الإعفاءات من الحد الأدنى ومن رسم الاستهلاك الداخلي سواء وردت في قانون الجمارك أو في غيره من القوانين والأنظمة.
يستثنى من الإلغاء:
أ . السلع التي تنص الاتفاقيات والمعاهدات المعقودة بين لبنان وسائر الأطراف على إفادتها من الإعفاء الكامل أو الجزئي.
ب. الآلات والمواد الأولية المستعملة في الزراعة والصناعة، والآليات والتجهيزات المستعملة من ذوي الاحتياجات الخاصة، ضمن القواعد المنصوص عليها في القوانين التي ترعى هذه الإعفاءات.
ج. السيارات الجديدة غير الملوثة للبيئة سواء تعمل على الكهرباء (EV) أو السيارات الهجينة Hybride)) وفقاً لأحكام المادة 55 من القانون رقم 79 تاريخ 18/4/2018.
د. الإعفاءات من الرسوم الجمركية المنصوص عليها في القانون 57/2017 (الأحكام الضريبية المتعلقة بالأنشطة البترولية وفقاً للقانون 132 تاريخ 24/8/2010.
ه. السلع التي يُثبت للجمارك أنها شحنت مباشرة إلى لبنان قبل نشر هذا القانون، على أن يحدد المجلس الأعلى للجمارك بعد استطلاع رأي مدير الجمارك العام آليات تطبيق هذه الفقرة.
إلغاء بعض الإعفاءات على رسوم السير والتسجيل
خلافاً لأي نص آخر، تُلغى الإعفاءات الممنوحة لبعض الأشخاص والجهات على رسوم تسجيل وسير جميع المركبات والآليات، باستثناء الإعفاءات المعطاة للجهات التالية:
- ذوي الاحتياجات الخاصة وفقا للقانون الخاص بهم.
- الدولة والمؤسسات العامة حصراً، والبلديات واتحادات البلديات.
- الهيئات الدبلوماسية والقنصلية.
- منظمة الأمم المتحدة والوكالات المنبثقة عنها.
- سيارات الإسعاف والإطفاء التي تقدم كهبات للجمعيات والبلديات وإتحادات البلديات.
وذلك ضمن القواعد المنصوص عليها في القوانين التي ترعى هذه الإعفاءات.
إضافة المادة 154 – 1 إلى القانون رقم 243 الصادر بتاريخ 22/10/2012 (قانون السير الجديد)، وتعديل الفقرة الرابعة من المادة 154 منه
يضاف إلى القانون رقم 243 الصادر بتاريخ 22/10/2012 (قانون السير الجديد) المادة 154-1 التالي نصها:
"المادة 154-1:
خلافاً للفقرة 8 من المادة 154 من هذا القانون، تصنف أرقام لوحات الآليات السياحية المميزة بموجب قرار يصدر عن وزير الداخلية والبلديات، وتعتبر كل الأرقام الخارجة عن هذا التصنيف أرقاماً غير مميزة".
تفرض رسوم على مالكي لوحات الآليات ذات الأرقام المميزة من كل الرموز باستثناء الرموز AP,AG,R,J,D,C وذلك وفقاً لما يلي:
أولاً: في بدل الرسم السنوي على أرقام اللوحات السياحية المميزة الموضوعة في السير:
تفرض رسوم سنوية مقطوعة على أرقام اللوحات المميزة، العائدة للآليات وفقاً للتصنيف المحدد في الجدول المرفق.
تدفع هذه الرسوم سنوياً مع رسوم السير، وفق القوانين والقرارات المرعية الإجراء والآليات المختصة بذلك.
يترتب على تخلف مالك اللوحة عن تسديد هذا الرسم، تراكمه للعام المقبل، مع ترتب غرامات تحتسب بنفس الآلية المعمول بها في رسوم السير السنوية.
لمرة واحدة، تسدد هذه الرسوم مباشرة عن العام 2019 بالاستقلال عن رسوم السير.
ثانياً: في بدل التخصيص برقم اللوحة المميز:
1- يدفع بدل تخصيص لمرة واحدة من قبل الراغب بتملك اللوحة ذات الرقم المميز، بعد تاريخ نفاذ هذا القانون وفقاً لما يلي:
1.1 الفئات: (3.1,4.1,5.1,6.1,7.1) الواردة في الجدول المرفق:
تعرض للعموم في مزاد علني الأرقام المميزة ضمن هذه الفئات، على أن يطرح ببدل الطرح المحدد في ذات الجدول لكل فئة.
تتولى لجنة خاصة تنظيم هذا المزاد، يعين أعضاء هذه اللجنة وتحدد آلية عملها بموجب قرار يصدر عن وزير الداخلية والبلديات.
1.2 باقي الفئات:
يدفع بدل التخصيص وفق المبلغ المحدد في الجدول المرفق المقابل لكل فئة.
عند دفع هذا البدل يصبح رقم اللوحة ملكاً له، ويعطى صك تخصيص من هيئة إدارة السير والآليات والمركبات مقابل ذلك.
ثالثاً: في بيع اللوحة ذات الرقم المميز للغير:
مكن لمالكي اللوحات ذات الأرقام المميزة قبل تاريخ نفاذ هذا القانون، أن يستحصلوا من هيئة إدارة السير والآليات والمركبات على صك تخصيص برقم كل منهم، مقابل رسم يعادل 5% من بدل التخصيص العائد لفئة الرقم وفق الجدول المرفق، بعد تسديد الرسوم السنوية المتوجبة عليهم.
يمكن لأصحاب الصكوك بالأرقام المميزة، بيع لوحاتهم من الغير بموجب عقد ينظم لدى الكاتب بالعدل، يفرض على هذا البيع رسم انتقال يعادل 5% من بدل التخصيص العائد للرقم، وتصدر الهيئة نتيجة لذلك صكاً جديداً باسم المالك الجديد.
لا يمكن بيع الآلية المسجلة بلوحة ذات رقم مميز من الغير، إلا بعد دفع رسم التخصيص والاستحصال على صك التخصيص. يستثنى من ذلك حالات انتقال الملكية بين الأصول والفروع، ولا يستحق هذا الرسم عند تنفيذ حصر الإرث.
رابعاً: في التنازل عن اللوحة ذات الرقم المميز للإدارة:
يمكن لمالك اللوحة ذات الأرقام المميزة، بما فيها اللوحة الموضوعة في الأنقاض، التنازل عن لوحاتهم لصالح هيئة إدارة السير والآليات والمركبات، على أن تبدل لوحته بلوحة ذات رقم غير مميز دون دفع أي رسوم وذلك لمرة واحدة فقط، يشمل هذا الإعفاء أكثر من لوحة ذات رقم مميز مملوكة من ذات الشخص.
يقدم طلب التنازل إلى هيئة إدارة السير والمركبات والآليات، ويدخل هذا الرقم بقاعدة المعلومات للأرقام المميزة المتوفرة.
خامساً: في بدل تخصيص رقم خاص غير مميز:
يمكن لأي شخص يرغب بتسجيل رقم خاص غير مميز متوفر، أن يسجل هذا الرقم على أن يدفع لقاء ذلك، ولمرة واحدة، بدل تخصيص يعادل 400.000 ليرة لبنانية.
سادساً: لا يشمل الإعفاء من دفع رسم السير مهما كان نوع الإعفاء من دفع الرسم السنوي للرقم المميز أو بدل التخصيص برقم مميز أو بدل التخصيص لرقم خاص غير مميز، المنصوص عليها في هذه المادة.
سابعاً: تخفض استثنائياً بدلات التخصيص الواردة في الجدول المرفق بنسبة 20% لعمليات شراء اللوحات ذات الأرقام المميزة خلال عام 2019.
يخفض استثنائياً رسم صك التخصيص إلى 3% من بدل التخصيص كما هو وارد في الجدول المرفق، إذا تم دفع الرسم خلال عام 2019.
ثامناً: تعدل الفقرة 4 من المادة 154 من قانون السير الجديد بحيث تصبح كالتالي:
"4- تستعمل الأحرف اللاتينية Y-H-K-B-G-J-M-N-O-R-S-T-Z للوحات السيارات الخصوصية العائدة لجميع المواطنين. كما يستعمل حرف P للسيارات العمومية وحرف D للسلك الدبلوماسي وحرف C للسلك القنصلي".
تاسعاً: تحدد دقائق تطبيق هذه المادة بموجب قرار مشترك يصدر عن وزير الداخلية والبلديات ووزير المالية.
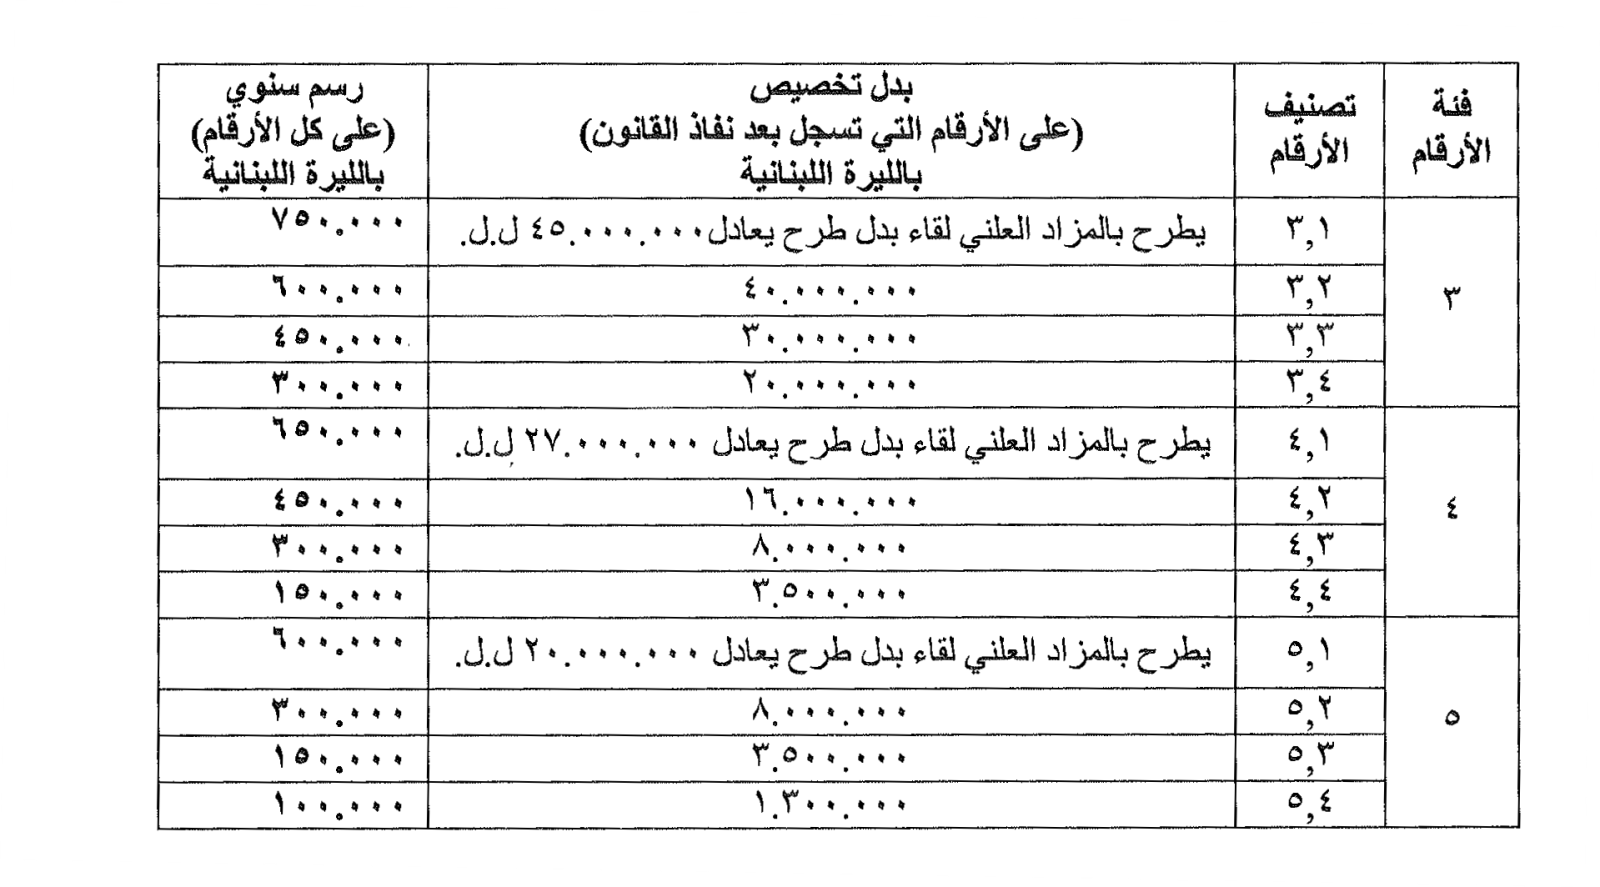
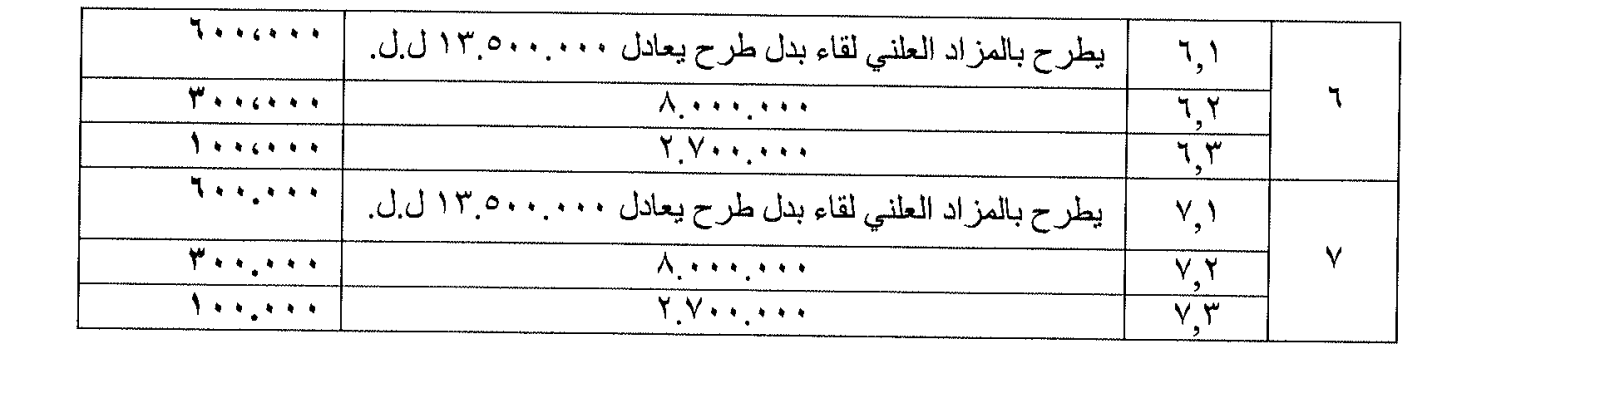
إضافة المادة 154 – 1 إلى القانون رقم 243 الصادر بتاريخ 22/10/2012 (قانون السير الجديد)، وتعديل الفقرة الرابعة من المادة 154 منه
يضاف إلى القانون رقم 243 الصادر بتاريخ 22/10/2012 (قانون السير الجديد) المادة 154-1 التالي نصها:
"المادة 154-1:
خلافاً للفقرة 8 من المادة 154 من هذا القانون، تصنف أرقام لوحات الآليات السياحية المميزة بموجب قرار يصدر عن وزير الداخلية والبلديات، وتعتبر كل الأرقام الخارجة عن هذا التصنيف أرقاماً غير مميزة".
تفرض رسوم على مالكي لوحات الآليات ذات الأرقام المميزة من كل الرموز باستثناء الرموز AP,AG,R,J,D,C وذلك وفقاً لما يلي:
أولاً: في بدل الرسم السنوي على أرقام اللوحات السياحية المميزة الموضوعة في السير:
تفرض رسوم سنوية مقطوعة على أرقام اللوحات المميزة، العائدة للآليات وفقاً للتصنيف المحدد في الجدول المرفق.
تدفع هذه الرسوم سنوياً مع رسوم السير، وفق القوانين والقرارات المرعية الإجراء والآليات المختصة بذلك.
يترتب على تخلف مالك اللوحة عن تسديد هذا الرسم، تراكمه للعام المقبل، مع ترتب غرامات تحتسب بنفس الآلية المعمول بها في رسوم السير السنوية.
لمرة واحدة، تسدد هذه الرسوم مباشرة عن العام 2019 بالاستقلال عن رسوم السير.
ثانياً: في بدل التخصيص برقم اللوحة المميز:
1- يدفع بدل تخصيص لمرة واحدة من قبل الراغب بتملك اللوحة ذات الرقم المميز، بعد تاريخ نفاذ هذا القانون وفقاً لما يلي:
1.1 الفئات: (3.1,4.1,5.1,6.1,7.1) الواردة في الجدول المرفق:
تعرض للعموم في مزاد علني الأرقام المميزة ضمن هذه الفئات، على أن يطرح ببدل الطرح المحدد في ذات الجدول لكل فئة.
تتولى لجنة خاصة تنظيم هذا المزاد، يعين أعضاء هذه اللجنة وتحدد آلية عملها بموجب قرار يصدر عن وزير الداخلية والبلديات.
1.2 باقي الفئات:
يدفع بدل التخصيص وفق المبلغ المحدد في الجدول المرفق المقابل لكل فئة.
عند دفع هذا البدل يصبح رقم اللوحة ملكاً له، ويعطى صك تخصيص من هيئة إدارة السير والآليات والمركبات مقابل ذلك.
ثالثاً: في بيع اللوحة ذات الرقم المميز للغير:
مكن لمالكي اللوحات ذات الأرقام المميزة قبل تاريخ نفاذ هذا القانون، أن يستحصلوا من هيئة إدارة السير والآليات والمركبات على صك تخصيص برقم كل منهم، مقابل رسم يعادل 5% من بدل التخصيص العائد لفئة الرقم وفق الجدول المرفق، بعد تسديد الرسوم السنوية المتوجبة عليهم.
يمكن لأصحاب الصكوك بالأرقام المميزة، بيع لوحاتهم من الغير بموجب عقد ينظم لدى الكاتب بالعدل، يفرض على هذا البيع رسم انتقال يعادل 5% من بدل التخصيص العائد للرقم، وتصدر الهيئة نتيجة لذلك صكاً جديداً باسم المالك الجديد.
لا يمكن بيع الآلية المسجلة بلوحة ذات رقم مميز من الغير، إلا بعد دفع رسم التخصيص والاستحصال على صك التخصيص. يستثنى من ذلك حالات انتقال الملكية بين الأصول والفروع، ولا يستحق هذا الرسم عند تنفيذ حصر الإرث.
رابعاً: في التنازل عن اللوحة ذات الرقم المميز للإدارة:
يمكن لمالك اللوحة ذات الأرقام المميزة، بما فيها اللوحة الموضوعة في الأنقاض، التنازل عن لوحاتهم لصالح هيئة إدارة السير والآليات والمركبات، على أن تبدل لوحته بلوحة ذات رقم غير مميز دون دفع أي رسوم وذلك لمرة واحدة فقط، يشمل هذا الإعفاء أكثر من لوحة ذات رقم مميز مملوكة من ذات الشخص.
يقدم طلب التنازل إلى هيئة إدارة السير والمركبات والآليات، ويدخل هذا الرقم بقاعدة المعلومات للأرقام المميزة المتوفرة.
خامساً: في بدل تخصيص رقم خاص غير مميز:
يمكن لأي شخص يرغب بتسجيل رقم خاص غير مميز متوفر، أن يسجل هذا الرقم على أن يدفع لقاء ذلك، ولمرة واحدة، بدل تخصيص يعادل 400.000 ليرة لبنانية.
سادساً: لا يشمل الإعفاء من دفع رسم السير مهما كان نوع الإعفاء من دفع الرسم السنوي للرقم المميز أو بدل التخصيص برقم مميز أو بدل التخصيص لرقم خاص غير مميز، المنصوص عليها في هذه المادة.
سابعاً: تخفض استثنائياً بدلات التخصيص الواردة في الجدول المرفق بنسبة 20% لعمليات شراء اللوحات ذات الأرقام المميزة خلال عام 2019.
يخفض استثنائياً رسم صك التخصيص إلى 3% من بدل التخصيص كما هو وارد في الجدول المرفق، إذا تم دفع الرسم خلال عام 2019.
ثامناً: تعدل الفقرة 4 من المادة 154 من قانون السير الجديد بحيث تصبح كالتالي:
"4- تستعمل الأحرف اللاتينية Y-H-K-B-G-J-M-N-O-R-S-T-Z للوحات السيارات الخصوصية العائدة لجميع المواطنين. كما يستعمل حرف P للسيارات العمومية وحرف D للسلك الدبلوماسي وحرف C للسلك القنصلي".
تاسعاً: تحدد دقائق تطبيق هذه المادة بموجب قرار مشترك يصدر عن وزير الداخلية والبلديات ووزير المالية.
لا يوجد مصدر لدينا يحتفظ بهذه الصياغة بالكامل.
التعديلات على هذه المادة · 1، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
استُبدلت أو أُعيدت صياغتها بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 25, 05/03/2020
تعديل المادة السابعة والعشرون من القانون رقم 144 تاريخ 31/07/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
تعدل المادة السابعة والعشرون من القانون رقم 144 تاريخ 31/07/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019) بحيث تصبح كما يلي:
يضاف الى القانون رقم 243 الصادر بتاريخ 22/10/2012 (قانون السير الجديد) المادة 154-1 التالي نصها:
"المادة 154-1:
خلافا للفقرة 8 من المادة 154 من هذا القانون، تصنف ارقام لوحات الآليات السياحية المميزة بموجب قرار يصدر عن وزير الداخلية والبلديات، وتعتبر كل الارقام الخارجة عن هذا التصنيف ارقاما غير مميزة، كما يستعمل الرمز MP بدلا من AP لاعضاء المجلس النيابي".
تفرض رسوم على مالكي لوحات الآليات ذات الارقام المميزة من كل الرموز باستثناء الرموز AP,AG,R,J,D,C وذلك وفقا لما يلي:
اولا: في بدل الرسم السنوي على ارقام اللوحات السياحية المميزة الموضوعة في السير:
تفرض رسوم سنوية مقطوعة على ارقام اللوحات المميزة، العائدة للآليات وفقا للتصنيف المحدد في الجدول المرفق.
تدفع هذه الرسوم سنويا من رسوم السير، وفق القوانين والقرارات المرعية الاجراء والآليات المختصة بذلك.
يترتب على تخلف مالك اللوحة عن تسديد هذا الرسنم، تراكمه للعام المقبل، مع ترتب غرامات تحتسب بنفس الآلية المعمول بها في رسوم السير السنوية.
لمرة واحدة، تسدد هذه الرسوم مباشرة عن العام 2019 بالاستقلال عن رسوم السير في مهلة اقصاها 30/06/2020.
ثانيا: في بدل التخصيص برقم اللوحة المميز:
1- يدفع بدل تخصيص لمرة واحدة من قبل الراغب بتملك اللوحة ذات الرقم المميز، بعد تاريخ نفاذ هذا القانون وفقا لما يلي:
1.1 الفئات: (5.1,6.1,7.1, 4.1, 3.1) الواردة في الجدول المرفق:
تعرض للعموم في مزاد علني الارقام المميزة ضمن هذه الفئات، على ان يطرح ببدل الطرح المحدد في ذات الجدول لكل فئة.
تتولى لجنة خاصة تنظيم هذا المزاد، يعين اعضاء هذه اللجنة وتحدد آلية عملها بموجب قرار يصدر عن وزير الداخلية والبلديات.
1.2 باقي الفئات:
يدفع بدل التخصيص وفق المبلغ المحدد في الجدول المرفق المقابل لكل فئة.
عند دفع هذا البدل يصبح رقم اللوحة ملكا له، ويعطى صك تخصيص من هيئة ادارة السير والآليات والمركبات مقابل ذلك.
ثالثا: في بيع اللوحة ذات الرقم المميز للغير:
يمكن لمالكي اللوحات ذات الارقام المميزة قبل تاريخ نفاذ هذا القانون، ان يستحصلوا من هيئة ادارة السير والآليات والمركبات على صك تخصيص برقم كل منه، مقابل رسم يعادل 5% من بدل التخصيص العائد لفئة الرقم وفق الجدول المرفق، بعد تسديد الرسوم السنوية المتوجبة عليهم.
يمكن لاصحاب الصكوك بالارقام المميزة، بيع لوحاتهم من الغير بموجب عقد ينظم لدى الكاتب العدل، يفرض على هذا البيع رسم انتقال يعادل 5% من بدل التخصيص العائد للرقم، وتصدر الهيئة نتيجة لذلك صكا جديدا باسم المالك الجديد.
لا يمكن بيع الآلية المسجلة بلوحة ذات رقم مميز من الغير، الا بعد دفع رسم التخصيص والاستحصال على صك التخصيص. يستثنى من ذلك حالات انتقال الملكية بين الاصول والفروع، ولا يستحق هذا الرسم عند تنفيذ حصر الارث.
رابعا: في التنازل عن اللوحة ذات الرقم المميز للادارة:
يمكن لمالك اللوحة ذات الارقام المميزة، بما فيها اللوحة الموضوعة في الانقاض، التنازل عن لوحاتهم لصالح هيئة ادارة السير والآليات والمركبات، على ان تبدل لوحته بلوحة ذات رقم غير مميز دون دفع اي رسوم وذلك لمرة واحدة فقط، يشمل هذا الاعفاء اكثر من لوحة ذات رقم مميز مملوكة من ذات الشخص.
يقدم طلب التنازل الى هيئة ادارة السير والمركبات والآليات، ويدخل هذا الرقم بقاعدة المعلومات للارقام المميزة المتوفرة.
خامسا: في بدل تخصيص رقم خاص غير مميز:
يمكن لاي شخص يرغب بتسجيل رقم خاص غير مميز متوفر، ان يسجل هذا الرقم على ان يدفع لقاء ذلك، ولمرة واحدة، بدل تخصيص يعادل 400.000 ليرة لبنانية.
سادسا: لا يشمل الاعفاء من دفع رسم السير مهما كان نوع الاعفاء من دفع الرسم السنوي للرقم المميز او بدل التخصيص برقم مميز او بدل التخصيص لرقم خاص غير مميز، المنصوص عليها في هذه المادة.
سابعا: تخفض استثنائيا بدلات التخصيص الواردة في الجدول المرفق بنسبة 20% لعمليات شراء اللوحات ذات الارقام المميزة لغاية 30/06/2020.
يخفض استثنائيا رسم صك التخصيص الى 3% من بدل التخصيص كما هو وارد في الجدول المرفق اذا تم دفع الرسم خلال مهلة اقصاها 30/06/2020.
ثامنا: تعدل الفقرة 4 من المادة 154 من قانون السير الجديد بحيث تصبح كالتالي:
"4- تستعمل الاحرف اللاتينية Y-H-K-B-G-M-N-O-R-S-T-Z للوحات السيارات الخصوصية العائدة لجميع المواطنين. كما يستعمل حرف P للسيارات العمومية وحرف D للسلك الدبلوماسي وحرف C للسلك القنصلي".
تاسعا: تحدد دقائق تطبيق هذه المادة بموجب قرار مشترك يصدر عن وزير الداخلية والبلديات ووزير المالية.
رسوم الإنشاءات
يُعفى من ضعف الرسم المنصوص عليه في المادة 60 من القرار رقم 189 تاريخ 15/3/1926 (التفصيلات المتعلقة بتنفيذ القرار رقم 188 تاريخ 15/3/1926 المختص بالسجل العقاري) أصحاب الحقوق العينية المقيدة في السجل العقاري الذين لم يعلموا رئيس المكتب العقاري المعاون بالتغييرات التي طرأت على قوام ومشتملات عقارهم خلال المدة المحددة في المادة المذكورة أعلاه إذا تم الإعلام عن هذه التغييرات وتأدية الرسم في مهلة أقصاها 31/12/2019.
تمدد لغاية ستة اشهر من تاريخ5/3/2020 المهلة المنصوص عنها في هذه المادة( بموجب قانون نافذ حكما رقم 6 تاريخ 5/3/2020 )
التعديلات على هذه المادة · 2، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
مُددت بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 22, 05/03/2020
تمديد المهل المنصوص عليها في عدد من المواد الواردة في قانون موازنة العام 2019:
1 - تمدد لغاية ستة اشهر من تاريخ نشر هذا القانون جميع المهل المنصوص عليها في المواد التالي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: اعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة او البلديات او لاتحادات البلديات او المؤسسات العامة او لسائر اشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الانشاءات.
- المادة التاسعة والعشرون: تنفيذ البيوعات في السجل العقاري.
- المادة الثلاثون: تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على اوامر التحصيل الصادرة عن الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي.
- المادة الثامن والثلاثون: اعطاء مهلة اضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الاربعون: تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
- المادة الحادية والاربعون: اجراء تسوية التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة امام لجان الاعتراضات.
- المادة التاسعة والاربعون: اجراء اعادة تقييم استثنائية للاصول الثابتة للمكلفين بضريبة الدخل والعقارات المشمولة باحكام البند ج من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017.
- المادة الحادية والخمسون: الزام البلديات كل في نطاقها تسليم وزارة المالية كشفا بالاشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح.
- المادة الثامنة والخمسون: رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية في ما يتعلق بالمهلة المحددة لتسديد الرسم عن ما تبقى من سنة 2019 المنصوص عليها في البند الاول.
- المادة الثامنة والستون: اعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة.
- المادة السبعون: فرض ضريبة دخل مقطوعة على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
2- تمدد لغاية 31/12/2020 المهل المنصوص عليها في المادة الساسسة والتسعين من قانون موازنة العام 2019 المتعلقة بوضع لوحات عمومية في التداول.
مُددت بموجب قانون رقم 290 تاريخ 12/04/2022, المادة 2, 14/04/2022
تمدّد اعتباراً من 1/4/2022 ولغاية 31/12/2022 جميع المهل المنصوص عليها في المواد الآتي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: إعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة أو البلديات أو لاتحادات البلديات أو المؤسسات العامة أو لسائر أشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الإنشاءات.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على أوامر التحصيل الصادرة عن الإدارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الإجتماعي.
- المادة الثامنة والثلاثون: اعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: إعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الحادية والأربعون: إجراء تسوية على التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة أمام لجان الإعتراضات.
(عدلت بموجب قانون نافذ حكما 6 / 2020 )
تنفيذ البيوعات في السجل العقاري
1- بصورة استثنائية وخلافاً لأي نص آخر، يعطى الأشخاص الطبيعيون والمعنويون الذين بحوزتهم عقود بيع، أو وكالات غير قابلة للعزل منظمة لدى الكاتب العدل، أو لدى البعثات الدبلوماسية اللبنانية، موضوعها شراء العقارات، ويعود تاريخ تنظيمها لما قبل نشر هذا القانون، مهلة أقصاها 31/3/2020 لتسجيل هذه العقود والوكالات لدى أمانات السجل العقاري على أساس رسم فراغ نسبته:
(تمدد لغاية ستة اشهر من تاريخ5/3/2020 المهلة المنصوص عنها اعلاه( بموجب قانون نافذ حكما رقم 6 تاريخ 5/3/2020 )
- 2% بالنسبة للوحدات السكنية التي يتملكها اللبنانيون عن الجزء من قيمتها الذي لا يزيد عن 375 مليون ليرة لبنانية.
- 3% عن الجزء من قيمة الوحدات السكنية التي يتملكها اللبنانيون الذي يزيد عن 375 مليون ل.ل. وبالنسبة لسائر العقارات الأخرى.
2- يلغى نص المادة 14 من القانون رقم 64/2017 تاريخ 20/10/2017 ويستبدل بالنص التالي:
يتوجب على كتاب العدل، ولحين إنجاز الربط الإلكتروني بين دوائر كتاب العدل ووزارة المالية، إيداع وزارة المالية نسخة عن كل عقد بيع عقاري ممسوح ووكالة غير قابلة للعزل موضوعها شراء العقارات دون توجب أي رسم على هذه النسخة يتم تنظيمها بعد صدور هذا القانون.
تحدد دقائق تطبيق هذه الفقرة، عند الاقتضاء، بموجب قرار يصدر عن وزير المالية.
نص مرتبط:تحديد أصول تطبيق الفقرة الثانية من الـمادة 29 من القانون رقم 144 الصادر في 31/7/2019
3-خلافا لاي نص آخر، يعفى ورثة مالكي العقارات التي اشيدت عليها مخيمات اللاجئين الفلسطينيين من رسم الانتقال عن هذه العقارات ومن الرسوم العقارية ومن رسوم تسوية مخالفات البناء للابنية القائمة عليها.
كما تعفى من الرسوم العقارية عمليات التفرغ عن تلك العقارات التي تحصل بين الورثة.
يحصر الاعفاء بالمساحات المشيدة عليها هذه المخيمات في حال كان التشييد على جزء او اجزاء من العقار.
يبقى موجب التصريح عن هذه العقارات قائما على الورثة لدى الوحدات المالية المختصة لاعطائهم الترخيص المطلوب لاستحصال على حكم حصر ارث واعطائهم مذكرات الانتقال وفقا للاصول.
تحدد دقائق تطبيق هذه المادة عند الاقتضاء بموجب قرار يصدر عن وزير المالية.
4- خلافاً لأي نص أخر، لا تتوجب ضريبة الملاك المبنية على الأبنية التي تمت إشادتها من قبل الغير على العقارات التي تملكها المصلحة الوطنية للتعمير الملغاة والمنتقلة إلى المؤسسة العامة للإسكان وذلك إلى حين قيد الملكية بأسماء هؤلاء على الصحائف العينية للعقارات.
تعتبر المبالغ المسددة، حقاً للخزينة ولا يجوز إستردادها.
تحدد دقائق تطبيق هذه الفقرة بقرار من وزير المالية.
نص مرتبط: تحديد دقائق تطبيق أحكام الفقرة الرابعة من المادة 29 من القانون رقم 144 الصادر بتاريخ 31/7/2019
لا يوجد مصدر لدينا يحتفظ بهذه الصياغة بالكامل.
تنفيذ البيوعات في السجل العقاري
1- بصورة استثنائية وخلافاً لأي نص آخر، يعطى الأشخاص الطبيعيون والمعنويون الذين بحوزتهم عقود بيع، أو وكالات غير قابلة للعزل منظمة لدى الكاتب العدل، أو لدى البعثات الدبلوماسية اللبنانية، موضوعها شراء العقارات، ويعود تاريخ تنظيمها لما قبل نشر هذا القانون، مهلة أقصاها 31/3/2020 لتسجيل هذه العقود والوكالات لدى أمانات السجل العقاري على أساس رسم فراغ نسبته:
(تمدد لغاية ستة اشهر من تاريخ5/3/2020 المهلة المنصوص عنها اعلاه( بموجب قانون نافذ حكما رقم 6 تاريخ 5/3/2020 )
- 2% بالنسبة للوحدات السكنية التي يتملكها اللبنانيون عن الجزء من قيمتها الذي لا يزيد عن 375 مليون ليرة لبنانية.
- 3% عن الجزء من قيمة الوحدات السكنية التي يتملكها اللبنانيون الذي يزيد عن 375 مليون ل.ل. وبالنسبة لسائر العقارات الأخرى.
2- يلغى نص المادة 14 من القانون رقم 64/2017 تاريخ 20/10/2017 ويستبدل بالنص التالي:
يتوجب على كتاب العدل، ولحين إنجاز الربط الإلكتروني بين دوائر كتاب العدل ووزارة المالية، إيداع وزارة المالية نسخة عن كل عقد بيع عقاري ممسوح ووكالة غير قابلة للعزل موضوعها شراء العقارات دون توجب أي رسم على هذه النسخة يتم تنظيمها بعد صدور هذا القانون.
تحدد دقائق تطبيق هذه الفقرة، عند الاقتضاء، بموجب قرار يصدر عن وزير المالية.
نص مرتبط:تحديد أصول تطبيق الفقرة الثانية من الـمادة 29 من القانون رقم 144 الصادر في 31/7/2019
3-خلافا لاي نص آخر، يعفى ورثة مالكي العقارات التي اشيدت عليها مخيمات اللاجئين الفلسطينيين من رسم الانتقال عن هذه العقارات ومن الرسوم العقارية ومن رسوم تسوية مخالفات البناء للابنية القائمة عليها.
كما تعفى من الرسوم العقارية عمليات التفرغ عن تلك العقارات التي تحصل بين الورثة.
يحصر الاعفاء بالمساحات المشيدة عليها هذه المخيمات في حال كان التشييد على جزء او اجزاء من العقار.
يبقى موجب التصريح عن هذه العقارات قائما على الورثة لدى الوحدات المالية المختصة لاعطائهم الترخيص المطلوب لاستحصال على حكم حصر ارث واعطائهم مذكرات الانتقال وفقا للاصول.
تحدد دقائق تطبيق هذه المادة عند الاقتضاء بموجب قرار يصدر عن وزير المالية.
4- خلافاً لأي نص أخر، لا تتوجب ضريبة الملاك المبنية على الأبنية التي تمت إشادتها من قبل الغير على العقارات التي تملكها المصلحة الوطنية للتعمير الملغاة والمنتقلة إلى المؤسسة العامة للإسكان وذلك إلى حين قيد الملكية بأسماء هؤلاء على الصحائف العينية للعقارات.
تعتبر المبالغ المسددة، حقاً للخزينة ولا يجوز إستردادها.
تحدد دقائق تطبيق هذه الفقرة بقرار من وزير المالية.
نص مرتبط: تحديد دقائق تطبيق أحكام الفقرة الرابعة من المادة 29 من القانون رقم 144 الصادر بتاريخ 31/7/2019
التعديلات على هذه المادة · 2، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
استُبدلت أو أُعيدت صياغتها (الفقرة 3) بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 16, 05/03/2020
تعديل الفقرة 3 من المادة التاسعة والعشرون من القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة لعام 2019).
تعدل الفقرة 3 من المادة التاسعة والعشرون من القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة لعام 2019) بحيث تصبح كما يلي:
خلافا لاي نص آخر، يعفى ورثة مالكي العقارات التي اشيدت عليها مخيمات اللاجئين الفلسطينيين من رسم الانتقال عن هذه العقارات ومن الرسوم العقارية ومن رسوم تسوية مخالفات البناء للابنية القائمة عليها.
كما تعفى من الرسوم العقارية عمليات التفرغ عن تلك العقارات التي تحصل بين الورثة.
يحصر الاعفاء بالمساحات المشيدة عليها هذه المخيمات في حال كان التشييد على جزء او اجزاء من العقار.
يبقى موجب التصريح عن هذه العقارات قائما على الورثة لدى الوحدات المالية المختصة لاعطائهم الترخيص المطلوب لاستحصال على حكم حصر ارث واعطائهم مذكرات الانتقال وفقا للاصول.
تحدد دقائق تطبيق هذه المادة عند الاقتضاء بموجب قرار يصدر عن وزير المالية.
مُددت بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 22, 05/03/2020
تمديد المهل المنصوص عليها في عدد من المواد الواردة في قانون موازنة العام 2019:
1 - تمدد لغاية ستة اشهر من تاريخ نشر هذا القانون جميع المهل المنصوص عليها في المواد التالي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: اعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة او البلديات او لاتحادات البلديات او المؤسسات العامة او لسائر اشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الانشاءات.
- المادة التاسعة والعشرون: تنفيذ البيوعات في السجل العقاري.
- المادة الثلاثون: تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على اوامر التحصيل الصادرة عن الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي.
- المادة الثامن والثلاثون: اعطاء مهلة اضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الاربعون: تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
- المادة الحادية والاربعون: اجراء تسوية التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة امام لجان الاعتراضات.
- المادة التاسعة والاربعون: اجراء اعادة تقييم استثنائية للاصول الثابتة للمكلفين بضريبة الدخل والعقارات المشمولة باحكام البند ج من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017.
- المادة الحادية والخمسون: الزام البلديات كل في نطاقها تسليم وزارة المالية كشفا بالاشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح.
- المادة الثامنة والخمسون: رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية في ما يتعلق بالمهلة المحددة لتسديد الرسم عن ما تبقى من سنة 2019 المنصوص عليها في البند الاول.
- المادة الثامنة والستون: اعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة.
- المادة السبعون: فرض ضريبة دخل مقطوعة على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
2- تمدد لغاية 31/12/2020 المهل المنصوص عليها في المادة الساسسة والتسعين من قانون موازنة العام 2019 المتعلقة بوضع لوحات عمومية في التداول.
تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969
1- يمكن تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 الصادر بتاريخ 4/1/1969 وتعديلاته المتعلقة باكتساب غير اللبنانيين الحقوق العينية العقارية في لبنان المنتهية منها وغير المنتهية، ثلاث سنوات اعتبارا من تاريخ العمل بهذا النص بموجب مرسوم يتخذ في مجلس الوزراء.
2- في حال انقضاء المهلة الممددة دون المباشرة بتشييد البناء, تفرض على مالك العقار غرامة سنوية تراكمية بنسبة 2% من قيمة العقار تسجل على الصحيفة العقارية بمثابة دين ممتاز لمصلحة الخزينة. وعند بلوغ قيمة الغرامة 10% من قيمة العقار الفعلية يباع العقار بالمزاد العلني من قبل وزارة المالية وفقا للأصول الواردة في المادة 11 المذكورة. وتستوفى الغرامات العائدة للخزينة.)
التعديلات على هذه المادة · 1، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
مُددت بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 22, 05/03/2020
تمديد المهل المنصوص عليها في عدد من المواد الواردة في قانون موازنة العام 2019:
1 - تمدد لغاية ستة اشهر من تاريخ نشر هذا القانون جميع المهل المنصوص عليها في المواد التالي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: اعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة او البلديات او لاتحادات البلديات او المؤسسات العامة او لسائر اشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الانشاءات.
- المادة التاسعة والعشرون: تنفيذ البيوعات في السجل العقاري.
- المادة الثلاثون: تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على اوامر التحصيل الصادرة عن الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي.
- المادة الثامن والثلاثون: اعطاء مهلة اضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الاربعون: تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
- المادة الحادية والاربعون: اجراء تسوية التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة امام لجان الاعتراضات.
- المادة التاسعة والاربعون: اجراء اعادة تقييم استثنائية للاصول الثابتة للمكلفين بضريبة الدخل والعقارات المشمولة باحكام البند ج من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017.
- المادة الحادية والخمسون: الزام البلديات كل في نطاقها تسليم وزارة المالية كشفا بالاشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح.
- المادة الثامنة والخمسون: رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية في ما يتعلق بالمهلة المحددة لتسديد الرسم عن ما تبقى من سنة 2019 المنصوص عليها في البند الاول.
- المادة الثامنة والستون: اعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة.
- المادة السبعون: فرض ضريبة دخل مقطوعة على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
2- تمدد لغاية 31/12/2020 المهل المنصوص عليها في المادة الساسسة والتسعين من قانون موازنة العام 2019 المتعلقة بوضع لوحات عمومية في التداول.
تعديل الفقرة أولا من المادة 51 من القانون رقم 497/2003 المعدلة بموجب المادة السابعة عشرة من القانون رقم 64/2017 وبموجب المادة السادسة والثلاثين من القانون رقم 79/2018
تعدل الفقرة أولا من المادة 51 من القانون رقم 497/2003 المعدلة بموجب المادة السابعة عشرة من القانون رقم 64/2017 وبموجب المادة السادسة والثلاثون من القانون رقم 79/2018 بحيث تصبح كما يلي:
أولاً: خلافاً لأي نص آخر، تخضع لأحكام قانون ضريبة الدخل (المرسوم الاشتراعي رقم 144/59 وتعديلاته) ولضريبة الباب الثالث منه بمعدل عشرة بالمائة (10%):
1. فوائد وعائدات وإيرادات الحسابات الدائنة كافة المفتوحة لدى المصارف بما فيها حسابات التوفير (الادخار)، باستثناء الحسابات المفتوحة باسم الحكومة والبلديات واتحادات البلديات والمؤسسات العامة لدى مصرف لبنان، وحسابات البعثات الدبلوماسية والقنصلية الأجنبية في لبنان.
2. فوائد وعائدات الودائع وسائر الالتزامات المصرفية بأي عملة كانت بما فيها تلك العائدة لغير المقيمين، باستثناء الودائع بين المصارف الخاصة (Interbank deposits.
3. فوائد وإيرادات وعائدات حسابات الائتمان وإدارة الأموال.
4. عائدات وفوائد شهادات الإيداع التي تصدرها جميع المصارف وسندات الدين التي تصدرها الشركات المغفلة.
5. فوائد وإيرادات سندات الخزينة بالعملة اللبنانية.
6. يطبق معدل ال10% اعتباراً من اليوم التالي لتاريخ نشر هذا القانون، ويستمر العمل به لمدة ثلاث سنوات، ويعاد تطبيق معدل ال 7% اعتبارا من اليوم التالي لانتهاء السنة الثالثة.
تحدد دقائق تطبيق هذه المادة عند الاقتضاء بقرار من وزير المالية.
تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها
بإستثناء الغرامات التي تستلزم موافقة مجلس الوزراء تخفض بصورة استثنائية غرامات التحقق والتحصيل المتوجبة بتاريخ نشر هذا القانون المتعلقة بالضرائب والرسوم التي تتولى مديرية المالية العامة فرضها وجبايتها عملاً بقوانين الضرائب والرسوم المباشرة وغير المباشرة بنسبة 85%.
للاستفادة من التخفيض المشار إليه أعلاه يتوجب على المكلفين أن يسددوا الضرائب والرسوم المترتبة بالإضافة إلى رصيد الغرامات المترتبة عليهم بالكامل، خلال مهلة أقصاها 31/12/2019.
تمدد لغاية ستة اشهر من تاريخ5/3/2020 المهلة المنصوص عنها في هذه المادة( بموجب قانون نافذ حكما رقم 6 تاريخ 5/3/2020 )
التعديلات على هذه المادة · 3، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
مُددت بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 22, 05/03/2020
تمديد المهل المنصوص عليها في عدد من المواد الواردة في قانون موازنة العام 2019:
1 - تمدد لغاية ستة اشهر من تاريخ نشر هذا القانون جميع المهل المنصوص عليها في المواد التالي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: اعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة او البلديات او لاتحادات البلديات او المؤسسات العامة او لسائر اشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الانشاءات.
- المادة التاسعة والعشرون: تنفيذ البيوعات في السجل العقاري.
- المادة الثلاثون: تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على اوامر التحصيل الصادرة عن الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي.
- المادة الثامن والثلاثون: اعطاء مهلة اضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الاربعون: تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
- المادة الحادية والاربعون: اجراء تسوية التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة امام لجان الاعتراضات.
- المادة التاسعة والاربعون: اجراء اعادة تقييم استثنائية للاصول الثابتة للمكلفين بضريبة الدخل والعقارات المشمولة باحكام البند ج من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017.
- المادة الحادية والخمسون: الزام البلديات كل في نطاقها تسليم وزارة المالية كشفا بالاشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح.
- المادة الثامنة والخمسون: رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية في ما يتعلق بالمهلة المحددة لتسديد الرسم عن ما تبقى من سنة 2019 المنصوص عليها في البند الاول.
- المادة الثامنة والستون: اعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة.
- المادة السبعون: فرض ضريبة دخل مقطوعة على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
2- تمدد لغاية 31/12/2020 المهل المنصوص عليها في المادة الساسسة والتسعين من قانون موازنة العام 2019 المتعلقة بوضع لوحات عمومية في التداول.
مُددت بموجب قرار رقم 148 تاريخ 26/03/2021, المادة 2, 01/04/2021
تُمدد لغاية 27/8/2021 ضمنا مهلة الإستفادة من أحكام الـمواد: 21/32/38/39/40/41/49/51/58/68، مـن القانون رقـم 144 تاريخ 31/7/2019 (قانون الـموازنة العامة والـموازنات الـمـلـحـقـة لعام 2019) التي نصت عليها الـمادة الثانية والعشـرون من القانون النافذ حكما رقم 6 تاريخ 3/5/2020 (قانون الـموازنة العامة والـموازنات الـملحقة لعام 2020)، التالي بيانها:
الـمادة 21: إعفاء الـمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات الـمتوجبة عليها عن الـمخالفات الحاصلة قبل 1/8/2019.
الـمادة 32: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية الـمالية العامة في وزارة الـمالية فرضها وجبايتها والـمتوجبة قبل 1/8/2019 والتي لا تستلزم موافقة مجلس الوزراء على التخفيض (دون الـمليار ليرة) وذلك بنسبة 85÷.
الـمادة 38: إعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية الـمالية العامة أي التكاليف التي تم تبليغها الى الـمكلفين ولـم تسدد كاملة قبل 1/8/2019، وغير الـمعترض عليها، أو الـمعترض عليها ورُدت من حيث الشكل، سواء لدى الادارة أو لدى لجان الاعتراضات.
الـمادة 39: إعفاء الـمكلفين الـمعنيين بأحكام الـمادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل عن السنوات 2018 وما قبل.
الـمادة 40: تقسيط دفع الضرائب الـمقتطعة عند الـمنبع والضريبة على القيمة الـمضافة الـمتوجبة لغاية 31/12/2018.
الـمادة 41: إجراء تسوية على التكاليف الـمتعلقة بالضرائب التي تحققها وتحصلها مديرية الـمالية العامة الـمقدمة أمام لجان الاعتراضات والتي يتم البت بها من قبل تلك اللجان لغاية 31/3/2019.
الـمادة 49: إجراء إعادة تقييم استـثـنائية للأصول الثابتة للـمكلفين بضريبة الدخل شرط أن تكون مدرجة في قيود الـمؤسسة بتاريخ سابق لـ 1/1/2019 وللعقارات الـمشمولة بأحكام البند ج من ثالثا من الـمادة 45 من قانون ضريبة الدخل الـمعدلة بموجب الـمادة 13 من القانون رقم 64 تاريخ20/10/2017
الـمادة 51: إلزام البلديات كل في نطاقها تسليم وزارة الـمالية كشفا بالإشغالات الـمسجلة والتي تسجل ضمن نطاقها للشركات والـمؤسسات التجارية والصناعية والـمهنية القائمة ضمن نطاقها، وتزويد وزارة الـمالية بنتيجة الـمسح.
الـمادة 58: رخصة التدخين في الـمؤسسات السياحية التي تستوفي الشروط الصحية والقانونية.
الـمادة 68: إعادة جدولة برامج التقسيط لـمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية الـمالية العامـة والتي تخلف الـمكلفون عن تسديد أقساطها قبل 1/8/2019.
مُددت بموجب قانون رقم 290 تاريخ 12/04/2022, المادة 2, 14/04/2022
تمدّد اعتباراً من 1/4/2022 ولغاية 31/12/2022 جميع المهل المنصوص عليها في المواد الآتي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: إعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة أو البلديات أو لاتحادات البلديات أو المؤسسات العامة أو لسائر أشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الإنشاءات.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على أوامر التحصيل الصادرة عن الإدارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الإجتماعي.
- المادة الثامنة والثلاثون: اعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: إعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الحادية والأربعون: إجراء تسوية على التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة أمام لجان الإعتراضات.
تخفيض الغرامات المتوجبة على أوامر التحصيل الصادرة عن الإدارات العامة والمؤسسات العامة والبلديات وإتحادات البلديات وسائر أشخاص القانون العام غير المسددة
تخفض بنسبة 85% الغرامات المتوجبة على أوامر التحصيل الصادرة عن الإدارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام غير المسددة، شرط أن يتم تسديد أوامر التحصيل مع الغرامات المخفّضة في مهلة أقصاها 31/12/2019.
تمدد لغاية ستة اشهر من تاريخ5/3/2020 المهلة المنصوص عنها في هذه المادة( بموجب قانون نافذ حكما رقم 6 تاريخ 5/3/2020 )
التعديلات على هذه المادة · 2، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
مُددت بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 22, 05/03/2020
تمديد المهل المنصوص عليها في عدد من المواد الواردة في قانون موازنة العام 2019:
1 - تمدد لغاية ستة اشهر من تاريخ نشر هذا القانون جميع المهل المنصوص عليها في المواد التالي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: اعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة او البلديات او لاتحادات البلديات او المؤسسات العامة او لسائر اشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الانشاءات.
- المادة التاسعة والعشرون: تنفيذ البيوعات في السجل العقاري.
- المادة الثلاثون: تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على اوامر التحصيل الصادرة عن الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي.
- المادة الثامن والثلاثون: اعطاء مهلة اضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الاربعون: تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
- المادة الحادية والاربعون: اجراء تسوية التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة امام لجان الاعتراضات.
- المادة التاسعة والاربعون: اجراء اعادة تقييم استثنائية للاصول الثابتة للمكلفين بضريبة الدخل والعقارات المشمولة باحكام البند ج من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017.
- المادة الحادية والخمسون: الزام البلديات كل في نطاقها تسليم وزارة المالية كشفا بالاشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح.
- المادة الثامنة والخمسون: رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية في ما يتعلق بالمهلة المحددة لتسديد الرسم عن ما تبقى من سنة 2019 المنصوص عليها في البند الاول.
- المادة الثامنة والستون: اعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة.
- المادة السبعون: فرض ضريبة دخل مقطوعة على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
2- تمدد لغاية 31/12/2020 المهل المنصوص عليها في المادة الساسسة والتسعين من قانون موازنة العام 2019 المتعلقة بوضع لوحات عمومية في التداول.
مُددت بموجب قانون رقم 290 تاريخ 12/04/2022, المادة 2, 14/04/2022
تمدّد اعتباراً من 1/4/2022 ولغاية 31/12/2022 جميع المهل المنصوص عليها في المواد الآتي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: إعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة أو البلديات أو لاتحادات البلديات أو المؤسسات العامة أو لسائر أشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الإنشاءات.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على أوامر التحصيل الصادرة عن الإدارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الإجتماعي.
- المادة الثامنة والثلاثون: اعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: إعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الحادية والأربعون: إجراء تسوية على التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة أمام لجان الإعتراضات.
تخفيض الغرامات المتوجبة على رسوم الميكانيك
تخفض بنسبة 85% الغرامات المتوجبة على رسوم الميكانيك غير المسددة ضمن المهل القانونية، شرط أن يتم تسديد هذه الرسوم مع الغرامات المخفّضة في مهلة أقصاها 31/12/2019.
تمدد لغاية ستة اشهر من تاريخ5/3/2020 المهلة المنصوص عنها في هذه المادة( بموجب قانون نافذ حكما رقم 6 تاريخ 5/3/2020 )
التعديلات على هذه المادة · 2، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
مُددت بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 22, 05/03/2020
تمديد المهل المنصوص عليها في عدد من المواد الواردة في قانون موازنة العام 2019:
1 - تمدد لغاية ستة اشهر من تاريخ نشر هذا القانون جميع المهل المنصوص عليها في المواد التالي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: اعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة او البلديات او لاتحادات البلديات او المؤسسات العامة او لسائر اشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الانشاءات.
- المادة التاسعة والعشرون: تنفيذ البيوعات في السجل العقاري.
- المادة الثلاثون: تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على اوامر التحصيل الصادرة عن الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي.
- المادة الثامن والثلاثون: اعطاء مهلة اضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الاربعون: تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
- المادة الحادية والاربعون: اجراء تسوية التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة امام لجان الاعتراضات.
- المادة التاسعة والاربعون: اجراء اعادة تقييم استثنائية للاصول الثابتة للمكلفين بضريبة الدخل والعقارات المشمولة باحكام البند ج من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017.
- المادة الحادية والخمسون: الزام البلديات كل في نطاقها تسليم وزارة المالية كشفا بالاشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح.
- المادة الثامنة والخمسون: رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية في ما يتعلق بالمهلة المحددة لتسديد الرسم عن ما تبقى من سنة 2019 المنصوص عليها في البند الاول.
- المادة الثامنة والستون: اعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة.
- المادة السبعون: فرض ضريبة دخل مقطوعة على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
2- تمدد لغاية 31/12/2020 المهل المنصوص عليها في المادة الساسسة والتسعين من قانون موازنة العام 2019 المتعلقة بوضع لوحات عمومية في التداول.
مُددت بموجب قانون رقم 290 تاريخ 12/04/2022, المادة 2, 14/04/2022
تمدّد اعتباراً من 1/4/2022 ولغاية 31/12/2022 جميع المهل المنصوص عليها في المواد الآتي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: إعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة أو البلديات أو لاتحادات البلديات أو المؤسسات العامة أو لسائر أشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الإنشاءات.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على أوامر التحصيل الصادرة عن الإدارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الإجتماعي.
- المادة الثامنة والثلاثون: اعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: إعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الحادية والأربعون: إجراء تسوية على التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة أمام لجان الإعتراضات.
تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقّق
1- تخفض بنسبة 85% الغرامات المتوجبة على الرسوم البلدية وغرامات التحقّق غير المسددة ضمن المهل القانونية، شرط أن يتم تسديد هذه الرسوم مع الغرامات المخفّضة في مهلة أقصاها 31/12/2019.
2- تعتبر جميع غرامات التأخير المدفوعة وفقاً للقوانين النافذة قبل العمل بهذا القانون، حقاً للبلدية، ولا يمكن استردادها.
3- يمكن لهؤلاء المكلفين أن يقسطوا المبالغ المتوجبة عليهم لمدة 5 سنوات كحد أقصى بفائدة 5% سنوياً شرط تسديد 20% من قيمة المتأخرات مع الغرامات المخفضة خلال مهلة أقصاها 31/12/2019. وفي حال التخلف عن تسديد أحد الأقساط في الموعد المحدد تفرض على المبالغ المقسطة فائدة إضافية نسبتها 12%.
تحدد دقائق تطبيق هذه المادة، عند الاقتضاء، بموجب قرار يصدر عن وزير الداخلية والبلديات.
تمدد لغاية ستة اشهر من تاريخ5/3/2020 المهلة المنصوص عنها في هذه المادة( بموجب قانون نافذ حكما رقم 6 تاريخ 5/3/2020 )
التعديلات على هذه المادة · 2، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
مُددت بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 22, 05/03/2020
تمديد المهل المنصوص عليها في عدد من المواد الواردة في قانون موازنة العام 2019:
1 - تمدد لغاية ستة اشهر من تاريخ نشر هذا القانون جميع المهل المنصوص عليها في المواد التالي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: اعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة او البلديات او لاتحادات البلديات او المؤسسات العامة او لسائر اشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الانشاءات.
- المادة التاسعة والعشرون: تنفيذ البيوعات في السجل العقاري.
- المادة الثلاثون: تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على اوامر التحصيل الصادرة عن الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي.
- المادة الثامن والثلاثون: اعطاء مهلة اضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الاربعون: تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
- المادة الحادية والاربعون: اجراء تسوية التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة امام لجان الاعتراضات.
- المادة التاسعة والاربعون: اجراء اعادة تقييم استثنائية للاصول الثابتة للمكلفين بضريبة الدخل والعقارات المشمولة باحكام البند ج من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017.
- المادة الحادية والخمسون: الزام البلديات كل في نطاقها تسليم وزارة المالية كشفا بالاشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح.
- المادة الثامنة والخمسون: رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية في ما يتعلق بالمهلة المحددة لتسديد الرسم عن ما تبقى من سنة 2019 المنصوص عليها في البند الاول.
- المادة الثامنة والستون: اعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة.
- المادة السبعون: فرض ضريبة دخل مقطوعة على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
2- تمدد لغاية 31/12/2020 المهل المنصوص عليها في المادة الساسسة والتسعين من قانون موازنة العام 2019 المتعلقة بوضع لوحات عمومية في التداول.
مُددت بموجب قانون رقم 290 تاريخ 12/04/2022, المادة 2, 14/04/2022
تمدّد اعتباراً من 1/4/2022 ولغاية 31/12/2022 جميع المهل المنصوص عليها في المواد الآتي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: إعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة أو البلديات أو لاتحادات البلديات أو المؤسسات العامة أو لسائر أشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الإنشاءات.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على أوامر التحصيل الصادرة عن الإدارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الإجتماعي.
- المادة الثامنة والثلاثون: اعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: إعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الحادية والأربعون: إجراء تسوية على التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة أمام لجان الإعتراضات.
تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية
أ-
1. تخفض بنسبة 85% الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية، شرط أن يتم تسديد هذه المتأخرات مع الغرامات المخفّضة في مهلة أقصاها 31/12/2019.
2. تعتبر جميع غرامات التأخير المدفوعة وفقاً للقوانين النافذة قبل العمل بهذا القانون، حقاً للبلدية، ولا يمكن استردادها.
3- يمكن لهذه المؤسسات أن تقسط المبالغ المتوجبة عليها لمدة 5 سنوات كحد أقصى بفائدة 5% سنوياً شرط تسديد 20% من قيمة المتأخرات مع الغرامات المخفضة خلال مهلة أقصاها 31/12/2019. وفي حال التخلف عن تسديد أحد الأقساط في الموعد المحدد تفرض على المبالغ المقسطة فائدة إضافية نسبتها 12%.
ب- تستفيد من التخفيض المؤسسات السياحية المكلفة التي سبق أن قسطت بحكم القانون، أو بناءً على طلبها، الرسوم أو العلاوات أو الغرامات البلدية، المترتبة عليها، وذلك في حال تسديدها كاملة أو تسديد أرصدتها خلال ذات المهلة المحددة أعلاه.
تمدد لغاية ستة اشهر من تاريخ5/3/2020 المهلة المنصوص عنها في هذه المادة( بموجب قانون نافذ حكما رقم 6 تاريخ 5/3/2020 )
التعديلات على هذه المادة · 2، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
مُددت بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 22, 05/03/2020
تمديد المهل المنصوص عليها في عدد من المواد الواردة في قانون موازنة العام 2019:
1 - تمدد لغاية ستة اشهر من تاريخ نشر هذا القانون جميع المهل المنصوص عليها في المواد التالي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: اعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة او البلديات او لاتحادات البلديات او المؤسسات العامة او لسائر اشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الانشاءات.
- المادة التاسعة والعشرون: تنفيذ البيوعات في السجل العقاري.
- المادة الثلاثون: تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على اوامر التحصيل الصادرة عن الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي.
- المادة الثامن والثلاثون: اعطاء مهلة اضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الاربعون: تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
- المادة الحادية والاربعون: اجراء تسوية التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة امام لجان الاعتراضات.
- المادة التاسعة والاربعون: اجراء اعادة تقييم استثنائية للاصول الثابتة للمكلفين بضريبة الدخل والعقارات المشمولة باحكام البند ج من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017.
- المادة الحادية والخمسون: الزام البلديات كل في نطاقها تسليم وزارة المالية كشفا بالاشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح.
- المادة الثامنة والخمسون: رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية في ما يتعلق بالمهلة المحددة لتسديد الرسم عن ما تبقى من سنة 2019 المنصوص عليها في البند الاول.
- المادة الثامنة والستون: اعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة.
- المادة السبعون: فرض ضريبة دخل مقطوعة على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
2- تمدد لغاية 31/12/2020 المهل المنصوص عليها في المادة الساسسة والتسعين من قانون موازنة العام 2019 المتعلقة بوضع لوحات عمومية في التداول.
مُددت بموجب قانون رقم 290 تاريخ 12/04/2022, المادة 2, 14/04/2022
تمدّد اعتباراً من 1/4/2022 ولغاية 31/12/2022 جميع المهل المنصوص عليها في المواد الآتي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: إعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة أو البلديات أو لاتحادات البلديات أو المؤسسات العامة أو لسائر أشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الإنشاءات.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على أوامر التحصيل الصادرة عن الإدارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الإجتماعي.
- المادة الثامنة والثلاثون: اعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: إعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الحادية والأربعون: إجراء تسوية على التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة أمام لجان الإعتراضات.
تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي
تخفض بنسبة 100% بالنسبة للأعوام 2000 وما قبل وبنسبة 85% بالنسبة لبقية الأعوام، الغرامات وزيادات التأخير غير المسددة والمتوجبة على اشتراكات الصندوق الوطني للضمان الاجتماعي بكافة فروعه ضمن مهلها القانونية، شرط أن تسدد المؤسسات هذه الاشتراكات مع الغرامات المخفضة في حال وجودها في مهلة أقصاها 31/12/2019، ولا يجوز الاستفادة من التخفيض عن بعض الفترات دون سائر الفترات.
ويمكن لتلك المؤسسات أن تقسط المبالغ المتوجبة عليها لمدة خمس سنوات كحد أقصى بفائدة 5% سنوياً شرط تسديد 20% من قيمة الاشتراكات مع الغرامات والزيادات المخفضة خلال مهلة أقصاها 31/12/2019، وفي حال التخلف عن تسديد أحد الأقساط في الموعد المحدد تفرض على المبالغ المقسطة فائدة إضافية نسبتها 12%.
تمدد لغاية ستة اشهر من تاريخ5/3/2020 المهلة المنصوص عنها في هذه المادة( بموجب قانون نافذ حكما رقم 6 تاريخ 5/3/2020 )
التعديلات على هذه المادة · 2، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
مُددت بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 22, 05/03/2020
تمديد المهل المنصوص عليها في عدد من المواد الواردة في قانون موازنة العام 2019:
1 - تمدد لغاية ستة اشهر من تاريخ نشر هذا القانون جميع المهل المنصوص عليها في المواد التالي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: اعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة او البلديات او لاتحادات البلديات او المؤسسات العامة او لسائر اشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الانشاءات.
- المادة التاسعة والعشرون: تنفيذ البيوعات في السجل العقاري.
- المادة الثلاثون: تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على اوامر التحصيل الصادرة عن الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي.
- المادة الثامن والثلاثون: اعطاء مهلة اضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الاربعون: تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
- المادة الحادية والاربعون: اجراء تسوية التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة امام لجان الاعتراضات.
- المادة التاسعة والاربعون: اجراء اعادة تقييم استثنائية للاصول الثابتة للمكلفين بضريبة الدخل والعقارات المشمولة باحكام البند ج من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017.
- المادة الحادية والخمسون: الزام البلديات كل في نطاقها تسليم وزارة المالية كشفا بالاشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح.
- المادة الثامنة والخمسون: رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية في ما يتعلق بالمهلة المحددة لتسديد الرسم عن ما تبقى من سنة 2019 المنصوص عليها في البند الاول.
- المادة الثامنة والستون: اعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة.
- المادة السبعون: فرض ضريبة دخل مقطوعة على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
2- تمدد لغاية 31/12/2020 المهل المنصوص عليها في المادة الساسسة والتسعين من قانون موازنة العام 2019 المتعلقة بوضع لوحات عمومية في التداول.
مُددت بموجب قانون رقم 290 تاريخ 12/04/2022, المادة 2, 14/04/2022
تمدّد اعتباراً من 1/4/2022 ولغاية 31/12/2022 جميع المهل المنصوص عليها في المواد الآتي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: إعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة أو البلديات أو لاتحادات البلديات أو المؤسسات العامة أو لسائر أشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الإنشاءات.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على أوامر التحصيل الصادرة عن الإدارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الإجتماعي.
- المادة الثامنة والثلاثون: اعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: إعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الحادية والأربعون: إجراء تسوية على التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة أمام لجان الإعتراضات.
إعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة
يعطى المكلفون بالضرائب والرسوم التي تحققها مديرية المالية العامة الذين تم تبليغهم بهذه الضرائب والرسوم ولم يسددوها كاملة لتاريخ صدور هذا القانون ولم يعترضوا عليها ضمن المهلة القانونية المنصوص عليها في المادتين 97 و99 من القانون رقم 44 تاريخ 11/11/2008 وتعديلاته (قانون الإجراءات الضريبية) أو اعترضوا عليها ورفضت من حيث الشكل في مرحلة الاعتراض أمام الإدارة الضريبية أو أمام لجان الاعتراضات، مهلة إضافية لتقديم اعتراضاتهم عليها أمام تلك الإدارة أو أمام تلك اللجان مدتها ستة أشهر من تاريخ صدور هذا القانون، شرط أن يسددوا 10% من الضرائب والرسوم والغرامات المتوجبة قبل تقديم تلك الاعتراضات، وفي حال كان المبلغ المتوجب تسديده وفقاً للمعدل المشار إليه أعلاه أقل من قيمة الغرامات المتوجبة، يتوجب تسديد كامل قيمة الغرامات.
على الإدارة الضريبية أن تدرس الاعتراضات المقدمة إليها وفقاً لهذا القانون وأن تبت بها قبل انتهاء السنة التي تلي سنة نشر هذا القانون.
تمدد لغاية ستة اشهر من تاريخ5/3/2020 المهلة المنصوص عنها في هذه المادة( بموجب قانون نافذ حكما رقم 6 تاريخ 5/3/2020 )
التعديلات على هذه المادة · 3، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
مُددت بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 22, 05/03/2020
تمديد المهل المنصوص عليها في عدد من المواد الواردة في قانون موازنة العام 2019:
1 - تمدد لغاية ستة اشهر من تاريخ نشر هذا القانون جميع المهل المنصوص عليها في المواد التالي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: اعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة او البلديات او لاتحادات البلديات او المؤسسات العامة او لسائر اشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الانشاءات.
- المادة التاسعة والعشرون: تنفيذ البيوعات في السجل العقاري.
- المادة الثلاثون: تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على اوامر التحصيل الصادرة عن الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي.
- المادة الثامن والثلاثون: اعطاء مهلة اضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الاربعون: تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
- المادة الحادية والاربعون: اجراء تسوية التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة امام لجان الاعتراضات.
- المادة التاسعة والاربعون: اجراء اعادة تقييم استثنائية للاصول الثابتة للمكلفين بضريبة الدخل والعقارات المشمولة باحكام البند ج من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017.
- المادة الحادية والخمسون: الزام البلديات كل في نطاقها تسليم وزارة المالية كشفا بالاشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح.
- المادة الثامنة والخمسون: رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية في ما يتعلق بالمهلة المحددة لتسديد الرسم عن ما تبقى من سنة 2019 المنصوص عليها في البند الاول.
- المادة الثامنة والستون: اعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة.
- المادة السبعون: فرض ضريبة دخل مقطوعة على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
2- تمدد لغاية 31/12/2020 المهل المنصوص عليها في المادة الساسسة والتسعين من قانون موازنة العام 2019 المتعلقة بوضع لوحات عمومية في التداول.
مُددت بموجب قرار رقم 148 تاريخ 26/03/2021, المادة 2, 01/04/2021
تُمدد لغاية 27/8/2021 ضمنا مهلة الإستفادة من أحكام الـمواد: 21/32/38/39/40/41/49/51/58/68، مـن القانون رقـم 144 تاريخ 31/7/2019 (قانون الـموازنة العامة والـموازنات الـمـلـحـقـة لعام 2019) التي نصت عليها الـمادة الثانية والعشـرون من القانون النافذ حكما رقم 6 تاريخ 3/5/2020 (قانون الـموازنة العامة والـموازنات الـملحقة لعام 2020)، التالي بيانها:
الـمادة 21: إعفاء الـمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات الـمتوجبة عليها عن الـمخالفات الحاصلة قبل 1/8/2019.
الـمادة 32: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية الـمالية العامة في وزارة الـمالية فرضها وجبايتها والـمتوجبة قبل 1/8/2019 والتي لا تستلزم موافقة مجلس الوزراء على التخفيض (دون الـمليار ليرة) وذلك بنسبة 85÷.
الـمادة 38: إعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية الـمالية العامة أي التكاليف التي تم تبليغها الى الـمكلفين ولـم تسدد كاملة قبل 1/8/2019، وغير الـمعترض عليها، أو الـمعترض عليها ورُدت من حيث الشكل، سواء لدى الادارة أو لدى لجان الاعتراضات.
الـمادة 39: إعفاء الـمكلفين الـمعنيين بأحكام الـمادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل عن السنوات 2018 وما قبل.
الـمادة 40: تقسيط دفع الضرائب الـمقتطعة عند الـمنبع والضريبة على القيمة الـمضافة الـمتوجبة لغاية 31/12/2018.
الـمادة 41: إجراء تسوية على التكاليف الـمتعلقة بالضرائب التي تحققها وتحصلها مديرية الـمالية العامة الـمقدمة أمام لجان الاعتراضات والتي يتم البت بها من قبل تلك اللجان لغاية 31/3/2019.
الـمادة 49: إجراء إعادة تقييم استـثـنائية للأصول الثابتة للـمكلفين بضريبة الدخل شرط أن تكون مدرجة في قيود الـمؤسسة بتاريخ سابق لـ 1/1/2019 وللعقارات الـمشمولة بأحكام البند ج من ثالثا من الـمادة 45 من قانون ضريبة الدخل الـمعدلة بموجب الـمادة 13 من القانون رقم 64 تاريخ20/10/2017
الـمادة 51: إلزام البلديات كل في نطاقها تسليم وزارة الـمالية كشفا بالإشغالات الـمسجلة والتي تسجل ضمن نطاقها للشركات والـمؤسسات التجارية والصناعية والـمهنية القائمة ضمن نطاقها، وتزويد وزارة الـمالية بنتيجة الـمسح.
الـمادة 58: رخصة التدخين في الـمؤسسات السياحية التي تستوفي الشروط الصحية والقانونية.
الـمادة 68: إعادة جدولة برامج التقسيط لـمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية الـمالية العامـة والتي تخلف الـمكلفون عن تسديد أقساطها قبل 1/8/2019.
مُددت بموجب قانون رقم 290 تاريخ 12/04/2022, المادة 2, 14/04/2022
تمدّد اعتباراً من 1/4/2022 ولغاية 31/12/2022 جميع المهل المنصوص عليها في المواد الآتي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: إعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة أو البلديات أو لاتحادات البلديات أو المؤسسات العامة أو لسائر أشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الإنشاءات.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على أوامر التحصيل الصادرة عن الإدارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الإجتماعي.
- المادة الثامنة والثلاثون: اعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: إعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الحادية والأربعون: إجراء تسوية على التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة أمام لجان الإعتراضات.
إعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل
يعفى المستخدمون والعمال والأجراء المنصوص عليهم في المادة 53 من المرسوم الاشتراعي رقم 144 تاريخ 12/6/1959 وتعديلاته (قانون ضريبة الدخل)، الذين يشغلون في آنٍ واحد وظيفة أو عملاً في مؤسسات أو محلات عدة، أو يمارسون في الوقت نفسه مهنة خاضعة لضريبة الباب الأول من المرسوم الاشتراعي نفسه، من غرامات التأخر في تقديم التصريح ومن غرامات التأخر في تسديد الضريبة، عن السنوات 2018 وما قبل، شرط أن يصرّحوا ويسددوا الضرائب المتوجبة عليهم أو يسددوا تلك التي تم تكليفهم بها، في مهلة أقصاها 31/12/2019. كما يمكنهم تقسيط هذه الضرائب دون فائدة على ثلاث سنوات، شرط تسديد دفعة نسبتها خمسة وعشرون بالمئة (25%) من قيمة هذه الضرائب خلال مهلة أقصاها 31/12/2019، وتعتبر الغرامات المسددة قبل نشر هذا القانون حقاً للخزينة لا يمكن استردادها.
تمدد لغاية ستة اشهر من تاريخ5/3/2020 المهلة المنصوص عنها في هذه المادة( بموجب قانون نافذ حكما رقم 6 تاريخ 5/3/2020 )
التعديلات على هذه المادة · 3، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
مُددت بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 22, 05/03/2020
تمديد المهل المنصوص عليها في عدد من المواد الواردة في قانون موازنة العام 2019:
1 - تمدد لغاية ستة اشهر من تاريخ نشر هذا القانون جميع المهل المنصوص عليها في المواد التالي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: اعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة او البلديات او لاتحادات البلديات او المؤسسات العامة او لسائر اشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الانشاءات.
- المادة التاسعة والعشرون: تنفيذ البيوعات في السجل العقاري.
- المادة الثلاثون: تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على اوامر التحصيل الصادرة عن الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي.
- المادة الثامن والثلاثون: اعطاء مهلة اضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الاربعون: تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
- المادة الحادية والاربعون: اجراء تسوية التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة امام لجان الاعتراضات.
- المادة التاسعة والاربعون: اجراء اعادة تقييم استثنائية للاصول الثابتة للمكلفين بضريبة الدخل والعقارات المشمولة باحكام البند ج من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017.
- المادة الحادية والخمسون: الزام البلديات كل في نطاقها تسليم وزارة المالية كشفا بالاشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح.
- المادة الثامنة والخمسون: رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية في ما يتعلق بالمهلة المحددة لتسديد الرسم عن ما تبقى من سنة 2019 المنصوص عليها في البند الاول.
- المادة الثامنة والستون: اعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة.
- المادة السبعون: فرض ضريبة دخل مقطوعة على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
2- تمدد لغاية 31/12/2020 المهل المنصوص عليها في المادة الساسسة والتسعين من قانون موازنة العام 2019 المتعلقة بوضع لوحات عمومية في التداول.
مُددت بموجب قرار رقم 148 تاريخ 26/03/2021, المادة 2, 01/04/2021
تُمدد لغاية 27/8/2021 ضمنا مهلة الإستفادة من أحكام الـمواد: 21/32/38/39/40/41/49/51/58/68، مـن القانون رقـم 144 تاريخ 31/7/2019 (قانون الـموازنة العامة والـموازنات الـمـلـحـقـة لعام 2019) التي نصت عليها الـمادة الثانية والعشـرون من القانون النافذ حكما رقم 6 تاريخ 3/5/2020 (قانون الـموازنة العامة والـموازنات الـملحقة لعام 2020)، التالي بيانها:
الـمادة 21: إعفاء الـمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات الـمتوجبة عليها عن الـمخالفات الحاصلة قبل 1/8/2019.
الـمادة 32: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية الـمالية العامة في وزارة الـمالية فرضها وجبايتها والـمتوجبة قبل 1/8/2019 والتي لا تستلزم موافقة مجلس الوزراء على التخفيض (دون الـمليار ليرة) وذلك بنسبة 85÷.
الـمادة 38: إعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية الـمالية العامة أي التكاليف التي تم تبليغها الى الـمكلفين ولـم تسدد كاملة قبل 1/8/2019، وغير الـمعترض عليها، أو الـمعترض عليها ورُدت من حيث الشكل، سواء لدى الادارة أو لدى لجان الاعتراضات.
الـمادة 39: إعفاء الـمكلفين الـمعنيين بأحكام الـمادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل عن السنوات 2018 وما قبل.
الـمادة 40: تقسيط دفع الضرائب الـمقتطعة عند الـمنبع والضريبة على القيمة الـمضافة الـمتوجبة لغاية 31/12/2018.
الـمادة 41: إجراء تسوية على التكاليف الـمتعلقة بالضرائب التي تحققها وتحصلها مديرية الـمالية العامة الـمقدمة أمام لجان الاعتراضات والتي يتم البت بها من قبل تلك اللجان لغاية 31/3/2019.
الـمادة 49: إجراء إعادة تقييم استـثـنائية للأصول الثابتة للـمكلفين بضريبة الدخل شرط أن تكون مدرجة في قيود الـمؤسسة بتاريخ سابق لـ 1/1/2019 وللعقارات الـمشمولة بأحكام البند ج من ثالثا من الـمادة 45 من قانون ضريبة الدخل الـمعدلة بموجب الـمادة 13 من القانون رقم 64 تاريخ20/10/2017
الـمادة 51: إلزام البلديات كل في نطاقها تسليم وزارة الـمالية كشفا بالإشغالات الـمسجلة والتي تسجل ضمن نطاقها للشركات والـمؤسسات التجارية والصناعية والـمهنية القائمة ضمن نطاقها، وتزويد وزارة الـمالية بنتيجة الـمسح.
الـمادة 58: رخصة التدخين في الـمؤسسات السياحية التي تستوفي الشروط الصحية والقانونية.
الـمادة 68: إعادة جدولة برامج التقسيط لـمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية الـمالية العامـة والتي تخلف الـمكلفون عن تسديد أقساطها قبل 1/8/2019.
مُددت بموجب قانون رقم 290 تاريخ 12/04/2022, المادة 2, 14/04/2022
تمدّد اعتباراً من 1/4/2022 ولغاية 31/12/2022 جميع المهل المنصوص عليها في المواد الآتي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: إعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة أو البلديات أو لاتحادات البلديات أو المؤسسات العامة أو لسائر أشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الإنشاءات.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على أوامر التحصيل الصادرة عن الإدارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الإجتماعي.
- المادة الثامنة والثلاثون: اعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: إعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الحادية والأربعون: إجراء تسوية على التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة أمام لجان الإعتراضات.
تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة
خلافاً لأي نص أخر، وبصورة استثنائية ولمرة واحدة فقط، يمكن تقسيط الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة المتوجبة على المكلفين عن الفترات الضريبية لغاية 31/12/2018 وفقاً للأحكام التي ترعى التقسيط في القانون رقم 44 تاريخ 11/11/2008 (قانون الإجراءات الضريبية) وذلك بناءً على طلب خطي يقدمه المكلف خلال مهلة أقصاها 31/12/2019، شرط تسديد الدفعة الأولى البالغة 15% من قيمة الضرائب المقسطة ضمن المهلة ذاتها.
في حال التخلف عن تسديد الأقساط المتبقية في مواعيدها، تستحق كافة الأقساط وتتوجب عليها فائدة إضافية بمعدل 12%.
تحدد عند الاقتضاء دقائق تطبيق هذه المادة بموجب قرار يصدر عن وزير المالية.
تمدد لغاية ستة اشهر من تاريخ5/3/2020 المهلة المنصوص عنها في هذه المادة( بموجب قانون نافذ حكما رقم 6 تاريخ 5/3/2020 )
التعديلات على هذه المادة · 2، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
مُددت بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 22, 05/03/2020
تمديد المهل المنصوص عليها في عدد من المواد الواردة في قانون موازنة العام 2019:
1 - تمدد لغاية ستة اشهر من تاريخ نشر هذا القانون جميع المهل المنصوص عليها في المواد التالي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: اعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة او البلديات او لاتحادات البلديات او المؤسسات العامة او لسائر اشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الانشاءات.
- المادة التاسعة والعشرون: تنفيذ البيوعات في السجل العقاري.
- المادة الثلاثون: تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على اوامر التحصيل الصادرة عن الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي.
- المادة الثامن والثلاثون: اعطاء مهلة اضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الاربعون: تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
- المادة الحادية والاربعون: اجراء تسوية التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة امام لجان الاعتراضات.
- المادة التاسعة والاربعون: اجراء اعادة تقييم استثنائية للاصول الثابتة للمكلفين بضريبة الدخل والعقارات المشمولة باحكام البند ج من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017.
- المادة الحادية والخمسون: الزام البلديات كل في نطاقها تسليم وزارة المالية كشفا بالاشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح.
- المادة الثامنة والخمسون: رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية في ما يتعلق بالمهلة المحددة لتسديد الرسم عن ما تبقى من سنة 2019 المنصوص عليها في البند الاول.
- المادة الثامنة والستون: اعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة.
- المادة السبعون: فرض ضريبة دخل مقطوعة على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
2- تمدد لغاية 31/12/2020 المهل المنصوص عليها في المادة الساسسة والتسعين من قانون موازنة العام 2019 المتعلقة بوضع لوحات عمومية في التداول.
مُددت بموجب قرار رقم 148 تاريخ 26/03/2021, المادة 2, 01/04/2021
تُمدد لغاية 27/8/2021 ضمنا مهلة الإستفادة من أحكام الـمواد: 21/32/38/39/40/41/49/51/58/68، مـن القانون رقـم 144 تاريخ 31/7/2019 (قانون الـموازنة العامة والـموازنات الـمـلـحـقـة لعام 2019) التي نصت عليها الـمادة الثانية والعشـرون من القانون النافذ حكما رقم 6 تاريخ 3/5/2020 (قانون الـموازنة العامة والـموازنات الـملحقة لعام 2020)، التالي بيانها:
الـمادة 21: إعفاء الـمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات الـمتوجبة عليها عن الـمخالفات الحاصلة قبل 1/8/2019.
الـمادة 32: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية الـمالية العامة في وزارة الـمالية فرضها وجبايتها والـمتوجبة قبل 1/8/2019 والتي لا تستلزم موافقة مجلس الوزراء على التخفيض (دون الـمليار ليرة) وذلك بنسبة 85÷.
الـمادة 38: إعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية الـمالية العامة أي التكاليف التي تم تبليغها الى الـمكلفين ولـم تسدد كاملة قبل 1/8/2019، وغير الـمعترض عليها، أو الـمعترض عليها ورُدت من حيث الشكل، سواء لدى الادارة أو لدى لجان الاعتراضات.
الـمادة 39: إعفاء الـمكلفين الـمعنيين بأحكام الـمادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل عن السنوات 2018 وما قبل.
الـمادة 40: تقسيط دفع الضرائب الـمقتطعة عند الـمنبع والضريبة على القيمة الـمضافة الـمتوجبة لغاية 31/12/2018.
الـمادة 41: إجراء تسوية على التكاليف الـمتعلقة بالضرائب التي تحققها وتحصلها مديرية الـمالية العامة الـمقدمة أمام لجان الاعتراضات والتي يتم البت بها من قبل تلك اللجان لغاية 31/3/2019.
الـمادة 49: إجراء إعادة تقييم استـثـنائية للأصول الثابتة للـمكلفين بضريبة الدخل شرط أن تكون مدرجة في قيود الـمؤسسة بتاريخ سابق لـ 1/1/2019 وللعقارات الـمشمولة بأحكام البند ج من ثالثا من الـمادة 45 من قانون ضريبة الدخل الـمعدلة بموجب الـمادة 13 من القانون رقم 64 تاريخ20/10/2017
الـمادة 51: إلزام البلديات كل في نطاقها تسليم وزارة الـمالية كشفا بالإشغالات الـمسجلة والتي تسجل ضمن نطاقها للشركات والـمؤسسات التجارية والصناعية والـمهنية القائمة ضمن نطاقها، وتزويد وزارة الـمالية بنتيجة الـمسح.
الـمادة 58: رخصة التدخين في الـمؤسسات السياحية التي تستوفي الشروط الصحية والقانونية.
الـمادة 68: إعادة جدولة برامج التقسيط لـمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية الـمالية العامـة والتي تخلف الـمكلفون عن تسديد أقساطها قبل 1/8/2019.
إجراء تسوية على التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة أمام لجان الاعتراضات
خلافاً لأي نصٍ آخر، وبصورة استثنائية، تسوى التكاليف المتعلقة بالضرائب التي تحققها مديرية المالية العامة، المعترض عليها أمام لجان الاعتراضات والتي لم يتم البت بها لغاية 31/3/ 2019.
تحدد قيمة التسوية بــ خمسين بالمائة (50 %) من قيمة الضرائب المعترض عليها فقط، دون غرامات التحقق والتحصيل التي كانت متوجبة.
للاستفادة من هذه التسوية، يتوجب على المكلف أن يتقدم من الإدارة الضريبية المختصة بطلب خطي وأن يسدد المبلغ الذي يتوجب عليه بنتيجة التسوية خلال مهلة أقصاها 31/12/2019. كما يمكن للمكلف أن يسدد 25% من قيمة التسوية، خلال المهلة ذاتها، وأن يسدد المبالغ الباقية على ثلاثة أقساط سنوية, يستحق أولها بعد مرور سنة على تسديد الدفعة الأولى من قيمة التسوية على معدل الفائدة المنصوص عليه في قانون الإجراءات الضريبية، وفي حال التخلّف عن تسديد قسط من الأقساط، تستحق كامل الأقساط وتتوجب على المكلف فائدة نسبتها 12% سنوياً عن المبالغ غير المسددة.
لا يمكن للمكلف أن يختار الاستفادة من التسوية عن جزء من التكليف الواحد الصادر عن الإدارة الضريبية، بحيث تشمل التسوية كافة النقاط والفترات المعترض عليها ضمن التكليف الواحد.
تتوقف لجان الاعتراضات التي تبلغها الإدارة الضريبية طلب المكلف إجراء التسوية، عن البت بالاعتراض.
يمكن للمكلفين الذين قاموا بتقسيط الضريبة المتوجبة عليهم قبل نفاذ هذا القانون ولم يتم تسديد كافة الأقساط، وللمكلفين الذين استفادوا من أحكام المادة 40 من القانون رقم 66 تاريخ 3/11/2017 (قانون الموازنة العامة والموازنات الملحقة لعام 2017) أو أحكام المادة 23 من القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات الملحقة لعام 2018) قبل نفاذ هذا القانون، الاستفادة من أحكام هذه المادة وفقاً لما يلي:
تحدد قيمة التسوية بـــ:
خمسين بالمئة (50% من قيمة الضرائب المعترض عليها) بعد حسم الجزء المسدد من الضريبة فقط.
نص مرتبط: تحديد دقائق تطبيق أحكام المادة 41 من القانون رقم 144 تاريخ 1/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019) بالنسبة لإجراء تسوية على التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة أمام لجان الإعتراضات
تمدد لغاية ستة اشهر من تاريخ5/3/2020 المهلة المنصوص عنها في هذه المادة( بموجب قانون نافذ حكما رقم 6 تاريخ 5/3/2020 )
التعديلات على هذه المادة · 3، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
مُددت بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 22, 05/03/2020
تمديد المهل المنصوص عليها في عدد من المواد الواردة في قانون موازنة العام 2019:
1 - تمدد لغاية ستة اشهر من تاريخ نشر هذا القانون جميع المهل المنصوص عليها في المواد التالي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: اعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة او البلديات او لاتحادات البلديات او المؤسسات العامة او لسائر اشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الانشاءات.
- المادة التاسعة والعشرون: تنفيذ البيوعات في السجل العقاري.
- المادة الثلاثون: تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على اوامر التحصيل الصادرة عن الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي.
- المادة الثامن والثلاثون: اعطاء مهلة اضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الاربعون: تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
- المادة الحادية والاربعون: اجراء تسوية التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة امام لجان الاعتراضات.
- المادة التاسعة والاربعون: اجراء اعادة تقييم استثنائية للاصول الثابتة للمكلفين بضريبة الدخل والعقارات المشمولة باحكام البند ج من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017.
- المادة الحادية والخمسون: الزام البلديات كل في نطاقها تسليم وزارة المالية كشفا بالاشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح.
- المادة الثامنة والخمسون: رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية في ما يتعلق بالمهلة المحددة لتسديد الرسم عن ما تبقى من سنة 2019 المنصوص عليها في البند الاول.
- المادة الثامنة والستون: اعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة.
- المادة السبعون: فرض ضريبة دخل مقطوعة على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
2- تمدد لغاية 31/12/2020 المهل المنصوص عليها في المادة الساسسة والتسعين من قانون موازنة العام 2019 المتعلقة بوضع لوحات عمومية في التداول.
مُددت بموجب قرار رقم 148 تاريخ 26/03/2021, المادة 2, 01/04/2021
تُمدد لغاية 27/8/2021 ضمنا مهلة الإستفادة من أحكام الـمواد: 21/32/38/39/40/41/49/51/58/68، مـن القانون رقـم 144 تاريخ 31/7/2019 (قانون الـموازنة العامة والـموازنات الـمـلـحـقـة لعام 2019) التي نصت عليها الـمادة الثانية والعشـرون من القانون النافذ حكما رقم 6 تاريخ 3/5/2020 (قانون الـموازنة العامة والـموازنات الـملحقة لعام 2020)، التالي بيانها:
الـمادة 21: إعفاء الـمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات الـمتوجبة عليها عن الـمخالفات الحاصلة قبل 1/8/2019.
الـمادة 32: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية الـمالية العامة في وزارة الـمالية فرضها وجبايتها والـمتوجبة قبل 1/8/2019 والتي لا تستلزم موافقة مجلس الوزراء على التخفيض (دون الـمليار ليرة) وذلك بنسبة 85÷.
الـمادة 38: إعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية الـمالية العامة أي التكاليف التي تم تبليغها الى الـمكلفين ولـم تسدد كاملة قبل 1/8/2019، وغير الـمعترض عليها، أو الـمعترض عليها ورُدت من حيث الشكل، سواء لدى الادارة أو لدى لجان الاعتراضات.
الـمادة 39: إعفاء الـمكلفين الـمعنيين بأحكام الـمادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل عن السنوات 2018 وما قبل.
الـمادة 40: تقسيط دفع الضرائب الـمقتطعة عند الـمنبع والضريبة على القيمة الـمضافة الـمتوجبة لغاية 31/12/2018.
الـمادة 41: إجراء تسوية على التكاليف الـمتعلقة بالضرائب التي تحققها وتحصلها مديرية الـمالية العامة الـمقدمة أمام لجان الاعتراضات والتي يتم البت بها من قبل تلك اللجان لغاية 31/3/2019.
الـمادة 49: إجراء إعادة تقييم استـثـنائية للأصول الثابتة للـمكلفين بضريبة الدخل شرط أن تكون مدرجة في قيود الـمؤسسة بتاريخ سابق لـ 1/1/2019 وللعقارات الـمشمولة بأحكام البند ج من ثالثا من الـمادة 45 من قانون ضريبة الدخل الـمعدلة بموجب الـمادة 13 من القانون رقم 64 تاريخ20/10/2017
الـمادة 51: إلزام البلديات كل في نطاقها تسليم وزارة الـمالية كشفا بالإشغالات الـمسجلة والتي تسجل ضمن نطاقها للشركات والـمؤسسات التجارية والصناعية والـمهنية القائمة ضمن نطاقها، وتزويد وزارة الـمالية بنتيجة الـمسح.
الـمادة 58: رخصة التدخين في الـمؤسسات السياحية التي تستوفي الشروط الصحية والقانونية.
الـمادة 68: إعادة جدولة برامج التقسيط لـمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية الـمالية العامـة والتي تخلف الـمكلفون عن تسديد أقساطها قبل 1/8/2019.
مُددت بموجب قانون رقم 290 تاريخ 12/04/2022, المادة 2, 14/04/2022
تمدّد اعتباراً من 1/4/2022 ولغاية 31/12/2022 جميع المهل المنصوص عليها في المواد الآتي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: إعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة أو البلديات أو لاتحادات البلديات أو المؤسسات العامة أو لسائر أشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الإنشاءات.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على أوامر التحصيل الصادرة عن الإدارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الإجتماعي.
- المادة الثامنة والثلاثون: اعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: إعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الحادية والأربعون: إجراء تسوية على التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة أمام لجان الإعتراضات.
شطب الشركات والمؤسسات التجارية من السجل التجاري والشركات المدنية من السجل الخاص بالشركات المدنية
1. تشطب حكماً من السجل التجاري ومن السجل الخاص بالشركات المدنية، الشركات والمؤسسات التجارية التي لم تزاول العمل فعلياً أو توقفت عن مزاولة عملها ولم يكن لديها موجودات، أو قامت بتصفية موجوداتها خلال السنة السابقة للسنة التي تسقط بعامل مرور الزمن، وليس لديها مستخدمون.
2. يشترط لشطب هذه الشركات والمؤسسات أن لا يكون مترتبا عليها ديون للغير وأن تكون مسددة للضرائب والغرامات كافة المتوجبة عليها والرسوم والغرامات العائدة للصندوق الوطني للضمان الاجتماعي، ولسائر الإدارات العامة والمؤسسات العامة عن الفترات التي كانت قد زاولت عملاً خلالها قبل السنة المشار إليها في الفقرة 1 من هذه المادة، ويتم تنزيل الغرامات كافة ورسم الطابع المالي المتوجب عن تجديد مدتها في حال وجوده، عن الفترات اللاحقة لهذا التاريخ .
3. على وزارة المالية أن تعدّ خلال ثلاثة أشهر من نشر هذا القانون لائحة بالمؤسسات والشركات التي تتوافر فيها الشروط الواردة في الفقرة 1 أعلاه، وأن تبلغها إلى الصندوق الوطني للضمان الاجتماعي والى رؤساء أقلام السجل التجاري، وعلى هذه الجهات إيداع وزارة المالية، خلال فترة شهرين من تاريخ تبلغها اللائحة، ملاحظاتها بشأنها لجهة ما إذا كان يتوجب أو لا يتوجب على تلك المؤسسات والشركات رسوم أو غرامات لصالحها.
تنشر وزارة المالية على موقعها الإلكتروني وفي الجريدة الرسمية وفي جريدتين محليتين بتاريخين يفصل بينهما خمسة عشر يوماً، بياناً تفصيلياً بالشركات والمؤسسات التي سوف يتم شطبها وذلك خلال مهلة أقصاها شهر من تاريخ تبلغها رد الصندوق الوطني للضمان الاجتماعي وردود رؤساء أقلام السجل التجاري، كما يتوجب عليها إبلاغ تلك الشركات والمؤسسات بقرارها المتعلق بشطبها من السجل التجاري أو السجل المدني على آخر عنوان مراسلة مسجل لديها.
4. على وزارة المالية أن تلتزم بأحكام الفقرة 3 من هذه المادة خلال ثلاثة أشهر من بداية كل سنة لاحقة للسنة التي ينشر فيها هذا القانون.
5. يمكن لهذه الشركات ولأصحاب المؤسسات ولسائر الإدارات العامة والمؤسسات العامة وللدائنين أن يعترضوا أمام وزارة المالية على قرار الشطب خلال مهلة ثلاثة أشهر من تاريخ آخر إعلان في الجريدة الرسمية أو على الموقع الإلكتروني لوزارة المالية أو في الجريدتين المحليتين، وتتوقف إجراءات إتمام عمليات الشطب لهذه الشركات والمؤسسات إلى حين يتم البت في الاعتراض، ويمكن لأصحاب العلاقة طلب إبطال قرار الإدارة برفض الاعتراض، أمام مجلس شورى الدولة الذي يتوجب عليه بته نهائياً خلال مهلة ثلاثة أشهر من تاريخ تسجيل استدعاء المراجعة.
تطبق لدى مجلس شورى الدولة الأصول الموجزة وفق نظامه.
6. تشطب الشركات والمؤسسات التي لم يتم الاعتراض على قرار شطبها ضمن المهلة المشار إليها في الفقرة 5 أعلاه، من فهارس التكليف في وزارة المالية ومن سجلات أمانات السجل التجاري والسجلات المدنية وسجلات الصندوق الوطني للضمان الاجتماعي، وعلى وزارة المالية أن تنشر في الجريدة الرسمية وعلى موقعها الإلكتروني لائحة بأسماء الشركات والمؤسسات التي تم شطبها.
7. تحدد دقائق تطبيق هذه المادة عند الاقتضاء، بموجب قرار يصدر عن وزيري المالية والعدل.
تعديل رسوم السير لجميع المركبات الآلية ورسوم التسجيل للدراجات النارية الصغيرة ورسوم رخص السوق
أولاً: يعدل البند خامساً من جدول الرسوم المفروضة الملحق بقانون السير الجديد رقم 243 تاريخ 22/10/2012، بحيث يصبح كالآتي:
خامساً: رسوم رخص السوق
البيان
قيمة الرسم (ل.ل)
عن كل امتحان للحصول على رخصة سوق
من مختلف الفئات ما عدا فئة دراجة "1"
عن كل امتحان للحصول على رخصة سوق من فئة دراجة "1"
عن كل رخصة سوق لجميع المركبات الآلية على اختلاف انواعها ومن مختلف الفئات خصوصي او عمومي وعن كل توسع في صلاحية رخص السوق ما عدا فئة دراجة "1"
عن كل رخصة سوق لجميع المركبات الآلية من فئة دراجة "1"
عن كل رخصة سوق تعطى بدل ضائع او ممزق او عند تجديدها
30،000
15،000
200،000
100،000
25،000
ثانياً: يعدل البند رابعاً من جدول الرسوم المفروضة الملحق بقانون السير الجديد رقم 243 تاريخ 22/10/2012، بحيث يصبح كالآتي:
رابعاً: رسوم السير السنوية لجميع المركبات الآلية على اختلاف أنواعها ومن جميع الفئات، خصوصية وعمومية.
البيان
قيمة الرسم (ل.ل.)
الفئة الاولى: عمر السيارة بالنسبة لتاريخ الصنع:
- من قوة حصان واحد الى 3 احصنة
20.000
- من قوة 4 احصنة الى 10 احصنة
30.000
- من قوة 11 حصانا الى 20 حصانا
53.000
- من قوة 21 حصانا الى 30 حصانا
109.000
- من قوة 31 حصانا الى 40 حصانا
140.000
- من قوة 41 حصانا الى 50 حصانا
230.000
- من قوة 51 حصانا وصاعدا
288.000
الفئة الثانية: عمر السيارة بالنسبة لتاريخ الصنع:
بين 12 سنة وخمس سنوات 40.000
- من قوة 4 احصنة الى 10 احصنة
75.000
- من قوة 11 حصانا الى 20 حصانا
120.000
- من قوة 21 حصانا الى 30 حصانا
240.000
- من قوة 31 حصانا الى 40 حصانا
310.000
- من قوة 41 حصانا الى 50 حصانا
510.000
- من قوة 51 حصانا وصاعدا
715.000
الفئة الثالثة: عمر السيارة بالنسبة لتاريخ الصنع:
- من قوة حصان واحد الى 3 احصنة
بين 4 سنوات وسنتين
100.000
- من قوة 4 احصنة الى 10 احصنة
155.000
- من قوة 11 حصانا الى 20 حصانا
245.000
- من قوة 21 حصانا الى 30 حصانا
505.000
- من قوة 31 حصانا الى 40 حصانا
730.000
- من قوة 41 حصانا الى 50 حصانا
1.200.000
- من قوة 51 حصانا وصاعدا
1.500.000
الفئة الرابعة: عمر السيارة بالنسبة لتاريخ الصنع:
- من قوة حصان واحد الى 3 احصنة
اقل من سنتين
150.000
- من قوة 4 احصنة الى 10 احصنة
325.000
- من قوة 11 حصانا الى 20 حصانا
525.000
- من قوة 21 حصانا الى 30 حصانا
1.050.000
- من قوة 31 حصانا الى 40 حصانا
1.525.000
- من قوة 41 حصانا الى 50 حصانا
2.500.000
- من قوة 51 حصانا وصاعدا
3.100.000
تحدد اصول تنظيم واستيفاء الرسم وتوريده الى الخزينة بمرسوم يتخذ بناء لاقتراح وزيري الداخلية والبلديات والمالية.
- (المعدلة بموجب القانون النافذ حكما رقم 7/2014).
كما يستوفى رسم سنوي اضافي عن كل كلغ او كسره من الحمولة الصافية لجميع سيارات الشحن العاملة على البنزين او المازوت"
25
(عدلت بموجب قانون نافذ حكما 10 / 2022 )
الغاء نص المادة 44 من القانون رقم 144 تاريخ 31/7/2019 (الموازنة العامة والموازنات الملحقة لعام 2019)،
يلغى نص المادة 44من القانون رقم 144 تاريخ 31/7/2019 (الموازنة العامة والموازنات الملحقة لعام 2019)، ويستعاض عنه بالنص التالي:
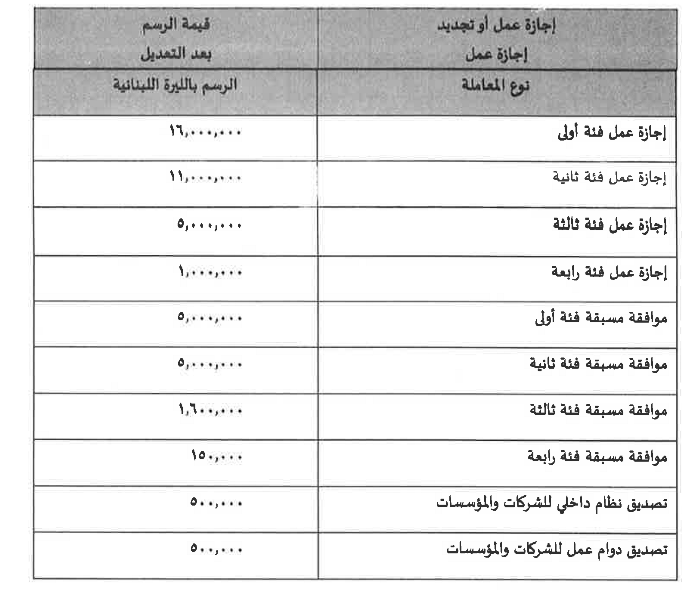
لا يوجد مصدر لدينا يحتفظ بهذه الصياغة بالكامل.
الغاء نص المادة 44 من القانون رقم 144 تاريخ 31/7/2019 (الموازنة العامة والموازنات الملحقة لعام 2019)،
يلغى نص المادة 44من القانون رقم 144 تاريخ 31/7/2019 (الموازنة العامة والموازنات الملحقة لعام 2019)، ويستعاض عنه بالنص التالي:
التعديلات على هذه المادة · 1، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
استُبدلت أو أُعيدت صياغتها بموجب قانون نافذ حكما رقم 10 تاريخ 15/11/2022, المادة 96, 15/11/2022
الغاء نص المادة 44 من القانون رقم 144 تاريخ 31/7/2019 (الموازنة العامة والموازنات الملحقة لعام 2019)،
يلغى نص المادة 44من القانون رقم 144 تاريخ 31/7/2019 (الموازنة العامة والموازنات الملحقة لعام 2019)، ويستعاض عنه بالنص التالي:
تعديل المادة 46 من القانون رقم 173 تاريخ 14/2/2000
تعدل المادة 46 من القانون رقم 173 تاريخ 14/2/2000 لتصبح على الشكل التالي:
1- تضاعف قيمة الغرامات المفروضة على الأجانب المخالفين لأحكام المواد 32 و33 و36 و37 من قانون تنظيم الدخول إلى لبنان والإقامة فيه والخروج منه الصادر بتاريخ 10/7/1962 والمعدل بالقانون 173/2000.
2- يفرض رسم سنوي إضافي يعادل نصف رسم إجازة العمل يُستوفى عند الحصول على الإجازة لأول مرة وعند تجديدها كل سنة، على العامل الأجنبي الذي يستقدم زوجه أو زوجته أو أحد أبنائه أو احدى بناته إلى لبنان، ويطبق هذا الإجراء على الفئات حسب القانون والأنظمة المرعية الإجراء.
3- تعدّل المادة الثانية من القانون الصادر بتاريخ 17/9/1962 الذي يستبدل المادتين 107 و 108 المعدّل بموجب المادة 46 من القانون 173 تاريخ 14/2/2000 وفق ما يلي:
كل مخالفة لأحكام قانون العمل أو المراسيم والقرارات المتخذة لتطبيقه وتنفيذه تعرض مرتكبيها صاحب العمل سواء أكان لبنانياً أو أجنبياً والعامل الأجنبي كليهما لتسطير محضر ضبط بقيمة تتراوح بين مليوني ليرة لبنانية وخمسة ملايين ليرة لبنانية .
يستعاض عنها في حال التسوية خلال خمسة عشرة يوماً من تاريخ تنظيم محضر الضبط بما يعادل عشرون بالمئة من قيمة محضر الضبط.
وفي حال عدم إجراء التسوية خلال المهلة المنوه عنها أعلاه يحال محضر المخالفة إلى المحاكم المختصة لتوقيع عقوبة مضاعفة الغرامة أو السجن من شهر إلى ثلاثة أشهر.
في حال التكرار خلال السنة الواحدة تضاعف قيمة محضر الضبط وكذلك عقوبة الحبس.
تعديل المادة 25 من قانون رسوم المطارات الصادر بتاريخ 19/3/1947 وتعديلاته بموجب الجدول رقم 9 الملحق بقانون الموازنة العامة لعام 1999
أولاً: يلغى نص المادة الأولى من المرسوم الاشتراعي رقم 36 تاريخ 15/6/1983 ويستعاض عنه بالنص التالي:
تعدل قيمة رسوم المطارات المحددة في قانون موازنة العام 1947 المعدلة بقوانين موازنات السنوات 1948 ،1950 ،1952 ، والمعدلة بموجب الجدول رقم 9 الملحق بكل من موازنات السنوات1991 ،1993 ،1999 ، وفقاً للجدول أدناه.
ثانياً: يُلغى القانون رقم 155 تاريخ 27/12/1999، ويُستبدل بالنص التالي:
"تستفيد شركات الطيران الوطنية ذات الرحلات المنظّمة أو العارضة من تخفيض يعادل خمسين بالمائة من جميع رسوم وبدلات المطارات في السنة الأولى لتاريخ نفاذ هذا القانون. ومن ثم تُخفّض نسبة التخفيض هذه تدريجياً ابتداء من السنة الثانية بقيمة عشرة بالمائة سنوياً، لتُصبح صفر بالمائة بعد انتهاء خمس سنوات.
يطبق الإعفاء الوارد أعلاه على الشركات التابعة لشركات الطيران الوطنية طالما أنها تمتلك أكثر من 75% من رأسمال هذه الشركات".
ثالثاً: يعمل بهذا النص بعد شهرين من تاريخ نشره في الجريدة الرسمية.
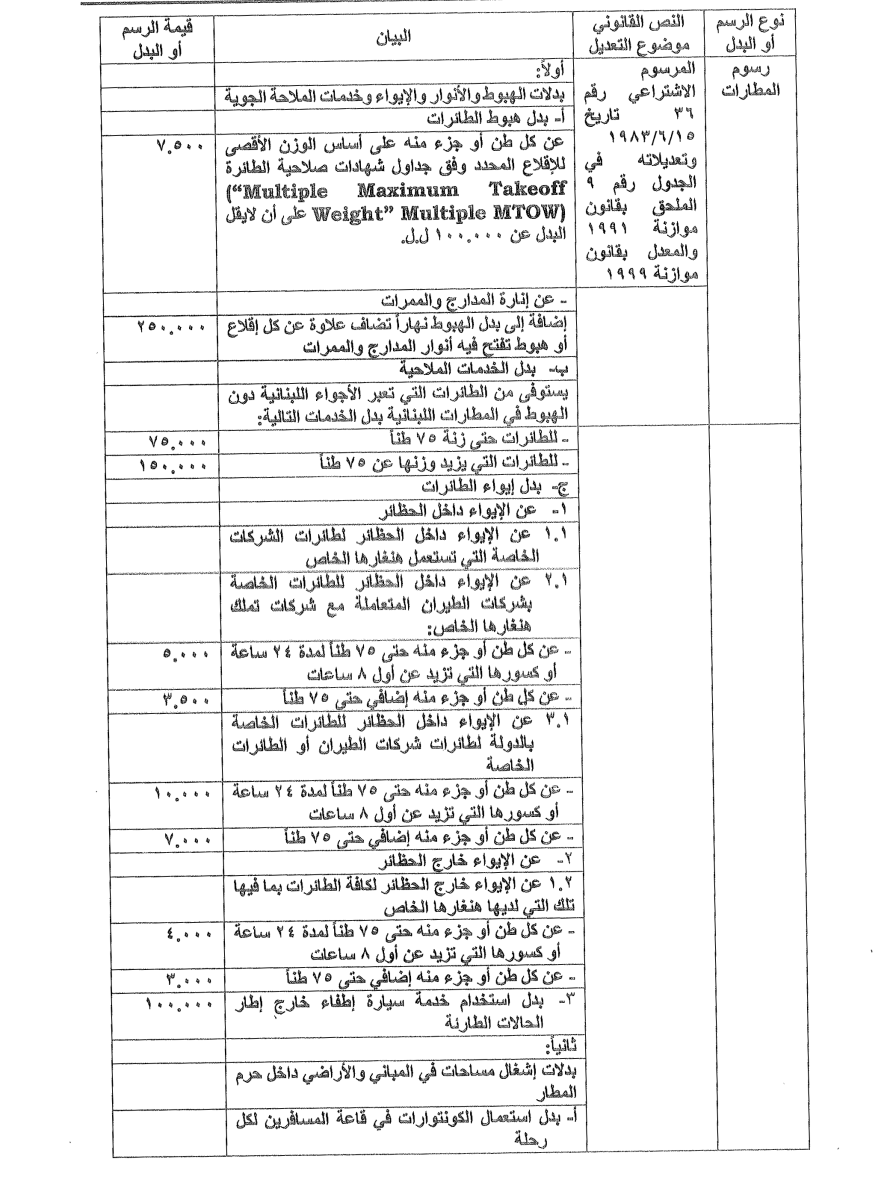
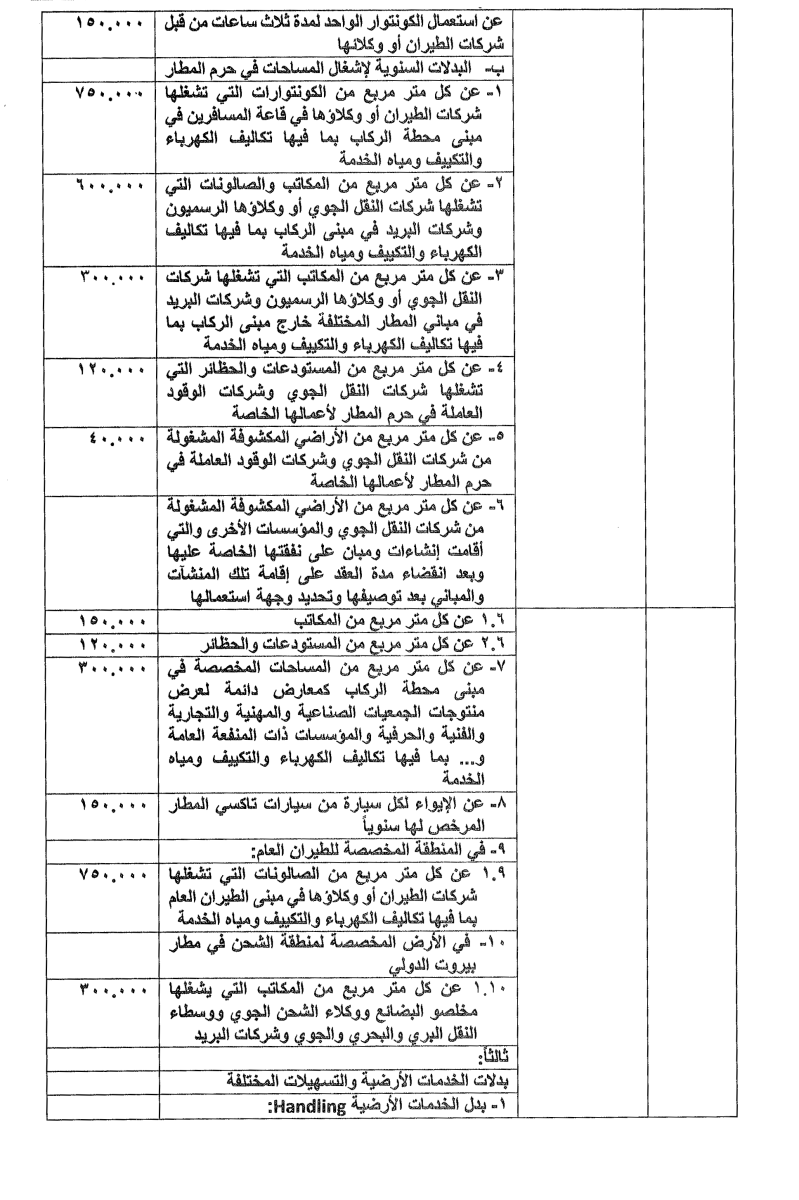
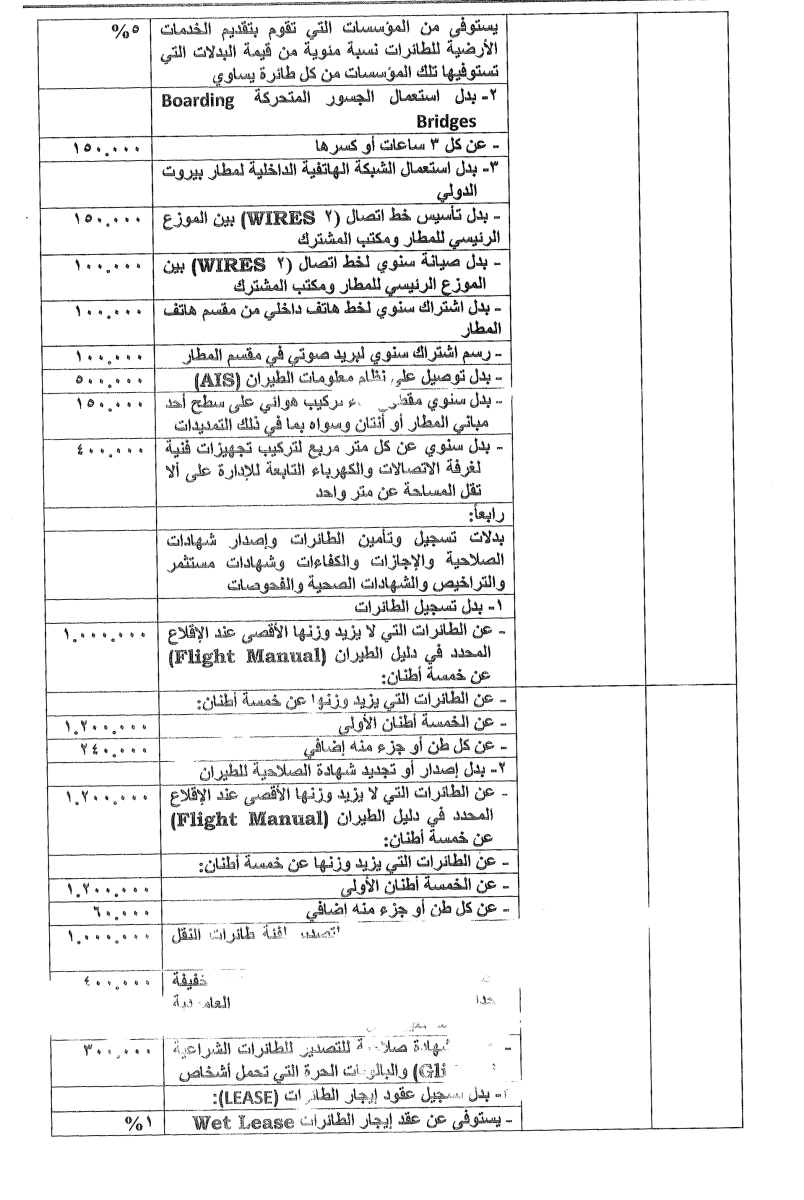
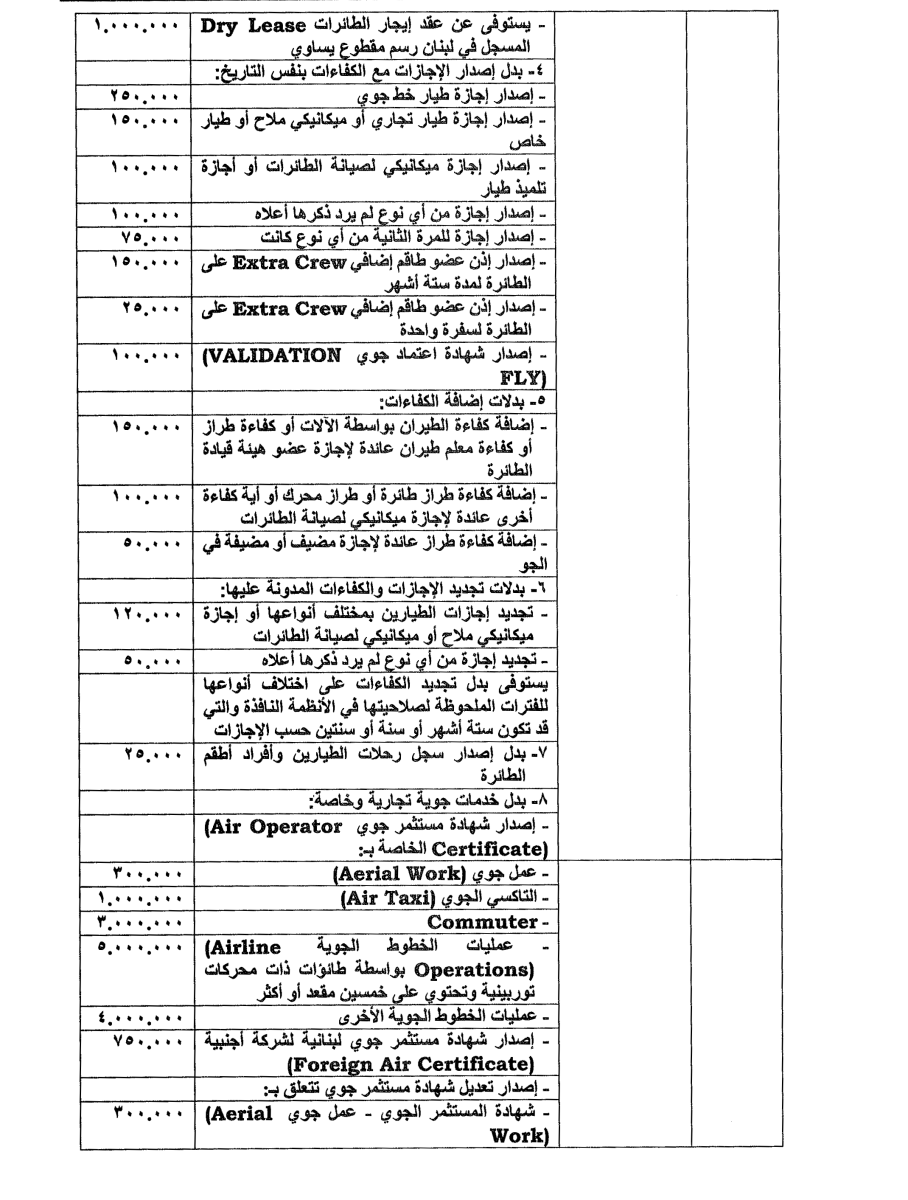
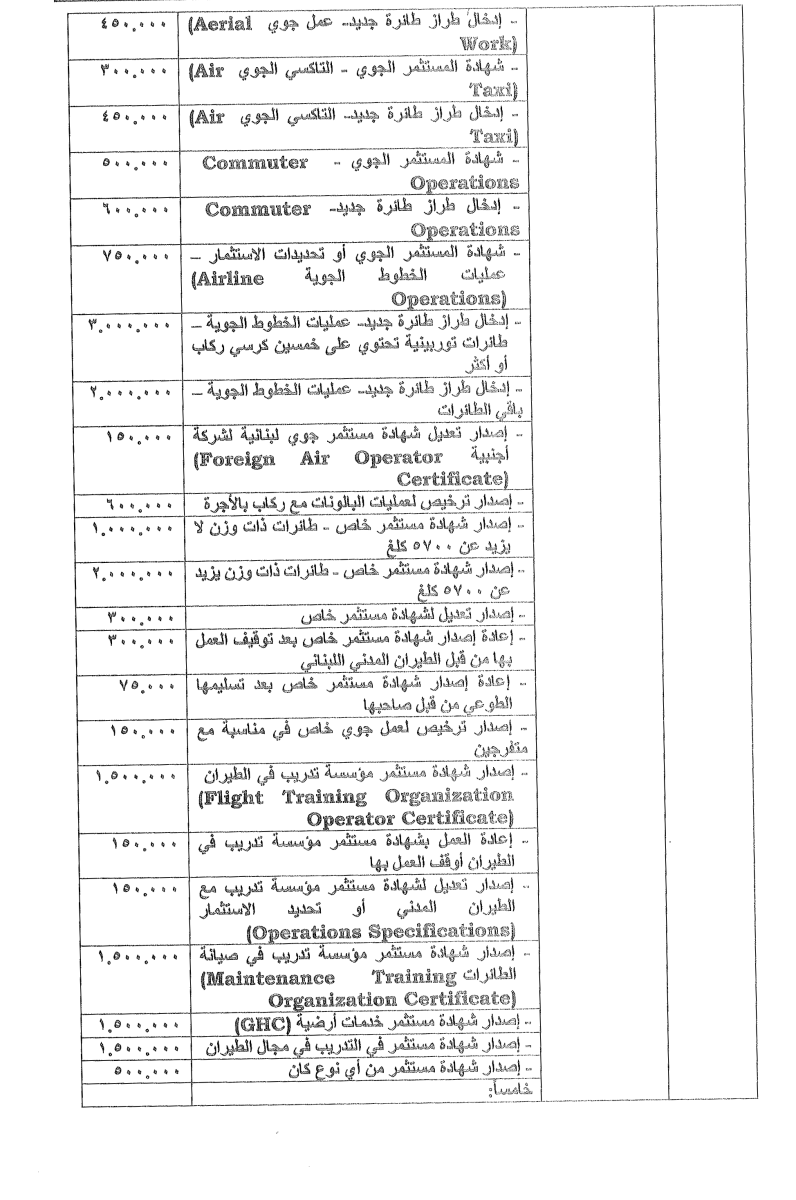
تعديل نص المادة 47 من المرسوم الاشتراعي رقم 144 تاريخ 12/6/1959 وتعديلاته (قانون ضريبة الدخل)
يعدل نص المادة 47 من المرسوم الاشتراعي رقم 144 تاريخ 12/6/1959 وتعديلاته (قانون ضريبة الدخل)، بحيث يصبح كما يلي:
تستثنى من الضريبة:
1- المخصصات التي يتناولها رجال الدين لقاء قيامهم بالطقوس الدينية.
2- الرواتب وملحقات الرواتب التي يقبضها سفراء الدول الأجنبية وممثلوها الدبلوماسيون وقناصلها وممثلوها القنصليون، والرعايا الأجانب من موظفيهم وذلك شرط المعاملة بالمثل.
3 - الرواتب وملحقات الرواتب التي يقبضها العسكريون من أية رتبة كانوا التابعون لجيوش الدول الحليفة.
4 - معاشات تقاعد ورثة شهداء القوى العسكرية والأمنية والجرحى في القوى العسكرية كما حددتها أحكام المادة 85 من قانون الدفاع الوطني.
5- التخصيصات لمدى الحياة والتعويضات المؤقتة التي تدفع لضحايا حوادث العمل.
6- أجور اليد العاملة الزراعية.
7- أجور الخدم في المنازل الخاصة.
8- أجور الممرضين والممرضات والخدم في المستشفيات والمياتم والملاجئ وغيرها من مؤسسات التمريض والإسعاف.
9- تعويض الصرف من الخدمة المدفوع وفقاً للقوانين النافذة في لبنان.
10- التعويضات العائلية المدفوعة وفقاً للقوانين النافذة.
11- أجور القابلات القانونيات العاملات في المستشفيات.
نص مرتبط:تحديد دقائق تطبيق المواد 23، 47 و48 من القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019)
تعديل نص المادة 56 من المرسوم الاشتراعي رقم 144 تاريخ 12/6/1959 وتعديلاته (قانون ضريبة الدخل)
عطفاً على المادة 23 من هذا القانون
يعدل نص المادة 56 من المرسوم الاشتراعي رقم 144 تاريخ 12/6/1959 وتعديلاته (قانون ضريبة الدخل)، بحيث يصبح كما يلي:
تفرض الضريبة على الواردات السنوية الصافية المحددة وفقاً لأحكام المواد 48 و49 و50 من قانون ضريبة الدخل بعد أن ينزل منها لكل شخص طبيعي من المكلفين التنزيل العائلي وفقاً لأحكام المادة 31 من قانون ضريبة الدخل ضمن ذات الشروط، بالإضافة إلى تنزيل مبلغ عشرة ملايين ليرة لبنانية من أساس المعاش التقاعدي للمتقاعدين.
نص مرتبط:تحديد دقائق تطبيق المواد 23، 47 و48 من القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019)
إجراء إعادة تقييم استثنائية للأصول الثابتة للمكلفين بضريبة الدخل وللعقارات المشمولة بأحكام البند ج من ثالثاً من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017
1- يجوز إجراء إعادة تقييم استثنائية للأصول الثابتة للمكلفين بضريبة الدخل وللعقارات المشمولة بأحكام البند ج من ثالثاً من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017 وفقاً لما يلي:
أ- إجراء إعادة تقييم استثنائية للأصول الثابتة للمكلفين بضريبة الدخل:
يجوز للأشخاص الحقيقيين والمعنويين الملزمين بمسك محاسبة منتظمة عملاً بنصوص قانونية أو تنظيمية باستثناء الشركات العقارية، ولمرة واحدة فقط، وضمن مهلة تنتهي في 31/3/2020، إجراء إعادة تقييم استثنائية لعناصر الأصول الثابتة (بما فيها الأسهم وسندات الدين وسندات وحصص المشاركة والعقارات والموجودات الثابتة الأخرى) لتصحيح آثار التضخم النقدي الناتج عن التغيير في قيم تلك الأصول.
تتناول عملية إعادة التقييم جميع الأصول المشار إليها في الفقرة السابقة والمُدرجة في قيود المؤسسة بتاريخ سابق لأول كانون الثاني 2019، وشرط أن لا تزيد قيمة الأصول المعاد تقييمها عن سعر السوق بتاريخ 31/3/2020.
تجرى عملية إعادة التقييم بواسطة أحد مكاتب المحاسبة أو خبير معتمد لدى المحاكم أو أكثر يختاره صاحب العلاقة.
تخضع الفروقات الإيجابية الناتجة عن عملية إعادة التقييم لضريبة نسبية جديدة معدلها 3% (ثلاثة بالمئة) من قيمة هذه الفروقات.
يستفيد من إعادة التقييم المبيَّنة في هذه المادة، المكلفون على أساس الربح المقطوع أو المقدر، إذا ثبت وجود مستندات تسمح بإعادة تقييم عناصر الأصول الثابتة.
وفي مطلق الأحوال، لا يجوز أن تتعارض هذه الأحكام، بالنسبة للمصارف، مع قانون النقد والتسليف وسائر النصوص التنظيمية والتطبيقية الصادرة عن مصرف لبنان.
لا يستفيد من أحكام هذه الفقرة، المكلفون الذين يتمتعون بإعفاءات أو استثناءات من ضريبة الدخل على الأرباح أو سبق لهم أن تمتعوا بهذه الإعفاءات أو الاستثناءات حتى ولو انقضت مدتها قبل صدور هذا القانون.
في حال تمّ التفرغ عن أي أصل من الأصول المعاد تقييمها وفقاً لأحكام هذه الفقرة قبل مرور ثلاث سنوات على تاريخ إعادة التقييم يحتسب ربح التحسين بالفرق بين قيمة التفرغ عن الأصل وقيمته قبل إعادة تقييمه.
ب- إجراء إعادة تقييم استثنائية للعقارات المشمولة بأحكام البند ج من ثالثاً من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017:
يجوز للأشخاص الطبيعيين والمعنويين المشار إليهم في البند "ج" من المادة الثالثة عشرة من القانون رقم 64 تاريخ 20/10/2017، ولمرة واحدة فقط، وضمن مهلة تنتهي في 31/12/2019، إجراء إعادة تقييم استثنائية للعقارات التي يملكونها.
تجري عملية إعادة التقييم بواسطة أحد مكاتب المحاسبة أو خبير معتمد لدى المحاكم يختاره صاحب العلاقة.
تخضع الفروقات الإيجابية الناتجة عن عملية إعادة التقييم لضريبة نسبية جديدة معدلها 2% (اثنان بالمئة) من قيمة تلك الفروقات.
2- يسدد أصحاب العلاقة المشار إليهم في الفقرتين "أ" و "ب" أعلاه، فرق الضريبة الناتج عن إدخال زيادة على نتيجة التقييم خلال مهلة شهرين من تبلغهم قرار الإدارة تحت طائلة سريان فائدة نسبتها تعادل نسبة الفائدة على سندات الخزينة لمدة خمس سنوات إلى حين التسديد، كما يمكنهم استرجاع فرق الضريبة المتوجب لهم في حال تخفيض التقييم وذلك بناءً على طلب خطي يقدمونه إلى الوحدة المالية المختصة.
تسدد الضريبة على الفروقات الإيجابية الناتجة عن عملية إعادة التقييم نقداً بالتزامن مع تقديم طلب الموافقة على إعادة التقييم إلى الإدارة الضريبية.
تبت الوحدة المالية المختصة بعملية إعادة التقييم، وإذا رفضت الموافقة على نتيجتها أو عدّلت هذه النتيجة، يتوجب عليها إبلاغ أصحاب العلاقة قرارها بالرفض أو بالتعديل ويحق لهؤلاء الاعتراض أمام لجنة الاعتراضات المختصة بضريبة الدخل وفقاً للأصول المنصوص عليها في قانون الإجراءات الضريبية.
3- يمكن تمديد المهلة المعطاة لإجراء عملية إعادة التقييم لمرتين فقط، كل مرة لمدة ستة أشهر، بموجب مرسوم يتخذ في مجلس الوزراء بناء على اقتراح وزير المالية.
4- تحدد أصول تطبيق هذه المادة، بقرار يصدر عن وزير المالية.
تمدد لغاية ستة اشهر من تاريخ5/3/2020 المهلة المنصوص عنها في هذه المادة( بموجب قانون نافذ حكما رقم 6 تاريخ 5/3/2020 )
التعديلات على هذه المادة · 2، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
مُددت بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 22, 05/03/2020
تمديد المهل المنصوص عليها في عدد من المواد الواردة في قانون موازنة العام 2019:
1 - تمدد لغاية ستة اشهر من تاريخ نشر هذا القانون جميع المهل المنصوص عليها في المواد التالي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: اعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة او البلديات او لاتحادات البلديات او المؤسسات العامة او لسائر اشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الانشاءات.
- المادة التاسعة والعشرون: تنفيذ البيوعات في السجل العقاري.
- المادة الثلاثون: تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على اوامر التحصيل الصادرة عن الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي.
- المادة الثامن والثلاثون: اعطاء مهلة اضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الاربعون: تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
- المادة الحادية والاربعون: اجراء تسوية التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة امام لجان الاعتراضات.
- المادة التاسعة والاربعون: اجراء اعادة تقييم استثنائية للاصول الثابتة للمكلفين بضريبة الدخل والعقارات المشمولة باحكام البند ج من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017.
- المادة الحادية والخمسون: الزام البلديات كل في نطاقها تسليم وزارة المالية كشفا بالاشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح.
- المادة الثامنة والخمسون: رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية في ما يتعلق بالمهلة المحددة لتسديد الرسم عن ما تبقى من سنة 2019 المنصوص عليها في البند الاول.
- المادة الثامنة والستون: اعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة.
- المادة السبعون: فرض ضريبة دخل مقطوعة على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
2- تمدد لغاية 31/12/2020 المهل المنصوص عليها في المادة الساسسة والتسعين من قانون موازنة العام 2019 المتعلقة بوضع لوحات عمومية في التداول.
مُددت بموجب قرار رقم 148 تاريخ 26/03/2021, المادة 2, 01/04/2021
تُمدد لغاية 27/8/2021 ضمنا مهلة الإستفادة من أحكام الـمواد: 21/32/38/39/40/41/49/51/58/68، مـن القانون رقـم 144 تاريخ 31/7/2019 (قانون الـموازنة العامة والـموازنات الـمـلـحـقـة لعام 2019) التي نصت عليها الـمادة الثانية والعشـرون من القانون النافذ حكما رقم 6 تاريخ 3/5/2020 (قانون الـموازنة العامة والـموازنات الـملحقة لعام 2020)، التالي بيانها:
الـمادة 21: إعفاء الـمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات الـمتوجبة عليها عن الـمخالفات الحاصلة قبل 1/8/2019.
الـمادة 32: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية الـمالية العامة في وزارة الـمالية فرضها وجبايتها والـمتوجبة قبل 1/8/2019 والتي لا تستلزم موافقة مجلس الوزراء على التخفيض (دون الـمليار ليرة) وذلك بنسبة 85÷.
الـمادة 38: إعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية الـمالية العامة أي التكاليف التي تم تبليغها الى الـمكلفين ولـم تسدد كاملة قبل 1/8/2019، وغير الـمعترض عليها، أو الـمعترض عليها ورُدت من حيث الشكل، سواء لدى الادارة أو لدى لجان الاعتراضات.
الـمادة 39: إعفاء الـمكلفين الـمعنيين بأحكام الـمادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل عن السنوات 2018 وما قبل.
الـمادة 40: تقسيط دفع الضرائب الـمقتطعة عند الـمنبع والضريبة على القيمة الـمضافة الـمتوجبة لغاية 31/12/2018.
الـمادة 41: إجراء تسوية على التكاليف الـمتعلقة بالضرائب التي تحققها وتحصلها مديرية الـمالية العامة الـمقدمة أمام لجان الاعتراضات والتي يتم البت بها من قبل تلك اللجان لغاية 31/3/2019.
الـمادة 49: إجراء إعادة تقييم استـثـنائية للأصول الثابتة للـمكلفين بضريبة الدخل شرط أن تكون مدرجة في قيود الـمؤسسة بتاريخ سابق لـ 1/1/2019 وللعقارات الـمشمولة بأحكام البند ج من ثالثا من الـمادة 45 من قانون ضريبة الدخل الـمعدلة بموجب الـمادة 13 من القانون رقم 64 تاريخ20/10/2017
الـمادة 51: إلزام البلديات كل في نطاقها تسليم وزارة الـمالية كشفا بالإشغالات الـمسجلة والتي تسجل ضمن نطاقها للشركات والـمؤسسات التجارية والصناعية والـمهنية القائمة ضمن نطاقها، وتزويد وزارة الـمالية بنتيجة الـمسح.
الـمادة 58: رخصة التدخين في الـمؤسسات السياحية التي تستوفي الشروط الصحية والقانونية.
الـمادة 68: إعادة جدولة برامج التقسيط لـمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية الـمالية العامـة والتي تخلف الـمكلفون عن تسديد أقساطها قبل 1/8/2019.
إلزام البلديات عند الترخيص بإشغال عقارات من قبل شركات ومؤسسات تجارية أو صناعية أو مهنية في نطاق كل منها إبلاغ وزارة المالية بالمؤسسات والمهن التي ليس لديها رقم ضريبي
تلزم البلديات عند طلب الترخيص إعطاء ترخيص مؤقت بإشغال عقارات من قبل شركات أو مؤسسات تجارية أو صناعية أو مهنية في نطاق كل منها على أن تعطي ترخيصاً نهائياً بعد أن تتحقق ضمن مهلة شهرين من إعطائها الترخيص المؤقت من أن الشركة أو المؤسسة أو المهنة مسجلة لدى وزارة المالية، وعليها أن تبلغ وزارة المالية خلال خمسة عشر يوماً من نهاية كل فصل بلائحة تبين المهن والمؤسسات والشركات التي حصلت على ترخيص منها ولم تتسجل لدى وزارة المالية.
يحال المخالف بحسب المسؤولية إلى الجهات صاحبة الإختصاص.
إلزام البلديات كل في نطاقها تسليم وزارة المالية كشفاً بالإشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح
يتوجب على كل بلدية أن تسلم وزارة المالية كشفاً بالإشغالات المسجلة للوحدات غير السكنية أو التي تسجل ضمن نطاقها في مهلة أقصاها 31/12/2019 ضمن تقرير مفصل يبيَن إسم صاحب المؤسسة الثلاثي ورقم ومكان سجله ورقمه الضريبي في حال وجوده بالنسبة للأشخاص الطبيعيين، واسم الشركة ورقمها الضريبي بالنسبة للأشخاص المعنويين، وطبيعة النشاط وعنوان ممارسته ورقم الهاتف لجميع هؤلاء الأشخاص وفق استمارة تعدها وزارة المالية.
يحال المخالف بحسب المسؤولية إلى الجهات صاحبة الإختصاص.
تمدد لغاية ستة اشهر من تاريخ5/3/2020 المهلة المنصوص عنها في هذه المادة( بموجب قانون نافذ حكما رقم 6 تاريخ 5/3/2020 )
التعديلات على هذه المادة · 2، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
مُددت بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 22, 05/03/2020
تمديد المهل المنصوص عليها في عدد من المواد الواردة في قانون موازنة العام 2019:
1 - تمدد لغاية ستة اشهر من تاريخ نشر هذا القانون جميع المهل المنصوص عليها في المواد التالي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: اعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة او البلديات او لاتحادات البلديات او المؤسسات العامة او لسائر اشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الانشاءات.
- المادة التاسعة والعشرون: تنفيذ البيوعات في السجل العقاري.
- المادة الثلاثون: تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على اوامر التحصيل الصادرة عن الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي.
- المادة الثامن والثلاثون: اعطاء مهلة اضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الاربعون: تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
- المادة الحادية والاربعون: اجراء تسوية التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة امام لجان الاعتراضات.
- المادة التاسعة والاربعون: اجراء اعادة تقييم استثنائية للاصول الثابتة للمكلفين بضريبة الدخل والعقارات المشمولة باحكام البند ج من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017.
- المادة الحادية والخمسون: الزام البلديات كل في نطاقها تسليم وزارة المالية كشفا بالاشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح.
- المادة الثامنة والخمسون: رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية في ما يتعلق بالمهلة المحددة لتسديد الرسم عن ما تبقى من سنة 2019 المنصوص عليها في البند الاول.
- المادة الثامنة والستون: اعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة.
- المادة السبعون: فرض ضريبة دخل مقطوعة على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
2- تمدد لغاية 31/12/2020 المهل المنصوص عليها في المادة الساسسة والتسعين من قانون موازنة العام 2019 المتعلقة بوضع لوحات عمومية في التداول.
مُددت بموجب قرار رقم 148 تاريخ 26/03/2021, المادة 2, 01/04/2021
تُمدد لغاية 27/8/2021 ضمنا مهلة الإستفادة من أحكام الـمواد: 21/32/38/39/40/41/49/51/58/68، مـن القانون رقـم 144 تاريخ 31/7/2019 (قانون الـموازنة العامة والـموازنات الـمـلـحـقـة لعام 2019) التي نصت عليها الـمادة الثانية والعشـرون من القانون النافذ حكما رقم 6 تاريخ 3/5/2020 (قانون الـموازنة العامة والـموازنات الـملحقة لعام 2020)، التالي بيانها:
الـمادة 21: إعفاء الـمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات الـمتوجبة عليها عن الـمخالفات الحاصلة قبل 1/8/2019.
الـمادة 32: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية الـمالية العامة في وزارة الـمالية فرضها وجبايتها والـمتوجبة قبل 1/8/2019 والتي لا تستلزم موافقة مجلس الوزراء على التخفيض (دون الـمليار ليرة) وذلك بنسبة 85÷.
الـمادة 38: إعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية الـمالية العامة أي التكاليف التي تم تبليغها الى الـمكلفين ولـم تسدد كاملة قبل 1/8/2019، وغير الـمعترض عليها، أو الـمعترض عليها ورُدت من حيث الشكل، سواء لدى الادارة أو لدى لجان الاعتراضات.
الـمادة 39: إعفاء الـمكلفين الـمعنيين بأحكام الـمادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل عن السنوات 2018 وما قبل.
الـمادة 40: تقسيط دفع الضرائب الـمقتطعة عند الـمنبع والضريبة على القيمة الـمضافة الـمتوجبة لغاية 31/12/2018.
الـمادة 41: إجراء تسوية على التكاليف الـمتعلقة بالضرائب التي تحققها وتحصلها مديرية الـمالية العامة الـمقدمة أمام لجان الاعتراضات والتي يتم البت بها من قبل تلك اللجان لغاية 31/3/2019.
الـمادة 49: إجراء إعادة تقييم استـثـنائية للأصول الثابتة للـمكلفين بضريبة الدخل شرط أن تكون مدرجة في قيود الـمؤسسة بتاريخ سابق لـ 1/1/2019 وللعقارات الـمشمولة بأحكام البند ج من ثالثا من الـمادة 45 من قانون ضريبة الدخل الـمعدلة بموجب الـمادة 13 من القانون رقم 64 تاريخ20/10/2017
الـمادة 51: إلزام البلديات كل في نطاقها تسليم وزارة الـمالية كشفا بالإشغالات الـمسجلة والتي تسجل ضمن نطاقها للشركات والـمؤسسات التجارية والصناعية والـمهنية القائمة ضمن نطاقها، وتزويد وزارة الـمالية بنتيجة الـمسح.
الـمادة 58: رخصة التدخين في الـمؤسسات السياحية التي تستوفي الشروط الصحية والقانونية.
الـمادة 68: إعادة جدولة برامج التقسيط لـمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية الـمالية العامـة والتي تخلف الـمكلفون عن تسديد أقساطها قبل 1/8/2019.
تعديل الفقرة 2 من ثانياً من القانون رقم 75 تاريخ 03/11/2016 (إلغاء الأسهم لحامله والأسهم لأمر)
تعدل الفقرة 2 من ثانياً من القانون رقم 75 تاريخ 03/11/2016 (إلغاء الأسهم لحامله والأسهم لأمر) بحيث تصبح كما يلي:
(2) تفرض على الشركات التي لا تلتزم بالموجب المتعلق بإعلام أصحاب الأسهم لحامله أو الأسهم لأمر، المذكور في الفقرة الأولى، غرامة تعادل 50% من قيمة رأسمالها.
كما تفرض غرامة تعادل 50% من قيمة رأسمال كل شركة مساهمة بما فيها شركات التوصية بالأسهم، لم تلتزم قبل تاريخ صدور هذا القانون بالموجبات التالية:
أ - تعديل نظامها الأساسي، إذا كان هذا النظام يجيز لها إصدار أسهم لحامله أو أسهم لأمر.
ب- استبدال الأسهم لحامله أو الأسهم لأمر الصادرة قبل 3/11/2016 بأسهم إسمية.
يتم احتساب الغرامة المذكورة أعلاه بمعدل 50% من قيمة رأسمال الشركة وفقا لما هو مسجل في السجل التجاري.
لا تتوجب الغرامة على الشركة التي لم تلتزم بموجب النشر، إذا كانت قد أنجزت عملية الاستبدال المنصوص عنها في البند "ب" من هذه المادة بشكل تام، قبل تاريخ صدور هذا القانون.
قيد عقود التفرغ عن حقوق عينية في السجل العقاري بمهلة محددة من تاريخ تنظيمها
أولاً: خلافاً لأي نص مغاير، على أصحاب العلاقة الذين ينظمون لدى الكاتب العدل، أو لدى البعثات الدبلوماسية اللبنانية، عقد بيع ووكالات غير قابلة للعزل موضوعها التفرغ عن حقوق عينية أن يبادروا إلى تنفيذ هذه العقود والوكالات في أمانات السجل العقاري ودفع الرسوم المتوجبة خلال مهلة ثلاث سنوات من تاريخ تنظيمها.
ثانياً: في حال عدم التقيد بالمهلة المحددة في البند أولاً، يفرض على صاحب العلاقة الرسم مضاعفاً عند تنفيذ عقود البيع والوكالات موضوع التفرغ، وعلى كل من الكاتب العدل والبعثات الدبلوماسية اللبنانية، أن يعلم المتعاقد بمضمون هذا المادة ويشير إلى ذلك في نص المستند.
كما يستوفى الرسم مضاعفاً في حال إلغاء عقد البيع أو الوكالة غير القابلة للعزل وتنظيم مستند جديد لصالح الشاري ذاته أو أحد أقاربه حتى الدرجة الرابعة.
ثالثاً: خلافاً لأي نص مغاير، على أصحاب العلاقة الذين نظموا لدى الكاتب العدل، أو لدى البعثات الدبلوماسية اللبنانية، عقد بيع ووكالات غير قابلة للعزل موضوعها التفرغ عن حقوق عينية قبل تاريخ نفاذ هذا القانون، أن يبادروا إلى تنفيذ هذه العقود والوكالات لدى أمانات السجل العقاري ودفع الرسوم المتوجبة خلال مهلة أربع سنوات من تاريخ نفاذ هذا القانون، وفي حال عدم التقيد بهذه المهلة، ينطبق عليهم ما ورد في البند ثانياً لجهة مضاعفة الرسم المتوجب.
نص مرتبط: قيد عقود التفرغ عن حقوق عينية في السجل العقاري بمهلة محددة من تاريخ تنظيمها
التعديلات على هذه المادة · 1، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
مُددت بموجب قانون نافذ حكما رقم 10 تاريخ 15/11/2022, المادة 116, 15/11/2022
تمديد العمل بنص المادة 53 من القانون رقم 144 تاريخ 23/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019)
خلافا لاي نصاخر يمدد لثلاث سنوات العمل بنص المادة 53 من القانون رقم 144 تاريخ 31/7/2019 (الموازنة العامة والموازنات الملحقة لعام 2019).
تعديل نص البند 3 من المادة 18 من القانون 57 تاريخ 05/10/2017
يعدل نص البند 3 من المادة 18 من القانون 57 تاريخ 05/10/2017 (الأحكام الضريبية المتعلقة بالأنشطة البترولية وفقاً للقانون 132 تاريخ 4/8/2010) ليصبح على الشكل التالي:
3- مع مراعاة أحكام المادة الثامنة من هذا القانون، مسك السجلات المحاسبية بالدولار الأميركي، التصريح عن الضرائب وتسديدها بالدولار الأميركي أو باليورو أو بالليرة اللبنانية على أساس الحد الأقصى لسعر الصرف الصادر عن مصرف لبنان.
تحدد دقائق تطبيق هذا البند بقرار من وزير المالية.
تعديل نص البند 5 من المادة 19 من القانون 57 تاريخ 05/10/2017
يعدل نص البند 5 من المادة 19 من القانون 57 تاريخ 05/10/2017 (الأحكام الضريبية المتعلقة بالأنشطة البترولية وفقاً للقانون 132 تاريخ 4/8/2010) ليصبح على الشكل التالي:
5 - تُفرض جميع الغرامات المتوجبة على الشركات صاحبة الحقوق البترولية والشركات صاحبة الحقوق البترولية المُشغّلة بالليرة اللبنانية أو بالدولار الأميركي أو اليورو على أساس الحد الأقصى لسعر الصرف الصادر عن مصرف لبنان.
تحدد دقائق تطبيق هذا البند بقرار من وزير المالية.
إضافة المادة 16 مكرر إلى القانون 379/2001
يضاف إلى نص المادة 16 من القانون 379 تاريخ 14/12/2001 وتعديلاته (الضريبة على القيمة المضافة) البند 12 التالي نصه:
12- الأنشطة التي تقوم بها دور الحضانة المرخص لها العمل في حقل حضانة الأطفال على الأراضي اللبنانية.
يقصد بأنشطة دور الحضانة الأنشطة المتعلقة بإيداع الأطفال والأولاد الذين هم دون السنة الثالثة، وتشمل أيضاً العمليات التي تقوم بها هذه الدور لجهة نقلهم وبيعهم اللّباس الخاص بهذه الدور والنشاطات التي تنظمها هذه الدور لأطفالها.
لا يوجد مصدر لدينا يحتفظ بهذه الصياغة بالكامل.
التعديلات على هذه المادة · 1، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
استُبدلت أو أُعيدت صياغتها بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 24, 05/03/2020
الغاء نص المادة السادسة والخمسين من القانون 144 تاريخ 31/7/2019 (الموازنة العامة والموازنات الملحقة لعام 2019) والاستعاضة عنه بنص آخر:
يلغى نص المادة 56 من القانون 144 تاريخ 31/07/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019) ويستعاض عنه بالنص التالي:
يضاف الى نص المادة 16 من القانون 379 تاريخ 14/12/2001 وتعديلاته (الضريبة على القيمة المضافة) البند 12 التالي نصه:
12- الانشطة التي تقوم بها دور الحضانة المرخص لها العمل في حقل حضانة الاطفال على الاراضي اللبنانية.
يقصد بانشطة دور الحضانة الانشطة المتعلقة بايداع الاطفال والاولاد الذين هم دون السنة الثالثة. وتشمل ايضا العمليات التي تقوم بها هذه الدور لجهة نقلهم وبيعهم اللباس الخاص بهذه الدور والنشاطات التي تنظمها هذه الدور لاطفالها.
يشمل هذا الاعفاء الفترات الضريبية السابقة التي لم تستوف دور الحضانة خلالها الضريبة.
إضافة البند 13 إلى المادة 1 من القانون رقم 44 تاريخ 11/11/2008 وتعديلاته (قانون الإجراءات الضريبية)
يضاف إلى المادة الأولى من القانون رقم 44 تاريخ 11/11/2008 وتعديلاته (قانون الإجراءات الضريبية) البند 13 التالي نصه:
13- التهرب الضريبي
التهرب الضريبي هو قيام الشخص الملزم بموجبات ضريبية، بشكل متعمد، بعدم التصريح عن الضرائب والرسوم المستحقة للدولة والمترتبة على دخله أو ثروته، وعدم دفع الضرائب والرسوم التي يتوجب عليه اقتطاعها أو تحصيلها أو تخفيض تلك الضرائب والرسوم، أو إلغائها، أو تنزيلها ، أو استردادها دون وجه حق، وذلك من خلال استعمال طرق وأساليب غير مشروعة أهمها:
- كتمان إيرادات خاضعة للضريبة.
- القيام بأعمال أو معاملات خاضعة للضريبة أو للرسوم دون الالتزام بموجب تقديم مباشرة العمل وبالتالي بموجب التصريح عن تلك الأعمال والمعاملات.
- إنشاء حسابات خارج السجلات المحاسبية.
- إجراء عمليات دون تدوينها في السجلات أو دون إظهارها بصورة وافية.
- تسجيل نفقات وهمية.
- تسجيل التزامات مالية وهمية أو لغير غايتها الفعلية.
- استخدام مستندات مزيّفة.
- الإتلاف المتعمد لمستندات المحاسبة قبل التاريخ الذي يفرضه القانون.
- عدم تقديم التصاريح والبيانات المتعلقة بنتائج الأعمال أو بالمطرح الضريبي.
- ممارسة الحسم الضريبي أو الاسترداد دون وجه حق.
- القيام بمعاملات وإجراءات من شانها تحمل موجبات وأعباء وهمية تجاه الغير، وإن اتخذت شكلاً قانونياً.
- عدم التصريح عن عمليات الاستيراد والتصدير بقيمتها الحقيقية.
- عدم التصريح عن كافة المستخدمين.
- عدم إصدار فواتير أو مستندات مماثلة لها وفقاً للأصول.
- التستر على صاحب الحق الاقتصادي، وفقاً للتعريف المحدد له قانوناً, من أي مصدر أموال وبأي طريقة كانت.
(عدلت بموجب قانون 324 / 2024 )
رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية
على كل من يستثمر مؤسسة سياحية (فنادق، ملهى، مطعم، أو قهوة، أو صالة...) من أي نوع على الأراضي اللبنانية ويستوفى الشروط القانونية للسماح بالتدخين وفقاً لأحكام القانون رقم 174 تاريخ 3/9/2011، التقدم من وزارة المالية للحصول على رخصة سنوية بعد تسديد الرسم وفقاً لما يلي:
مقطوع
نسبي على
المتر المربع الواحد
الفنادق الدولية وفنادق
5 نجوم
230.000.000 ل.ل
138.000 ل.ل.
الفنادق والملاهي الليلية والمطاعم والبارات وصالات تقديم الطعام والشراب
4
نجوم 115.000.000 ل.ل
92.000 ل.ل.
3
نجوم 69.000.000 ل.ل
69.000 ل.ل.
2
نجمتان 46.000.000 ل.ل
46.000 ل.ل.
بيوت الضيافة
23.000.000 ل.ل.
120.000 ل.ل.
المقاهي وباقي الأماكن
23.000.000 ل.ل
13.800 ل.ل.
تسدد المؤسسات السياحية العاملة بتاريخ صدور هذا القانون الرسم خلال شهر عن ما تبقى من السنة الجارية.
- يسدد رسم الترخيص خلال مهلة شهرين من تاريخ مباشرة العمل ويجدد استيفاء الرسم سنوياً في الشهر الأول من كل عام.
- لغايات تطبيق الرسم تصنف المؤسسات السياحية غير الحاصلة على التصنيف النهائي من وزارة السياحة على أساس ثلاثة (3) نجوم.
- تصدر وزارة المالية نموذج ترخيص خاص.
- يفرض على كل مخالف لأحكام هذا القانون غرامة تحصيل وفقاً لأحكام المادة 55 من قانون الإجراءات الضريبية وغرامة من البند (1) من المادة 107 من قانون الإجراءات الضريبية.
- في حال مخالفة أحكام القانون رقم 174 تاريخ 3/9/2011 يستوفى الرسم مع غرامة 100% إضافة إلى العقوبات المنصوص عنها في قانون الحد من التدخين، ولا تعطى المؤسسة السياحية المخالفة رخصة التدخين.
تحدد دقائق تطبيق هذا الرسم عند الاقتضاء بقرار يصدرعن وزير المالية
التعديلات على هذه المادة · 2، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
مُددت بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 22, 05/03/2020
تمديد المهل المنصوص عليها في عدد من المواد الواردة في قانون موازنة العام 2019:
1 - تمدد لغاية ستة اشهر من تاريخ نشر هذا القانون جميع المهل المنصوص عليها في المواد التالي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: اعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة او البلديات او لاتحادات البلديات او المؤسسات العامة او لسائر اشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الانشاءات.
- المادة التاسعة والعشرون: تنفيذ البيوعات في السجل العقاري.
- المادة الثلاثون: تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على اوامر التحصيل الصادرة عن الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي.
- المادة الثامن والثلاثون: اعطاء مهلة اضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الاربعون: تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
- المادة الحادية والاربعون: اجراء تسوية التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة امام لجان الاعتراضات.
- المادة التاسعة والاربعون: اجراء اعادة تقييم استثنائية للاصول الثابتة للمكلفين بضريبة الدخل والعقارات المشمولة باحكام البند ج من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017.
- المادة الحادية والخمسون: الزام البلديات كل في نطاقها تسليم وزارة المالية كشفا بالاشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح.
- المادة الثامنة والخمسون: رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية في ما يتعلق بالمهلة المحددة لتسديد الرسم عن ما تبقى من سنة 2019 المنصوص عليها في البند الاول.
- المادة الثامنة والستون: اعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة.
- المادة السبعون: فرض ضريبة دخل مقطوعة على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
2- تمدد لغاية 31/12/2020 المهل المنصوص عليها في المادة الساسسة والتسعين من قانون موازنة العام 2019 المتعلقة بوضع لوحات عمومية في التداول.
مُددت بموجب قرار رقم 148 تاريخ 26/03/2021, المادة 2, 01/04/2021
تُمدد لغاية 27/8/2021 ضمنا مهلة الإستفادة من أحكام الـمواد: 21/32/38/39/40/41/49/51/58/68، مـن القانون رقـم 144 تاريخ 31/7/2019 (قانون الـموازنة العامة والـموازنات الـمـلـحـقـة لعام 2019) التي نصت عليها الـمادة الثانية والعشـرون من القانون النافذ حكما رقم 6 تاريخ 3/5/2020 (قانون الـموازنة العامة والـموازنات الـملحقة لعام 2020)، التالي بيانها:
الـمادة 21: إعفاء الـمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات الـمتوجبة عليها عن الـمخالفات الحاصلة قبل 1/8/2019.
الـمادة 32: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية الـمالية العامة في وزارة الـمالية فرضها وجبايتها والـمتوجبة قبل 1/8/2019 والتي لا تستلزم موافقة مجلس الوزراء على التخفيض (دون الـمليار ليرة) وذلك بنسبة 85÷.
الـمادة 38: إعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية الـمالية العامة أي التكاليف التي تم تبليغها الى الـمكلفين ولـم تسدد كاملة قبل 1/8/2019، وغير الـمعترض عليها، أو الـمعترض عليها ورُدت من حيث الشكل، سواء لدى الادارة أو لدى لجان الاعتراضات.
الـمادة 39: إعفاء الـمكلفين الـمعنيين بأحكام الـمادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل عن السنوات 2018 وما قبل.
الـمادة 40: تقسيط دفع الضرائب الـمقتطعة عند الـمنبع والضريبة على القيمة الـمضافة الـمتوجبة لغاية 31/12/2018.
الـمادة 41: إجراء تسوية على التكاليف الـمتعلقة بالضرائب التي تحققها وتحصلها مديرية الـمالية العامة الـمقدمة أمام لجان الاعتراضات والتي يتم البت بها من قبل تلك اللجان لغاية 31/3/2019.
الـمادة 49: إجراء إعادة تقييم استـثـنائية للأصول الثابتة للـمكلفين بضريبة الدخل شرط أن تكون مدرجة في قيود الـمؤسسة بتاريخ سابق لـ 1/1/2019 وللعقارات الـمشمولة بأحكام البند ج من ثالثا من الـمادة 45 من قانون ضريبة الدخل الـمعدلة بموجب الـمادة 13 من القانون رقم 64 تاريخ20/10/2017
الـمادة 51: إلزام البلديات كل في نطاقها تسليم وزارة الـمالية كشفا بالإشغالات الـمسجلة والتي تسجل ضمن نطاقها للشركات والـمؤسسات التجارية والصناعية والـمهنية القائمة ضمن نطاقها، وتزويد وزارة الـمالية بنتيجة الـمسح.
الـمادة 58: رخصة التدخين في الـمؤسسات السياحية التي تستوفي الشروط الصحية والقانونية.
الـمادة 68: إعادة جدولة برامج التقسيط لـمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية الـمالية العامـة والتي تخلف الـمكلفون عن تسديد أقساطها قبل 1/8/2019.
(عدلت بموجب قانون 324 / 2024 ) (عدلت بموجب قانون نافذ حكما 10 / 2022 )
كما يلي.
يطبق لغاية 31/12/2023 رسم مقطوع قدره 3% (ثلاثة بالمئة) على المستوردات الخاضعة للضريبة على القيمة المضافة باستثناء مادة البنزين والمعدات الصناعية والمواد الاولية المستعملة للصناعة والزراعة والمستوردات العائدة للقوة العسكرية والامنيه
تحدد المعدات والمواد الاولية المشار اليها اعلاه بمرسوم يتخذ في مجلس الوزراء بناء على اقتراح وزراء المالية والصناعة والزراعة والاقتصاد والتجارة.
لا يوجد مصدر لدينا يحتفظ بهذه الصياغة بالكامل.
كما يلي.
يطبق لغاية 31/12/2023 رسم مقطوع قدره 3% (ثلاثة بالمئة) على المستوردات الخاضعة للضريبة على القيمة المضافة باستثناء مادة البنزين والمعدات الصناعية والمواد الاولية المستعملة للصناعة والزراعة والمستوردات العائدة للقوة العسكرية والامنيه
تحدد المعدات والمواد الاولية المشار اليها اعلاه بمرسوم يتخذ في مجلس الوزراء بناء على اقتراح وزراء المالية والصناعة والزراعة والاقتصاد والتجارة.
التعديلات على هذه المادة · 1، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
استُبدلت أو أُعيدت صياغتها بموجب قانون نافذ حكما رقم 10 تاريخ 15/11/2022, المادة 71, 15/11/2022
تعديل المادة 59 من القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة لعام 2019)
تعدل المادة 59 من القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة لعام 2019) بحيث تصبح كما يلي.
يطبق لغاية 31/12/2023 رسم مقطوع قدره 3% (ثلاثة بالمئة) على المستوردات الخاضعة للضريبة على القيمة المضافة باستثناء مادة البنزين والمعدات الصناعية والمواد الاولية المستعملة للصناعة والزراعة والمستوردات العائدة للقوة العسكرية والامنيه
تحدد المعدات والمواد الاولية المشار اليها اعلاه بمرسوم يتخذ في مجلس الوزراء بناء على اقتراح وزراء المالية والصناعة والزراعة والاقتصاد والتجارة.
ملغاة بموجب قانون نافذ حكما رقم 10 تاريخ 15/11/2022, المادة 94, من 15/11/2022. تم الاحتفاظ بآخر صياغة لها في السجل أدناه.
تعديل رسوم في وزارة الخارجية والمغتربين
خلافاً لأي نص آخر، يعدل رسم الطابع المالي على المعاملات التي تقدم في وزارة الخارجية والمغتربين والإفادات والمصادقات التي تصدر عنها بحيث يصبح خمسة آلاف ليرة لبنانية.
راجع الجدول رقم 2 للمرسوم الاشتراعي 67 ت5/8/1967
ملغاة.
التعديلات على هذه المادة · 1، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
أُلغيت بموجب قانون نافذ حكما رقم 10 تاريخ 15/11/2022, المادة 94, 15/11/2022
الغاء نص المادة 60 من القانون رقم 144 تاريخ 31/7/2019 (الموازنة العامة والموازنات الملحقة لعام 2019)، وتعديل البند 24 مكرر من الجدول رقم 1 الملحق بالمرسوم الاشتراعي رقم 67 تاريخ 5/8/1967 (قانون رسم الطابع المالي)
يلغى نص المادة 60 من القانون رقم 144 تاريخ 31/7/2019 (الموازنة العامة والموازنات الملحقة لعام 2019)، وتعديل البند 24 مكرر من الجدول رقم 1 الملحق بالمرسوم الاشتراعي رقم 67 تاريخ 5/8/1967 (قانون رسم الطابع المالي) ليصبح كما يلي:
تحديد الجهة التي تتحمل تكاليف المسح الميداني للمقالع والكسارات وملاحقة المستثمرين المخالفين
يتحمل كل شخص استثمر عقاراً كمقلع أو مرملة أو كسارة، تكاليف المسح الميداني والجوي الذي سيقوم به الجيش اللبناني.
يعتبر هذا القانون قاطعاً لمرور الزمن، ويلاحق كل من استثمر دون الترخيص القانوني أو خالف الترخيص الممنوح له حتى سداد كافة الضرائب والرسوم والبدلات المتوجبة عن كافة سنوات الاستثمار ابتداءً من العام 2004 وإنجاز كافة الموجبات الملقاة على عاتقه لرفع الضرر البيئي الذي سببه.
تحدد دقائق تطبيق هذه المادة بمرسوم يتخذ في مجلس الوزراء بناءً على اقتراح وزراء الدفاع الوطني والمالية والبيئة والداخلية والبلديات.
تعديل المادة الأولى من القانون رقم 90 تاريخ 10/9/1991
تُعدّل المادة الأولى من القانون رقم 90 تاريخ 10/9/1991 والمعدل بموجب القانون رقم 280 تاريخ 15/12/1993 (قانون موازنة 1993) والقانون رقم 64 تاريخ 20/10/2017 بحيث تصبح كما يلي:
- يفرض على المسافرين بطريق الجو على الرحلات التي تتعدّى مسافتها 900كلم رسم خروج قدره:
• 50.000 ل.ل على كل مسافر من الدرجة السياحية.
• 110.000 ل.ل على كل مسافر من درجة رجال الأعمال.
• 150.000 ل.ل على كل مسافر من الدرجة الأولى.
• 300.000 ل.ل على كل مسافر على متن طائرات خاصة.
كما يُفرض على المسافرين بطريق الجو والبحر على الرحلات التي لا تتعدى مسافتها 900كلم، كوجهة نهائية لدى مغادرتهم الأراضي اللبنانية رسم خروج قدره:
• 50,000 ل.ل على كل مسافر من الدرجة السياحية.
• 75,000 ل.ل على كل مسافر من درجة رجال الأعمال.
• 100,000 ل.ل على كل مسافر من الدرجة الأولى.
• 150,000 ل.ل على كل مسافر على متن طائرات أو يخوت خاصة.
- يفرض على المسافرين غير اللبنانيين بطريق البر لدى دخولهم الأراضي اللبنانية رسم دخول قدره 10،000 ل.ل. (عشرة الاف ليرة لبنانية) يستوفى بموجب طابع مالي.
- يفرض الرسم على بطاقات السفر التي تصدر بعد نشر هذا القانون.
تعديل البند 5 من الجدول رقم 1 الملحق بقانون رسم الطابع المالي
يعدل البند 5 من الجدول رقم 1 الملحق بقانون رسم الطابع المالي بحيث يصبح كما يلي:
- رخصة استثمار مقلع أو كسارة 50 مليون ليرة لبنانية بالإضافة إلى 1500 ليرة لبنانية عن كل متر مكعب أجيز استخراجه من المقلع.
- تُعفى رخصة استثمار مقلع حجر التزيين من أحكام هذه المادة.
تعديل البند 2 من المادة 26 من قانون التنظيم المدني رقم 69/1983
يعدّل البند 2 من المادة 26 من قانون التنظيم المدني رقم 69/1983، بحيث يصبح كما يلي:
2- يحدد وزير المالية دقائق بدل الاستثمار السنوي المتوجب دفعه من قبل طالب الترخيص عند إعطائه الرخصة إلى صندوق البلدية المختصة أو إلى صندوق الخزينة خارج النطاق البلدي، وذلك عن كل متر مربع من مساحة أرض المقلع أو الكسارة وفقا للخريطة المعتمدة والموافق عليها من المجلس الأعلى للتنظيم المدني، ويدفع بدل الاستثمار بالإضافة إلى رسم الطابع المالي عن المساحة والكمية المتوقعة قبل بدء العمل عن ما تبقى من السنة عند إعطاء الترخيص وسنوياً في شهر كانون الثاني من كل عام.
تعديل نص المادة 17 من القانون 379 تاريخ 14/12/2001 وتعديلاته (الضريبة على القيمة المضافة)
يعدل نص المادة 17 من القانون 379 تاريخ 14/12/2001 وتعديلاته (الضريبة على القيمة المضافة) ليصبح على الشكل التالي:
يعفى من الضريبة تسليم الأموال والأشياء التالية:
أ- المواشي والدواجن والأسماك الحية والمواد الزراعية الغذائية التي تباع بحالتها الطبيعية.
ب- الخبز، الطحين، اللحوم والأسماك، الحليب والألبان ومشتقاتهما، الأرز، البرغل، السكر، ملح الطعام، الزيوت النباتية، المعكرونة على اختلاف أنواعها والمحضرات الغذائية المعدة لتغذية الأطفال.
ج- الكتب والمطبوعات المماثلة، المجلات، الصحف، الورق والكرتون من الأنواع المستعملة في الكتابة أو الطباعة، وورق الصحف بشكل لفات أو صفائح، الحبر المعدّ للطباعة.
د- الطوابع البريدية والمالية، أوراق النقد.
هـ - الغاز المعد للاستهلاك المنزلي (الغاز البوتان).
و- البذور، الأسمدة، العلف، المبيدات الزراعية.
ز- الآلات الزراعية.
ح- الأدوية والمواد الصيدلانية بما فيها الأصناف للاستعمال الصحي والصيدلي (كواقيات منع الحمل، الحواجز الذكرية، الفوط والواقيات الصحية، حفاضات الأطفال والأصناف الصحية، المماثلة).
ط- الأدوات والأجهزة والمعدات الطبية.
ي- الأحجار الكريمة وشبه الكريمة، الأحجار الكريمة وشبه الكريمة التركيبية أو المجددة، اللؤلؤ، الماس، الذهب والفضة ومعادن ثمينة أخرى.
ك- النقود الورقية والمعدنية المتداول بها.
ل- بند ملغى.
م- وسائل النقل الجوي المستعملة لنقل الأشخاص والبضائع.
- مادة المازوت
تحدد دقائق تطبيق هذه المادة بموجب مراسيم تصدر بناءً على اقتراح وزير المالية، على أن تسري هذه الإعفاءات المذكورة من تاريخ نفاذ هذا القانون.
(عدلت بموجب قانون 262 / 2022 )
أولاً: في المناطق المحدّد فيها عدد الطوابق والارتفاع
أ - في العقارات غير المبنية يُسمح بترخيص طابق إضافي ذي سقف منحدر لا يدخل بعامل الاستثمار العام وعدد الطوابق والارتفاعات المسموحة في المنطقة وذلك وفق الشروط التالية:
1- أن لا يزيد الارتفاع الحرّ للطابق المنحدر السقف عن متر وثمانين سنتم (80،1م) عند طرف الطابق وأربعة أمتار ونصف المتر (5،4م) الارتفاع الأقصى الحر، على أن لا يقلّ انحدار السقف عن خمسة وعشرين درجة (25 درجة).
2- أن يكون سقف الطابق المنحدر مُغطى بشكل كامل بالقرميد أو بمواد أخرى يجري تحديدها من قبل المجلس الأعلى للتنظيم المدني، وأن يتضمن ما لا يقلّ عن خمسة عشرة بالمئة (15%) من مساحة الطابق المنحدر لوحات شمسية لتوليد الطاقة مدمجة بالكامل مع مواد الاكساء. ويعتبر جسم البناء الخارجي المُقام بموجب هذا التعديل كوحدة متكاملة لجهة مواد الاكساء والتلبيس المستعملة في الخارج، وذلك في الأقسام العامودية إذا وجدت، والأقسام المنحدرة.
3- أن لا تقل المساحة المخصصة للخدمات المشتركة عن خمسة عشرة بالمئة (15%) من مساحة السطح وكحدّ أدنى خمسة وثلاثون متراً مربعاً (35م2)، وأن تكون مُغطاة بصورة كاملة من مواد الاكساء و/أو من اللوحات الشمسية عينها، وأن يؤمّن الوصول اليها بصورة مستقلة.
ب - في العقارات المبنية والمفرزة إلى حقوق مختلفة، يتوجب ضم المستندات التالية إلى ملف الترخيص:
1- موافقة كامل مالكي الحقوق على البناء المُضاف والمساحة المخصصة للخدمات المشتركة منظمة لدى كاتب العدل.
2- إفادة صادرة حسب الأصول تفيد بقدرة تحمّل البناء الموجود للإضافات المطلوبة، وذلك وفقاً لشروط مرسوم السلامة العامة من الناحية الإنشائية.
3- أن لا يزيد الارتفاع الحرّ للطابق المنحدر السقف عن متر وثمانين سنتم (80،1 م) عند طرف الطابق أربعة أمتار ونصف المتر (5،4 م) الارتفاع الأقصى الحر، على أن لا يقلّ انحدار السقف عن خمسة وعشرين درجة (25 درجة).
4- أن يكون سقف الطابق المنحدر مُغطى بشكل كامل بالقرميد أو بمواد أخرى يجري تحديدها من قبل المجلس الأعلى للتنظيم المدني، وأن يتضمن ما لا يقلّ عن خمسة عشرة بالمئة (15%) من مساحة الطابق المنحدر لوحات شمسية لتوليد الطاقة مدمجة بالكامل مع مواد الاكساء. ويعتبر جسم البناء الخارجي المُقام بموجب هذا التعديل كوحدة متكاملة لجهة مواد الاكساء والتلبيس المستعملة في الخارج، وذلك في الأقسام العامودية إذا وجدت، والأقسام المنحدرة.
5- أن لا تقلّ المساحة المخصصة للخدمات المشتركة عن خمسة عشرة بالمئة (15%) من مساحة السطح وكحد أدنى خمسة وثلاثون متراً مربعاً (35م2) وأن تكون مُغطاة بصورة كاملة من مواد الاكساء و/أو من اللوحات الشمسية عينها، وأن يؤمّن الوصول اليها بصورة مستقلة.
ثانياً: في المناطق غير المحدّد فيها عدد الطوابق والارتفاع
أ- يمكن زيادة (25،0) % على عامل الاستثمار العام حصراً.
ب- في العقارات المبنية والمفرزة إلى حقوق مختلفة يمكن إضافة طابق واحد فقط على أن لا تتعدى الزيادة على عامل الاستثمار العام (25،0) %، ويتوجب ضم المستندات التالية إلى ملف الترخيص:
1- موافقة كامل مالكي الحقوق على البناء المُضاف والمساحة المخصصة للخدمات المشتركة منظمة لدى كاتب العدل.
2- إفادة صادرة حسب الأصول، تفيد بقدرة تحمّل البناء الموجود للإضافات المطلوبة، وذلك وفقاً لشروط مرسوم السلامة العامة من الناحية الإنشائية.
ج- يجب أن لا تقل المساحة المخصصة للخدمات المشتركة عن خمسة عشرة بالمئة (15%) من مساحة السطح وكحدّ أدنى خمسة وثلاثون متراً مربعاً (35م2،( وأن تكون مُغطاة بصورة كاملة من نفس مواد الاكساء و/أو من اللوحات الشمسية، وأن يؤمّن الوصول اليها بصورة مستقلة.
د- أن يكون سقف الطابق الأخير مُغطى بشكل كامل بمواد يجري تحديدها من قبل المجلس الأعلى للتنظيم المدني، وأن يتضمن سقف الطابق ما لا يقلّ عن خمسة عشرة بالمئة (15%) من مساحة الطابق لوحات شمسية لتوليد الطاقة مُدمجة بالكامل مع مواد الاكساء ولحظ حديقة بنسبة لا تقل عن أربعين بالمئة (40%) من مساحة السطح الأخير. ويعتبر جسم البناء الخارجي المُقام بموجب هذا التعديل كوحدة متكاملة لجهة مواد الاكساء والتلبيس المستعملة في الخارج، وذلك في الأقسام العامودية إذا وجدت والأقسام المنحدرة.
ثالثا: في العقارات غير المبنية يتوجب على طالبي الترخيص الراغبين في الاستفادة من أحكام هذا القانون، بالإضافة إلى ما تقدم في الفقرتين (أولاً) و (ثانياً)، تنفيذ الشروط التالية:
أ- تركيب محطة تكرير للصرف الصحي.
ب- تأمين خزانات لجمع المياه ومعالجتها بمعدل خمسة أمتار مكعبة (5 م3) كحدّ أدنى لكل شقة سكنية.
رابعاً: يستثنى من أحكام هذه المادة المناطق التالية:
أ- المناطق التي تفرض شروط البناء فيها متطلبات خاصة لشكل ثكنة القرميد.
ب- المناطق المخصصة للفيلات والسكن الخاص.
ج- الأبنية التي خضعت لقوانين تسويات مخالفات البناء.
د- الأبنية كافة التي استفادت من قوانين استثنائية بارتفاعات أو بعدد طوابق.
ه- المناطق الارتفاقية التي تضمّن نظامها خرائط تفصيلية خاصة يحدد فيها نظام البناء.
خامساً: يتوجب على مالكي العقار الذين يرغبون بالاستفادة من أحكام هذه المادة دفع رسم يعادل:
- ثلاثون بالمئة (30%) من قيمة الأرض الوهمية المطلوبة لتأمين مساحة الطابق المذكور أعلاه عندما لا يتجاوز عامل الاستثمار العام الواحد (1) بعد الزيادة.
- أربعون بالمئة (40%) عندما يكون عامل الاستثمار العام بعد الزيادة أعلى من واحد (1) ولا يتجاوز الاثنان (2).
- خمسون بالمئة (50%) عندما يكون عامل الاستثمار العام بعد الزيادة أعلى من اثنين (2).
تقوم اللجان المعتمدة لتخمين سعر المتر البيعي لإعطاء رخص البناء بتخمين سعر المتر لتحديد الرسوم المتوجبة.
سادساً: توزع العائدات المستوفاة جراء هذه المادة على الشكل التالي:
- خمسة وثلاثون بالمئة (35 %) من الرسوم لحساب صندوق الخزينة المركزي.
- ثلاثون بالمئة (30 %) من الرسوم لحساب المؤسسة العامة للإسكان.
- خمسة وثلاثون بالمئة (35 %) من الرسوم لحساب البلدية المعنية.
سابعاً: تصدر عند الاقتضاء المراسيم التطبيقية لهذا القانون، بناءً على اقتراح وزير الأشغال العامة والنقل.
لا يوجد مصدر لدينا يحتفظ بهذه الصياغة بالكامل.
أولاً: في المناطق المحدّد فيها عدد الطوابق والارتفاع
أ - في العقارات غير المبنية يُسمح بترخيص طابق إضافي ذي سقف منحدر لا يدخل بعامل الاستثمار العام وعدد الطوابق والارتفاعات المسموحة في المنطقة وذلك وفق الشروط التالية:
1- أن لا يزيد الارتفاع الحرّ للطابق المنحدر السقف عن متر وثمانين سنتم (80،1م) عند طرف الطابق وأربعة أمتار ونصف المتر (5،4م) الارتفاع الأقصى الحر، على أن لا يقلّ انحدار السقف عن خمسة وعشرين درجة (25 درجة).
2- أن يكون سقف الطابق المنحدر مُغطى بشكل كامل بالقرميد أو بمواد أخرى يجري تحديدها من قبل المجلس الأعلى للتنظيم المدني، وأن يتضمن ما لا يقلّ عن خمسة عشرة بالمئة (15%) من مساحة الطابق المنحدر لوحات شمسية لتوليد الطاقة مدمجة بالكامل مع مواد الاكساء. ويعتبر جسم البناء الخارجي المُقام بموجب هذا التعديل كوحدة متكاملة لجهة مواد الاكساء والتلبيس المستعملة في الخارج، وذلك في الأقسام العامودية إذا وجدت، والأقسام المنحدرة.
3- أن لا تقل المساحة المخصصة للخدمات المشتركة عن خمسة عشرة بالمئة (15%) من مساحة السطح وكحدّ أدنى خمسة وثلاثون متراً مربعاً (35م2)، وأن تكون مُغطاة بصورة كاملة من مواد الاكساء و/أو من اللوحات الشمسية عينها، وأن يؤمّن الوصول اليها بصورة مستقلة.
ب - في العقارات المبنية والمفرزة إلى حقوق مختلفة، يتوجب ضم المستندات التالية إلى ملف الترخيص:
1- موافقة كامل مالكي الحقوق على البناء المُضاف والمساحة المخصصة للخدمات المشتركة منظمة لدى كاتب العدل.
2- إفادة صادرة حسب الأصول تفيد بقدرة تحمّل البناء الموجود للإضافات المطلوبة، وذلك وفقاً لشروط مرسوم السلامة العامة من الناحية الإنشائية.
3- أن لا يزيد الارتفاع الحرّ للطابق المنحدر السقف عن متر وثمانين سنتم (80،1 م) عند طرف الطابق أربعة أمتار ونصف المتر (5،4 م) الارتفاع الأقصى الحر، على أن لا يقلّ انحدار السقف عن خمسة وعشرين درجة (25 درجة).
4- أن يكون سقف الطابق المنحدر مُغطى بشكل كامل بالقرميد أو بمواد أخرى يجري تحديدها من قبل المجلس الأعلى للتنظيم المدني، وأن يتضمن ما لا يقلّ عن خمسة عشرة بالمئة (15%) من مساحة الطابق المنحدر لوحات شمسية لتوليد الطاقة مدمجة بالكامل مع مواد الاكساء. ويعتبر جسم البناء الخارجي المُقام بموجب هذا التعديل كوحدة متكاملة لجهة مواد الاكساء والتلبيس المستعملة في الخارج، وذلك في الأقسام العامودية إذا وجدت، والأقسام المنحدرة.
5- أن لا تقلّ المساحة المخصصة للخدمات المشتركة عن خمسة عشرة بالمئة (15%) من مساحة السطح وكحد أدنى خمسة وثلاثون متراً مربعاً (35م2) وأن تكون مُغطاة بصورة كاملة من مواد الاكساء و/أو من اللوحات الشمسية عينها، وأن يؤمّن الوصول اليها بصورة مستقلة.
ثانياً: في المناطق غير المحدّد فيها عدد الطوابق والارتفاع
أ- يمكن زيادة (25،0) % على عامل الاستثمار العام حصراً.
ب- في العقارات المبنية والمفرزة إلى حقوق مختلفة يمكن إضافة طابق واحد فقط على أن لا تتعدى الزيادة على عامل الاستثمار العام (25،0) %، ويتوجب ضم المستندات التالية إلى ملف الترخيص:
1- موافقة كامل مالكي الحقوق على البناء المُضاف والمساحة المخصصة للخدمات المشتركة منظمة لدى كاتب العدل.
2- إفادة صادرة حسب الأصول، تفيد بقدرة تحمّل البناء الموجود للإضافات المطلوبة، وذلك وفقاً لشروط مرسوم السلامة العامة من الناحية الإنشائية.
ج- يجب أن لا تقل المساحة المخصصة للخدمات المشتركة عن خمسة عشرة بالمئة (15%) من مساحة السطح وكحدّ أدنى خمسة وثلاثون متراً مربعاً (35م2،( وأن تكون مُغطاة بصورة كاملة من نفس مواد الاكساء و/أو من اللوحات الشمسية، وأن يؤمّن الوصول اليها بصورة مستقلة.
د- أن يكون سقف الطابق الأخير مُغطى بشكل كامل بمواد يجري تحديدها من قبل المجلس الأعلى للتنظيم المدني، وأن يتضمن سقف الطابق ما لا يقلّ عن خمسة عشرة بالمئة (15%) من مساحة الطابق لوحات شمسية لتوليد الطاقة مُدمجة بالكامل مع مواد الاكساء ولحظ حديقة بنسبة لا تقل عن أربعين بالمئة (40%) من مساحة السطح الأخير. ويعتبر جسم البناء الخارجي المُقام بموجب هذا التعديل كوحدة متكاملة لجهة مواد الاكساء والتلبيس المستعملة في الخارج، وذلك في الأقسام العامودية إذا وجدت والأقسام المنحدرة.
ثالثا: في العقارات غير المبنية يتوجب على طالبي الترخيص الراغبين في الاستفادة من أحكام هذا القانون، بالإضافة إلى ما تقدم في الفقرتين (أولاً) و (ثانياً)، تنفيذ الشروط التالية:
أ- تركيب محطة تكرير للصرف الصحي.
ب- تأمين خزانات لجمع المياه ومعالجتها بمعدل خمسة أمتار مكعبة (5 م3) كحدّ أدنى لكل شقة سكنية.
رابعاً: يستثنى من أحكام هذه المادة المناطق التالية:
أ- المناطق التي تفرض شروط البناء فيها متطلبات خاصة لشكل ثكنة القرميد.
ب- المناطق المخصصة للفيلات والسكن الخاص.
ج- الأبنية التي خضعت لقوانين تسويات مخالفات البناء.
د- الأبنية كافة التي استفادت من قوانين استثنائية بارتفاعات أو بعدد طوابق.
ه- المناطق الارتفاقية التي تضمّن نظامها خرائط تفصيلية خاصة يحدد فيها نظام البناء.
خامساً: يتوجب على مالكي العقار الذين يرغبون بالاستفادة من أحكام هذه المادة دفع رسم يعادل:
- ثلاثون بالمئة (30%) من قيمة الأرض الوهمية المطلوبة لتأمين مساحة الطابق المذكور أعلاه عندما لا يتجاوز عامل الاستثمار العام الواحد (1) بعد الزيادة.
- أربعون بالمئة (40%) عندما يكون عامل الاستثمار العام بعد الزيادة أعلى من واحد (1) ولا يتجاوز الاثنان (2).
- خمسون بالمئة (50%) عندما يكون عامل الاستثمار العام بعد الزيادة أعلى من اثنين (2).
تقوم اللجان المعتمدة لتخمين سعر المتر البيعي لإعطاء رخص البناء بتخمين سعر المتر لتحديد الرسوم المتوجبة.
سادساً: توزع العائدات المستوفاة جراء هذه المادة على الشكل التالي:
- خمسة وثلاثون بالمئة (35 %) من الرسوم لحساب صندوق الخزينة المركزي.
- ثلاثون بالمئة (30 %) من الرسوم لحساب المؤسسة العامة للإسكان.
- خمسة وثلاثون بالمئة (35 %) من الرسوم لحساب البلدية المعنية.
سابعاً: تصدر عند الاقتضاء المراسيم التطبيقية لهذا القانون، بناءً على اقتراح وزير الأشغال العامة والنقل.
التعديلات على هذه المادة · 1، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
استُبدلت أو أُعيدت صياغتها بموجب قانون رقم 262 تاريخ 05/01/2022, المادة 1, 13/01/2022
يلغى نص المادة 66 (البناء المستدام) من القانون رقم 144/2019 (الموازنة العامة والموازنات الملحقة لعام 2019) ويُستعاض عنه بالنص الآتي:
"المادة 66 الجديدة:
أولاً: في المناطق المحدّد فيها عدد الطوابق والارتفاع
أ - في العقارات غير المبنية يُسمح بترخيص طابق إضافي ذي سقف منحدر لا يدخل بعامل الاستثمار العام وعدد الطوابق والارتفاعات المسموحة في المنطقة وذلك وفق الشروط التالية:
1- أن لا يزيد الارتفاع الحرّ للطابق المنحدر السقف عن متر وثمانين سنتم (80،1م) عند طرف الطابق وأربعة أمتار ونصف المتر (5،4م) الارتفاع الأقصى الحر، على أن لا يقلّ انحدار السقف عن خمسة وعشرين درجة (25 درجة).
2- أن يكون سقف الطابق المنحدر مُغطى بشكل كامل بالقرميد أو بمواد أخرى يجري تحديدها من قبل المجلس الأعلى للتنظيم المدني، وأن يتضمن ما لا يقلّ عن خمسة عشرة بالمئة (15%) من مساحة الطابق المنحدر لوحات شمسية لتوليد الطاقة مدمجة بالكامل مع مواد الاكساء. ويعتبر جسم البناء الخارجي المُقام بموجب هذا التعديل كوحدة متكاملة لجهة مواد الاكساء والتلبيس المستعملة في الخارج، وذلك في الأقسام العامودية إذا وجدت، والأقسام المنحدرة.
3- أن لا تقل المساحة المخصصة للخدمات المشتركة عن خمسة عشرة بالمئة (15%) من مساحة السطح وكحدّ أدنى خمسة وثلاثون متراً مربعاً (35م2)، وأن تكون مُغطاة بصورة كاملة من مواد الاكساء و/أو من اللوحات الشمسية عينها، وأن يؤمّن الوصول اليها بصورة مستقلة.
ب - في العقارات المبنية والمفرزة إلى حقوق مختلفة، يتوجب ضم المستندات التالية إلى ملف الترخيص:
1- موافقة كامل مالكي الحقوق على البناء المُضاف والمساحة المخصصة للخدمات المشتركة منظمة لدى كاتب العدل.
2- إفادة صادرة حسب الأصول تفيد بقدرة تحمّل البناء الموجود للإضافات المطلوبة، وذلك وفقاً لشروط مرسوم السلامة العامة من الناحية الإنشائية.
3- أن لا يزيد الارتفاع الحرّ للطابق المنحدر السقف عن متر وثمانين سنتم (80،1 م) عند طرف الطابق أربعة أمتار ونصف المتر (5،4 م) الارتفاع الأقصى الحر، على أن لا يقلّ انحدار السقف عن خمسة وعشرين درجة (25 درجة).
4- أن يكون سقف الطابق المنحدر مُغطى بشكل كامل بالقرميد أو بمواد أخرى يجري تحديدها من قبل المجلس الأعلى للتنظيم المدني، وأن يتضمن ما لا يقلّ عن خمسة عشرة بالمئة (15%) من مساحة الطابق المنحدر لوحات شمسية لتوليد الطاقة مدمجة بالكامل مع مواد الاكساء. ويعتبر جسم البناء الخارجي المُقام بموجب هذا التعديل كوحدة متكاملة لجهة مواد الاكساء والتلبيس المستعملة في الخارج، وذلك في الأقسام العامودية إذا وجدت، والأقسام المنحدرة.
5- أن لا تقلّ المساحة المخصصة للخدمات المشتركة عن خمسة عشرة بالمئة (15%) من مساحة السطح وكحد أدنى خمسة وثلاثون متراً مربعاً (35م2) وأن تكون مُغطاة بصورة كاملة من مواد الاكساء و/أو من اللوحات الشمسية عينها، وأن يؤمّن الوصول اليها بصورة مستقلة.
ثانياً: في المناطق غير المحدّد فيها عدد الطوابق والارتفاع
أ- يمكن زيادة (25،0) % على عامل الاستثمار العام حصراً.
ب- في العقارات المبنية والمفرزة إلى حقوق مختلفة يمكن إضافة طابق واحد فقط على أن لا تتعدى الزيادة على عامل الاستثمار العام (25،0) %، ويتوجب ضم المستندات التالية إلى ملف الترخيص:
1- موافقة كامل مالكي الحقوق على البناء المُضاف والمساحة المخصصة للخدمات المشتركة منظمة لدى كاتب العدل.
2- إفادة صادرة حسب الأصول، تفيد بقدرة تحمّل البناء الموجود للإضافات المطلوبة، وذلك وفقاً لشروط مرسوم السلامة العامة من الناحية الإنشائية.
ج- يجب أن لا تقل المساحة المخصصة للخدمات المشتركة عن خمسة عشرة بالمئة (15%) من مساحة السطح وكحدّ أدنى خمسة وثلاثون متراً مربعاً (35م2،( وأن تكون مُغطاة بصورة كاملة من نفس مواد الاكساء و/أو من اللوحات الشمسية، وأن يؤمّن الوصول اليها بصورة مستقلة.
د- أن يكون سقف الطابق الأخير مُغطى بشكل كامل بمواد يجري تحديدها من قبل المجلس الأعلى للتنظيم المدني، وأن يتضمن سقف الطابق ما لا يقلّ عن خمسة عشرة بالمئة (15%) من مساحة الطابق لوحات شمسية لتوليد الطاقة مُدمجة بالكامل مع مواد الاكساء ولحظ حديقة بنسبة لا تقل عن أربعين بالمئة (40%) من مساحة السطح الأخير. ويعتبر جسم البناء الخارجي المُقام بموجب هذا التعديل كوحدة متكاملة لجهة مواد الاكساء والتلبيس المستعملة في الخارج، وذلك في الأقسام العامودية إذا وجدت والأقسام المنحدرة.
ثالثا: في العقارات غير المبنية يتوجب على طالبي الترخيص الراغبين في الاستفادة من أحكام هذا القانون، بالإضافة إلى ما تقدم في الفقرتين (أولاً) و (ثانياً)، تنفيذ الشروط التالية:
أ- تركيب محطة تكرير للصرف الصحي.
ب- تأمين خزانات لجمع المياه ومعالجتها بمعدل خمسة أمتار مكعبة (5 م3) كحدّ أدنى لكل شقة سكنية.
رابعاً: يستثنى من أحكام هذه المادة المناطق التالية:
أ- المناطق التي تفرض شروط البناء فيها متطلبات خاصة لشكل ثكنة القرميد.
ب- المناطق المخصصة للفيلات والسكن الخاص.
ج- الأبنية التي خضعت لقوانين تسويات مخالفات البناء.
د- الأبنية كافة التي استفادت من قوانين استثنائية بارتفاعات أو بعدد طوابق.
ه- المناطق الارتفاقية التي تضمّن نظامها خرائط تفصيلية خاصة يحدد فيها نظام البناء.
خامساً: يتوجب على مالكي العقار الذين يرغبون بالاستفادة من أحكام هذه المادة دفع رسم يعادل:
- ثلاثون بالمئة (30%) من قيمة الأرض الوهمية المطلوبة لتأمين مساحة الطابق المذكور أعلاه عندما لا يتجاوز عامل الاستثمار العام الواحد (1) بعد الزيادة.
- أربعون بالمئة (40%) عندما يكون عامل الاستثمار العام بعد الزيادة أعلى من واحد (1) ولا يتجاوز الاثنان (2).
- خمسون بالمئة (50%) عندما يكون عامل الاستثمار العام بعد الزيادة أعلى من اثنين (2).
تقوم اللجان المعتمدة لتخمين سعر المتر البيعي لإعطاء رخص البناء بتخمين سعر المتر لتحديد الرسوم المتوجبة.
سادساً: توزع العائدات المستوفاة جراء هذه المادة على الشكل التالي:
- خمسة وثلاثون بالمئة (35 %) من الرسوم لحساب صندوق الخزينة المركزي.
- ثلاثون بالمئة (30 %) من الرسوم لحساب المؤسسة العامة للإسكان.
- خمسة وثلاثون بالمئة (35 %) من الرسوم لحساب البلدية المعنية.
سابعاً: تصدر عند الاقتضاء المراسيم التطبيقية لهذا القانون، بناءً على اقتراح وزير الأشغال العامة والنقل.
إعفاء محكومين من تسديد الغرامات المالية
بصورة استثنائية، ولمرة واحدة فقط، يعفى جميع المحكومين الذين أمضوا مدة عقوبتهم وما زالوا مسجونين لعدم تسديد الغرامات المالية التي حكموا بها، من جميع الغرامات من أي نوع كانت ليصار إلى إخراجهم من السجن، وتسليم المسجونين من غير اللبنانيين إلى الأمن العام اللبناني لترحيلهم وفقاً للأصول.
يستثنى من هذا الإجراء المحكومون بجرم تسهيل المخدرات.
إعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرة المالية العامة
خلافاً لأحكام المادة 61 من قانون الإجراءات الضريبية، ولمرة واحدة وبصورة استثنائية، لدوائر التحصيل في مديرية المالية العامة إعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها مديرية المالية العامة وتحصلها، والتي تخلف المكلفون عن تسديد أقساطها في تواريخ استحقائقها قبل تاريخ نفاذ هذا القانون، شرط ان يتم تقديم طلب إعادة الجدولة وتسديد الدفعة الأولى ضمن مهلة أقصاها ثلاثة أشهر من تاريخ نفاذ هذا القانون، وأن لا تتجاوز فترة التقسيط ثلاث سنوات من تاريخ تسديد الدفعة الأولى، وعلى أن تسري على المبالغ المعاد جدولتها فائدة بمعدل 12%.
في حال لم يسدد المكلف أي قسط من الأقساط في موعده، تستحق الأقساط المتبقية، وتفرض عليها فائدة بمعدل 15%.
تحدد دقائق تطبيق هذه المادة، عند الاقتضاء، بقرار يصدر عن وزير المالية.
تمدد لغاية ستة اشهر من تاريخ5/3/2020 المهلة المنصوص عنها في هذه المادة( بموجب قانون نافذ حكما رقم 6 تاريخ 5/3/2020 )
التعديلات على هذه المادة · 4، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
مُددت بموجب قرار رقم 913 تاريخ 05/11/2019, المادة 1, 14/11/2019
تمدد مهلة الإستفادة من أحكام المادة 68 من القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة للعام 2019) لغاية 14/11/2019 ضمناً.
مُددت بموجب قرار رقم 961 تاريخ 21/11/2019, المادة 1, 28/11/2019
تمدد مهلة الإستفادة من أحكام المادة 68 من القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة للعام 2019) لغاية 27/11/2019 ضمنا.
مُددت بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 22, 05/03/2020
تمديد المهل المنصوص عليها في عدد من المواد الواردة في قانون موازنة العام 2019:
1 - تمدد لغاية ستة اشهر من تاريخ نشر هذا القانون جميع المهل المنصوص عليها في المواد التالي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: اعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة او البلديات او لاتحادات البلديات او المؤسسات العامة او لسائر اشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الانشاءات.
- المادة التاسعة والعشرون: تنفيذ البيوعات في السجل العقاري.
- المادة الثلاثون: تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على اوامر التحصيل الصادرة عن الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي.
- المادة الثامن والثلاثون: اعطاء مهلة اضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الاربعون: تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
- المادة الحادية والاربعون: اجراء تسوية التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة امام لجان الاعتراضات.
- المادة التاسعة والاربعون: اجراء اعادة تقييم استثنائية للاصول الثابتة للمكلفين بضريبة الدخل والعقارات المشمولة باحكام البند ج من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017.
- المادة الحادية والخمسون: الزام البلديات كل في نطاقها تسليم وزارة المالية كشفا بالاشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح.
- المادة الثامنة والخمسون: رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية في ما يتعلق بالمهلة المحددة لتسديد الرسم عن ما تبقى من سنة 2019 المنصوص عليها في البند الاول.
- المادة الثامنة والستون: اعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة.
- المادة السبعون: فرض ضريبة دخل مقطوعة على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
2- تمدد لغاية 31/12/2020 المهل المنصوص عليها في المادة الساسسة والتسعين من قانون موازنة العام 2019 المتعلقة بوضع لوحات عمومية في التداول.
مُددت بموجب قرار رقم 148 تاريخ 26/03/2021, المادة 2, 01/04/2021
تُمدد لغاية 27/8/2021 ضمنا مهلة الإستفادة من أحكام الـمواد: 21/32/38/39/40/41/49/51/58/68، مـن القانون رقـم 144 تاريخ 31/7/2019 (قانون الـموازنة العامة والـموازنات الـمـلـحـقـة لعام 2019) التي نصت عليها الـمادة الثانية والعشـرون من القانون النافذ حكما رقم 6 تاريخ 3/5/2020 (قانون الـموازنة العامة والـموازنات الـملحقة لعام 2020)، التالي بيانها:
الـمادة 21: إعفاء الـمؤسسات العامة والبلديات واتحادات البلديات وسائر أشخاص القانون العام من الغرامات الـمتوجبة عليها عن الـمخالفات الحاصلة قبل 1/8/2019.
الـمادة 32: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية الـمالية العامة في وزارة الـمالية فرضها وجبايتها والـمتوجبة قبل 1/8/2019 والتي لا تستلزم موافقة مجلس الوزراء على التخفيض (دون الـمليار ليرة) وذلك بنسبة 85÷.
الـمادة 38: إعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية الـمالية العامة أي التكاليف التي تم تبليغها الى الـمكلفين ولـم تسدد كاملة قبل 1/8/2019، وغير الـمعترض عليها، أو الـمعترض عليها ورُدت من حيث الشكل، سواء لدى الادارة أو لدى لجان الاعتراضات.
الـمادة 39: إعفاء الـمكلفين الـمعنيين بأحكام الـمادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل عن السنوات 2018 وما قبل.
الـمادة 40: تقسيط دفع الضرائب الـمقتطعة عند الـمنبع والضريبة على القيمة الـمضافة الـمتوجبة لغاية 31/12/2018.
الـمادة 41: إجراء تسوية على التكاليف الـمتعلقة بالضرائب التي تحققها وتحصلها مديرية الـمالية العامة الـمقدمة أمام لجان الاعتراضات والتي يتم البت بها من قبل تلك اللجان لغاية 31/3/2019.
الـمادة 49: إجراء إعادة تقييم استـثـنائية للأصول الثابتة للـمكلفين بضريبة الدخل شرط أن تكون مدرجة في قيود الـمؤسسة بتاريخ سابق لـ 1/1/2019 وللعقارات الـمشمولة بأحكام البند ج من ثالثا من الـمادة 45 من قانون ضريبة الدخل الـمعدلة بموجب الـمادة 13 من القانون رقم 64 تاريخ20/10/2017
الـمادة 51: إلزام البلديات كل في نطاقها تسليم وزارة الـمالية كشفا بالإشغالات الـمسجلة والتي تسجل ضمن نطاقها للشركات والـمؤسسات التجارية والصناعية والـمهنية القائمة ضمن نطاقها، وتزويد وزارة الـمالية بنتيجة الـمسح.
الـمادة 58: رخصة التدخين في الـمؤسسات السياحية التي تستوفي الشروط الصحية والقانونية.
الـمادة 68: إعادة جدولة برامج التقسيط لـمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية الـمالية العامـة والتي تخلف الـمكلفون عن تسديد أقساطها قبل 1/8/2019.
تمديد مهل رخص البناء
خلافاً لأي نص آخر وبصورة استثنائية، تمدّد سنتين إضافيتين جميع رخص البناء التي انتهت مهلها الأساسية والإضافية، كما تمدد لسنة واحدة رخص البناء التي تنتهي مهلها الإضافية خلال مدة سنة من تاريخ نشر هذا القانون.
(عدلت بموجب قانون 324 / 2024 ) (عدلت بموجب قانون نافذ حكما 6 / 2020 )
يُفرض رسم مقطوع على صاحب المولّد الكهربائي الذي يقوم ببيع الطاقة إلى الجمهور مقداره 100,000 ل.ل (ماية ألف ليرة لبنانية) سنوياً على كل KVA من طاقة هذا المولد, ولا يعتبر تسديد هذا الرسم بمثابة ترخيص أو تسوية لأي مخالفة.(يعمل به من تاريخ )1/1/2024
يرتب هذا الرسم أي حقوق لصاحب المولد، ويمنع عليه زيادة قيمته على الاشخاص الذين يستجرون الطاقة منه، ويتوجب عليه الالتزام بالتسعيرة المحددة من قبل وزارة الطاقة والمياه، ويعتبر هذا الرسم من الأعباء القابلة للتنزيل من إيرادات المكلف بضريبة الدخل على أساس الربح الحقيقي الخاضعة للضريبة.
يتم التصريح عن هذا الرسم وتسديده سنويا بشكل مسبق وفقا لنموذج تضعه وزارة المالية خلال شهر كانون الثاني من كل عام. وخلال الشهر الذي يلي الشهر الذي يتم فيه وضع المولد في الاستخدام عند استخدام المولد، وتتوجب على التأخير في التصريح والتسديد، الغرامات التي نص عليها قانون الاجراءات الضريبية بالنسبة للضريبة على الأرباح.
خلافا لما ورد في الفقرة أعلاه يتم التصريح وتسديد الرسم عن العام 2019 في مهلة أقصاها 31/03/2020 .
تلزم البلديات كافة بإجراء مسح شامل لإحصاء جميع المولدات المستخدمة في مجال بيع الطاقة ضمن نطاقها البلدي، وإبلاغ نتائج هذا الإحصاء الى وزارة المالية في مهلة أقصاها 31/03/2020، كما تلزم بإبلاغ وزارة المالية عن كل مولد كهربائي يتم استخدامه مستقبلا بصورة دورية خلال الشهر الذي يلي نهاية كل فصل، وذلك استنادا لبيان تفصيلي تحدده وزارة المالية.
لا تخضع لهذا الرسم البلديات التي تملك مولدات كهربائية وتبيع الطاقة الى الجمهور.
تحدد دقائق تطبيق هذه المادة عند الاقتضاء بموجب قرار يصدر عن وزير المالية.
نص مرتبط:تحديد دقائق تطبيق أحكام الـمادة 70 من القانون رقم 144 تاريخ 31/7/2019 (قانون الـموازنة العامة والـموازنات الـملحقة لعام 2019) الـمعدلة بموجب الـمادة 26 من القانون النافذ حكماً رقم 6 تاريخ 5/3/2020 (قانون الـموازنة العامة والـموازنات الـملحقة لعام 2020) الـمتعلقة بفرض رسم مقطوع على بيع الطاقة من قبل اصحاب الـمولدات الكهربائية
لا يوجد مصدر لدينا يحتفظ بهذه الصياغة بالكامل.
فرض رسم مقطوع على بيع الطاقة من قبل أصحاب المولدات الكهربائية:
يفرض رسم مقطوع على صاحب المولد الكهربائي الذي يقوم ببيع الى الجمهور مقداره 15،000 ل.ل. (خمسة عشر ألف ليرة لبنانية) سنويا على طاقة هذا المولد المحتسبة على أساس ال KVA.
لا يرتب هذا الرسم أي حقوق لصاحب المولد، ويمنع عليه زيادة قيمته على الاشخاص الذين يستجرون الطاقة منه، ويتوجب عليه الالتزام بالتسعيرة المحددة من قبل وزارة الطاقة والمياه، ويعتبر هذا الرسم من الأعباء القابلة للتنزيل من إيرادات المكلف بضريبة الدخل على أساس الربح الحقيقي الخاضعة للضريبة.
يتم التصريح عن هذا الرسم وتسديده سنويا بشكل مسبق وفقا لنموذج تضعه وزارة المالية خلال شهر كانون الثاني من كل عام. وخلال الشهر الذي يلي الشهر الذي يتم فيه وضع المولد في الاستخدام عند استخدام المولد، وتتوجب على التأخير في التصريح والتسديد، الغرامات التي نص عليها قانون الاجراءات الضريبية بالنسبة للضريبة على الأرباح.
خلافا لما ورد في الفقرة أعلاه يتم التصريح وتسديد الرسم عن العام 2019 في مهلة أقصاها 31/03/2020 .
تلزم البلديات كافة بإجراء مسح شامل لإحصاء جميع المولدات المستخدمة في مجال بيع الطاقة ضمن نطاقها البلدي، وإبلاغ نتائج هذا الإحصاء الى وزارة المالية في مهلة أقصاها 31/03/2020، كما تلزم بإبلاغ وزارة المالية عن كل مولد كهربائي يتم استخدامه مستقبلا بصورة دورية خلال الشهر الذي يلي نهاية كل فصل، وذلك استنادا لبيان تفصيلي تحدده وزارة المالية.
لا تخضع لهذا الرسم البلديات التي تملك مولدات كهربائية وتبيع الطاقة الى الجمهور.
تحدد دقائق تطبيق هذه المادة عند الاقتضاء بموجب قرار يصدر عن وزير المالية.
يُفرض رسم مقطوع على صاحب المولّد الكهربائي الذي يقوم ببيع الطاقة إلى الجمهور مقداره 100,000 ل.ل (ماية ألف ليرة لبنانية) سنوياً على كل KVA من طاقة هذا المولد, ولا يعتبر تسديد هذا الرسم بمثابة ترخيص أو تسوية لأي مخالفة.(يعمل به من تاريخ )1/1/2024
يرتب هذا الرسم أي حقوق لصاحب المولد، ويمنع عليه زيادة قيمته على الاشخاص الذين يستجرون الطاقة منه، ويتوجب عليه الالتزام بالتسعيرة المحددة من قبل وزارة الطاقة والمياه، ويعتبر هذا الرسم من الأعباء القابلة للتنزيل من إيرادات المكلف بضريبة الدخل على أساس الربح الحقيقي الخاضعة للضريبة.
يتم التصريح عن هذا الرسم وتسديده سنويا بشكل مسبق وفقا لنموذج تضعه وزارة المالية خلال شهر كانون الثاني من كل عام. وخلال الشهر الذي يلي الشهر الذي يتم فيه وضع المولد في الاستخدام عند استخدام المولد، وتتوجب على التأخير في التصريح والتسديد، الغرامات التي نص عليها قانون الاجراءات الضريبية بالنسبة للضريبة على الأرباح.
خلافا لما ورد في الفقرة أعلاه يتم التصريح وتسديد الرسم عن العام 2019 في مهلة أقصاها 31/03/2020 .
تلزم البلديات كافة بإجراء مسح شامل لإحصاء جميع المولدات المستخدمة في مجال بيع الطاقة ضمن نطاقها البلدي، وإبلاغ نتائج هذا الإحصاء الى وزارة المالية في مهلة أقصاها 31/03/2020، كما تلزم بإبلاغ وزارة المالية عن كل مولد كهربائي يتم استخدامه مستقبلا بصورة دورية خلال الشهر الذي يلي نهاية كل فصل، وذلك استنادا لبيان تفصيلي تحدده وزارة المالية.
لا تخضع لهذا الرسم البلديات التي تملك مولدات كهربائية وتبيع الطاقة الى الجمهور.
تحدد دقائق تطبيق هذه المادة عند الاقتضاء بموجب قرار يصدر عن وزير المالية.
نص مرتبط:تحديد دقائق تطبيق أحكام الـمادة 70 من القانون رقم 144 تاريخ 31/7/2019 (قانون الـموازنة العامة والـموازنات الـملحقة لعام 2019) الـمعدلة بموجب الـمادة 26 من القانون النافذ حكماً رقم 6 تاريخ 5/3/2020 (قانون الـموازنة العامة والـموازنات الـملحقة لعام 2020) الـمتعلقة بفرض رسم مقطوع على بيع الطاقة من قبل اصحاب الـمولدات الكهربائية
التعديلات على هذه المادة · 3، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
مُددت بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 22, 05/03/2020
تمديد المهل المنصوص عليها في عدد من المواد الواردة في قانون موازنة العام 2019:
1 - تمدد لغاية ستة اشهر من تاريخ نشر هذا القانون جميع المهل المنصوص عليها في المواد التالي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: اعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة او البلديات او لاتحادات البلديات او المؤسسات العامة او لسائر اشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الانشاءات.
- المادة التاسعة والعشرون: تنفيذ البيوعات في السجل العقاري.
- المادة الثلاثون: تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على اوامر التحصيل الصادرة عن الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي.
- المادة الثامن والثلاثون: اعطاء مهلة اضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الاربعون: تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
- المادة الحادية والاربعون: اجراء تسوية التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة امام لجان الاعتراضات.
- المادة التاسعة والاربعون: اجراء اعادة تقييم استثنائية للاصول الثابتة للمكلفين بضريبة الدخل والعقارات المشمولة باحكام البند ج من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017.
- المادة الحادية والخمسون: الزام البلديات كل في نطاقها تسليم وزارة المالية كشفا بالاشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح.
- المادة الثامنة والخمسون: رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية في ما يتعلق بالمهلة المحددة لتسديد الرسم عن ما تبقى من سنة 2019 المنصوص عليها في البند الاول.
- المادة الثامنة والستون: اعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة.
- المادة السبعون: فرض ضريبة دخل مقطوعة على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
2- تمدد لغاية 31/12/2020 المهل المنصوص عليها في المادة الساسسة والتسعين من قانون موازنة العام 2019 المتعلقة بوضع لوحات عمومية في التداول.
استُبدلت أو أُعيدت صياغتها بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 26, 05/03/2020
تعديل المادة 70 من القانون رقم 144 تاريخ 31/07/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
تعدل المادة 70 من القانون رقم 144 تاريخ 31/07/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019) بحيث تصبح كما يلي:
فرض رسم مقطوع على بيع الطاقة من قبل أصحاب المولدات الكهربائية:
يفرض رسم مقطوع على صاحب المولد الكهربائي الذي يقوم ببيع الى الجمهور مقداره 15،000 ل.ل. (خمسة عشر ألف ليرة لبنانية) سنويا على طاقة هذا المولد المحتسبة على أساس ال KVA.
لا يرتب هذا الرسم أي حقوق لصاحب المولد، ويمنع عليه زيادة قيمته على الاشخاص الذين يستجرون الطاقة منه، ويتوجب عليه الالتزام بالتسعيرة المحددة من قبل وزارة الطاقة والمياه، ويعتبر هذا الرسم من الأعباء القابلة للتنزيل من إيرادات المكلف بضريبة الدخل على أساس الربح الحقيقي الخاضعة للضريبة.
يتم التصريح عن هذا الرسم وتسديده سنويا بشكل مسبق وفقا لنموذج تضعه وزارة المالية خلال شهر كانون الثاني من كل عام. وخلال الشهر الذي يلي الشهر الذي يتم فيه وضع المولد في الاستخدام عند استخدام المولد، وتتوجب على التأخير في التصريح والتسديد، الغرامات التي نص عليها قانون الاجراءات الضريبية بالنسبة للضريبة على الأرباح.
خلافا لما ورد في الفقرة أعلاه يتم التصريح وتسديد الرسم عن العام 2019 في مهلة أقصاها 31/03/2020 .
تلزم البلديات كافة بإجراء مسح شامل لإحصاء جميع المولدات المستخدمة في مجال بيع الطاقة ضمن نطاقها البلدي، وإبلاغ نتائج هذا الإحصاء الى وزارة المالية في مهلة أقصاها 31/03/2020، كما تلزم بإبلاغ وزارة المالية عن كل مولد كهربائي يتم استخدامه مستقبلا بصورة دورية خلال الشهر الذي يلي نهاية كل فصل، وذلك استنادا لبيان تفصيلي تحدده وزارة المالية.
لا تخضع لهذا الرسم البلديات التي تملك مولدات كهربائية وتبيع الطاقة الى الجمهور.
تحدد دقائق تطبيق هذه المادة عند الاقتضاء بموجب قرار يصدر عن وزير المالية.
استُبدلت أو أُعيدت صياغتها (الفقرة الأولى) بموجب قانون رقم 324 تاريخ 12/02/2024, المادة 68, 15/02/2024
تعديل الفقرة الأولى من المادة سبعون من القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019) المعدلة بموجب المادة 26 من القانون النافذ حكماً رقم 6 تاريخ 5/3/2020 (قانون الموازنة العامة والموازنات الملحقة لعام 2020).
تعدل الفقرة الأولى من المادة سبعون من القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019) المعدلة بموجب المادة 26 من القانون النافذ حكماً رقم 6 تاريخ 5/3/2020 (قانون الموازنة العامة والموازنات الملحقة لعام 2020، بحيث تصبح كما يلي:
يُفرض رسم مقطوع على صاحب المولّد الكهربائي الذي يقوم ببيع الطاقة إلى الجمهور مقداره 100,000 ل.ل (ماية ألف ليرة لبنانية) سنوياً على كل KVA من طاقة هذا المولد, ولا يعتبر تسديد هذا الرسم بمثابة ترخيص أو تسوية لأي مخالفة.
يعمل بهذا النص اعتباراٍ من 1/1/2024
استُبدلت بموجب قانون نافذ حكما رقم 10 تاريخ 15/11/2022, المادة 107, من 15/11/2022. النص أدناه هو الصياغة الجديدة كما نُشرت في الجريدة الرسمية. لا يزال موقع الجامعة اللبنانية يعرض الصياغة السابقة، والمحفوظة في السجل أدناه.
.
1- تقسط الديون والفوائد كافة المتوجبة للصندوق الوطني للضمان الاجتماعي على الدولة لغاية نهاية العام 2021 على اقسام متساوية و لمدة 5 سنوات على ان يسدد القسط الاول قبل نهاية شهر تشرين الاول من عام 2022 وذلك بعد تدقيق قيمه هذه الديون من قبل وزارة المالية.
تحدد دقائق تطبيق هذة الفقرة بقرار يصدر عن وزير المالية.
2- ترتب على الديون المقسطة فائدة سنوية توازي نصف معدل الفائدة على سندات الخزينة لمدة سنة على ان لا تزيد في مطلق الاحوال عن 4.5%
3- تسدد مستحقات العام 2022 في مواعيدها القانونية من الاعتمادات المخصصة لهذة الغاية في الموازنة.
4- يمكن تسديد ديون الضمان الاجتماعي بواسطة سندات خزينة بالليرة اللبنانية تصدرها الحكومة لهذه الغايه.
تحدد دقائق تطبيق هذه المادة عند الاقتضاء بقرار يصدر عن وزيري المالية و العمل.
تعديل المادة 57 من القانون رقم 66 تاريخ 3/11/2017 (الموازنة العامة والموازنات الملحقة لعام 2017)
تُعدل المادة 57 من القانون رقم 66 تاريخ 3/11/2017 (الموازنة العامة والموازنات الملحقة لعام 2017) لتصبح كالتالي:
1. تُقسط الديون كافة المتوجبة للصندوق الوطني للضمان الاجتماعي على الدولة لغاية نهاية العام 2018، على عشرة أقساط سنوية متساوية على أن يُسدد القسط الأول قبل نهاية شهر أيلول 2019، مع وجوب تسديد المتوجبات المالية للصندوق الوطني للضمان الإجتماعي المرصدة في الموازنة للعام 2019.
2. تترتب على الديون المقسطة فائدة سنوية توازي معدل الفائدة على سندات الخزينة لمدة سنة.
.
1- تقسط الديون والفوائد كافة المتوجبة للصندوق الوطني للضمان الاجتماعي على الدولة لغاية نهاية العام 2021 على اقسام متساوية و لمدة 5 سنوات على ان يسدد القسط الاول قبل نهاية شهر تشرين الاول من عام 2022 وذلك بعد تدقيق قيمه هذه الديون من قبل وزارة المالية.
تحدد دقائق تطبيق هذة الفقرة بقرار يصدر عن وزير المالية.
2- ترتب على الديون المقسطة فائدة سنوية توازي نصف معدل الفائدة على سندات الخزينة لمدة سنة على ان لا تزيد في مطلق الاحوال عن 4.5%
3- تسدد مستحقات العام 2022 في مواعيدها القانونية من الاعتمادات المخصصة لهذة الغاية في الموازنة.
4- يمكن تسديد ديون الضمان الاجتماعي بواسطة سندات خزينة بالليرة اللبنانية تصدرها الحكومة لهذه الغايه.
تحدد دقائق تطبيق هذه المادة عند الاقتضاء بقرار يصدر عن وزيري المالية و العمل.
التعديلات على هذه المادة · 1، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
استُبدلت أو أُعيدت صياغتها بموجب قانون نافذ حكما رقم 10 تاريخ 15/11/2022, المادة 107, 15/11/2022
الفصل الرابع
مواد متفرقة
تعديل المادة 71 من القانون رقم 144 تاريخ 31/7/2019 (الموازنة العامة والموازنات الملحقة لعام 2019).
تعدل المادة 71 من القانون رقم 144 تاريخ 31/7/2019 (الموازنة العامة والموازنات الملحقة لعام 2019) لتصبح كالتالي:.
1- تقسط الديون والفوائد كافة المتوجبة للصندوق الوطني للضمان الاجتماعي على الدولة لغاية نهاية العام 2021 على اقسام متساوية و لمدة 5 سنوات على ان يسدد القسط الاول قبل نهاية شهر تشرين الاول من عام 2022 وذلك بعد تدقيق قيمه هذه الديون من قبل وزارة المالية.
تحدد دقائق تطبيق هذة الفقرة بقرار يصدر عن وزير المالية.
2- ترتب على الديون المقسطة فائدة سنوية توازي نصف معدل الفائدة على سندات الخزينة لمدة سنة على ان لا تزيد في مطلق الاحوال عن 4.5%
3- تسدد مستحقات العام 2022 في مواعيدها القانونية من الاعتمادات المخصصة لهذة الغاية في الموازنة.
4- يمكن تسديد ديون الضمان الاجتماعي بواسطة سندات خزينة بالليرة اللبنانية تصدرها الحكومة لهذه الغايه.
تحدد دقائق تطبيق هذه المادة عند الاقتضاء بقرار يصدر عن وزيري المالية و العمل.
تحديد سقف المبالغ المدفوعة للقضاة لقاء خدماتهم في الإدارات العامة
يحدد سقف مجموع المبالغ الشهرية التي تدفع للقضاة كبدلات أتعاب عن الخدمات التي يقدمونها للإدارات والمؤسسات العامة كاستشارات وما شابه بحسب القوانين المرعية الإجراء بثلاثة أضعاف الحد الأدنى للأجور كحد أقصى.
إجازة فتح اعتمادات وتحويل الوفر الإضافي لدى الإدارات ذات الموازنات الملحقة
يعتبر الوفر الحاصل في كل موازنة ملحقة بعد إقفال حساباتها السنوية، إيرادأ للموازنة العامة.
يحول الوفر بموجب أمر دفع يصدره المحتسب المركزي للموازنة الملحقة لصالح الخزينة.
تعديل المادة الستين من القانون رقم 66 تاريخ 3/11/2017 (قانون الموازنة العامة والموازنات الملحقة لعام 2017)
يعدل البند 1 من المادة الستين من القانون رقم 66 تاريخ 3/11/2017 (قانون الموازنة العامة والموازنات الملحقة لعام 2017) بحيث يصبح كالتالي:
البند 1:
تلغى اعتمادات الجزء الأول من الموازنة التي لم تعقد حتى 31 كانون الأول من السنة باستثناء الاعتمادات العائدة لمخصصات الخزينة العامة.
تعديل المادة 46 من القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات الملحقة لعام 2018)
تعدل المادة 46 من القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات الملحقة لعام 2018) بحيث تصبح كما يلي:
"خلافاً لأي نص آخر، لا يجوز نقل الاعتمادات المخصصة لرواتب الموظفين الدائمين والمؤقتين ورواتب المتعاقدين وأجور الأجراء والمتعاملين والمستشارين وتعويضات النقل المؤقت والتعويضات المختلفة لزيادة الاعتمادات العائدة للمكافآت والتعويضات عن الأعمال الإضافية في الإدارات والمؤسسات العامة على إختلاف أنواعها، غير أنه يجوز النقل في ما بين المكافآت والتعويضات عن الأعمال الإضافية".
إلغاء جميع الموازنات الملحقة ودمجها بالموازنة العامة، وإلغاء جميع وظائف المحتسبين المركزيين والمحليين المختصين بهذه الموازنات الملحقة:
أ- تلغى جميع الموازنات الملحقة وتدمج بالموازنة العامة ويطبق عليها أحكام قانون المحاسبة العمومية، ويلغى كل نص مخالف لهذا البند.
ب- تلغى وظائف المحتسب المركزي و المحتسب المحلي في كافة الإدارات العامة ذات الموازنات الملحقة وفي إدارة الجمارك المنصوص عليها في المادتين 161 و162 من قانون المحاسبة العمومية.
ج- يعمل بهذا النص اعتباراً من موازنة العام 2021، على أن تحدد دقائق تطبيق البندين "أ" و "ب" أعلاه بموجب مراسيم تتخذ في مجلس الوزراء بناء على اقتراح وزير المالية في مهلة أقصاها 31/3/2020.
إيداع أموال الموازنات الملحقة في حساب الخزينة لدى مصرف لبنان
خلافاً لأحكام المادة الثالثة من القانون رقم 49/87 الصادر بتاريخ 21/11/1987 المتعلق بتعديل بعض أحكام قانون المحاسبة العمومية، تودع أموال الإدارات العامة ذات الموازنات الملحقة في حساب الخزينة لدى مصرف لبنان.
تحدد أصول تطبيق هذه المادة بمرسوم يتخذ في مجلس الوزراء بناءً على اقتراح وزير المالية والوزير المختص.
يُعمل بهذا النص اعتباراً من موازنة العام 2021.
تجميد الإحالة على التقاعد لمدة ثلاث سنوات
خلافاً لأي نص خاص أو عام، تجمد طلبات الإحالة على التقاعد – في ما خلا حالة بلوغ السن القانونية والحالات التي ترعاها أحكام المادة 39 من نظام الموظفين والحالات التي يرعاها قانون الدفاع الوطني، المادة 51 البندان 2 و3 بالنسبة للضباط والمادة 57 البندان 4 و6 بالنسبة للرتباء والأفراد لمدة ثلاث سنوات من تاريخ نفاذ هذا القانون.
يستثنى من هذه الأحكام، السلك القضائي، والضباط من رتبة عقيد وما فوق.
تنظيم التطويع في الأسلاك العسكرية والأمنية والامتيازات
تُلزم الحكومة خلال مهلة ستة أشهر من تاريخ نفاذ هذا القانون بإصدار المراسيم والقرارات اللازمة لإعادة النظر بـــ :
- اعتماد أسس جديدة للتطويع وفق المهام المدنية والعسكرية داخل كل مؤسسة عسكرية أو أمنية.
- تخصيص السيارات وأرقام الهاتف الخلوية والثابتة وكميات المحروقات، لغير الاستخدام العسكري.
يراعى في إعادة النظر التخفيف من الإنفاق إلى الحد الأقصى.
وقف التوظيف والتعاقد في الإدارات والمؤسسات العامة
تلتزم الحكومة بإجراء مسح وظيفي شامل في إدارات الدولة كافة، ومؤسساتها العامة ومصالحها وصناديقها المستقلة ومجالس الإدارات والمجالس وكل المؤسسات والمسميات التي تمول جزئياً أو كلياً من الدولة، ومسح الملاكات المشغولة والشاغرة، ووضع رؤية متكاملة عصرية بالتعاون مع مؤسسات استشارية متخصصة ومؤسسات الدولة العامة التي تعنى بشؤون الموظفين (مجلس الخدمة المدنية، والتفتيش المركزي) على أن تبلغ نسخة عنه للمجلس النيابي.
خلافاً لأي نص آخر، وإلى حين انتهاء عملية المسح المذكورة أعلاه، توقّف جميع حالات التوظيف والتعاقد الجديد في الإدارات والمؤسسات العامة بما فيها القطاع التعليمي والعسكري والأمني بمختلف تسمياته واختصاصاته تحت التسميات كافة: تعاقد، مياوم، شراء خدمات، (باستثناء الإنفاق ضمن حدود الاعتمادات المخصصة لكل إدارة والعقود التي تجدّد سنوياً) أو ما شابه في القطاع العام بما فيها عملية التطويع بدل المحالين على التقاعد.
يستثنى من أحكام الفقرة الثانية القضاة وأساتذة الجامعة اللبنانية وموظفو الفئة الأولى ورؤساء وأعضاء مجالس إدارة الهيئات والمؤسسات العامة، وتثبيت متطوعي الدفاع المدني.
يحفظ حق الناجحين في المباريات والامتحانات التي أجراها مجلس الخدمة المدنية بناءً على قرار مجلس الوزراء وأعلنت نتائجها حسب الأصول بتعيينهم في الإدارات المعنية.
(عدلت بموجب قانون نافذ حكما 6 / 2020 )
وضع حد أقصى لتعويضات ولملحقات الرواتب التي يستفيد منها العاملون في الإدارات العامة والمؤسسات العامة والمجالس والصناديق والهيئات والقطاعات والمرافق العامة
1- خلافا لأي نص آخر عام أو خاص، لا يجوز أن يزيد مجموع التعويضات وملحقات الرواتب أيا كان نوعها أو تسميتها أو مصدرها المدفوعة من المال العام (لجان على اختلاف أنواعها، مكافآت، عائدات الجباة والملاحقين في المؤسسات والمرافق العامة الاستثمارية، تعويض التمثيل، تعويض الوكالة. التعويضات والمخصصات في إدارة الجمارك باستثناء توزيعات حاصل أجور الأعمال الاضافية ورسم الخدمات. حصص الغرامات. تعويض أعمال إضافية. رواتب إلحاق. تعويض معامل، أجور معاملات، تعويض أعمال ليلية، بدل تصحيح ومراقبة الامتحانات، بدل الانتخابات، رسوم خدمات، أشهر إضافية، منحة إنتاج، حصة أرباح، توزيع أنصبة أرباح...)، خلال سنة مالية واحدة، عن 75% من مجموع الرواتب الأساسية في السنة نفسها باستثناء الفنيين والمناوبين العاملين في المديرية العامة للطيران المدني وذلك لحين ملء المراكز الشاغرة في هذه المديرية، وضباط الاختصاص في الأسلاك العسكرية كافة.
تطبق أحكام هذه المادة على جميع العاملين في القطاعات والمرافق العامة مهما كانت صفتهم على سبيل المثال لا الحصر (الإدارات العامة بكافة أسلاكها بما فيها التفتيش المركزي ومجلس الخدمة المدنية، موظفو السلك الخارجي بعد خضوع رواتبهم للمضاعفة كما ترعاها أحكام الاغتراب مخصصات المفتين وأمناء الفتوى ورؤساء المجالس وشيخ عقل الطائفة الدرزية، المجلس الدستوري، القضاة، موظفو مجلس النواب، البلديات واتحاد البلديات، المؤسسات العامة بكافة أنواعها، المستشفيات الحكومية، الجامعة اللبنانية، المصالح المستقلة، المحاكم الشرعية والمذهبية، مجلس الإنماء والأعمار ومجلس الجنوب وباقي المجالس، الهيئة العليا للإغاثة وكافة الهيئات العامة، المكتب التنفيذي للمشروع الأخضر، تلفزيون لبنان، الهيئات الناظمة، أوجيرو، جميع الصناديق، الشركات الوطنية، إدارة حصر التبغ والتنباك، اهراءات الحبوب، إدارة واستثمار مرفأ بيروت، المناطق الاقتصادية الخاصة، بورصة بيروت، المؤسسات ذات المنفعة العامة، هيئة الأسواق المالية،...) وكذلك مستخدمو المشاريع المنبثقة عن وزارة الشؤون الاجتماعية والمشاريع المشتركة مع الجمعيات والهيئات الأهلية ومراكز الخدمات الإنمائية والاجتماعية والمتعاقدون بموجب عقود إجارة خدمة.
كما لا يجوز في مطلق الأحوال أن يزيد الراتب الأساسي المدفوع من المال العام للعاملين في القطاعات والمرافق العامة مهما كانت صفتهم والمذكورين سابقاً، عن 20 ضعف الحد الأدنى للأجور ويمكن في حالات خاصة تجاوز هذا السقف بقرار من مجلس الوزراء.
يستثنى من أحكام هذه المادة ما يتعلق بالمصرف المركزي الذي يخضع لقانون النقد والتسليف.
2- لا يدخل في هذه الملحقات تعويضات الانتقال إلى الخارج ونفقات النقل والانتقال، والتعويضات العائلية وأجور ساعات التدريس خارج أوقات الدوام الرسمي.
3- يقتطع لصالح الخزينة من المساعي لدى إدارة الجمارك قبل توزيعها:
- نسبة 20% من الحصص التي لا تتجاوز خمسين حصة.
- تسبة 30% من الحصص التي تزيد على خمسين حصة ولا تتجاوز خمساً وثمانين حصة.
- نسبة 40% من الحصص التي تتجاوز خمساً وثمانين حصة.
"
قد يكون متأثراً، يرجى التحقق: قرار رقم 104 تاريخ 23/09/2019, المادة 22 تلغي جميع الأحكام السابقة المخالفة لها، دون تسميتها. هذه المادة من بين النصوص التي ترتبط بها. ما إذا كانت لا تزال سارية هو تقدير يعود للمحامي.
قد يكون متأثراً، يرجى التحقق: قرار رقم 6 تاريخ 23/01/2020, المادة 21 تلغي جميع الأحكام السابقة المخالفة لها، دون تسميتها. هذه المادة من بين النصوص التي ترتبط بها. ما إذا كانت لا تزال سارية هو تقدير يعود للمحامي.
لا يوجد مصدر لدينا يحتفظ بهذه الصياغة بالكامل.
وضع حد أقصى لتعويضات ولملحقات الرواتب التي يستفيد منها العاملون في الإدارات العامة والمؤسسات العامة والمجالس والصناديق والهيئات والقطاعات والمرافق العامة
1- خلافا لأي نص آخر عام أو خاص، لا يجوز أن يزيد مجموع التعويضات وملحقات الرواتب أيا كان نوعها أو تسميتها أو مصدرها المدفوعة من المال العام (لجان على اختلاف أنواعها، مكافآت، عائدات الجباة والملاحقين في المؤسسات والمرافق العامة الاستثمارية، تعويض التمثيل، تعويض الوكالة. التعويضات والمخصصات في إدارة الجمارك باستثناء توزيعات حاصل أجور الأعمال الاضافية ورسم الخدمات. حصص الغرامات. تعويض أعمال إضافية. رواتب إلحاق. تعويض معامل، أجور معاملات، تعويض أعمال ليلية، بدل تصحيح ومراقبة الامتحانات، بدل الانتخابات، رسوم خدمات، أشهر إضافية، منحة إنتاج، حصة أرباح، توزيع أنصبة أرباح...)، خلال سنة مالية واحدة، عن 75% من مجموع الرواتب الأساسية في السنة نفسها باستثناء الفنيين والمناوبين العاملين في المديرية العامة للطيران المدني وذلك لحين ملء المراكز الشاغرة في هذه المديرية، وضباط الاختصاص في الأسلاك العسكرية كافة.
تطبق أحكام هذه المادة على جميع العاملين في القطاعات والمرافق العامة مهما كانت صفتهم على سبيل المثال لا الحصر (الإدارات العامة بكافة أسلاكها بما فيها التفتيش المركزي ومجلس الخدمة المدنية، موظفو السلك الخارجي بعد خضوع رواتبهم للمضاعفة كما ترعاها أحكام الاغتراب مخصصات المفتين وأمناء الفتوى ورؤساء المجالس وشيخ عقل الطائفة الدرزية، المجلس الدستوري، القضاة، موظفو مجلس النواب، البلديات واتحاد البلديات، المؤسسات العامة بكافة أنواعها، المستشفيات الحكومية، الجامعة اللبنانية، المصالح المستقلة، المحاكم الشرعية والمذهبية، مجلس الإنماء والأعمار ومجلس الجنوب وباقي المجالس، الهيئة العليا للإغاثة وكافة الهيئات العامة، المكتب التنفيذي للمشروع الأخضر، تلفزيون لبنان، الهيئات الناظمة، أوجيرو، جميع الصناديق، الشركات الوطنية، إدارة حصر التبغ والتنباك، اهراءات الحبوب، إدارة واستثمار مرفأ بيروت، المناطق الاقتصادية الخاصة، بورصة بيروت، المؤسسات ذات المنفعة العامة، هيئة الأسواق المالية،...) وكذلك مستخدمو المشاريع المنبثقة عن وزارة الشؤون الاجتماعية والمشاريع المشتركة مع الجمعيات والهيئات الأهلية ومراكز الخدمات الإنمائية والاجتماعية والمتعاقدون بموجب عقود إجارة خدمة.
كما لا يجوز في مطلق الأحوال أن يزيد الراتب الأساسي المدفوع من المال العام للعاملين في القطاعات والمرافق العامة مهما كانت صفتهم والمذكورين سابقاً، عن 20 ضعف الحد الأدنى للأجور ويمكن في حالات خاصة تجاوز هذا السقف بقرار من مجلس الوزراء.
يستثنى من أحكام هذه المادة ما يتعلق بالمصرف المركزي الذي يخضع لقانون النقد والتسليف.
2- لا يدخل في هذه الملحقات تعويضات الانتقال إلى الخارج ونفقات النقل والانتقال، والتعويضات العائلية وأجور ساعات التدريس خارج أوقات الدوام الرسمي.
3- يقتطع لصالح الخزينة من المساعي لدى إدارة الجمارك قبل توزيعها:
- نسبة 20% من الحصص التي لا تتجاوز خمسين حصة.
- تسبة 30% من الحصص التي تزيد على خمسين حصة ولا تتجاوز خمساً وثمانين حصة.
- نسبة 40% من الحصص التي تتجاوز خمساً وثمانين حصة.
"
التعديلات على هذه المادة · 2، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
استُبدلت أو أُعيدت صياغتها (الفقرة الأولى من البند 1) بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 31, 05/03/2020
تعديل نص الفقرة الأولى من البند 1 من المادة 81 من القانون رقم 144 تاريخ 31/7/2019:
يعدل نص الفقرة الأولى من البند 1 من المادة 81 من القانون رقم 144 تاريخ 31 تموز 2019 . لتصبح على الشكل التالي:
"خلافا لأي نص آخر عام أو خاص، لا يجوز أن يزيد مجموع التعويضات وملحقات الرواتب أيا كان نوعها أو تسميتها أو مصدرها المدفوعة من المال العام (لجان على اختلاف أنواعها، مكافآت، عائدات الجباة والملاحقين في المؤسسات والمرافق العامة الاستثمارية، تعويض التمثيل، تعويض الوكالة. التعويضات والمخصصات في إدارة الجمارك باستثناء توزيعات حاصل أجور الأعمال الاضافية ورسم الخدمات. حصص الغرامات. تعويض أعمال إضافية. رواتب إلحاق. تعويض معامل، أجور معاملات، تعويض أعمال ليلية، بدل تصحيح ومراقبة الامتحانات، بدل الانتخابات، رسوم خدمات، أشهر إضافية، منحة إنتاج، حصة أرباح، توزيع أنصبة أرباح...)، خلال سنة مالية واحدة، عن 75% من مجموع الرواتب الأساسية في السنة نفسها باستثناء الفنيين والمناوبين العاملين في المديرية العامة للطيران المدني وذلك لحين ملء المراكز الشاغرة في هذه المديرية، وضباط الاختصاص في الأسلاك العسكرية كافة.
والباقي دون تعديل.
عُلقت بموجب قانون نافذ حكما رقم 10 تاريخ 15/11/2022, المادة 115, 15/11/2022
تعليق تطبيق احكام المادة 81 من قانون موازنة العام 2019 (وضع حد اقصى لتعويضات ولملحقات الرواتب التي يستفيد منها العاملون في الادارات العامة والمؤسسات العامة والمجالس والصناديق والهيئات والقطاعات والمرافق العامه).
يعلق تطبيق احكام المادة 81 من قانون موازنة العام 2019 لغاية 31/12/2024 (وضع حد اقصى لتعويضات ولملحقات الرواتب التي يستفيد منها العاملون في الادارات العامة والمؤسسات العامة والمجالس والصناديق والهيئات والقطاعات والمرافق العامه).
تمدد المهلة المنصوص عنها في المادة 115 من القانون النافذ حكماً رقم 10 تاريخ 15/11/2022.
(قانون موازنة العام 2022)لغاية 31/12/2026
فرض اقتطاع شهري على رواتب ومعاشات تقاعد العسكريين لزوم الطبابة والاستشفاء والمساعدات الاجتماعية
يقتطع من أساس رواتب ومعاشات التقاعد الخاصة بالعسكريين بمختلف أسلاكهم نسبة 1,5% (واحد ونصف بالمائة) من الراتب أو المعاش التقاعدي ويؤخذ إيراداً للخزينة بدل الاستفادة من الطبابة والاستشفاء والمساعدات الاجتماعية ويستثنى من هذا الاقتطاع المستفيدون من معاشات تقاعد شهداء الجيش والقوى الأمنية والمعوقون وذوو الأصابات الحربية منهم كما حددتها أحكام المادة 85 من قانون الدفاع الوطني.
تعديل الفقرة 1 من المادة 35 من المرسوم الاشتراعي رقم 112 تاريخ 12/6/1959 وتعديلاته
1- تعدل الفقرة 1 من المادة 35 من المرسوم الاشتراعي رقم 112 تاريخ 12/6/1959 وتعديلاته، بحيث تصبح كما يلي:
"1- يحق للموظف بعد انقضاء سنة على تعيينه، وفي كل سنة لاحقة يقضيها في الخدمة الفعلية، أن يستفيد من إجازة سنوية براتب كامل لمدة خمسة عشر يوماً. ويضاف إلى هذه المدة يوم كل 5 سنوات من الخدمة الفعلية.
ويستثنى من ذلك الموظفون الذين يستفيدون من العطل القضائية والمدرسية".
2- يعمل بهذه المادة اعتباراً من العام 2020.
عدم تجاوز الجمع بين المعاش التقاعدي وأي مبلغ شهري مهما كانت تسميته مدفوع من المال العام عشرين ضعف الحد الأدنى للأجور
خلافاً لأي نص عام أو خاص، وفي حال التكليف بمهام إستشارية أو التدريس في الجامعة اللبنانية أو الوظائف الفنية في المديرية العامة للطيران المدني التي تحتاج لذوي الخبرة من المتقاعدين لحين ملء المراكز الشاغرة أو الوظائف التي يجيز نصها القانوني التسمية من المتقاعدين، من قبل من يستحق له معاشٌ تقاعديٌ وأي مخصصات، لا يجوز أن يتجاوز مجموع المبالغ المقبوضة شهرياً 20 ضعف الحد الادنى.
تعديل المادة 52 من مشروع القانون الصادر بالمرسوم 14969 تاريخ 30/12/1963 وتعديلاته (قانون المحاسبة العمومية)
تعدل المادة 52 من مشروع القانون الصادر بالمرسوم 14969 تاريخ 30/12/1963 وتعديلاته (قانون المحاسبة العمومية)، بحيث تصبح كما يلي:
1- تقبل بمرسوم يصدر بناءً على اقتراح الوزير المختص ووزير المالية الهبات النقدية والعينية التي يقدمها للدولة الأشخاص المعنويون والحقيقيون إذا كانت قيمتها لا تتجاوز 250.000.000 ليرة لبنانية.
2- تقبل بمرسوم يتخذ في مجلس الوزراء الهبات النقدية و/أو العينية التي يقدمها للدولة الأشخاص المعنويون والحقيقيون إذا كانت قيمتها تتجاوز 250.000.000 ليرة لبنانية.
3- تقيد الهبات النقدية الواردة للخزينة اللبنانية في قسم الواردات من الموازنة وإذا كانت لهذه الهبات وجهة انفاق معينة فتحت لها وفقاً للأصول اعتمادات بقيمتها في قسم النفقات.
4- تعد وزارة المالية جدولاً فصلياً بالهبات المنوه عنها في البندين (1) و(2) والواردة إلى الخزينة اللبنانية وترفعه إلى مجلس الوزراء للاطلاع.
وقف العمل بتوزيع أنصبة الأرباح والرواتب الإضافية
خلافاً لأي نص عام أو خاص، يوقف العمل بالرواتب التي تزيد عن اثني عشر شهراً في السنة أياً كانت تسميتها أو نوعها (منحة إنتاج، حصة أرباح،...)، وبأي توزيع لأنصبة الأرباح.
تطبق أحكام هذه المادة على اللجان المؤقتة ومجالس الإدارة والهيئات التقريرية وجميع العاملين مهما كانت صفتهم في المؤسسات العامة كافة والمرافق العامة الاستثمارية والمجالس والصناديق والهيئات العامة (على سبيل المثال لا الحصر هيئة أوجيرو، إدارة واستثمار مرفأ بيروت، إدارة حصر التبغ والتنباك، هيئة قطاع البترول، الهيئات الناظمة، المصالح المستقلة، المصلحة الوطنية لنهر الليطاني، اهراءات الحبوب...) باستثناء الصندوق الوطني للضمان الاجتماعي ومصرف لبنان.
يستثنى من أحكام هذه المادة راتب الشهرين الثالث عشر والرابع عشر لمن يستفيد حالياً منهما من العاملين في المؤسسات العامة الاستثمارية والجهات المذكورة أعلاه.
قد يكون متأثراً، يرجى التحقق: مرسوم رقم 9474 تاريخ 24/06/2022, المادة 21 تلغي جميع الأحكام السابقة المخالفة لها، دون تسميتها. هذه المادة من بين النصوص التي ترتبط بها. ما إذا كانت لا تزال سارية هو تقدير يعود للمحامي.
تحديد قيمة مساهمة الحكومة عن كل تلميذ مسجّل في المدارس الخاصة المجانية
خلافاً لأي نص آخر، تُحدد قيمة مساهمة الحكومة عن كل تلميذ مسجّل في المدارس الخاصة المجانية في العام الدراسي 2019 – 2020، وفي كل عام دراسي يليه، بحاصل قسمة الاعتماد الملحوظ في موازنة العام، على عدد التلامذة المسجلين وفق الأصول بعد التدقيق من قبل إدارة التفتيش المركزي في هذه المدارس في هذا العام الدراسي.
تعديل المادة العشرون من القانون رقم 360/2001
تعدل الفقرة الأولى من المادة العشرون من القانون رقم 360 تاريخ 16/8/2001 (تشجيع الاستثمارات في لبنان) وتعديلاته، لتصبح كالآتي:
"المادة العشرون: تطبق المعايير المحددة من قبل مجلس الوزراء وفقاً لأحكام المادتين التاسعة والسادسة عشرة من هذا القانون، على المشاريع الاستثمارية القائمة في لبنان التي لم تستفِد من الإعفاءات والتخفيضات التي يمنحها هذا القانون، وذلك في حالة توسيع المشروع عن طريق إجراء توظيفات جديدة وذلك بنسبة هذه التوظيفات إلى التوظيفات الأساسية في المشروع.
تحدد آلية تطبيق المعايير المشار إليها أعلاه بالنسبة لتوسيع المشاريع الاستثمارية القائمة بموجب قرار يصدر عن مجلس الوزراء بناءً على اقتراح رئيس مجلس الوزراء.
منع نقل وانتداب القضاة العدليين والماليين والإداريين إلى ملاكات الإدارات والمؤسسات العامة كافة، وإجازة إعادة القضاة المنقولين أو المنتدبين من ملاكات القضاء العدلي والمالي والإداري إلى ملاك القضاء الذي كانوا منتسبين إليه
مع مراعاة أحكام البند 3 من المادة السابعة من المرسوم الاشتراعي رقم 115 تاريخ 12/6/1959 وتعديلاته (إنشاء التفتيش المركزي)،
1- يعطى القضاة المنقولون والمنتدبون من ملاكي القضاء العدلي والمالي إلى ملاكات الإدارات العامة أو الموسسات العامة، مهلة سنة تسري من تاريخ نفاذ هذا القانون، لممارسة حق الاختيار بين البقاء في الملاك الذي نقلوا إليه أو العودة إلى ملاك القضاء الذي كانوا منتسبين إليه.
2- في جميع الأحوال يستمر القاضي بالاستفادة حصراً من تقديمات صندوق تعاضد القضاة. وفي حال اختار العودة إلى ملاك القضاء الذي كان منتسباً إليه، تتم أعادته بالدرجة الأقرب إلى راتبه وذلك بمرسوم يتخذ في مجلس الوزراء بناءً على اقتراح رئيس مجلس الوزراء في ما خص القضاء المالي، أو بناءً على اقتراح وزير العدل في ما خص القضاء العدلي.
3- خلافاً لأي نص آخر، يمنع اعتباراً من تاريخ نفاذ هذا القانون انتداب أو نقل أي قاضٍ من ملاك القضاء العدلي أو المالي إلى ملاكات الإدارات العامة والمؤسسات العامة.
4- تعدل الفقرة الثانية من المادة 16 من نظام مجلس شورى الدولة الصادر بموجب المرسوم رقم 10434 تاريخ 14/6/1975 وتعديلاته بحيث تصبح على الشكل التالي:
خلافاً لأي نص آخر، يمنع اعتباراً من تاريخ العمل بهذا القانون انتداب أو نقل أي قاضٍ من ملاك القضاء الإداري إلى الإدارات العامة والمؤسسات العامة.
(عدلت بموجب قانون نافذ حكما 10 / 2022 ) (عدلت بموجب قانون نافذ حكما 6 / 2020 )
.
يحدد عدد سنوات الخدمة الفعلية التي تتيح الحق بالتقاعد على الشكل التالي:
- بالنسبة للسلك العسكري:
للذين باشروا عملهم اعتبارا من 1/8/2019:
- 23 عاما للافراد والرتباء
-25 عاما للضباط
- 18 عاما لضباط الاختصاص
للذين دخلوا الخدمة بتاريخ 31/7/2019: وما قبل:
- 18عاما للافراد والرتباء
-20عاما للضباط
- 15عاما لضباط الاختصاص
في حال عدم امكانية استكمال المدة القانونية لاستحقاق المعاش التقاعدي لبلوغ العسكريين السن القانونية يستحق لهم معاش تقاعدي وفقا لسنين خدمتهم.
يستفيد العسكريون من المادة 25 من المرسوم الاشتراعي رقم 47/83 والمعدلة بموجب المادة 26 نت القانون رقم 46/2017
- بالنسبة للسلك الاداري:
* 25 عاما للذين باشروا عملهم اعتبارا من 1/8/2019.
* 20 عاما للذين دخلوا الخدمة بتاريخ 31/7/2019 وما قبل على ان تراعى الاحكام الخاصة بالمرأة.
في حال عدم امكانية استكمال المدة القانونية لاستحقاق المعاش التقاعدي لبلوغ المعلمين والاساتذة السن القانونية من جراء دخولهم الى ملاك التعليم الرسمي، بقوانين خاصة تجاوزت شرط السن، يستحق لهم معاش تقاعدي وفقا لسنين خدمتهم.
- بالنسبة لاساتذة الجامعة اللبنانية:
* 15 عاما.
لا يوجد مصدر لدينا يحتفظ بهذه الصياغة بالكامل.
.
يحدد عدد سنوات الخدمة الفعلية التي تتيح الحق بالتقاعد على الشكل التالي:
- بالنسبة للسلك العسكري:
للذين باشروا عملهم اعتبارا من 1/8/2019:
- 23 عاما للافراد والرتباء
-25 عاما للضباط
- 18 عاما لضباط الاختصاص
للذين دخلوا الخدمة بتاريخ 31/7/2019: وما قبل:
- 18عاما للافراد والرتباء
-20عاما للضباط
- 15عاما لضباط الاختصاص
في حال عدم امكانية استكمال المدة القانونية لاستحقاق المعاش التقاعدي لبلوغ العسكريين السن القانونية يستحق لهم معاش تقاعدي وفقا لسنين خدمتهم.
يستفيد العسكريون من المادة 25 من المرسوم الاشتراعي رقم 47/83 والمعدلة بموجب المادة 26 نت القانون رقم 46/2017
- بالنسبة للسلك الاداري:
* 25 عاما للذين باشروا عملهم اعتبارا من 1/8/2019.
* 20 عاما للذين دخلوا الخدمة بتاريخ 31/7/2019 وما قبل على ان تراعى الاحكام الخاصة بالمرأة.
في حال عدم امكانية استكمال المدة القانونية لاستحقاق المعاش التقاعدي لبلوغ المعلمين والاساتذة السن القانونية من جراء دخولهم الى ملاك التعليم الرسمي، بقوانين خاصة تجاوزت شرط السن، يستحق لهم معاش تقاعدي وفقا لسنين خدمتهم.
- بالنسبة لاساتذة الجامعة اللبنانية:
* 15 عاما.
التعديلات على هذه المادة · 2، الأقدم أولاً. النص أعلاه هو نص الجامعة اللبنانية؛ كل تعديل أدناه هو المادة المُعدِّلة كما نُشرت.
أُضيفت إلى (البند الوارد تحت عنوان "بالنسبة للسلك الإداري") بموجب قانون نافذ حكما رقم 6 تاريخ 05/03/2020, المادة 39, 05/03/2020
تعديل المادة 90 من قانون موازنة العام 2019:
أ - يضاف الى نص البند الوارد في المادة "التسعون" من القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019) تحت عنوان "بالنسبة للسلك الإداري" فقرة أخيرة تنص على ما يلي:
بصورة استثنائية، يعطى الموظف الذي لم تبلغ خدماته الفعلية بتاريخ إحالته حكما على التقاعد الحد الأدنى المقرر لاستحقاق المعاش التقاعدى، حق الخيار بين الحصول على تعويض صرف عن خدماته المؤداة أو طلب استبدال التعويض بمعاش تقاعدي في مهلة شهر واحد من تاريخ انتهاء الخدمة وذلك حال كانت خدماته الفعلية بتاريخ العمل بهذا القانون توليه الحق بتقاضي هذا المعاش لو أنهيت خدماته قبل 31/7/2019 .
ب - يطبق هذا النص اعتبارا من 31/7/2019 .
استُبدلت أو أُعيدت صياغتها بموجب قانون نافذ حكما رقم 10 تاريخ 15/11/2022, المادة 108, 15/11/2022
تعديل المادة تسعون من القانون رقم 144 تاريخ 31/7/2019 (الموازنة العامة والموازنات الملحقة لعام 2019).
تعدل المادة تسعون من القانون رقم 144 تاريخ 31/7/2019 (الموازنة العامة والموازنات الملحقة لعام 2019) لتصبح كالتالي:.
يحدد عدد سنوات الخدمة الفعلية التي تتيح الحق بالتقاعد على الشكل التالي:
- بالنسبة للسلك العسكري:
للذين باشروا عملهم اعتبارا من 1/8/2019:
- 23 عاما للافراد والرتباء
-25 عاما للضباط
- 18 عاما لضباط الاختصاص
للذين دخلوا الخدمة بتاريخ 31/7/2019: وما قبل:
- 18عاما للافراد والرتباء
-20عاما للضباط
- 15عاما لضباط الاختصاص
في حال عدم امكانية استكمال المدة القانونية لاستحقاق المعاش التقاعدي لبلوغ العسكريين السن القانونية يستحق لهم معاش تقاعدي وفقا لسنين خدمتهم.
يستفيد العسكريون من المادة 25 من المرسوم الاشتراعي رقم 47/83 والمعدلة بموجب المادة 26 نت القانون رقم 46/2017
- بالنسبة للسلك الاداري:
* 25 عاما للذين باشروا عملهم اعتبارا من 1/8/2019.
* 20 عاما للذين دخلوا الخدمة بتاريخ 31/7/2019 وما قبل على ان تراعى الاحكام الخاصة بالمرأة.
في حال عدم امكانية استكمال المدة القانونية لاستحقاق المعاش التقاعدي لبلوغ المعلمين والاساتذة السن القانونية من جراء دخولهم الى ملاك التعليم الرسمي، بقوانين خاصة تجاوزت شرط السن، يستحق لهم معاش تقاعدي وفقا لسنين خدمتهم.
- بالنسبة لاساتذة الجامعة اللبنانية:
* 15 عاما.
إضافة فقرة الى المادة 14 من القانون 360/2001
تضاف إلى المادة 14 من القانون رقم 360 تاريخ 16/8/2001 وتعديلاته (تشجيع الاستثمارات في لبنان) الفقرة التالية:
"تسدد المؤسسة العامة لتشجيع الاستثمارات في لبنان من موازنتها الخاصة كامل الاشتراكات المترتبة للصندوق الوطني للضمان الاجتماعي بكافة فروعه عن الأجراء اللبنانيين من العمالة الماهرة (Skilled labor) الذين لا تتعدى رواتبهم السنوية مبلغاً وقدره 45.000.000 ل.ل. (فقط خمسة وأربعون مليون ليرة لبنانية) لكل شخص والذين يتم استخدامهم في الوظائف الجديدة التي تؤمنها المشاريع الاستثمارية في قطاعي التكنولوجيا والمعلوماتية المشمولة باحكام هذه المادة أو بنظام سلة الحوافز إضافة إلى المشاريع الاستثمارية في قطاع الاتصالات وذلك لمدة سنتين تلي تاريخ المباشرة باستثمار تلك المشاريع الاستثمارية.
يقصد بالعمالة الماهرة من هم من حملة الإجازات الصادرة عن جامعات معترف بها من قبل الدولة اللبنانية في المجالات التي تتعلق بنشاط المشروع الاستثماري تبعاً لجدول يقدمه المستثمر للمؤسسة العامة لتشجيع الاستثمارات في لبنان.
يخصص اعتماد ضمن موازنة المؤسسة العامة لتشجيع الاستثمارات في لبنان لسنوات 2019، 2020 و 2021 لتغطية تكاليف تسديد اشتراكات الصندوق الوطني للضمان الاجتماعي كالآتي:
لتغطية تكاليف تسديد اشتراكات الصندوق الوطني للضمان الاجتماعي كالآتي:
السنة
قيمة التغطية (ل.ل.)
2019
750.000.000
2020
1.500.000.000
2021
1.500.000.000
تستمر التغطية لغاية نفاد المبالغ وتحدد شروط وآلية ومعايير تطبيق هذه الفقرة بموجب مرسوم يتخذ في مجلس الوزراء بناءً على اقتراح رئيس مجلس الوزراء.
وضع موجبات على المؤسسات والوكالات الدولية العاملة في لبنان فيما يختص بنشاطها في لبنان
على المؤسسات والوكالات الدولية عند قيامها بنشاطات في لبنان تستلزم تعاقداً مع الغير أو شراء منتجات أو عمالة، أن تلتزم بالموجبات التالية:
1- 75% من التعاقد مع المؤسسات الوطنية المحلية لتنفيذ نشاطاتها مع الغير.
2- استخدام 80% من أصل عديد عمالتها من العمالة اللبنانية.
3- شراء البضائع والمنتجات اللبنانية عند توافرها وبحدود هامش 15% زيادة عن الأسعار الدولية.
تتولى وزارة الخارجية والمغتربين متابعة تطبيق هذه المادة مع مراعاة القوانين والاتفاقيات.
تعديل أحكام قانون السير الجديد رقم 243 تاريخ 22/10/2012
تعدل أحكام قانون السير رقم 243 تاريخ 22/10/2012، على الوجه التالي:
أولاً: على الجهات المختصّة وفقاً لأحكام المادة 408 من قانون السير الجديد وجوب إبلاغ المخالف لأحكام قانون السير محضر ضبط المخالفة شخصياً، ودعوته إلى تسديد الغرامة المحددة فيه، تحت طائلة إحالته إلى القضاء الجزائي المختصّ.
ثانياً: تصدر القرارات الجزائية الغيابية بحقّ المخالف لأحكام قانون السير الجديد الذي تبلّغ محضر ضبط مخالفته وتم استدعاؤه للمثول أمام القضاء المختصّ وإبلاغه موعد الجلسة.
ثالثاً: لا يجوز توقيف المخالف المُحاكم غيابياً عند اقتصار الأحكام القضائية على الإلزامات المالية فقط من دون عقوبة الحبس، ما لم يكن المخالف قد تبلّغ شخصياً الحكم الغيابي الصادر بحقه وتمنّع عن دفع الغرامة المتوجبة عليه.
رابعاً: خلافاً لأي نص آخر تسقط المخالفة التي ارتُكبت قبل صدور قانون السير الجديد رقم 243 تاريخ 22/10/2012 عفواً، ما لم يصدر بحقها حكم قضائي مبرم.
خامساً: تُحدد دقائق تطبيق هذه المادة بقرار مشترك يصدر عن وزراء المال والداخلية والبلديات والعدل.
تخفيض منح التعليم في القطاع العام
خلافاً لأي نص آخر عام أو خاص، تخفض قيم منح التعليم المقررة من قِبل الإدارات والمؤسسات العامة كافة والبلديات واتحادات البلديات وسائر أشخاص القانون العام تدريجياً وعن العام الدراسي 2019-2020 بنسبة 15% عن المقررة في العام الدراسي السابق، على أن لا تتدنى عن الحدود المعتمدة في تعاونية موظفي الدولة للموجودين في الخدمة.
يُستثنى أساتذة الجامعة اللبنانية من التخفيض التدريجي.
بيع المصادرات في المزاد العلني
1- تجري الإدارات العامة مزايدات علنية دورية أو عند الاقتضاء لبيع المضبوطات والمصادرات الجائز بيعها بموافقة القضاء المختص، ما لم يثبت أصحابها قضائياً حقوقهم الشرعية في شأنها.
تشمل المضبوطات والمصادرات المركبات والآليات على أنواعها والأموال النقدية المضبوطة حيثما وجدت.
2- تودع محصلات البيع والأموال النقدية في حساب الخزينة العامة وتسجل ضمن إيرادات الموازنة.
3- تحدد دقائق تطبيق هذه المادة بقرار يصدر عن وزير المالية.
وضع لوحات عمومية في التداول:
أولاً: أجيز لوزارة الداخلية والبلديات – هيئة إدارة السير والآليات والمركبات – أن تضع في التداول خمسة عشر ألف لوحة عمومية للسيارات السياحية لأجل بيعها من السائقين العموميين.
كما أجيز لوزارة الداخلية والبلديات – هيئة إدارة السير والآليات والمركبات – أن تضع في التداول ستة آلاف وخمسماية لوحة عمومية للشاحنات، وخمسماية لوحة للصهاريج، وخمسة عشر ألف لوحة عمومية للأوتوبيسات الصغيرة (MINI BUS) التي لا يتعدى عدد مقاعدها الخمسة عشر مقعداً.
ثانياً: تتولى وزارة الداخلية والبلديات - هيئة إدارة السير والآليات والمركبات – بيع اللوحات العمومية الموضوعة في التداول بموجب البند أولاً من هذه المادة وفقاً للشروط التالية:
1- أن يكون صاحب الطلب لبناني الجنسية.
2- أن يسجل اللوحة على اسمه خلال مهلة أقصاها 31/12/2019 وخلال مهلة ستة أشهر من تاريخ التمديد في حال تم تمديد المهلة بمرسوم يتخذ في مجلس الوزراء بناءً على اقتراح وزير الداخلية والبلديات.
3- أن يضع اللوحة في السير على مركبة خلال سنة على الأكثر منتاريخ تسجيل اللوحة على اسمه تحت طائلة سقوط حقه بها، ويعاد له المبلغ الذي يكون قد دفعه محسوماً منه نسبة 10% (عشرة بالمائة)من الثمن المحدد للوحة.
4- أن يتم تسديد ثمن اللوحة نقداً أو بالتقسيط على أن يسدد الدفعة الأولى البالغة 25% في مهلة أقصاها 31/12/2019، أو خلال ستة أشهر من تاريخ تمديد المهلة، ويسدد الباقي على اثني عشر قسطاً فصلياً مع فائدة معدلها 7% سنوياً. وفي حال التخلف عن تسديد أحد الأقساط بتاريخ استحقاقه تستحق الأقساط المتبقية كافة مع فائدة نسبتها 12%.
ثالثاً: تؤلف بقرار من وزير الداخلية والبلديات لجنة خاصة للبت بالطلبات المقدمة.
تتمثل في اللجنة كل من وزارات الداخلية والبلديات والأشغال العامة والنقل والسياحة والمالية، بمندوب يسميه الوزير المختص، ومندوب عن النقابات المختصة تسميه في مهلة عشرة أيام من تاريخ تبليغها.
تحدد بقرار مشترك من وزيري الداخلية والبلديات والمالية أصول تقديم الطلبات والمستندات اللازمة والشروط الواجب توفرها للحصول على اللوحة.
تعطى الأفضلية خلال ثلاثةأشهر وبلوحة واحدة لصاحب الطلب الذي يحمل رخصة سوق عمومية.
يحدد سعر اللوحة العمومية للسيارة السياحية باربعين مليون ليرة لبنانية، وللأوتوبيس الصغير بخمسين مليون ليرة لبنانية، وللشاحنة بخمسة ةخمسين مليون ليرة لبنانية، وللصهريج بخمسين مليون ليرة لبنانية.
رابعاً: تعفى من خمسين بالمائة من الرسوم الجمركية المتوجبة، وشرط أن تكون جديدة وغير موضوعة في السير، الباصات الصغيرة والسيارات السياحية والشاحنات والصهاريج التي تستورد خلال مهاة أقصاها 31/12/2019 شرط وضعها في السير وعليها اللوحة العمومية خلال ستة أشهر من تاريخ استيرادها، وأن تبقى كذلك خلال مدة لا تقل عن خمس سنوات، وإلا توجب على صاحبها إعادة دفع الرسوم الجمركية التي كانت متوجبة عليها. وفي حال البيع بعد هذه المدة، ونزع اللوحة العمومية عنها وجب دفع الرسوم الجمركية على أساس السعر الرائج بتاريخ البيع.
خامساً: يتوجب على الأوتوبيسات الصغيرة التي توضع عليها اللوحة العمومية أن تكون مطابقة للمواصفات المحددة لدى هيئة إدارة السير والآليات والمركبات.
سادساً: تحدد دقائق تطبيق هذه المادة، عند الاقتضاء، بمراسيم تتخذ في مجلس الوزراء بناءً على اقتراح وزير الداخلية والبلديات ووزير المالية.
تمدد لغاية 31/12/2020المهل المنصوص عنها في هذه المادة وذلك بموجب قانون نافذ حكما رقم 6 تاريخ 5/3/2020
نشر القانون
يعمل بهذا القانون فور نشره في الجريدة الرسمية.
بعبدا في 31 تموز 2019 الامضاء: ميشال عون صدر عن رئيس الجمهورية رئيس مجلس الوزراء الامضاء: سعد الدين الحريري رئيس مجلس الوزراء الامضاء: سعد الدين الحريري