المادة 1
تحديد ارقام الموازنة:
تحدد ارقام الموازنة العامة والموازنات الملحقة عن السنة المالية التي تبدأ في أول كانون الثاني 2020 وتنتهي في 31 كانون الاول 2020 وفقا لاحكام المادتين الثانية والثالثة من هذا القانون.
قانون نافذ حكما Law in force by operation of law No. 6 05/03/2020
أقر مجلس النواب،
وينشر القانون التالي نصه:
وتنفيذا لاحكام المادة 57 من الدستور،
يعتبر قانون الموازنة العامة والموازنات الملحقة للعام 2020 نافذا حكما ووجب نشره بتاريخ 5/3/2020.
تحديد ارقام الموازنة:
تحدد ارقام الموازنة العامة والموازنات الملحقة عن السنة المالية التي تبدأ في أول كانون الثاني 2020 وتنتهي في 31 كانون الاول 2020 وفقا لاحكام المادتين الثانية والثالثة من هذا القانون.
الاعتمادات:
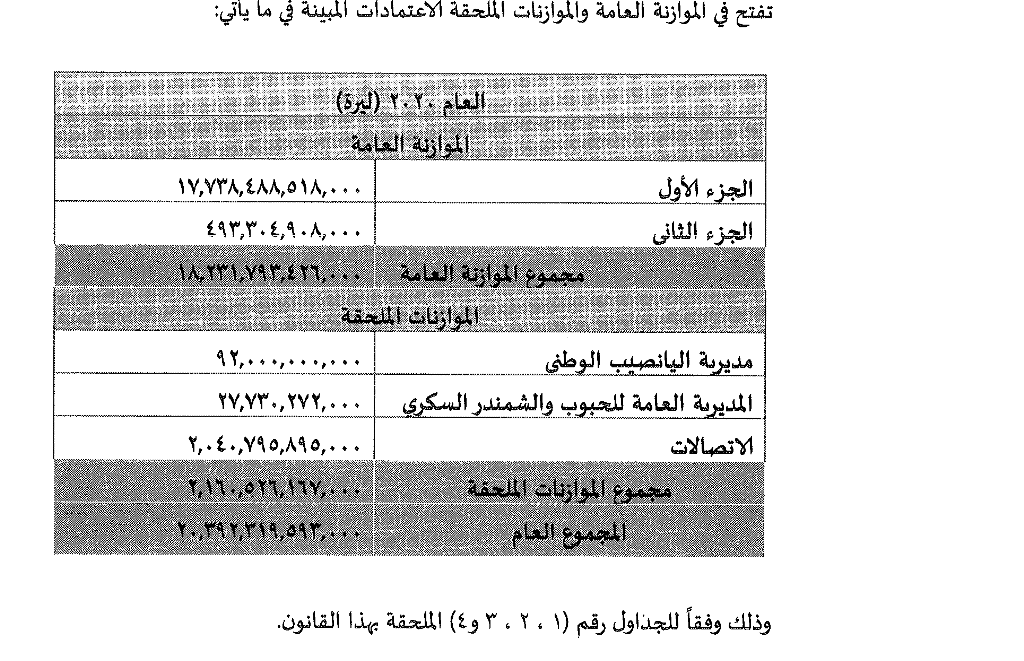
تفتح في الموازنة العامة والموازنات الملحقة الاعتمادات المبينة في ما يأتي:
الواردات:
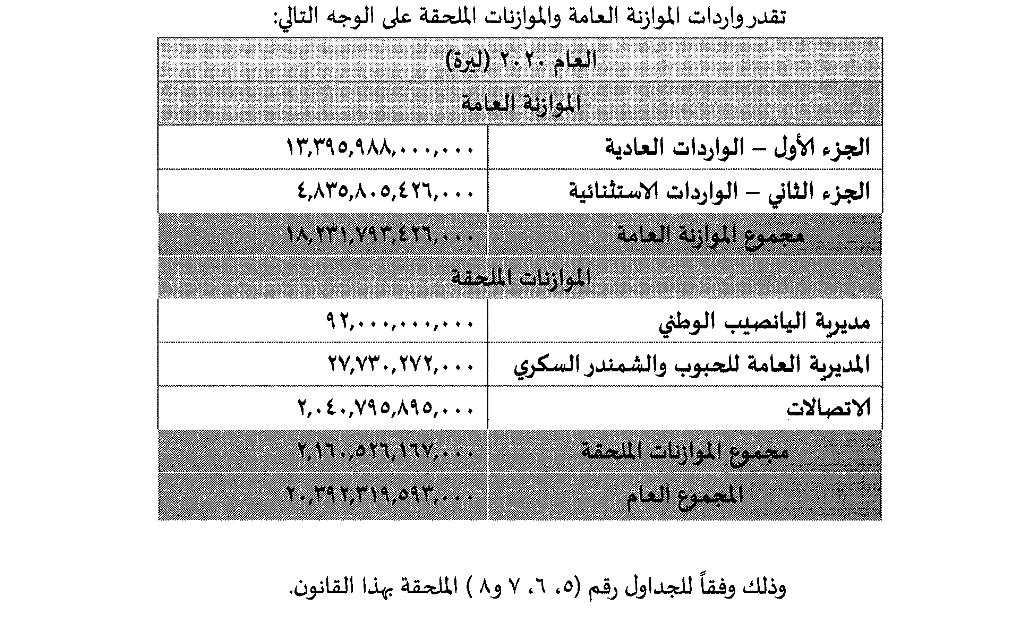
تقدر واردات الموازنة العامة والموازنات الملحقة على الوجه التالي:
اجازة الجباية:
يجاز وفقا لاحكام هذا القانون ولاحكام القوانين النافذة جباية مختلف الضرائب والرسوم والحاصلات والعائدات المبينة في الجداول رقم (5، 6، 7 و8) الملحقة بهذا القانون.
الاجازة بالاقتراض:
1 - يجاز للحكومة في اطار تمويل استحقاقات اصل الديون، وضمن حدود العجز المقدر في تنفيذ الموازنة وفي انفاق الاعتمادات المدورة الى العام 2020 والاعتمادات الاضافية، ولتغطية سلف الخزينة المعطاة لمؤسسة كهرباء لبنان وفق ما ورد في المادة 13 من هذا القانون، اصدار سندات خزينة بالعملة اللبنانية لآجال قصيرة ومتوسطة وطويلة، وذلك بقرارات تصدر عن وزير المالية.
2 - تطلع الحكومة مجلس النواب فصليا على:
- العجز المحقق في تنفيذ الموازنة والخزينة.
- انفاق الاعتمادات المدورة والاضافية.
- اقساط الديون الداخلية والخارجية التي تم تسديدها،
- نتيجة اصدار سندات الخزينة بالعملة اللبنانية المجاز اصدارها بموجب البند الاول من هذه المادة، كما بالعملات الاجنبية المجازة بقوانين خاصة.
- سلفات الخزينة.
حسابات القروض:
1 - تفتح للقروض حسابات خزينة خاصة بموجب مراسيم تتخذ في مجلس الوزراء بناء على اقتراح وزير المالية والوزير المختص تقيد لها القيم المقبوضة من اصل هذه القروض وتقيد عليها القيم التي تدفع تسديدا للاقساط والسندات المستحقة.
2 - تفتح في الموازنة العامة للقروض التي تعقدها الدولة، او تعقد لحسابها، اعتمادات عقد ودفع.
تحديد اصول انفاق الهبات والقروض الخارجية:
1 - تقبل وفق احكام المادة 52 من قانون المحاسبة العمومية وتعديلاتها، او المادة 52 من الدستور، الهبات والقروض الخارجية المقدمة الى كل من الادارات والمؤسسات العامة والمصالح المستقلة على انواعها، والى المجالس والهيئات والصناديق على اختلاف تسمياتها والى البلديات واتحادات البلديات وسائر المؤسسات والهيئات التي تتولى ادارة مرافق عامة، ويخضع الانفاق من الهبات النقدية ومن القروض، سواء كان ذلك من الجزء المحلي او من الجزء الاجنبي، لرقابة ديوان المحاسبة حسب الاصول.
2 - لا تطبق احكام الفقرة الثانية من المادة 27 من مشروع القانون الموضوع موضع التنفيذ بموجب المرسوم رقم 14969 الصادر بتاريخ 30/12/1963 على الاعتمادات الاضافية المتعلقة بالهبات النقدية حيث يمكن نقل هذه الاعتمادات من بند الى آخر بقرار من الوزير المختص ووزير المالية بعد تأشير المراقب المركزي لعقد النفقات، وبعد ان تثبت الادارة المعنية رغبة الجهة الواهبة باجراء هذا النقل.
3 - تطبق احكام المادة 104 من مشروع القانون الموضوع موضع التنفيذ بموجب المرسوم رقم 14969 تاريخ 30/12/1963 وتعديلاته (قانون المحاسبة العمومية) على السلفات المالية الطارئة المعطاة لدفع النفقات الممولة من الهبات النقدية ويمكن تدوير الاعتمادات المحجوزة للسلفات المالية الطارئة والمتعلقة بالهبات المعطاة خلال سنة مالية معينة لتأدية موجبات يتعدى تنفيذها السنة لدفع النفقات الممولة من هذه الهبات لحين انتهاء تنفيذ الاعمال المتعلقة بالهبة، الى موازنات السنوات المالية اللاحقة.
4 - يتم تدوير ارصدة الاعتمادات كافة غير المعقودة الممولة من الهبات النقدية والقروض الى موازنات السنين اللاحقة.
فتح الاعتمادات الاستثنائية:
تنفيذا لاحكام المادة 85 من الدستور، يمكن لرئيس الجمهورية، اذا دعت ظروف طارئة لنفقات مستعجلة. ان يتخذ مرسوما بناء على قرار صادر عن مجلس الوزراء، بفتح اعتمادات استثنائية او اضافية او ينقل اعتمادات في موازنة العام 2020، على ان لا تتجاوز هذه الاعتمادات مائة مليار ليرة لبنانية، ويجب ان تعرض هذه التدابير على موافقة المجلس النيابي في اول عقد يلتئم فيه بعد ذلك.
اجازة نقل الاعتمادات:
1 - يجاز النقل في احتياطي الموازنة العامة من بند الى آخر ضمن هذا الاحتياطي بقرار من مجلس الوزراء بناء على اقتراح وزير المالية. ويطبق هذا التدبير على احتياطي كل موازنة ملحقة.
2 - يجاز نقل الاعتمادات المخصصة لرواتب الفائض من الموظفين والمتعاقدين والاجراء والمتعاملين في الادارات العامة والمؤسسات العامة المقترن بموافقة مجلس الخدمة المدنية من الادارة المنقول منها الى الادارة المنقول اليها.
يتم النقل بقرار من وزير المالية بعد تأشير المراقب المركزي لعقد النفقات.
3 - يجاز نقل الاعتمادات الملحوظة في موازنة وزارة الداخلية والبلديات - الدوائر الادارية - المخصصة لهيئة ادارة السير والآليات والمركبات الى موازنة الهيئة المذكورة بعد صدور الانظمة الخاصة بها، بقرار من وزير المالية، بعد تأشير المراقب المركزي لعقد النفقات.
4 - يجاز نقل الاعتمادات الملحوظة في تنسيب "محروقات سائلة" لصالح الاجهزة العسكرية في موازنة وزارة الداخلية والبلديات الى التنسيب المماثل في الفصول الاخرى وذلك بقرار من وزير الداخلية والبلديات بعد تأشير المراقب المركزي لعقد النفقات.
No source we have keeps this wording in full. The change reads: 1- يجاز النقل في احتياطي الموازنة العامة من فصل الى اخر ومن بند الى اخر ضمن هذا الاحتياطي بقرار من مجلس الوزراء بناء على اقتراح وزير المالية. والباقي دون تعديل
Changes to this article · 1, oldest first. The text above is the Lebanese University's; each change below is the amending article as published.
Replaced or reworded (البند 1) by قانون نافذ حكما رقم 10 تاريخ 15/11/2022, article 9, 15/11/2022
تعديل البند 1 من الماده التاسعة من القانون النافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (قانون الموازنة العامة والموازنات الملحقة لعام 2020 (اجازة نقل الاعتمادات) والاستعاضة عنها بنص جديد
يعدل البند 1 من المادة التاسعة من القانون النافذ حكم الرقم 6 الصادر بتاريخ 5/3/2020 (قانون الموازنة العامة والموازنات الملحقة لعام 2020 (اجازة نقل الاعتمادات) ويستعاض عنه بنص جديد:
1- يجاز النقل في احتياطي الموازنة العامة من فصل الى اخر ومن بند الى اخر ضمن هذا الاحتياطي بقرار من مجلس الوزراء بناء على اقتراح وزير المالية.
والباقي دون تعديل
لحظ اعتمادات لدعم فوائد القروض الاستثمارية:
تلحظ في الموازنة العامة (وزارة المالية - مديرية المالية العامة) الاعتمادات المطلوبة لدعو فوائد القروض الاستثمارية (زراعية، صناعية، سياحية، وتكنولوجية ومعلوماتية وبيئية) وهوامش الارباح على هذه القروض فيما يتعلق بالمصارف الاسلامية.
تحدد اصول وشروط الاستفادة من الفوائد المدعومة، وهوامش الارباح على هذه القروض فيما يتعلق بالمصارف الاسلامية بموجب نظام خاص يصدر بمرسوم يتخذ في مجلس الوزراء بناء على اقتراح وزير المالية وبعد استطلاع رأي حاكم مصرف لبنان، ويخضع الانفاق للاصول المنصوص عليها في قانون المحاسبة العمومية.
اما فيما يتعلق بالقروض المدعومة من اموال مصرف لبنان الخاصة او اموال الاحتياط لديه فيعود لمجلس الوزراء ان يصدر قرارا بالاولويات القطاعية للاستفادة من الدعم وشروطه وذلك باقتراح من وزيري المالي والاقتصاد والتجارة بعد استطلاع رأي حاكم مصرف لبنان.
اعتمادات المعالجة الصحية:
توزع بمرسوم يتخذ في مجلس الوزراء، بناء على اقتراح الوزير المختص ووزير المالية معا، الاعتمادات المرصدة بصورة اجمالية في مختلف ابواب الموازنة العامة المخصصة للمعالجة في المؤسسات والمستشفيات الخاصة والحكومية والعقود مع الاطباء في القطاع الخاص.
اقتطاع حصة من الايرادات المحصلة لصالح البلديات للقرى التي ليس فيها بلديات:
تقتطع وزارة المالية من الايرادات المحصلة لصالح البلديات، قبل توزيعها، مبلغ ستة مليارات ليرة، تخصص للانارة والاشغال والتنظيفات في القرى التي ليس فيها بلديات (بدلات طاقة وصيانة وتجهيزات وتنظيفات) بواسطة وزارة الداخلية والبلديات. توزع الايرادات بمرسوم بناء على اقتراح وزيري المالية والداخلية والبلديات، على ان يشمل المرسوم جميع القرى التي ليس فيها بلديات.
اعطاء مؤسسة كهرباء لبنان سلفة خزينة ومعالجة مسألة الديون المتراكمة:
تعطى مؤسسة كهرباء لبنان سلفة خزينة طويلة الاجل بحد اقصى 1500 مليار ليرة (الف وخمسمائة مليار ليرة لبنانية)، لتسديد عجز شراء المحروقات وتسديد فوائد واقساط القروض لصالح مؤسسة كهرباء لبنان، على ان تؤدى السلفة بأمر من محتسب المالية المركزي بعد موافقة وزير المالية وتسدد نقدا وعلى ان يعتبر مجرد استعمال الجهة المستلفة لهذه السلفة اقرارا منها بالقدرة على التسديد وفق الاسس المنصوص عليها في هذه المادة.
لا يجوز لمؤسسة كهرباء لبنان وعلى مسؤوليتها ان تستعمل السلفة او اي جزء منها في غير الغاية التي اعطيت من اجلها.
تحدد كيفية تسديد هذه السلفة وفق الاحكام الواردة في المادة 13 من القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات الملحقة لعام 2018).
تعديل قوانين البرامج:
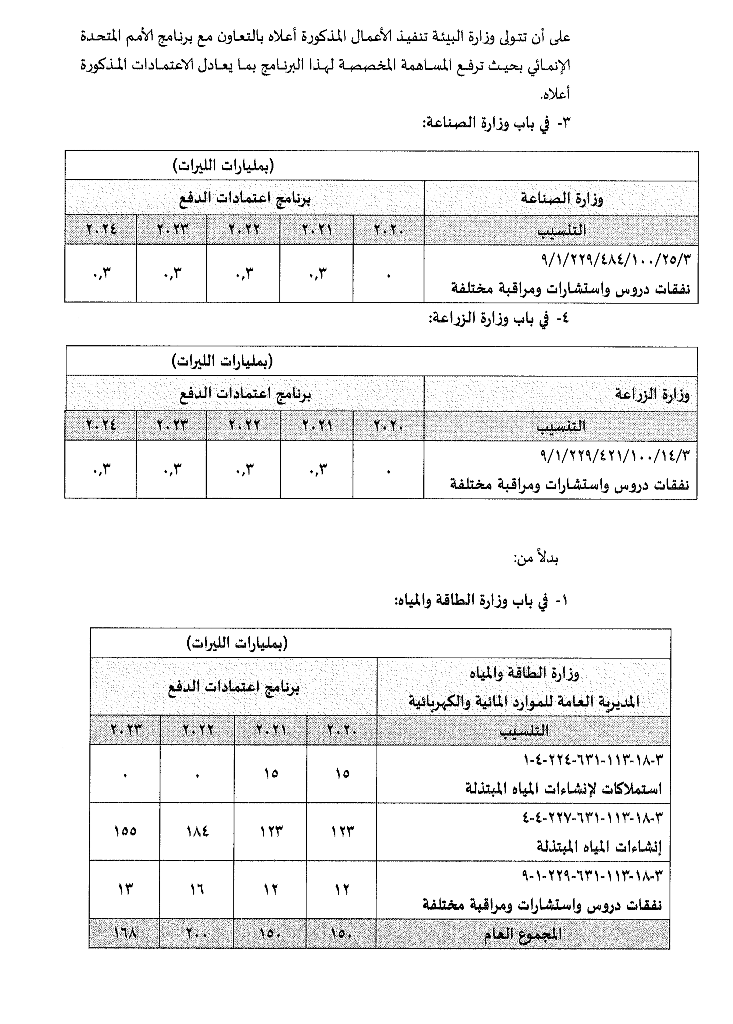
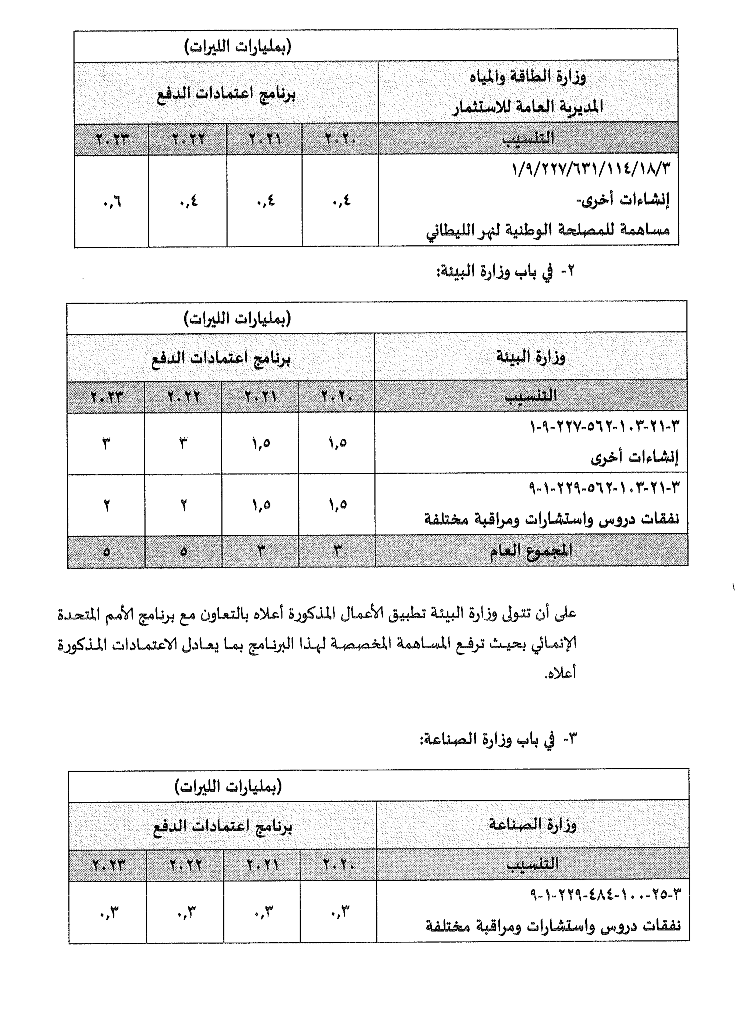
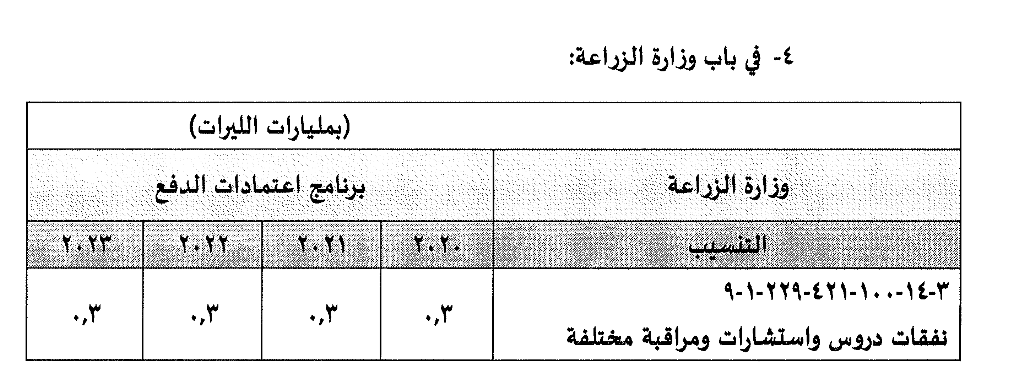
يعدل برنامج اعتمادات الدفع في كل من قوانين البرامج ادناه وفقا لما يلي:
1 - قانون برنامج لرئاسة مجلس الوزراء.
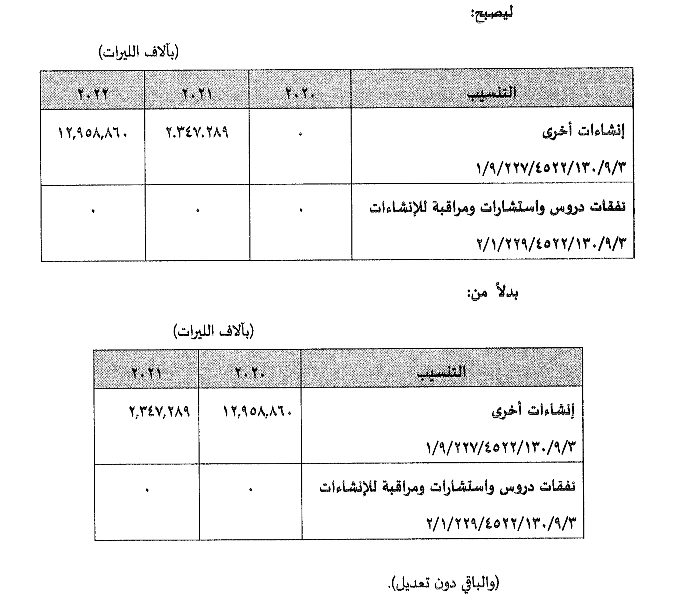
- قانون برنامج لتشييد ابنية للادارات العامة في سبيل استغناء الدولة وادارتها الرسمية عن اعباء واكلاف استئجار المباني والانشاءات التي تشغلها كمراكز ومكاتب لها.
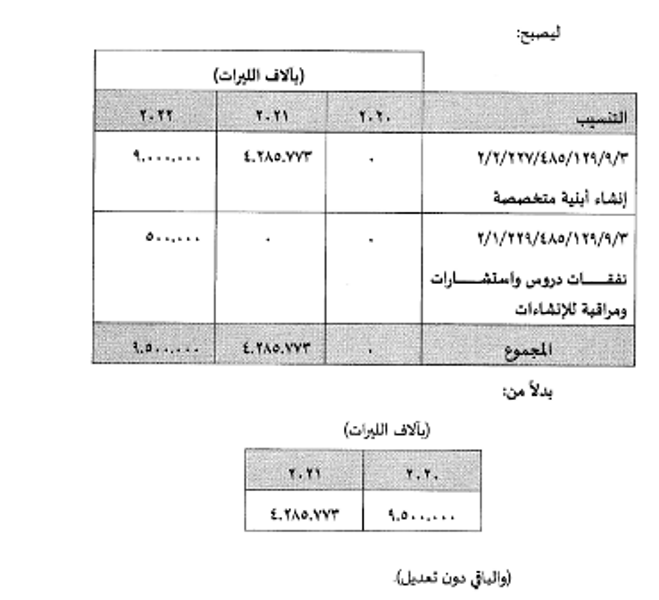
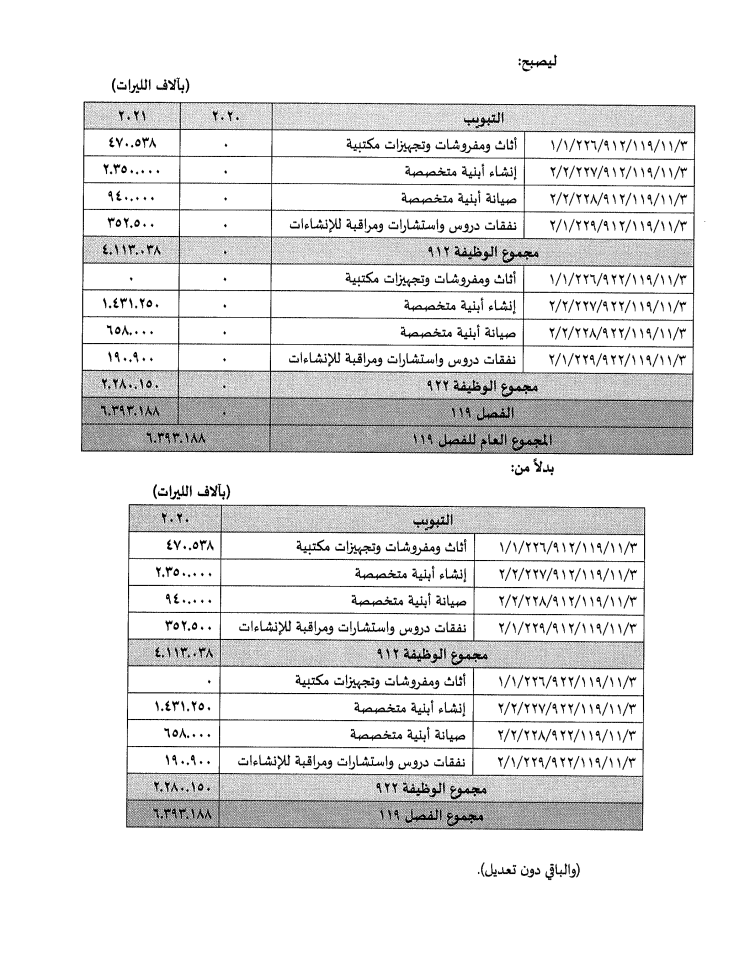
المادة السادسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) وتعديلاتها لا سيما المادة الرابعة عشرة من قانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) قانون برنامج لتشييد ابنية للادارات العامة في سبيل استغناء الدولة وادارتها الرسمية عن اعباء واكلاف استئجار المباني والانشاءات التي تشغلها كمراكز ومكاتب لها. بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
مليار ليرة
بدلا من:
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت (اليسار).
المادة التاسعة والعشرون من القانون رقم 326 تاريخ 28/6/2001 (موازنة 2001) وتعديلاتها (ترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت)، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
45
50.5
مليار ليرة
بدلا من:
50.5
45
مليار ليرة
(والباقي دون تعديل)
2 - قانون برنامج في وزارة المالية:
- أعمال التحديد والتحرير والكيل والمسح ووضع الخرائط النهائية في جميع الاراضي اللبنانية.
المادة الثانية والعشرون من القانون رقم 392 تاريخ 8/2/2002 (موازنة 2002) وتعديلاتها، قانون برنامج لاعمال التحديد والتحرير (مصلحة المساحة)، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
5
مليار ليرة
بدلا من:
5
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لانشاء ابنية وزارة المالية ولتنفيذ مشروع انشاء المبنى الموحد لادارة الجمارك في حرم مرفأ بيروت
المادة السادسة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) وتعديلاتها لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
مساهمة لمجلس الانماء والاعمار لانشاء ابنية لوزارة المالية:
ليصبح
105
205
13
مليار ليرة
بدلا من:
13
1.5
2.5
مليار ليرة
(والباقي دون تعديل)
- مساهمة لمجلس الانماء والاعمار لانشاء المبنى الموحد لادارة الجمارك في حرم مرفأ بيروت:
ليصبح
9
70140
6
مليار ليرة
بدلا من:
6
9
70140
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لتسديد ديون وتعويضات الاستملاك.
المادة السابعة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) قانون برنامج لتسديد ديون وتعويضات الاستملاك وتعديلاته لا سيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
3 - قانون برنامج في وزارة الاشغال العامة والنقل:
أ - قانون برنامج لاعمال الضم والفرز - الاسكان والتنظيم المدني.
المادة العشرون من القانون رقم 622 تاريخ 7/3/1997 (موازنة 1997) المعدلة بالمادة الخامسة من القانون رقم 173 تاريخ 14/2/2000 (موازنة 2000) (قانون برنامج لاعمال الضم والفرز - الاسكان والتنظيم المدني) وتعديلاته، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
مليار ليرة
بدلا من:
15
مليار ليرة
(والباقي دون تعديل)
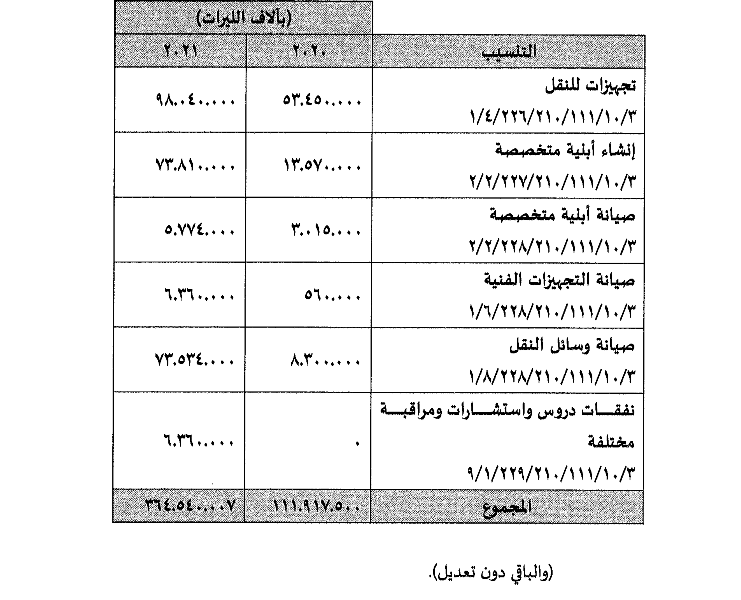
- قانون برنامج لمشروع انشاء معهد العلوم البحرية والتكنولوجيا (MARSATI) في البترون ومبنى للمديرية العامة للنقل البري والبحري.
المادة الثانية والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لمشروع انشاء معهد العلوم البحرية والتكنولوجيا ومبنى للمديرية العامة للنقل البري والبحري لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019)، بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
- قانون برنامج لانشاء مرفأ سياحي في خليج جونيه.
المادة الحادية والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لانشاء مرفأ سياحي في خليج جونيه البالغ 60 مليار ل.ل. وتعديلاته. لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
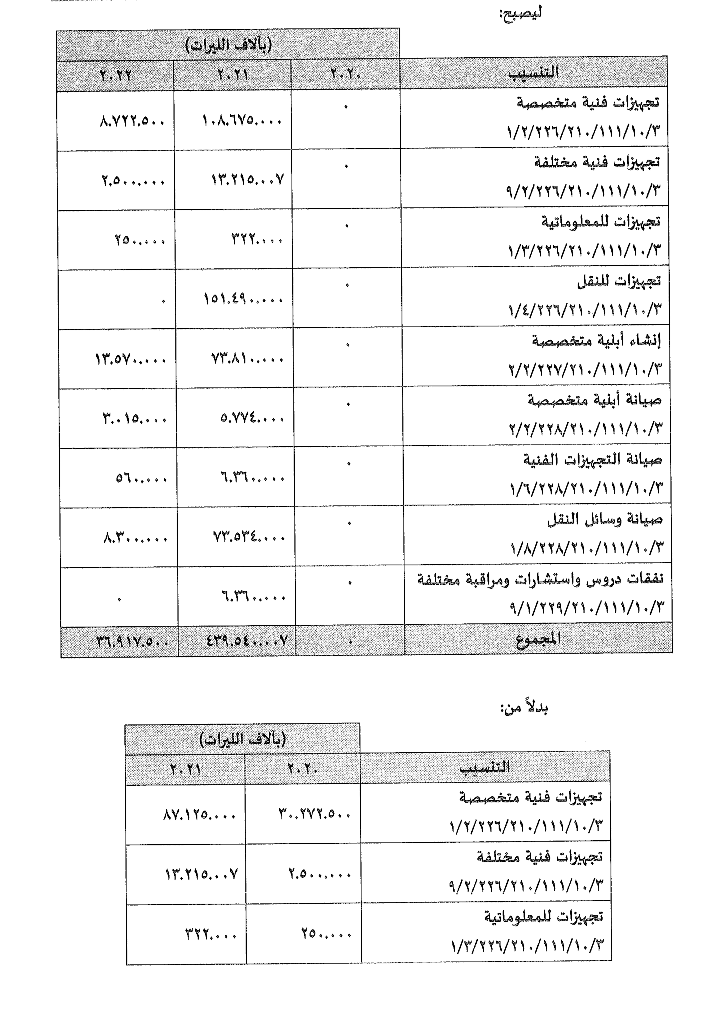
- قانون برنامج لاستكمال وتأهيل طريق التوفيقية - رأس بعلبك - القاع.
المادة الثالثة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لاستكمال وتأهيل طريق التوفيقية - رأس بعلبك - القاع وتعديلاته، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
(بآلاف الليرات)
بدلا من:
(بآلاف الليرات)
(والباقي دون تعديل)
- قانون برنامج لاستكمال جزء من اوتوستراد الشمال طرابلس - الحدود الشمالية - قسم البداوي - الحدود الشمالية.
المادة الرابعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لاستكمال جزء من اوتوستراد الشمال طرابلس - الحدود الشمالية، قسم البداوي - الحدود الشمالية وتعديلاته. لا سيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018)، بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
10
5
10
مليار ليرة
بدلا من:
10
10
5
مليار ليرة
(والباقي دون تعديل)
4 - قانون برنامج في وزارة الدفاع الوطني:
- قانون برنامج لتحقيق عتاد وتجهيزات وبنى تحتية ملحة لصالح الجيش
القانون رقم 30 تاريخ 24/11/2015 (الاجازة للحكومة عقد نفقات من اجل تحقيق عتاد وتجهيزات وبنى تحتية ملحة لصالح الجيش) وتعديلاته، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
5 - قانون برنامج في وزارة التربية والتعليم العالي:
- قانون برنامج لابنية الجامعة اللبنانية.
المادة الثانية والعشرون من القانون رقم 286 تاريخ 12/2/1994 (موازنة 1994) وتعديلاتها (قانون برنامج لابنية الجامعة اللبنانية)، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
مليار ليرة
بدلا من:
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لانشاء نظام اتصالات معلوماتية بين المدارس الرسمية والادارة المركزية لوزارة التربية والتعليم العالي
المادة السادسة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) قانون برنامج لانشاء نظام اتصالات معلوماتية بين المدارس الرسمية والادارة المركزية لوزارة التربية والتعليم العالي وتعديلاته، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
قانون برنامج لانشاء وتجهيز ابنية مدرسية لوزارة التربية والتعليم العالي.
المادة السابعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لانشاء وتجهيز ابنية مدرسية لوزارة التربية والتعليم العالي، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
6 - قانون برنامج في وزارة الطاقة والمياه:
- قانون برنامج للاشغال المائية والكهربائية في مختلف المناطق.
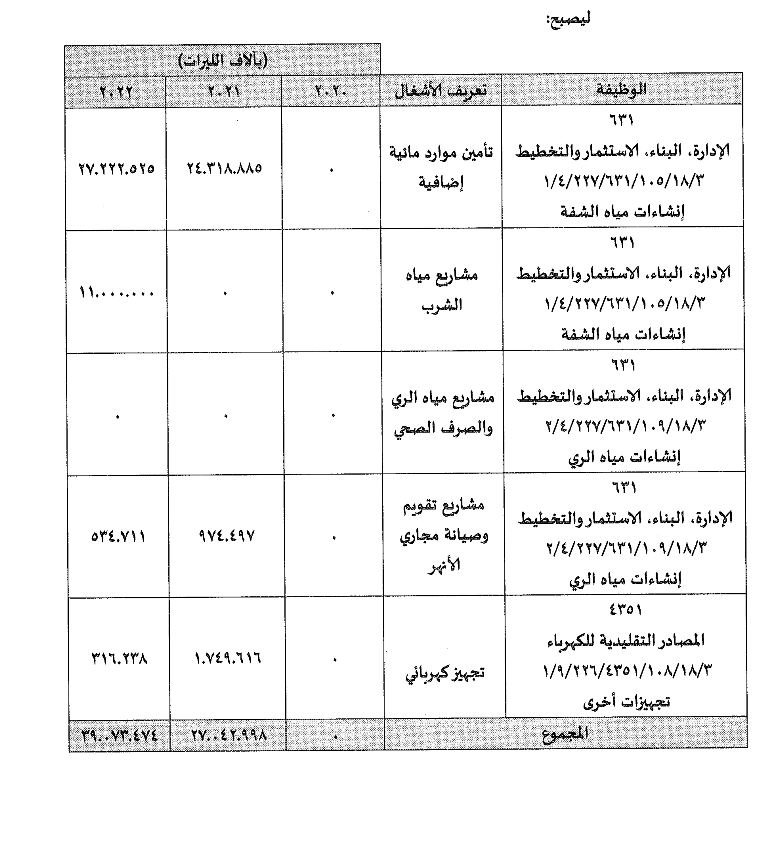
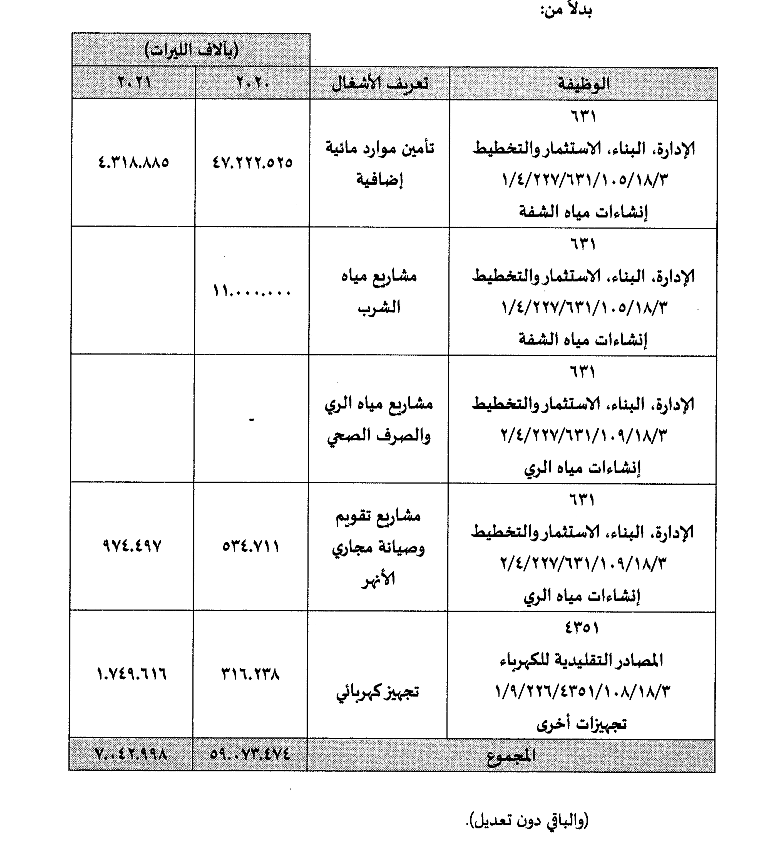
المادة الثانية والعشرون من القانون رقم 326 تاريخ 28/6/2001 (موازنة 2001) وتعديلاتها، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019 توزع اعتمادات رصيد برنامج الدفع لقانون برنامج للاشغال المائية والكهربائية في مختلف المناطق على الشكل التالي:
- توزيع اعتمادات مخصصة لبعض الوزارات بموجب القانون رقم 63 تاريخ 27/10/2016:
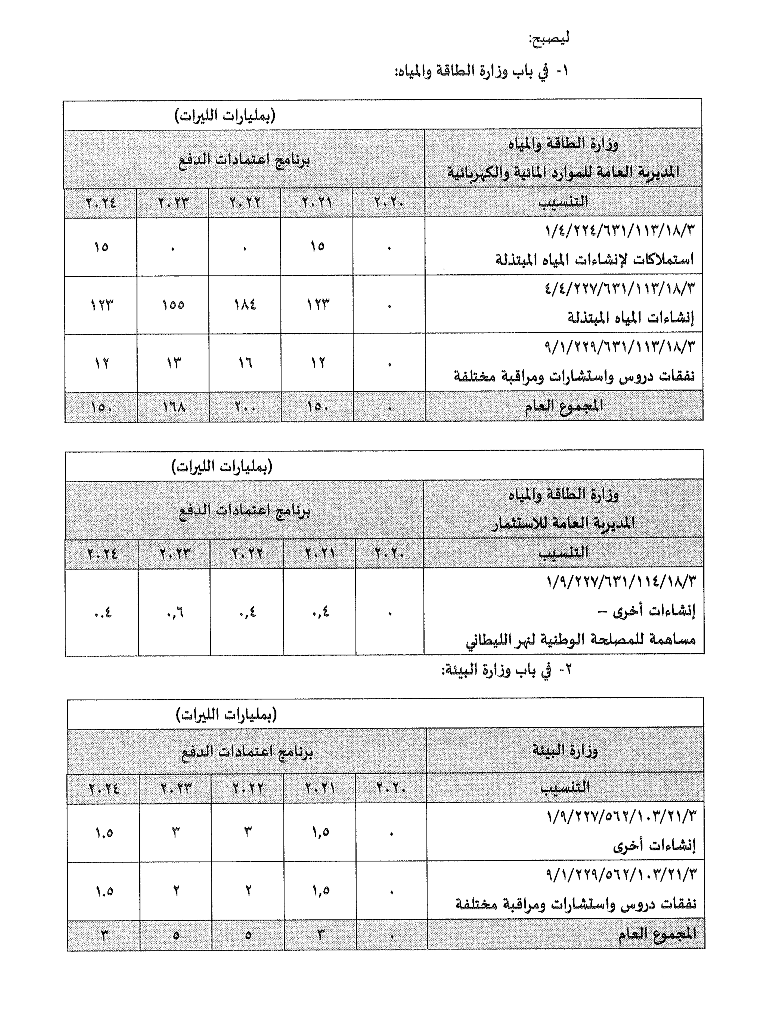
المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) قانون برنامج لتنفيذ بعض المشاريع واعمال الاستملاك العائدة لها في منطقة حوض نهر الليطاني من النبع الى المصب (القانون رقم 63 تاريخ 27/10/2016) بحيث يوزع رصيد اعتمادات الدفع على الوزارات وفقا لما يلي:
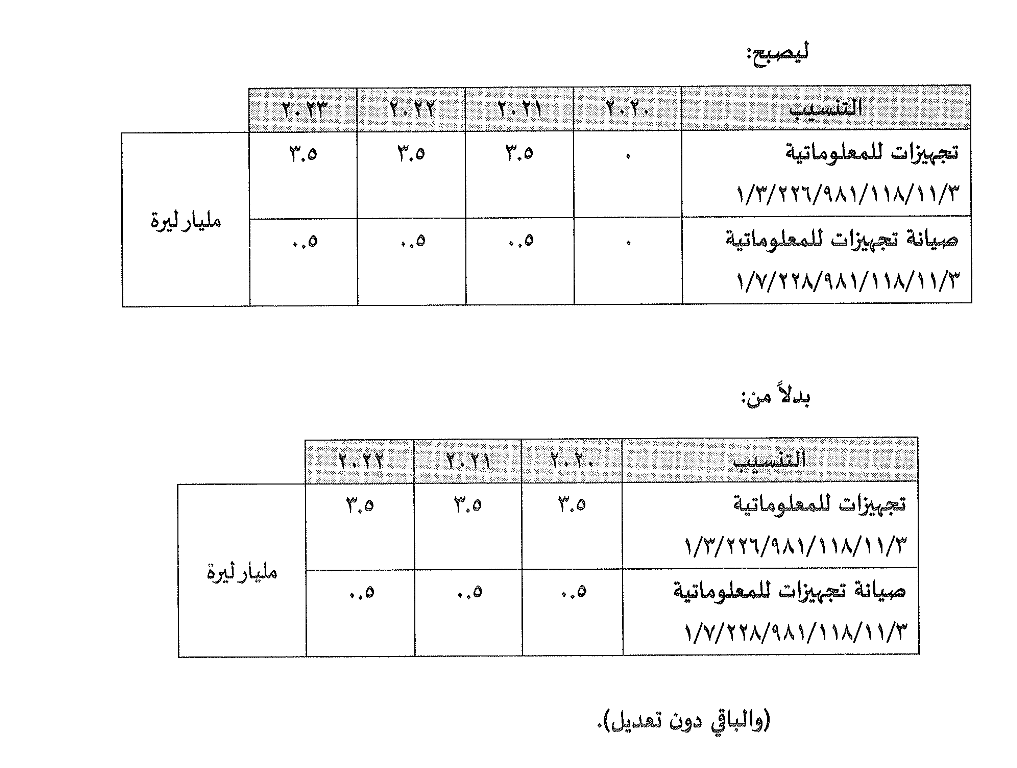
- قانون برنامج وزارة الاتصالات:
- قانون برنامج لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة.
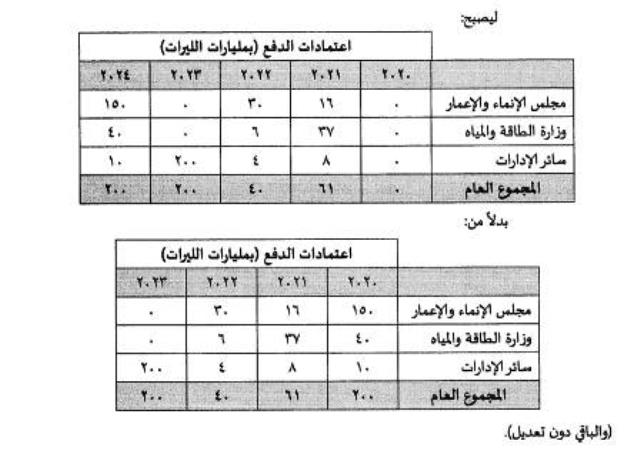
المادة التاسعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019)، بحيث يوزع رصيد اعتمادات برنامج الدفع لقانون برنامج لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة، وفقا لما يلي:
ليصبح
مليار ليرة
بدلا من:
مليار ليرة
(والباقي دون تعديل).
2020
2021
2022
2023
2024
-
165
275
100
200
2020
2021
2022
2023
-200
165
275
100
2020
2021
2022
-
2020
2021
2020
2021
-
2020
2020
2021
2022
2023
-
2020
2021
2022
2020
2021
2022
2023
-
2020
2021
2022
2020
2021
2022
2023
2024
-
7
10
5
15
2020
2021
2022
2023
7
10
5
2020
2021
2022
2023
2024
-
10. 000.000
5.000.000
1.691.854
10.000.000
2020
2021
2022
2023
10.000.000
10. 000.000
5.000.000
1.691.854
2020
2021
2022
2023
-
2020
2021
2022
2020
2021
-
22
2020
22
2020
2021
2022
75
175
25
2020
2021
100
125
تعديل المادة 12 من القانون رقم 64/2017.
تعدل المادة 12 من القانون رقم 64/2017 بحيث تصبح كما يلي:
خلافا لاي نص آخر، تخضع جوائز اليانصيب الوطني اللبناني وجوائز اليانصيب الاجنبي المجاز بيع اوراقه في لبنان، وذلك عندما تتجاوز قيمة الجائزة الواحدة للورقة او البطاقة او الشبكة الواحدة عشرة اضعاف ثمنها، لرسم نسبي قدره عشرون بالماية (20%) من قيمة الجوائز، ويؤخذ ايرادا في الموازنة العامة.
تعديل الفقرة 3 من المادة التاسعة والعشرون من القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة لعام 2019).
تعدل الفقرة 3 من المادة التاسعة والعشرون من القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة لعام 2019) بحيث تصبح كما يلي:
خلافا لاي نص آخر، يعفى ورثة مالكي العقارات التي اشيدت عليها مخيمات اللاجئين الفلسطينيين من رسم الانتقال عن هذه العقارات ومن الرسوم العقارية ومن رسوم تسوية مخالفات البناء للابنية القائمة عليها.
كما تعفى من الرسوم العقارية عمليات التفرغ عن تلك العقارات التي تحصل بين الورثة.
يحصر الاعفاء بالمساحات المشيدة عليها هذه المخيمات في حال كان التشييد على جزء او اجزاء من العقار.
يبقى موجب التصريح عن هذه العقارات قائما على الورثة لدى الوحدات المالية المختصة لاعطائهم الترخيص المطلوب لاستحصال على حكم حصر ارث واعطائهم مذكرات الانتقال وفقا للاصول.
تحدد دقائق تطبيق هذه المادة عند الاقتضاء بموجب قرار يصدر عن وزير المالية.
تعديل الفقرة 5 من المادة 16 من القانون رقم 379 تاريخ 14/12/2001 وتعديلاته (الضريبة على القيمة المضافة).
تعدل الفقرة 5 من المادة 16 من القانون رقم 379 تاريخ 14/12/2001 وتعديلاته (الضريبة على القيمة المضافة) بحيث تصبح كما يلي:
5 - انشطة الهيئات والجمعيات التي تتمتع بصفة المنفعة العامة، وتلك المعنية برعاية ذوي الاحتياجات الخاصة والمسنين والايتام والاطفال والمصابين بالامراض العقلية والسرطانية وسائر الامراض التي تحدد بقرار من مجلس الوزراء، تحقيقا للغايات التي انشئت من اجلها، باستثناء الانشطة التي تقوم بها بشكل متكرر والتي يشكل اعفاؤها منافسة غير متكافئة للمؤسسات الخاضعة للضريبة.
اضافة البند 5 الى المادة 18 من القانون رقم 379 تاريخ 14/12/2001 وتعديلاته (الضريبة على القيمة المضافة).
يضاف الى المادة 18 من القانون رقم 379 تاريخ 14/12/2001 وتعديلاته (الضريبة على القيمة المضافة) البند 5 التالي نصه:
5 - استيراد المواد الاولية التي تدخل مباشرة في صناعة الادوية من قبل مصانع الادوية.
تحدد دقائق تطبيق هذا البند بموجب قرار مشترك يصدر عن وزير المالية ووزير الصحة العامة ووزير الصناعة.
تعديل المادة 59 من القانون رقم 379 تاريخ 14/12/2001 (الضريبة على القيمة المضافة وتعديلاته).
يعدل نص المادة 59 من القانون رقم 379 تاريخ 14/12/2001 (الضريبة على القيمة المضافة وتعديلاته) ليصبح على الشكل التالي:
يحق طلب استرداد كامل الضريبة التي اصابت الاصول الثابتة التي تم استعمالها من اجل القيام بالاعمال التالية المعفاة من الضريبة وفقا لاحكام المادتين 16 و17 من هذا القانون:
- صناعة الادوية.
- صناعة المواد الغذائية المعفاة من الضريبة عملا باحكام الفقرة (ب) من المادة 17 من هذا القانون.
- الاستشفاء والمختبرات الطبية.
- التعليم.
- انشطة الهيئات والجمعيات التي تتمتع بصفة المنفعة العامة وتلك المعنية برعاية ذوي الاحتياجات الخاصة والمسنين والايتام والاطفال والمصابين بالامراض العقلية والسرطانية وسائر الامراض التي تحدد بقرار من مجلس الوزراء.
- النقل المشترك للاشخاص.
- صناعة الكتب، والجرائد والمجلات.
- صناعة المواد الصيدلانية بما فيها الاصناف للاستعمال الصحي والصيدلي (كواقيات منع الحمل، الحواجز الذكرية، الفوط والواقيات الصحية، حفاضات الاطفال والاصناف الصحية المماثلة).
- صناعة الورق والكرتون من الانواع المستعملة في الكتابة او الطباعة، ورق صحف بشكل لفات او صفائح، الحبر المعد للطباعة.
يقصد بالاصول الثابتة بمفهوم هذه المادة الآلات والمعدات المخصصة للاستعمال الدائم في المؤسسة.
كما يحق طلب استرداد 100% من الضريبة التي اصابت المصاريف الجارية المتعلقة بالعمليات المشار اليها اعلاه.
يحق للمكلف ان يقدم عند نهاية اية سنة ميلادية وضمن مهلة 20 يوما، طلب استرداد بالنسبة للعمليات المعفاة وفقا "لاحكام هذه المادة، على ان لا يقل المبلغ المطالب باسترداده عن خمسة ملايين ليرة لبنانية، ويدور المبلغ الذي يقل عن خمسة ملايين ليرة الى السنة اللاحقة، اما في حال لم يعد المكلف مصنفا وفقا لاحكام هذه المادة فيحق له ان يقدم طلب الاسترداد المذكور مهما بلغت قيمة الطلب.
تحدد دقائق تطبيق هذه المادة، عند الاقتضاء، بمرسوم يتخذ بناء على اقتراح وزير المالية.
فرض ضريبة على المصارف والمؤسسات المالية ومؤسسات الوساطة المالية:
علاوة على الضريبة على الارباح وفق المعدل القانوني تفرض على المصارف والمؤسسات المالية ومؤسسات الوساطة المالية عن اعمال سنة 2020، ضريبة مقطوعة قدرها 2% من رقم اعمال كل منها خلال العام 2019، تسدد على ثلاث دفعات متساوية ضمن المهل التالية:
- قبل 1/6/2020 بالنسبة للدفعة الاولى.
- قبل 1/9/2020 بالنسبة للدفعة الثانية.
- قبل 1/12/2020 بالنسبة للدفعة الثالثة.
تتوجب على كل من يتأخر عن تسديد الضريبة ضمن المهل المشار اليها اعلاه غرامة قدرها 2% عن كل شخر تأخير مع اعتبار كسر الشهر شهرا كاملا.
يتم تحديد العناصر التي تشكل رقم الاعمال والنموذج المخصص للتسديد، بموجب قرار يصدر عن وزير المالية.
تسوية اوضاع العمال الاجانب المخالفين لشروط العمل والاقامة في لبنان:
اولا: تسوى اوضاع العمال الاجانب من مختلف الفئات، العاملين على الاراضي اللبنانية بموجب اجازة عمل واقامة عمل، والمستقدين للعمل من قبل كفلاء افراد او مؤسسات او شركات وغيرها، والذين انتهت صلاحية مستنداتهم ولم يجددوها قبل تاريخ نفاذ هذا القانون، على النحو التالي:
- يعفى كفلاء هؤلاء العمال من غرامات التأخير على انواعها، كما تلغى قرارات الترحيل الصادرة بحق بعض هؤلاء، وتترتب عليهم الرسوم والضرائب عن سنوات التأخير فقط، شرط تقديم طلبات تسوية اوضاع الى وزارة العمل والى المديرية العامة للامن العام للحصول على تجديد الاجازة والاقامة ضمن مهلة ثلاثة اشهر من تاريخ نشر هذا القانون.
ثانيا: بالنسبة للعمال الاجانب المستقدمين من قبل مكاتب الاستخدام بناء على كفلاء وهميين، وحازوا على اساسها اجازة عمل واقامة عمل شرعية، وانتهت صلاحية مستنداتهم ولم يجددوها قبل تاريخ نفاذ هذا القانون، فتسوى اوضاعهم على الشكل التالي:
- تستوفى من مكاتب الاستخدام التي استقدمتهم زورا كافة الرسوم والغرامات المترتبة عن سنوات التأخير، وتشطب تلك المكاتب من لائحة المسموح لهم باستقدام عمال اجانب لدى وزارة العمل والمديرية العامة للامن العام.
تسوى اوضاع هذه الفئة من العمال بتقديم طلبات تسوية من قبل كفيل جديد للحصول على تجديد الاجازة والاقامة او الحصول على اجازة واقامة جديدتين من وزارة العمل والمديرية العامة للامن العام، ضمن مهلة ثلاثة اشهر من تاريخ نشر هذا القانون.
- وفي حال عدم تقدم هؤلاء بطلبات تسوية ضمن تلك المهلة تتخذ بحقهم اجراءات الترحيل المناسبة.
- وفي حال تخلفهم عن التسوية وثبت استمرار عملهم لدى مخدوم جديد، شخصا كان ام شركة، دون اورق قانونية فيتم تغريم المستخدم حسب الاصول بما فيها دفع الرسوم عن سنوات الاستخدام غير الشرعي، ويجري ترحيل العامل على نفقة المستخدم وفقا لاجراءات الامن العام.
ثالثا: بالنسبة للعمال الاجانب الداخلين الى لبنان بصورة غير شرعية والذين يعملون دون اجازة واقامة عمل لدى رب عمل لبناني، فردا كان ام شركة او مؤسسة، تقدم طلبات تسوية واضاعهم من قبل مستخدمهم على النحو والمهلة المحددة اعلاه، وتستوفى من المستخدم الرسوم عن سنوات تشغيل العامل لديه مع اعفائه من كل انواع الغرامات.
وفي حال تمنع المستخدم عن تسوية اوضاع عماله فترتب عليه كامل الرسوم وغرامات التأخير عن سنوات تشغيل العامل المخالف لديه، وتتخذ اجراءات ترحيل العامل حسب الاصول من قبل المديرية العامة للامن العام وعلى نفقة المستخدم.
رابعا: بالنسبة للعمال الاجانب الداخلين الى لبنان بصورة غير شرعية والذين يعملون فيه دون رب عمل محدد، فيعطى هؤلاء مهلة ثلاثة اشهر للعثور على كفيل لتسوية اوضاعهم واستخدامهم وفقا للاصول المرعية الاجراء.
وفي حال انقضت المهلة دون تقديم طلب تسوية من قبل كفيل، يرحل العامل المخالف وفقا للاصول المعتمدة في المديرية العامة للامن العام التي تستوفي رسوم الترحيل والغرامات من مجموع المستخدمين الذين عمل لديهم خلال سنوات المخالفة.
خامسا: لا تطبق احكام هذه المادة على العمال الذين ترعى اوضاعهم نصوص قانونية خاصة او اتفاقيات ثنائية، بحيث يتم الالتزام بتلك النصوص والاتفاقيات في ما خصهم.
سادسا: تحدد دقائق تطبيق هذه المادة، عند الاقتضاء، بقرار مشترك من وزيري العمل والداخلية والبلديات.
نص مرتبط:تسوية أوضاع العاملات الأجنبيات في الخدمة الـمنزلية اللواتي يعملن بغير الصفة الـمحددة في اجازة العمل
تمديد المهل المنصوص عليها في عدد من المواد الواردة في قانون موازنة العام 2019:
1 - تمدد لغاية ستة اشهر من تاريخ نشر هذا القانون جميع المهل المنصوص عليها في المواد التالي بيانها والواردة في القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
- المادة الحادية والعشرون: اعفاء المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام من الغرامات المتوجبة عليها.
- المادة الثانية والعشرون: تخفيض بعض الغرامات المترتبة لصالح الدولة او البلديات او لاتحادات البلديات او المؤسسات العامة او لسائر اشخاص القانون العام.
- المادة الثامنة والعشرون: رسوم الانشاءات.
- المادة التاسعة والعشرون: تنفيذ البيوعات في السجل العقاري.
- المادة الثلاثون: تمديد مهل التراخيص المنصوص عنها في المادة 11 من المرسوم رقم 11614 تاريخ 4/1/1969.
- المادة الثانية والثلاثون: تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها.
- المادة الثالثة والثلاثون: تخفيض الغرامات المتوجبة على اوامر التحصيل الصادرة عن الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام غير المسددة.
- المادة الرابعة والثلاثون: تخفيض الغرامات المتوجبة على رسوم الميكانيك.
- المادة الخامسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية وغرامات التحقق.
- المادة السادسة والثلاثون: تخفيض الغرامات المتوجبة على الرسوم البلدية المتوجبة على المؤسسات السياحية.
- المادة السابعة والثلاثون: تخفيض الغرامات وزيادات التأخير المترتبة على اشتراكات الصندوق الوطني للضمان الاجتماعي.
- المادة الثامن والثلاثون: اعطاء مهلة اضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة التاسعة والثلاثون: اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الاربعون: تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
- المادة الحادية والاربعون: اجراء تسوية التكاليف المتعلقة بالضرائب التي تحققها وتحصلها مديرية المالية العامة المقدمة امام لجان الاعتراضات.
- المادة التاسعة والاربعون: اجراء اعادة تقييم استثنائية للاصول الثابتة للمكلفين بضريبة الدخل والعقارات المشمولة باحكام البند ج من المادة 45 من قانون ضريبة الدخل المعدلة بموجب المادة 13 من القانون رقم 64 تاريخ 20/10/2017.
- المادة الحادية والخمسون: الزام البلديات كل في نطاقها تسليم وزارة المالية كشفا بالاشغالات المسجلة والتي تسجل ضمن نطاقها للشركات والمؤسسات التجارية والصناعية والمهنية القائمة ضمن نطاقها، وتزويد وزارة المالية بنتيجة المسح.
- المادة الثامنة والخمسون: رخصة التدخين في المؤسسات السياحية التي تستوفي الشروط الصحية والقانونية في ما يتعلق بالمهلة المحددة لتسديد الرسم عن ما تبقى من سنة 2019 المنصوص عليها في البند الاول.
- المادة الثامنة والستون: اعادة جدولة برامج التقسيط لمختلف الضرائب والرسوم التي تحققها وتحصلها مديرية المالية العامة.
- المادة السبعون: فرض ضريبة دخل مقطوعة على بيع الطاقة من قبل اصحاب المولدات الكهربائية.
2- تمدد لغاية 31/12/2020 المهل المنصوص عليها في المادة الساسسة والتسعين من قانون موازنة العام 2019 المتعلقة بوضع لوحات عمومية في التداول.
تخفيض الغرامات وزيادات التأخير والفوائد المترتبة على متأخرات الصندوق الوطني للضمان الاجتماعي
1- تخفض:
- بنسبة 100% بالنسبة للاعوام 2000 وما قبل، الغرامات والفوائد وزيادات التأخير غير المسددة والمتوجبة على متأخرات الصندوق الوطني للضمان الاجتماعي.
- تخفض، بنسبة 85% بالنسبة لبقية الاعوام، الغرامات وزيادات التأخير والفوائد غير المسددة المشار اليها اعلاه،
شرط ان تسدد هذه المتأخرات مع الغرامات وزيادات التأخير والفوائد في مهلة اقصاها ستة اشهر من تاريخ نشر هذا القانون.
2 - تعفى المبالغ غير المسددة التي قسطت سندا لاحكام المادة 22 من القانون رقم 79 تاريخ 18/4/2018 والمادة 37 من القانون 144 تاريخ 31/7/2019 من الفائدة الاضافية ونسبتها 12% التي فرضت عليها نتيجة تخلفها عن تسديد احد الاقساط في الموعد المحدد وذلك في حال تم تسديدها خلال مهلة ثلاثة اشهر من تاريخ نشر هذا القانون.
3 - يمكن الاستفادة من التخفيضات المذكورة اعلاه من خلال اعادة جدولة السندات غير المسددة وتقسيط المبالغ المتوجبة عليها لمدة خمسة اعوام، شرط تسديد 20% من قيمة هذه المبالغ مع الغرامات والفوائد والزيادات المخفضة، خلال مهلة اقصاها ستة اشهر من تاريخ نشر هذا القانون وفي حال التخلف عن تسديد احد هذه الاقساط خلال شهر من الموعد المحدد تفرض على المبالغ المقسطة فائدة اضافية نسبتها 12%.
الغاء نص المادة السادسة والخمسين من القانون 144 تاريخ 31/7/2019 (الموازنة العامة والموازنات الملحقة لعام 2019) والاستعاضة عنه بنص آخر:
يلغى نص المادة 56 من القانون 144 تاريخ 31/07/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019) ويستعاض عنه بالنص التالي:
يضاف الى نص المادة 16 من القانون 379 تاريخ 14/12/2001 وتعديلاته (الضريبة على القيمة المضافة) البند 12 التالي نصه:
12- الانشطة التي تقوم بها دور الحضانة المرخص لها العمل في حقل حضانة الاطفال على الاراضي اللبنانية.
يقصد بانشطة دور الحضانة الانشطة المتعلقة بايداع الاطفال والاولاد الذين هم دون السنة الثالثة. وتشمل ايضا العمليات التي تقوم بها هذه الدور لجهة نقلهم وبيعهم اللباس الخاص بهذه الدور والنشاطات التي تنظمها هذه الدور لاطفالها.
يشمل هذا الاعفاء الفترات الضريبية السابقة التي لم تستوف دور الحضانة خلالها الضريبة.
تعديل المادة السابعة والعشرون من القانون رقم 144 تاريخ 31/07/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
تعدل المادة السابعة والعشرون من القانون رقم 144 تاريخ 31/07/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019) بحيث تصبح كما يلي:
يضاف الى القانون رقم 243 الصادر بتاريخ 22/10/2012 (قانون السير الجديد) المادة 154-1 التالي نصها:
"المادة 154-1:
خلافا للفقرة 8 من المادة 154 من هذا القانون، تصنف ارقام لوحات الآليات السياحية المميزة بموجب قرار يصدر عن وزير الداخلية والبلديات، وتعتبر كل الارقام الخارجة عن هذا التصنيف ارقاما غير مميزة، كما يستعمل الرمز MP بدلا من AP لاعضاء المجلس النيابي".
تفرض رسوم على مالكي لوحات الآليات ذات الارقام المميزة من كل الرموز باستثناء الرموز AP,AG,R,J,D,C وذلك وفقا لما يلي:
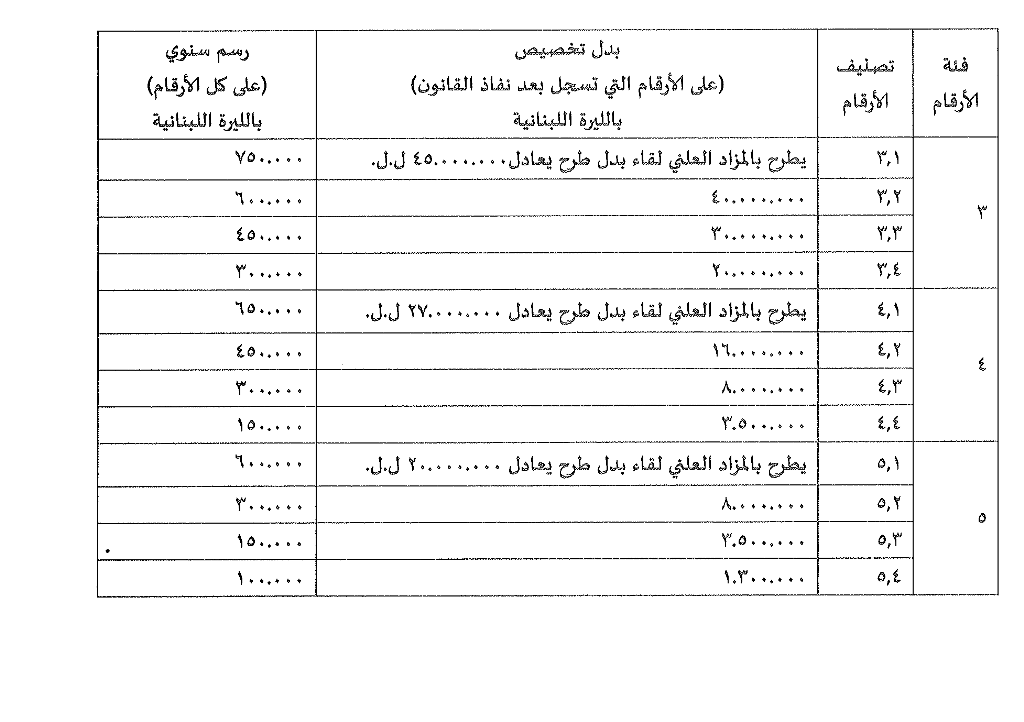
اولا: في بدل الرسم السنوي على ارقام اللوحات السياحية المميزة الموضوعة في السير:
تفرض رسوم سنوية مقطوعة على ارقام اللوحات المميزة، العائدة للآليات وفقا للتصنيف المحدد في الجدول المرفق.
تدفع هذه الرسوم سنويا من رسوم السير، وفق القوانين والقرارات المرعية الاجراء والآليات المختصة بذلك.
يترتب على تخلف مالك اللوحة عن تسديد هذا الرسنم، تراكمه للعام المقبل، مع ترتب غرامات تحتسب بنفس الآلية المعمول بها في رسوم السير السنوية.
لمرة واحدة، تسدد هذه الرسوم مباشرة عن العام 2019 بالاستقلال عن رسوم السير في مهلة اقصاها 30/06/2020.
ثانيا: في بدل التخصيص برقم اللوحة المميز:
1- يدفع بدل تخصيص لمرة واحدة من قبل الراغب بتملك اللوحة ذات الرقم المميز، بعد تاريخ نفاذ هذا القانون وفقا لما يلي:
1.1 الفئات: (5.1,6.1,7.1, 4.1, 3.1) الواردة في الجدول المرفق:
تعرض للعموم في مزاد علني الارقام المميزة ضمن هذه الفئات، على ان يطرح ببدل الطرح المحدد في ذات الجدول لكل فئة.
تتولى لجنة خاصة تنظيم هذا المزاد، يعين اعضاء هذه اللجنة وتحدد آلية عملها بموجب قرار يصدر عن وزير الداخلية والبلديات.
1.2 باقي الفئات:
يدفع بدل التخصيص وفق المبلغ المحدد في الجدول المرفق المقابل لكل فئة.
عند دفع هذا البدل يصبح رقم اللوحة ملكا له، ويعطى صك تخصيص من هيئة ادارة السير والآليات والمركبات مقابل ذلك.
ثالثا: في بيع اللوحة ذات الرقم المميز للغير:
يمكن لمالكي اللوحات ذات الارقام المميزة قبل تاريخ نفاذ هذا القانون، ان يستحصلوا من هيئة ادارة السير والآليات والمركبات على صك تخصيص برقم كل منه، مقابل رسم يعادل 5% من بدل التخصيص العائد لفئة الرقم وفق الجدول المرفق، بعد تسديد الرسوم السنوية المتوجبة عليهم.
يمكن لاصحاب الصكوك بالارقام المميزة، بيع لوحاتهم من الغير بموجب عقد ينظم لدى الكاتب العدل، يفرض على هذا البيع رسم انتقال يعادل 5% من بدل التخصيص العائد للرقم، وتصدر الهيئة نتيجة لذلك صكا جديدا باسم المالك الجديد.
لا يمكن بيع الآلية المسجلة بلوحة ذات رقم مميز من الغير، الا بعد دفع رسم التخصيص والاستحصال على صك التخصيص. يستثنى من ذلك حالات انتقال الملكية بين الاصول والفروع، ولا يستحق هذا الرسم عند تنفيذ حصر الارث.
رابعا: في التنازل عن اللوحة ذات الرقم المميز للادارة:
يمكن لمالك اللوحة ذات الارقام المميزة، بما فيها اللوحة الموضوعة في الانقاض، التنازل عن لوحاتهم لصالح هيئة ادارة السير والآليات والمركبات، على ان تبدل لوحته بلوحة ذات رقم غير مميز دون دفع اي رسوم وذلك لمرة واحدة فقط، يشمل هذا الاعفاء اكثر من لوحة ذات رقم مميز مملوكة من ذات الشخص.
يقدم طلب التنازل الى هيئة ادارة السير والمركبات والآليات، ويدخل هذا الرقم بقاعدة المعلومات للارقام المميزة المتوفرة.
خامسا: في بدل تخصيص رقم خاص غير مميز:
يمكن لاي شخص يرغب بتسجيل رقم خاص غير مميز متوفر، ان يسجل هذا الرقم على ان يدفع لقاء ذلك، ولمرة واحدة، بدل تخصيص يعادل 400.000 ليرة لبنانية.
سادسا: لا يشمل الاعفاء من دفع رسم السير مهما كان نوع الاعفاء من دفع الرسم السنوي للرقم المميز او بدل التخصيص برقم مميز او بدل التخصيص لرقم خاص غير مميز، المنصوص عليها في هذه المادة.
سابعا: تخفض استثنائيا بدلات التخصيص الواردة في الجدول المرفق بنسبة 20% لعمليات شراء اللوحات ذات الارقام المميزة لغاية 30/06/2020.
يخفض استثنائيا رسم صك التخصيص الى 3% من بدل التخصيص كما هو وارد في الجدول المرفق اذا تم دفع الرسم خلال مهلة اقصاها 30/06/2020.
ثامنا: تعدل الفقرة 4 من المادة 154 من قانون السير الجديد بحيث تصبح كالتالي:
"4- تستعمل الاحرف اللاتينية Y-H-K-B-G-M-N-O-R-S-T-Z للوحات السيارات الخصوصية العائدة لجميع المواطنين. كما يستعمل حرف P للسيارات العمومية وحرف D للسلك الدبلوماسي وحرف C للسلك القنصلي".
تاسعا: تحدد دقائق تطبيق هذه المادة بموجب قرار مشترك يصدر عن وزير الداخلية والبلديات ووزير المالية.
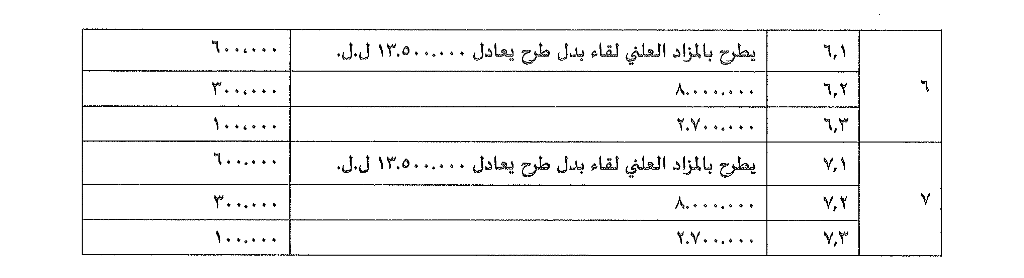
تعديل المادة 70 من القانون رقم 144 تاريخ 31/07/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019):
تعدل المادة 70 من القانون رقم 144 تاريخ 31/07/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019) بحيث تصبح كما يلي:
فرض رسم مقطوع على بيع الطاقة من قبل أصحاب المولدات الكهربائية:
يفرض رسم مقطوع على صاحب المولد الكهربائي الذي يقوم ببيع الى الجمهور مقداره 15،000 ل.ل. (خمسة عشر ألف ليرة لبنانية) سنويا على طاقة هذا المولد المحتسبة على أساس ال KVA.
لا يرتب هذا الرسم أي حقوق لصاحب المولد، ويمنع عليه زيادة قيمته على الاشخاص الذين يستجرون الطاقة منه، ويتوجب عليه الالتزام بالتسعيرة المحددة من قبل وزارة الطاقة والمياه، ويعتبر هذا الرسم من الأعباء القابلة للتنزيل من إيرادات المكلف بضريبة الدخل على أساس الربح الحقيقي الخاضعة للضريبة.
يتم التصريح عن هذا الرسم وتسديده سنويا بشكل مسبق وفقا لنموذج تضعه وزارة المالية خلال شهر كانون الثاني من كل عام. وخلال الشهر الذي يلي الشهر الذي يتم فيه وضع المولد في الاستخدام عند استخدام المولد، وتتوجب على التأخير في التصريح والتسديد، الغرامات التي نص عليها قانون الاجراءات الضريبية بالنسبة للضريبة على الأرباح.
خلافا لما ورد في الفقرة أعلاه يتم التصريح وتسديد الرسم عن العام 2019 في مهلة أقصاها 31/03/2020 .
تلزم البلديات كافة بإجراء مسح شامل لإحصاء جميع المولدات المستخدمة في مجال بيع الطاقة ضمن نطاقها البلدي، وإبلاغ نتائج هذا الإحصاء الى وزارة المالية في مهلة أقصاها 31/03/2020، كما تلزم بإبلاغ وزارة المالية عن كل مولد كهربائي يتم استخدامه مستقبلا بصورة دورية خلال الشهر الذي يلي نهاية كل فصل، وذلك استنادا لبيان تفصيلي تحدده وزارة المالية.
لا تخضع لهذا الرسم البلديات التي تملك مولدات كهربائية وتبيع الطاقة الى الجمهور.
تحدد دقائق تطبيق هذه المادة عند الاقتضاء بموجب قرار يصدر عن وزير المالية.
أحكام استثنائية تتعلق بضريبة الدخل على الرواتب والأجور:
خلافا لأي آخر، تعفى من الضريبة على الرواتب والاجور، كما تعتبر من الأعباء القابلة للتنزيل من واردات أصحاب العمل المكلفين على اساس الربح الحقيقي، التعويضات التي تعطى للمستخدمين والعمال تعويضا عن صرفهم من الخدمة خلال الفترة الممتدة من 1/7/2019 ولغاية تاريخ نشر هذا القانون، حتى ولو تجاوزت الحدود المنصوص عليها في القوانين النافذة في لبنان، وتعتبر الضرائب المسددة عن تلك التعويضات حقا للخزينة ولا يمكن استردادها.
اجراء تسوية على التكاليف المتعلقة بضريبة الدخل وبالضريبة على القيمة المضافة المقدمة امام لجان الاعتراضات اعتبارا من 1/4/2019:
خلافا لاي نص آخر، وبصورة استثنائية، تسوى التكاليف المتعلقة بالضريبة على الدخل وبالضريبة على القيمة المضافة، المعترض عليها امام لجان الاعتراضات اعتبارا من 1/4/2019 والتي لم يتم البت بها لغاية تاريخ نشر الموازنة العامة لعام 2020.
تحدد قيمة التسوية بخمسين بالمائة (50%) من قيمة الضرائب المعترض عليها فقط دون غرامات التحقق والتحصيل التي كانت متوجبة.
للاستفادة من هذه التسوية، يتوجب على المكلف ان يتقدم من الادارة الضريبية المختصة بطلب خطي وان يسدد المبلغ الذي يتوجب عليه بنتيجة التسوية كاملا خلال مهلة اقصاها 31/3/2020.
لا يمكن للمكلف ان يختار الاستفادة من التسوية عن جزء من التكليف الواحد الصادر عن الادارة الضريبية، بحيث تشمل التسوية كافة النقاط والفترات المعترض عليها ضمن التكليف الواحد.
تتوقف لجان الاعتراضات التي تبلغها الادارة الضريبية طلب المكلف اجراء التسوية، عن البت بالاعتراض.
يمكن للمكلفين الذين قاموا بتقسيط الضريبة المتوجبة عليهم قبل نفاذ هذا القانون ولم يتم تسديد كافة الاقساط، وللمكلفين الذين استفادوا من احكام المادة 40 من القانون رقم 66 تاريخ 3/11/2017 ( قانون الموازنة العامة والموازنات الملحقة لعام 2017)، او احكام المادة 23 من القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنت الملحقة لعام 2018)، او احكام المادة 41 من القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019)، الاستفادة من احكام هذه المادة وفقا لما يلي:
"تحدد قيمة التسوية بخمسين بالمئة من قيمة الضرائب المعترض عليها بعد حسم الجزء المسدد من الضريبة فقط".
Changes to this article · 1, oldest first. The text above is the Lebanese University's; each change below is the amending article as published.
Extended by قرار رقم 151 تاريخ 30/04/2020, article 1, 07/05/2020
تمدد لغاية 29/05/2020 ضمنا، الـمهلة الـمنصوص عليها في الـمادة 28 من القانون رقم 6 تاريخ 05/03/2020 (قانون الـموازنة العامة لعام 2020) الـمتعـلـقـة بإجراء تسوية على الاعتراضات عـلـى ضريبة الدخل وعلى الضريبة على القيمة الـمضافة الـمقدّمة أمام لجان الإعتراضات خلال الفترة من 1/4/2019 ولغاية 4/3/2020 .
إلغاء المؤسسة الوطنية لضمان الاستثمارات:
أ - تلغى المؤسسة الوطنية لضمان الاستثمارات المنشأة بموجب المرسوم الاشتراعي رقم 3 تاريخ 15/1/1977 (إنشاء مؤسسة وطنية لضمان التوظيفات).
ب - تحدد دقائق تطبيق هذه المادة بمراسيم تتخذ في مجلس الوزراء بناء على اقتراح وزير المالية .
تعديل المادة 28 من القانون رقم 62 من القانون رقم 62 الصادر بتاريخ 27/10/2016:
تعدل المادة 28 من القانون رقم 62 الصادر بتاريخ 27/10/2016 بحيث تصبح كما يلي:
أ - تتمتع الهيئة الوطنية لحقوق الانسان بالاستقلال الاداري والمالي وتخضع لرقابة ديوان المحاسبة اللاحقة.
ب - يكون للهيئة موازنة سنوية خاصة تدرج في فصل خاص ضمن باب رئاسة مجلس الوزراء في قانون الموازنة العامة وتكون كافية لتغطية مصاريف الهيئة ونشاطاتها .
تعدّ الهيئة مشروع الموازنة ويرسله رئيسها وفقا للأصول الى وزير المالية ضمن المهلة المنصوص عليها في قانون المحاسبة العمومية.
ج - يلحظ من ضمن موازنة الهيئة بند خاص باللجنة يغطي بشكل كاف جميع نشاطاتها ولا يقل عن ربع موازنة الهيئة.
د - يفتح للهيئة حساب خاص لدى مصرف لبنان. ويتولى رئيس الهيئة عقد نفقاتها وفقا للأصول المنصوص عليها في قانون المحاسبة العمومية والقوانين المرعية الإجراء.
هـ - تخضع حسابات الهيئة لنظام التدقيق الداخلي وللتدقيق المستقل من قبل مكاتب التدقيق والمحاسبة وفقا لأحكام المادة 73 من القانون رقم 326 تاريخ 28/6/2001 (قانون موازنة العام 2001).
تعديل نص الفقرة الأولى من البند 1 من المادة 81 من القانون رقم 144 تاريخ 31/7/2019:
يعدل نص الفقرة الأولى من البند 1 من المادة 81 من القانون رقم 144 تاريخ 31 تموز 2019 . لتصبح على الشكل التالي:
"خلافا لأي نص آخر عام أو خاص، لا يجوز أن يزيد مجموع التعويضات وملحقات الرواتب أيا كان نوعها أو تسميتها أو مصدرها المدفوعة من المال العام (لجان على اختلاف أنواعها، مكافآت، عائدات الجباة والملاحقين في المؤسسات والمرافق العامة الاستثمارية، تعويض التمثيل، تعويض الوكالة. التعويضات والمخصصات في إدارة الجمارك باستثناء توزيعات حاصل أجور الأعمال الاضافية ورسم الخدمات. حصص الغرامات. تعويض أعمال إضافية. رواتب إلحاق. تعويض معامل، أجور معاملات، تعويض أعمال ليلية، بدل تصحيح ومراقبة الامتحانات، بدل الانتخابات، رسوم خدمات، أشهر إضافية، منحة إنتاج، حصة أرباح، توزيع أنصبة أرباح...)، خلال سنة مالية واحدة، عن 75% من مجموع الرواتب الأساسية في السنة نفسها باستثناء الفنيين والمناوبين العاملين في المديرية العامة للطيران المدني وذلك لحين ملء المراكز الشاغرة في هذه المديرية، وضباط الاختصاص في الأسلاك العسكرية كافة.
والباقي دون تعديل.
Possibly affected, check: مرسوم رقم 9474 تاريخ 24/06/2022, article 21 repeals all earlier provisions that contradict it, without naming them. This article is among the texts it links to. Whether it still applies is a lawyer's judgement.
وقف جميع المساهمات والمساعدات والهبات التي تمنحها المؤسسات والمرافق العامة:
خلافا لأي نص آخر عام أو خاص:
1 - يمنع على جميع المؤسسات العامة والبلديات واتحادات البلديات والهيئات والمجالس والصناديق والمصالح المستقلة والمصارف والشركات وأشخاص القانون العام. على مختلف أنواعها وتسمياتها، الممولة أو المملوكة كليا أو جزئيا من الدولة، بما فيها تلك التي تدير أو تستثمر أو تشغل مرفقا عاما او مالا عاما، كليا أو جزئيا، أن تنفق أو تساهم أو تمول أية جهة عامة أو خاصة من اي نوع كانت بأي مبالغ نقدية أو عينية أو مشاريع برامج على اختلاف تسمياتها خدمات وشراء خدمات وغيرها من حالات الانفاق الخارجة عن إطار مهمتها الحصرية، ويقصد بهذا الإنفاق على سبيل المثال لا الحصر، جميع انواع التبرعات والمساهمات والرعايات والخدمات والمشاريع والبرامج وشراء الخدمات الإعلامية والاستشارية كما والإعلانات غير المرتبطة مباشرة بالمنتجات الصادرة عن تلك القطاعات ويحدد السقف الأعلى للإعلانات بما لا يتجاوز واحدا بالألف من الايرادات الصافية في كل تلك القطاعات.
2- ينحصر الإنفاق بالرواتب والأجور ومتمماتها وبالإدارة والتشغيل والتطوير الضروري والصيانة اللازمة، وتمنع كل أشكال التوظيف المؤقت والدائم فيها، إلا ما كان بديلا عن التقاعد والصرف من الخدمة).
3- تلزم جميع القطاعات المشار إليها أعلاه بتقديم نسخة عن موازنتها السنوية الى مجلس الوزراء ووزارة المالية عبر جهة او وزير الوصاية، وإلا عبر وزير المالية في حال عدم وجود جهة او وزير وصاية. ويعود لمجلس الوزراء تحديد الجهة المختصة بالتدقيق في تلك الموازنات سواء لدى وزارة المالية وديوان المحاسبة أو غيرها من مؤسسات التدقيق المالي ذات الكفاءة والصفة.
دعم التصدير:
تعطى المصانع والمؤسسات الصناعية المرخصة وفقا للأصول مبلغا قدره 5% (خمسة بالمائة) من قيمة صادراتها السنوية المصنعة في لبنان والحائزة على شهادة منشأ في لبنان وفقا للأصول والتي تستفيد من احكام هذا القانون وذلك:
3 - عن صادراتها السنوية الإضافية التي تزيد عن قيمة الصناعات المصدرة في العام السابق.
4 - عن قيمة الصناعات التي تصدرها للمرة الأولى.
وعلى أن تحدد دقائق تطبيق هذه المادة بمرسوم يتخذ في مجلس الوزراء بناء على اقتراح وزيري المالية والصناعة.
تعليق الإجراءات القانونية المتعلقة بالمهل الناشئة عن التعسر في سداد القروض المدعوة:
خلافا لأي نص آخر،
تعلق حتى تاريخ 30/06/2020، مفاعيل البنود التعاقدية بالتخلف عن تسديد القروض المدعومة من سكنية وصناعية وزراعية وسياحية وتكنولوجية ومعلوماتية وبيئية، بحيث لا تسري على المقترض أي جزاءات قانونية أو تعاقدية، بما في ذلك أي زيادة على معدل الفائدة بسبب التأخر أو التعسر في تسديد قرض أو أي من اقساطه في المهل المحددة قانونيا أو تعاقديا، اعتبارا من تاريخ 1/10/2019 .
تعلق جميع الاجراءات القانونية والقضائية التي بوشرت أو اتخذت اعتبارا من تاريخ 1/10/2019.
خلافا لأحكام هذه المادة تتوقف مهلة مرور الزمن المسقط للحق خلال مدة نفاذ هذه المادة.
(عدلت بموجب قانون 324 / 2024 ) (عدلت بموجب قانون نافذ حكما 10 / 2022 ) (عدلت بموجب قانون 302 / 2022 )
تستوفى باليرة اللبنانية:
- الحصص التي تعود للدولة اللبنانية
- الضرائب والرسوم
- البدلات عن كل انواع الخدمات التي تقدمها الدولة اللبنانية عبر مختلف انواع المؤسسات او المملوكة او الممولة او المدارة كليا او جزئيا من قبلها، واذا اقتضت الضرورة معادلة الليرة اللبنانية باي عملة اجنبية بالنسبة لبدلات بعض الخدمات فيكون ذلك الزاميا وفقا للتسعيرة التي يحددها مصرف لبنان.
يستثنى من احكام هذه الفقرة ما يلي:
اولا: الحصص والارباح التي تعود للدولة اللبنانية المحددة بالعملات الاجنبية كحصة الدولة من قطاع استخراج النفط والغاز ومشتقاتهما وبيعها.
ثانيا: الضرائب والرسوم المتوجبة على الايرادات والعائدات والفوائد العائدة الى مستحقيها بالعملات الاجنبية وعلى الاخص:.
- الضريبة المتوجبة بموجب احكام المادة 51 من القانون رقم 497/2003 وتعديلاتها (قانون الموازنة العامة والموازنات الملحقة لعام 2003) لجهة الاستمرار في اقتطاع الضريبة وفقا لنوع الحساب
- الضريبة المتوجبة على ايرادات رؤوس الاموال المنقولة الاجنبية وفقا لاحكام الباب الثالث من قانون ضريبة الدخل
- الضرائب والرسوم المتوجبة على الشركات صاحبة الحقوق البترولية والشركات صاحبة الحقوق البترولية المشغلة
- رسوم المغادرة عن المسافرين بحرا وجوا بالدولار الامريكي.
الرسوم القنصلية التي تستوفيها دوائر المفوضيات السياسية والقنصليات اللبنانية في الخارج. حيث يتم استيفائها بالعملات الاجنبية او بالعملة المحلية التي تمارس فيها المفوضية السياسية او القنصلية مهامها.
-رسوم المطارات.
- كافة الرسوم.المرفئية لقاء استعمال خدمات محطات الحاويات المتواجده.في المرافئ البحرية اضافة الى رسوم التحميل والتفريغ في البحار والمستودعات العامة والسفن (البضائع العامة) وسائر الرسوم المرفئية بما فيها الرسوم التي يدفعها الوكلاء البحريون عن السفن الاجنبية و ذلك بالدولار الامريكي النقدي.
ثالثا: البدلات المتوجبة لصالح الادارات العامة والمؤسسات العامة وسائر اشخاص القانون العام عن الخدمات المقدمة خارج الاراضي اللبنانية
تحدد عند الاقتضاء دقائق تطبيق هذه المادة بموجب قرار من وزير المالية.
No source we have keeps this wording in full.
تستوفى رسوم الـمطارات كما كافة الرسوم الـمرفئية لقاء استعمال خدمات محطات الحاويات الـمتواجدة في الـمرافئ البحرية إضافة الى رسوم التحميل والتفريغ في الباحات والـمستودعات العامة (البضائع العامة) وسائر الرسوم الـمرفئية التي يدفعها الوكلاء البحريون عن السفن الاجنبية، وذلك بالدولار الاميركي النقدي حصراً».
تستوفى الرسوم الـمحددة بالدولار الاميركي نقداً.
يعمل بهذا القانون فور نشره في الجريدة الرسمية.
تستوفى باليرة اللبنانية:
- الحصص التي تعود للدولة اللبنانية
- الضرائب والرسوم
- البدلات عن كل انواع الخدمات التي تقدمها الدولة اللبنانية عبر مختلف انواع المؤسسات او المملوكة او الممولة او المدارة كليا او جزئيا من قبلها، واذا اقتضت الضرورة معادلة الليرة اللبنانية باي عملة اجنبية بالنسبة لبدلات بعض الخدمات فيكون ذلك الزاميا وفقا للتسعيرة التي يحددها مصرف لبنان.
يستثنى من احكام هذه الفقرة ما يلي:
اولا: الحصص والارباح التي تعود للدولة اللبنانية المحددة بالعملات الاجنبية كحصة الدولة من قطاع استخراج النفط والغاز ومشتقاتهما وبيعها.
ثانيا: الضرائب والرسوم المتوجبة على الايرادات والعائدات والفوائد العائدة الى مستحقيها بالعملات الاجنبية وعلى الاخص:.
- الضريبة المتوجبة بموجب احكام المادة 51 من القانون رقم 497/2003 وتعديلاتها (قانون الموازنة العامة والموازنات الملحقة لعام 2003) لجهة الاستمرار في اقتطاع الضريبة وفقا لنوع الحساب
- الضريبة المتوجبة على ايرادات رؤوس الاموال المنقولة الاجنبية وفقا لاحكام الباب الثالث من قانون ضريبة الدخل
- الضرائب والرسوم المتوجبة على الشركات صاحبة الحقوق البترولية والشركات صاحبة الحقوق البترولية المشغلة
- رسوم المغادرة عن المسافرين بحرا وجوا بالدولار الامريكي.
الرسوم القنصلية التي تستوفيها دوائر المفوضيات السياسية والقنصليات اللبنانية في الخارج. حيث يتم استيفائها بالعملات الاجنبية او بالعملة المحلية التي تمارس فيها المفوضية السياسية او القنصلية مهامها.
-رسوم المطارات.
- كافة الرسوم.المرفئية لقاء استعمال خدمات محطات الحاويات المتواجده.في المرافئ البحرية اضافة الى رسوم التحميل والتفريغ في البحار والمستودعات العامة والسفن (البضائع العامة) وسائر الرسوم المرفئية بما فيها الرسوم التي يدفعها الوكلاء البحريون عن السفن الاجنبية و ذلك بالدولار الامريكي النقدي.
ثالثا: البدلات المتوجبة لصالح الادارات العامة والمؤسسات العامة وسائر اشخاص القانون العام عن الخدمات المقدمة خارج الاراضي اللبنانية
تحدد عند الاقتضاء دقائق تطبيق هذه المادة بموجب قرار من وزير المالية.
Changes to this article · 2, oldest first. The text above is the Lebanese University's; each change below is the amending article as published.
Added to by قانون رقم 302 تاريخ 08/08/2022, article 1, 11/08/2022
مادة وحيدة:
تعدل الـمادة 35 من القانون رقم 6 الصادر بتاريخ 5/3/2020 (موازنة عام 2020) والـمتعلقة باستيفاء الضرائب والرسوم بالليرة اللبنانية بحيث تضاف الفقرة التالية:
«تستوفى رسوم الـمطارات كما كافة الرسوم الـمرفئية لقاء استعمال خدمات محطات الحاويات الـمتواجدة في الـمرافئ البحرية إضافة الى رسوم التحميل والتفريغ في الباحات والـمستودعات العامة (البضائع العامة) وسائر الرسوم الـمرفئية التي يدفعها الوكلاء البحريون عن السفن الاجنبية، وذلك بالدولار الاميركي النقدي حصراً».
تستوفى الرسوم الـمحددة بالدولار الاميركي نقداً.
يعمل بهذا القانون فور نشره في الجريدة الرسمية.
Replaced or reworded by قانون نافذ حكما رقم 10 تاريخ 15/11/2022, article 87, 15/11/2022
الغاء المادة 35 من القانون النافذ حكما رقم 6 تاريخ 5/3/2020 (الموازنه العامه والموازنات الملحقه لعام 2020).
تلغى المادة 35 من القانون النافذ حكما رقم 6 تاريخ 5/3/2020 (الموازنه العامه والموازنات الملحقه لعام 2020). ويستعاض عنها بالنص التالي:
تستوفى باليرة اللبنانية:
- الحصص التي تعود للدولة اللبنانية
- الضرائب والرسوم
- البدلات عن كل انواع الخدمات التي تقدمها الدولة اللبنانية عبر مختلف انواع المؤسسات او المملوكة او الممولة او المدارة كليا او جزئيا من قبلها، واذا اقتضت الضرورة معادلة الليرة اللبنانية باي عملة اجنبية بالنسبة لبدلات بعض الخدمات فيكون ذلك الزاميا وفقا للتسعيرة التي يحددها مصرف لبنان.
يستثنى من احكام هذه الفقرة ما يلي:
اولا: الحصص والارباح التي تعود للدولة اللبنانية المحددة بالعملات الاجنبية كحصة الدولة من قطاع استخراج النفط والغاز ومشتقاتهما وبيعها.
ثانيا: الضرائب والرسوم المتوجبة على الايرادات والعائدات والفوائد العائدة الى مستحقيها بالعملات الاجنبية وعلى الاخص:.
- الضريبة المتوجبة بموجب احكام المادة 51 من القانون رقم 497/2003 وتعديلاتها (قانون الموازنة العامة والموازنات الملحقة لعام 2003) لجهة الاستمرار في اقتطاع الضريبة وفقا لنوع الحساب
- الضريبة المتوجبة على ايرادات رؤوس الاموال المنقولة الاجنبية وفقا لاحكام الباب الثالث من قانون ضريبة الدخل
- الضرائب والرسوم المتوجبة على الشركات صاحبة الحقوق البترولية والشركات صاحبة الحقوق البترولية المشغلة
- رسوم المغادرة عن المسافرين بحرا وجوا بالدولار الامريكي.
الرسوم القنصلية التي تستوفيها دوائر المفوضيات السياسية والقنصليات اللبنانية في الخارج. حيث يتم استيفائها بالعملات الاجنبية او بالعملة المحلية التي تمارس فيها المفوضية السياسية او القنصلية مهامها.
-رسوم المطارات.
- كافة الرسوم.المرفئية لقاء استعمال خدمات محطات الحاويات المتواجده.في المرافئ البحرية اضافة الى رسوم التحميل والتفريغ في البحار والمستودعات العامة والسفن (البضائع العامة) وسائر الرسوم المرفئية بما فيها الرسوم التي يدفعها الوكلاء البحريون عن السفن الاجنبية و ذلك بالدولار الامريكي النقدي.
ثالثا: البدلات المتوجبة لصالح الادارات العامة والمؤسسات العامة وسائر اشخاص القانون العام عن الخدمات المقدمة خارج الاراضي اللبنانية
تحدد عند الاقتضاء دقائق تطبيق هذه المادة بموجب قرار من وزير المالية.
إلزام الشركات المشغلة لقطاع الخلوي بتحويل الايرادات الى الخزينة بصورة دورية:
خلافا لأي نص قانوني أو تعاقدي آخر، وباستثناء الرواتب، تلزم الشركات المشغلة لقطاع الخلوي بتحويل الايرادات الناتجة عن خدمات الاتصالات الخلوية المحصلة الى حساب الخزينة لدى مصرف لبنان يومي الاثنين والخميس من كل أسبوع، على أن تحدد آلية دفع المبالغ التي تتوجب على الخزينة لصالح تلك الشركات من بدل إدارة ونفقات وأعباء ومشتريات وخلافه، تتحملها الشركات في مجال عملها، بموجب قرار يصدر عن مجلس الوزراء بناء على اقتراح وزيري المالية والاتصالات.
إلزام إدارة مرفأ بيروت بتحويل الايرادات الى الخزينة بصورة دورية:
خلافا لأي نص قانوني أو تعاقدي آخر، وباستثناء الرواتب، تلزم إدارة مرفأ بيروت بتحويل الايرادات الناتجة عن خدمات المرفأ المحصلة الى حساب الخزينة لدى مصرف لبنان يومي الاثنين والخميس من كل أسبوع، على أن تحدد آلية دفع المبالغ التي تتوجب على الخزينة لصالح إدارة المرفأ من بدل إدارة ونفقات وأعباء ومشتريات وخلافه، تتحملها هذه الادارة في مجال عملها، بموجب قرار يصدر عن مجلس الوزراء بناء على اقتراح وزيري المالية والاشغال العامة والنقل.
تعديل قيمة ضمان الودائع المصرفية المشمولة بضمانة مؤسسة ضمان الودائع المصرفية والمنصوص عليها في المادة 14 من القانون رقم 28/67 تاريخ 9/5/1967 وفي المادة 14 من القانون رقم 110 تاريخ 7/11/1991:
أولا: تعدل المادة 14 من القانون رقم 28/67 تاريخ 9/5/1967 بحيث تصبح:
غاية المؤسسة أن تضمن لدى المصارف العاملة في لبنان الودائع بالعملة اللبنانية وبالعملات الأجنبية مهما كان نوع هذه الودائع أو أجلها.
تشمل الضمانة، لغاية مبلغ خمسة وسبعين مليون ليرة لبنانية أو ما يعادله بالعملات الأجنبية رأسمالا وفائدة، مجموع حسابات الودائع العائدة لمودع واحد لدى أي مصرف ويعتبر مركز المصرف وفروعه مؤسسة واحدة.
إن هذه الحسابات لا تنتج فوائد اعتبارا من تاريخ توقف المصرف عن الدفع.
عندما يكون لأحد المودعين لدى مصرف متوقف عن الدفع حسابات مدينة أو غيرها من الموجبات تجاه المصرف المذكور، سواء كانت بالعملة اللبنانية أو بالعملات الاجنبية. تجري مقاصة بين مجموع حساباته الدائنة ومجموع حساباته المدينة وموجباته الاخرى ولا تشمل الضمانة سوى رصيده الدائن لدى المصرف لغاية مبلغ خمسة وسبعين مليون ليرة لبنانية.
ويعتبر كل حساب مشترك، مهما تعدد أصحابه، بمثابة حساب واحد.
ويعتبر أيضا بمثابة حساب واحد كل حساب تركة.
تستثنى من الضمانة الحسابات العائدة لرؤساء، وأعضاء مجالس إدارة المصارف والمدراء ومراقبي الحسابات وزوجات الأشخاص المذكورين وأصولهم وفروعهم لدى المصرف الذي ينتمون اليه.
ثانيا: يلغى نص المادة 1 من القانون رقم 110 تاريخ 7/11/1991 المتعلق بإصلاح الوضع المصرفي.
ثالثا: يعدل نص البنود (1) و (2) و (3) من المادة 14 من القانون رقم 110 تاريخ 7/11/1991 بحيث تصبح:
1 - الودائع بالعملة اللبنانية حتى مبلغ خمسة وسبعين مليون ليرة لبنانية وكذلك الودائع بالعملات الاجنبية لما يعادل مبلغ خمسة وسبعين مليون ليرة لبنانية بحسب سعر صرف العملة الأجنبية بتاريخ إعلان توقف المصرف عن الدفع أو قرار وضع اليد ومهما بلغت القيمة الاجمالية لمجموع الودائع لدى المصرف الواحد.
لا تشمل الضمانة الودائع في فروع المصرف في الخارج ويعتبر المركز الرئيسي للمصرف وجميع فروعه في لبنان مؤسسة واحدة فيما يتعلق بتطبيق أحكام هذه المادة.
2 - يدفع من أصل الضمانة المذكورة في الفقرة السابقة حتى نسبة 30% فور صدور قرار إعلان التوقف عن الدفع أو قرار وضع اليد ويدفع الرصيد الباقي إما تقسيطا وإما عن طريق سندات خزينة خلال مهلة سنة وفقا لما يقرره المجلس المركزي لمصرف لبنان.
3 - فيما يتعلق بالضمانة فقط، وعندما يكون لأحد المودعين لدى مصرف متوقف عن الدفع أو موضوعة اليد عليه حسابات مدينة أو غيرها من الموجبات تجاه المصرف المذكور، سواء أكانت بالعملة اللبنانية أو بالعملات الأجنبية. تجري المقاصة بتاريخ إعلان توقف المصرف عن الدفع أو قرار وضع اليد عليه، بين مجموع حساباته الدائنة ومجموع حساباته المدينة وموجباته الأخرى ولا تشمل الضمانة سوى رصيده الدائن لدى المصرف لغاية مبلغ خمسة وسبعين مليون ليرة لبنانية.
تعديل المادة 90 من قانون موازنة العام 2019:
أ - يضاف الى نص البند الوارد في المادة "التسعون" من القانون رقم 144 تاريخ 31/7/2019 (قانون الموازنة العامة والموازنات الملحقة لعام 2019) تحت عنوان "بالنسبة للسلك الإداري" فقرة أخيرة تنص على ما يلي:
بصورة استثنائية، يعطى الموظف الذي لم تبلغ خدماته الفعلية بتاريخ إحالته حكما على التقاعد الحد الأدنى المقرر لاستحقاق المعاش التقاعدى، حق الخيار بين الحصول على تعويض صرف عن خدماته المؤداة أو طلب استبدال التعويض بمعاش تقاعدي في مهلة شهر واحد من تاريخ انتهاء الخدمة وذلك حال كانت خدماته الفعلية بتاريخ العمل بهذا القانون توليه الحق بتقاضي هذا المعاش لو أنهيت خدماته قبل 31/7/2019 .
ب - يطبق هذا النص اعتبارا من 31/7/2019 .
نشر القانون:
يعمل بهذا القانون فور نشره في الجريدة الرسمية.