المادة 1
تحديد أرقام الموازنة العامة
تحدد أرقام الموازنة العامة عن السنة المالية التي تبدأ في أول كانون الثاني ١٩٩٢ / ٢٠٢٦ وتنتهي في ٣١ كانون الأول ١٩٩٢ / ٢٠٢٦ وفقاً لأحكام المادتين الثانية والثالثة من هذا القانون.
قانون Law No. 40 10/02/2026
Unofficial English title
Official title, in Arabic قانون الموازنة للعام 2026
The Arabic title and text are the official version, and the more accurate one. This English title is a machine translation to help you find the text.
Law No. 40 of 10 Feb 2026. Published in Official Gazette issue 7 of 10 Feb 2026. Articles: 55. No repeal recorded in our sources. Later texts recorded as changing it: 1. Text in Arabic, as published.
Read from the Official Gazette's pages. The Lebanese University has not published this text yet, so we transcribed it by machine from images of the Official Gazette's pages. Two separate readings were compared word by word. Where they differ, both readings are shown, highlighted: check the page images below. This copy is unofficial. The official text is the one published in the Official Gazette.
أقر مجلس النواب،
وينشر رئيس الجمهورية القانون التالي نصه:
تحديد أرقام الموازنة العامة
تحدد أرقام الموازنة العامة عن السنة المالية التي تبدأ في أول كانون الثاني ١٩٩٢ / ٢٠٢٦ وتنتهي في ٣١ كانون الأول ١٩٩٢ / ٢٠٢٦ وفقاً لأحكام المادتين الثانية والثالثة من هذا القانون.
الإعتمادات
تفتح في الموازنة العامة الاعتمادات المبينة في ما يأتي:
العام ١٩٩٢ / ٢٠٢٦ (ليرة)
الموازنة العامة
الجزء الأول | ٤٧٤,٠٠١,٩٩٨,٧٧٤,٠٠٠
الجزء الثاني | ٦٤,٤١٣,٦١٨,٢٢٦,٠٠٠
مجموع الموازنة العامة | ٥٣٨,٤١٥,٦١٧,٠٠٠,٠٠٠
وذلك وفقاً للجدول رقم (١) الملحق بهذا القانون.
الواردات
تقدر واردات الموازنة العامة على الوجه التالي:
العام ١٩٩٢ / ٢٠٢٦ (ليرة)
الموازنة العامة
الجزء الأول - الواردات العادية | ٥٣٨,٤١٥,٦١٧,٠٠٠,٠٠٠
الجزء الثاني - الواردات الاستثنائية | .
مجموع الموازنة العامة | ٥٣٨,٤١٥,٦١٧,٠٠٠,٠٠٠
وذلك وفقاً للجدول رقم (۲) الملحق بهذا القانون.
إجازة الجباية
يجاز وفقاً لأحكام هذا القانون ولأحكام القوانين النافذة، جباية مختلف الضرائب والرسوم والحاصلات والعائدات المبينة في الجدول رقم (۲) الملحق بهذا القانون.
حسابات القروض
١- تفتح للقروض حسابات خزينة خاصة تقيد لها القيم المقبوضة من أصل هذه القروض وتقيد عليها القيم التي تدفع تسديداً للأقساط والسندات المستحقة.
٢- تفتح في الموازنة العامة للقروض التي تعقدها الدولة، أو تعقد لحسابها، اعتمادات عقد ودفع بموجب مراسيم تُتخذ في مجلس الوزراء بناءً على اقتراح وزير المالية والوزير المختص.
تحديد أصول إنفاق الهبات والقروض الخارجية
١- باستثناء البلديات واتحادات البلديات تقبل وفق أحكام المادة ٥٢ من قانون المحاسبة العمومية وتعديلاتها، والمادة ٨٨ من الدستور، الهبات والقروض الخارجية المقدمة إلى كل من الإدارات العامة والمؤسسات العامة والمصالح المستقلة على أنواعها، وإلى المجالس والهيئات والصناديق على اختلاف تسمياتها، وإلى سائر المؤسسات والهيئات التي تتولى إدارة مرافق عامة، ويخضع الإنفاق من الهبات النقدية ومن القروض، سواء كان ذلك من الجزء المحلي أو من الجزء الأجنبي، لرقابة ديوان المحاسبة حسب الأصول.
٢- لا تطبق أحكام الفقرة الثانية من المادة ٢٧ من القانون الموضوع موضع التنفيذ بموجب المرسوم رقم ١٤٩٦٩ الصادر بتاريخ ١٩٦٣/١٢/٣٠ على الاعتمادات الإضافية المتعلقة بالهبات النقدية حيث يمكن نقل هذه الاعتمادات من بند إلى آخر بقرار من الوزير المختص ووزير المالية بعد تأشير المراقب المركزي لعقد النفقات، وبعد أن تثبت الإدارة المعنية رغبة الجهة الواهبة بإجراء هذا النقل.
٣- يتم تدوير أرصدة الاعتمادات كافة غير المعقودة الممولة من الهبات النقدية والقروض إلى موازنات السنين اللاحقة.
فتح الاعتمادات الاستثنائية
تنفيذاً لأحكام المادة ٨٥ من الدستور، يمكن لرئيس الجمهورية، إذا دعت ظروف طارئة لنفقات مستعجلة، أن يتخذ مرسوماً بناءً على قرار صادر عن مجلس الوزراء، بفتح اعتمادات استثنائية أو إضافية أو بنقل اعتمادات في موازنة العام ٢٠٢٦، على أن لا تتجاوز هذه الاعتمادات ١٠٠٠ مليار ليرة لبنانية، ويجب أن تعرض هذه التدابير على موافقة المجلس النيابي في أول عقد يلتئم فيه بعد ذلك.
اجازة نقل الاعتمادات
١- يجاز النقل في احتياطي الموازنة العامة من فصل إلى آخر ومن بند إلى آخر ضمن هذا الاحتياطي بقرار من وزير المالية بعد تأشير المراقب المركزي لعقد النفقات.
٢- يجاز نقل الاعتمادات المخصصة لرواتب الفائض من الموظفين والمتعاقدين والأجراء والمتعاملين في الإدارات العامة والمؤسسات العامة المقترن بموافقة مجلس الخدمة المدنية من الإدارة المنقول منها إلى الإدارة المنقول إليها. يتم النقل بقرار من وزير المالية بعد تأشير المراقب المركزي لعقد النفقات.
٣- يجاز نقل الاعتمادات الملحوظة في موازنة وزارة الداخلية والبلديات - الدوائر الإدارية - المخصصة لهيئة إدارة السير والآليات والمركبات إلى موازنة الهيئة المذكورة بعد صدور الأنظمة الخاصة بها، بقرار من وزير المالية، بعد تأشير المراقب المركزي لعقد النفقات. كما يجاز نقل الاعتمادات الملحوظة في موازنة إدارة التفتيش المركزي المخصصة لهيئة الشراء العام إلى موازنة الهيئة بعد تعيين أعضاء هيئة الشراء العام و/ او تنفيذ قرار مجلس الوزراء، وذلك بقرار من وزير المالية بعد تأشير المراقب المركزي لعقد النفقات.
٤- يجاز نقل الاعتمادات الملحوظة في تنسيب "محروقات سائلة" لصالح الأجهزة العسكرية في موازنة وزارة الداخلية والبلديات إلى التنسيب المماثل في الفصول الأخرى وذلك بقرار من وزير الداخلية والبلديات بعد تأشير المراقب المركزي لعقد النفقات.
تدوير الاعتمادات غير المعقودة والمخصصة بموجب القانون رقم ٣٠٣ تاريخ ٢٠٢٢/٨/٨ وتعديلاته
خلافاً لأي نص آخر، يجاز تدوير أرصدة الاعتمادات كافة غير المعقودة والمخصصة بموجب القانون رقم ٣٠٣ تاريخ ٢٠٢٢/٨/٨ وتعديلاته والمقتطعة بنسبة ٢٠٪ من رسوم خروج المسافرين المودعة بالدولار الاميركي إلى موازنة السنة المقبلة
اعتمادات المعالجة الصحية
توزع إعتمادات المعالجة الصحية بموجب مرسوم يتخذ في مجلس الوزراء، بناءً على اقتراح وزير الصحة العامة ووزير المالية معاً، من الاعتمادات المرصدة بصورة إجمالية في باب وزارة الصحة العامة المخصصة للمعالجة في المؤسسات والمراكز والمستشفيات الحكومية والخاصة، بحيث يتم مسبقاً إعطاء سلفة بقيمة ٦٠٪ / ٦٠% من مجمل قيمة الفواتير الشهرية المقدمة من المستشفيات الحكومية والخاصة قيد تدقيقها من لجنة التدقيق لتسهيل التغطية الإستشفائية، على أن لا تتخطى القيمة الإجمالية للسلف ما يعادل ثلث السقف المالي السنوي للمستشفى المصادق عليه ضمن العقود الإستشفائية.
اقتطاع حصة من الإيرادات المحصلة لصالح البلديات للقرى التي ليس فيها بلديات
تقتطع وزارة المالية من الإيرادات المحصلة لصالح البلديات، قبل توزيعها، مبلغ ٥٠٠ مليار ليرة، تخصص حصراً للإنارة والأشغال والتنظيفات في القرى التي ليس فيها بلديات (بدلات طاقة وصيانة وتجهيزات وتنظيفات) بواسطة وزارة الداخلية والبلديات. توزع الإيرادات بمرسوم بناءً على اقتراح وزيري المالية والداخلية والبلديات، على أن يشمل المرسوم جميع القرى التي ليس فيها بلديات.
عدم جواز النقل ضمن البند في حالة معينة
خلافاً لأي نص آخر، يحظر نقل الاعتمادات الملحوظة ضمن فقرة "المياه والكهرباء والاتصالات السلكية واللاسلكية" إلى أي نبذة أخرى لا تندرج ضمن هذه الفقرة.
نقل الاعتماد ضمن البند
خلافا لأي نص آخر عام أو خاص وبإستثناء موازنة مجلس النواب، تخضع عملية نقل الاعتمادات ضمن البند الواحد في جميع الموازنات المدرجة اعتماداتها بالتفصيل ضمن الموازنة العامة لتأشير المراقب المركزي لعقد النفقات.
تعديل قوانين البرامج
يعدل برنامج اعتمادات الدفع في كل من قوانين البرامج المبينة أدناه وفقاً لما يلي:
١- قانون برنامج لرئاسة مجلس الوزراء
- قانون برنامج لتشييد أبنية للإدارات العامة في سبيل استغناء الدولة وإداراتها الرسمية عن أعباء وأكلاف استئجار المباني والإنشاءات التي تشغلها كمراكز ومكاتب لها:
المادة السادسة عشرة من القانون رقم ٧٩ تاريخ ٢٠١٨/٤/١٨ (الموازنة العامة للعام ٢٠١٨) وتعديلاتها لاسيما المادة الخامسة عشرة من المرسوم رقم ٥٦ تاريخ ٢٠٢٥/٠٣/١١ اعتبار مشروع موازنة العام ٢٠٢٥ موضوع مشروع القانون المحال على مجلس النواب بموجب المرسوم رقم ١٤٠٧٦ تاريخ ٢٠٢٤/١٠/٤ مرعياً ومعمولاً به (الموازنة العامة للعام ٢٠٢٥)، قانون برنامج لتشييد أبنية للإدارات العامة في سبيل إستغناء الدولة وإداراتها الرسمية عن أعباء وأكلاف استئجار المباني والإنشاءات التي تشغلها كمراكز ومكاتب لها، بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
٢٠٢٦ | ٢٠٢٧ | ٢٠٢٨ | ٢٠٢٩ | ٢٠٣٠
- | ١٠٠ | ٢٠٠ | ١٦٥ | ٢٧٥ | مليار ليرة
بدلاً من:
٢٠٢٦ | ٢٠٢٧ | ٢٠٢٨ | ٢٠٢٩
٢٧٥ | ١٠٠ | ٢٠٠ | ١٦٥ | مليار ليرة
(والباقي دون تعديل).
- قانون برنامج لترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت (اليسار)
المادة التاسعة والعشرون من القانون رقم ٣٢٦ تاريخ ٢٠٠١/٦/٢٨ (الموازنة العامة للعام ٢٠٠١) وتعديلاتها (ترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت)، لاسيما المادة الخامسة عشرة من المرسوم رقم ٥٦ تاريخ ٢٠٢٥/٠٣/١١ اعتبار مشروع موازنة العام ٢٠٢٥ موضوع مشروع القانون المحال على مجلس النواب بموجب المرسوم رقم ١٤٠٧٦ تاريخ ٢٠٢٤/١٠/٤ مرعياً ومعمولاً به (الموازنة العامة للعام ٢٠٢٥) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
٢٠٢٦ | ٢٠٢٧ | ٢٠٢٨
. | ٤٥ | ٥٠,٥ | مليار ليرة
بدلاً من:
٢٠٢٦ | ٢٠٢٧
٥٠,٥ | ٤٥ | مليار ليرة
(والباقي دون تعديل).
٢ - قانون برنامج في وزارة المالية:
- أعمال التحديد والتحرير والكيل والمسح ووضع الخرائط النهائية في جميع الأراضي اللبنانية
المادة الثانية والعشرون من القانون رقم ٣٩٢ تاريخ ٢٠٠ ٢/٢/٨ / ٢٠٠٢/٢/٨ (الموازنة العامة للعام ٢٠٠٢) وتعديلاتها، قانون برنامج لأعمال التحديد والتحرير (مصلحة المساحة)، لاسيما المادة الخامسة عشرة من المرسوم رقم ٥٦ تاريخ ٢٠٢٥/٠٣/١١ اعتبار مشروع موازنة العام ٢٠٢٥ موضوع مشروع القانون المحال على مجلس النواب بموجب المرسوم رقم ١٤٠٧٦ تاريخ ٢٠٢٤/١٠/٤ مرعياً ومعمولاً به (الموازنة العامة للعام ٢٠٢٥)، بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
٢٠٢٦ | ٢٠٢٧
- | ٥ | مليار ليرة
بدلاً من:
٢٠٢٦
٥ | مليار ليرة
(والباقي دون تعديل).
- قانون برنامج لإنشاء أبنية وزارة المالية ولتنفيذ مشروع انشاء المبنى الموحد لإدارة الجمارك في حرم مرفأ بيروت
المادة السادسة عشرة من القانون رقم ٦٦ تاريخ ٢٠١٧/١١/٣ (الموازنة العامة للعام ٢٠١٧)، لاسيما المادة الخامسة عشرة من المرسوم رقم ٥٦ تاريخ ٢٠٢٥/٠٣/١١ اعتبار مشروع موازنة العام ٢٠٢٥ موضوع مشروع القانون المحال على مجلس النواب بموجب المرسوم رقم ١٤٠٧٦ تاريخ ٢٠٢٤/١٠/٤ مرعياً ومعمولاً به (الموازنة العامة للعام ٢٠٢٥)، بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
- مساهمة لمجلس الإنماء والإعمار لإنشاء أبنية لوزارة المالية:
ليصبح:
٢٠٢٦ | ٢٠٢٧ | ٢٠٢٨ | ٢٠٢٩
- | ١,٥ | ٢,٥ | ١٣ | مليار ليرة
بدلاً من:
٢٠٢٦ | ٢٠٢٧ | ٢٠٢٨
١٣ | ١,٥ | ٢,٥ | مليار ليرة
(والباقي دون تعديل).
- مساهمة لمجلس الإنماء والإعمار لإنشاء المبنى الموحد لإدارة الجمارك في حرم مرفأ بيروت:
ليصبح:
٢٠٢٦ | ٢٠٢٧ | ٢٠٢٨ | ٢٠٢٩
- | ٩ | ٧,١٤٠ | ٦ | مليار ليرة
بدلاً من:
٢٠٢٦ | ٢٠٢٧ | ٢٠٢٨
٦ | ٩ | ٧,١٤٠ | مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لتسديد ديون وتعويضات الإستملاك -
المادة السابعة عشرة من القانون رقم ٦٦ تاريخ ٢٠١٧/١١/٣ (الموازنة العامة للعام ٢٠١٧)، قانون برنامج لتسديد ديون وتعويضات الإستملاك، لاسيما المادة الخامسة عشرة من المرسوم رقم ٥٦ تاريخ ٢٠٢٥/٠٣/١١ اعتبار مشروع موازنة العام ٢٠٢٥ موضوع مشروع القانون المحال على مجلس النواب بموجب المرسوم رقم ١٤٠٧٦ تاريخ ٢٠٢٤/١٠/٤ مرعياً ومعمولاً به (الموازنة العامة للعام ٢٠٢٥)، بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
إعتمادات الدفع (بمليارات الليرات)
٢٠٢٦ | ٢٠٢٧ | ٢٠٢٨ | ٢٠٢٩ | ٢٠٣٠
مجلس الإنماء والإعمار | - | . / ٠ | ١٥ / ١٥٠ | ١٦ | ٣٠
وزارة الطاقة والمياه | - | - / ٠ | ٤٠ | ٣٧ | ٦
سائر الإدارات | - | ٢٠٠ | ١٠ | ٨ | ٤
المجموع العام | - | ٢٠٠ | ٢٠٠ | ٦١ | ٤٠
بدلاً من:
إعتمادات الدفع (بمليارات الليرات)
٢٠٢٦ | ٢٠٢٧ | ٢٠٢٨ | ٢٠٢٩
مجلس الإنماء والإعمار | ٣٠ | . / ٠ | ١٥ / ١٥٠ | ١٦
وزارة الطاقة والمياه | ٦ | - | ٤٠ | ۳۷
سائر الإدارات | ٤ | ۲۰۰ | ۱۰ | ۸
المجموع العام | ۱۰ / ٤٠ | ۲۰۰ | ۲۰۰ | ٦١
(والباقي دون تعديل)
٣- قانون برنامج في وزارة الأشغال العامة والنقل:
- قانون برنامج لأعمال الضم والفرز - الإسكان والتنظيم المدني:
المادة العشرون من القانون رقم ٦٢٢ تاريخ ۱۹۹۷/۳/۷ (الموازنة العامة للعام ۱۹۹۷) المعدلة بالمادة الخامسة من القانون رقم ۱۷۳ تاريخ ۲۰۰۰/۲/۱٤ (الموازنة العامة للعام ۲۰۰۰) (قانون برنامج لأعمال الضم والفرز - الإسكان والتنظيم المدني) وتعديلاته، لاسيما المادة الخامسة عشرة من المرسوم رقم ٥٦ تاريخ ۲۰۲٥/۰۳/۱۱ اعتبار مشروع موازنة العام ۲۰۲٥ موضوع مشروع القانون المحال على مجلس النواب بموجب المرسوم رقم ١٤٠٧٦ تاريخ ٢٠٢٤/١٠/٤ مرعياً ومعمولاً به (الموازنة العامة للعام ٢٠٢٥)، بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
۲۰۲٦ | ۲۰۲۷ | ۲۰۲۸ | ۲۰۲۹
۱۰ | ۷ | ۸ | ٥ | مليار ليرة
بدلاً من:
۲۰۲٦ | ۲۰۲۷ | ۲۰۲۸ | ۲۰۲۹
۷ | ۷ | ۸ | ۸ | مليار ليرة
(والباقي دون تعديل).
- قانون برنامج لمشروع إنشاء معهد العلوم البحرية والتكنولوجيا (MARSARTI) في البترون ومبنى للمديرية العامة للنقل البري والبحري
المادة الثانية والعشرون من القانون رقم ٦٦ تاريخ ۲۰۱۷/۱۱/۳ (الموازنة العامة للعام ۲۰۱۷)، قانون برنامج لمشروع إنشاء معهد العلوم البحرية والتكنولوجيا ومبنى للمديرية العامة للنقل البري والبحري لاسيما المادة الخامسة عشرة من المرسوم رقم ٥٦ تاريخ
حسب التصنيف الاقتصادي ٢٠٢٦
بالاف الليرات
التنسيب | شرح | القيمة
۲۲۷ | ۹ | | انشاءات اخرى | ۱۲,۳۹۷,٩٢٥,٠٠٠
۲۲۷ | ۹ | ۱ | انشاءات اخرى | ٧٥٢,٨٢٥,٠٠٠
۲۲۷ | ۹ | ۲ | انشاءات اخرى لمجلس الانماء والاعمار | ۱,٩٥٥,۱۰۰,۰۰۰
۲۲۷ | ۹ | ۳ | انشاءات اخرى (تمويل محلي) | ۱,۲۰۰,۰۰۰,۰۰۰
۲۲۷ | ۹ | ٤ | انشاءات اخرى (تمويل خارجي) |
۲۲۷ | ۹ | ٥ | انشاءات اخرى لمجلس الجنوب | ٦,٤٥٠,۰۰۰,۰۰۰
۲۲۷ | ۹ | ٦ | انشاءات اخرى للصندوق المركزي للمهجرين |
۲۲۷ | ۹ | ٧ | انشاءات اخرى للهيئة العليا للاغاثة | ٢,٠٤٠,۰۰۰,۰۰۰
۲۲۸ | | | صيانة | ۳۱,۲۲۸,٦٥٧,٧٥٢ / ٣١,٢٣٨,٦٥٧,٧٥٢
۲۲۸ | ۱ | | صيانة الاراضي | ۱۳,۰۵۰,۰۰۰
۲۲۸ | ۱ | ۱ | صيانة الاراضي | ۱۳,۰۵۰,۰۰۰
۲۲۸ | ۲ | | صيانة الابنية | ۱,٦٧٠,٤٠٢,٥٠٠
۲۲۸ | ۲ | ۱ | صيانة ابنية ادارية | ٩١٨,٨٠٤,٠٠٠
۲۲۸ | ۲ | ۲ | صيانة ابنية متخصصة | ٧٢٢,٥١١,٠٠٠
۲۲۸ | ۲ | ۳ | صيانة ابنية سكنية | ۲۹,۰۸۷,۵۰۰
۲۲۸ | ۳ | | صيانة الطرق | ٢٠,٥٨٦,٠٠٠,٠٠٠
۲۲۸ | ۳ | ۱ | صيانة طرق دولية | ۷,۱۰۰,۰۰۰,۰۰۰
۲۲۸ | ۳ | ۲ | صيانة طرق رئيسية | ٧,٠٩٦,٠٠٠,٠٠٠
۲۲۸ | ۳ | ۳ | صيانة طرق ثانوية | ۲,۱۷۰,۰۰۰,۰۰۰
۲۲۸ | ۳ | ٤ | صيانة طرق داخلية | ۳,۰۰۰,۰۰۰,۰۰۰
۲۲۸ | ۳ | ۹ | صيانة طرق اخرى | ۱,۲۲۰,۰۰۰,۰۰۰
۲۲۸ | ٤ | | صيانة الانشاءات المائية | ٩٦٦,٢٠٠,٠٠٠
۲۲۸ | ٤ | ۱ | صيانة لانشاءات مياه الشفة | ٤٥١,٦٠٠,٠٠٠
۲۲۸ | ٤ | ۲ | صيانة لانشاءات مياه الري | ۱۱,۰۰۰,۰۰۰
۲۲۸ | ٤ | ۳ | صيانة لانشاءات مياه السيلان | ۵۰۰,۰۰۰,۰۰۰
۲۲۸ | ٤ | ٤ | صيانة لانشاءات المياه المبتذلة | ٣,٦٠٠,٠٠٠
۲۲۸ | ٥ | | صيانة الانشاءات الكهربائية |
۲۲۸ | ٥ | ۱ | صيانة الانشاءات الكهربائية لمعامل الانتاج |
حسب التصنيف الاقتصادي ٢٠٢٦
بآلاف الليرات
التنسيب | شرح | القيمة
۲۲۸ … / | ٥ … / | ٢ | صيانة الانشاءات الكهربائية لمحطات التحويل
۲۲۸ … / | ٥ … / | ٣ | صيانة الانشاءات الكهربائية لخطوط النقل
۲۲۸ … / | ٥ … / | ٤ | صيانة الانشاءات الكهربائية لخطوط التوزيع
۲۲۸ … / | ٦ | صيانة التجهيزات الفنية | ٥٦٩,٤٤٠,١٠٠
۲۲۸ … / | ٦ … / | ١ | صيانة التجهيزات الفنية | ٥٦٩,٤٤٠,١٠٠
۲۲۸ … / | ٧ | صيانة تجهيزات للمعلوماتية | ٣٤٢,٩٣٣,٥٧٥
۲۲۸ … / | ٧ … / | ١ | صيانة تجهيزات للمعلوماتية | ٣٤٢,٩٣٣,٥٧٥
۲۲۸ … / | ٨ | صيانة وسائل النقل | ١,٣٣٠,٩٨٥,٠٠٠
۲۲۸ … / | ٨ … / | ١ | صيانة وسائل النقل | ١,٣٣٠,٩٨٥,٠٠٠
۲۲۸ … / | ٩ | صيانة اخرى | ٥,٧٥٩,٦٤٦,٥٧٧
۲۲۸ … / | ٩ … / | ١ | صيانة اخرى | ٥,٧٥٩,٦٤٦,٥٧٧
۲۲۹ | نفقات اخرى تتعلق بالاصول الثابتة المادية | ١,٢٧٣,٦٧٥,٧٧٣
۲۲۹ … / | ١ | نفقات دروس واستشارات ومراقبة | ١,٢٧٣,٦٧٥,٧٧٣
۲۲۹ … / | ١ … / | ١ | نفقات دروس واستشارات ومراقبة للتجهيزات | ٣,٠٠٦,٠٠٠
۲۲۹ … / | ١ … / | ٢ | نفقات دروس واستشارات ومراقبة للانشاءات | ٤١٠,٦١٧,٩٢٢
۲۲۹ … / | ١ … / | ٩ | نفقات دروس واستشارات ومراقبة مختلفة | ٨٦٠,٠٥١,٨٥١
المجموع العام | ٥٣٨,٤١٥,٦١٧,٠٠٠
التصنيف الوظيفي لقانون عام ٢٠٢٦
بآلاف الليرات
الرئيسية | الثانوية | الفرعية | التصنيف الوظيفي | الجزء الاول | الجزء الثاني | المجموع
١ | | | السلطات العامة والخدمات العامة | ٦٦,٩١٧,٥٥٥,٩٤٤ | ١,٩٤٦,٦٢٤,١٥٢ | ٦٨,٨٦٤,١٨٠,٠٩٦
| ١١ | | الهيئات التنفيذية والتشريعية | ٤,٧٤٧,٠٥٥,٠٥٧ / ٤,٧٤٧,٠٥٥,٥٥٧ | ٩٣٢,٨٨٨,٧٠٠ | ٥,٦٧٩,٩٤٤,٢٥٧
| | ١١١ | رئاسة الجمهورية | ٣٨٩,٠٠٢,٤١٠ | ٣٢١,٧٥٠,٠٠٠ | ٧١٠,٧٥٢,٤١٠
| | ١١٢ | رئاسة مجلس الوزراء | ٥١٧,٠٣٤,٨٥٠ | ٣٢٨,٤٠٠,٠٠٠ | ٨٤٥,٤٣٤,٨٥٠
| | ١١٣ | مجلس النواب | ٣,٢٩١,٥٣٠,٠٠٠ | ٢٥٣,٣٠٠,٠٠٠ | ٣,٥٤٤,٨٣٠,٠٠٠
| | ١١٤ | المجلس الدستوري | ٧٥,٥٢٢,٢٨٠ | ٢,٢٠٠,٠٠٠ | ٧٧,٧٢٢,٢٨٠
| | ١١٥ | ديوان المحاسبة | ١٦٨,٧٩٥,٥٤٩ | ٣,٦٤٠,٠٠٠ | ١٧٢,٤٣٥,٥٤٩
| | ١١٦ | إدارة شؤون المناطق | ٣٠٥,١٧٠,٤٦٨ | ٢٣,٥٩٨,٧٠٠ | ٣٢٨,٧٦٩,١٦٨
| ١٢ | | الشؤون الاقتصادية، المالية والضرائبية | ٦,٤٤٠,٧٧٣,٩٤٨ | ٧٦٦,٩١٢,٠٠٠ | ٧,٢٠٧,٦٨٥,٩٤٨
| | ١٢١ | الشؤون الاقتصادية | ١٣٤,٨٢٣,٠٩٤ | | ١٣٤,٨٢٣,٠٩٤
| | ١٢٢ | تخطيط واحصاء | ٨٧,٩١٨,٤٨٣ | ٧,٨٢٧,٠٠٠ | ٩٥,٧٤٥,٤٨٣
| | ١٢٣ | شؤون الموازنة والشؤون المالية | ٤,٤٣٤,٤٥٦,٩٥٧ | ٤٨٠,٣٥٠,٠٠٠ | ٤,٩١٤,٨٠٦,٩٥٧
| | ١٢٥ | الشؤون الجمركية | ١,٧٨٣,٥٧٥,٤١٤ | ٢٧٨,٧٣٥,٠٠٠ | ٢,٠٦٢,٣١٠,٤١٤
| ١٣ | | الشؤون الخارجية | ٦,٤٨١,٣٩٣,٧٧٥ | ١٥٩,٢٠٦,٣٢٢ | ٦,٦٤٠,٦٠٠,٠٩٧
| | ١٣٠ | الشؤون الخارجية | ٦,٤٨١,٣٩٣,٧٧٥ | ١٥٩,٢٠٦,٣٢٢ | ٦,٦٤٠,٦٠٠,٠٩٧
| ١٤ | | الخدمات العامة | ٦٤٣,٢١١,٨٤٨ | ٨,٩٥٤,٠٠٠ | ٦٥٢,١٦٥,٨٤٨
| | ١٤١ | وظيفة عامة | ١٥٥,١٦٨,٨٠٦ | ٢,٣٦٠,٠٠٠ | ١٥٧,٥٢٨,٨٠٦
| | ١٤٢ | مراقبة إدارية | ٤٥٩,٣١٨,٧١٦ | ٦,٥٩٤,٠٠٠ | ٤٦٥,٩١٢,٧١٦
| | ١٤٤ | المحفوظات الوطنية | ٢٨,٧٢٤,٣٢٦ | | ٢٨,٧٢٤,٣٢٦
| ١٥ | | بحوث اساسية | ٤١٦,٣٢٠,٠٠٠ | | ٤١٦,٣٢٠,٠٠٠
| | ١٥٠ | بحوث اساسية | ٤١٦,٣٢٠,٠٠٠ | | ٤١٦,٣٢٠,٠٠٠
| ١٦ | | بحوث وإنماء خاصة بالادارة العامة | ٨١,٢٩٠,٠٦٣ | ١٧,٧١٣,١٣٠ | ٩٩,٠٠٣,١٩٣
| | ١٦٠ | بحوث وإنماء خاصة بالادارة العامة | ٨١,٢٩٠,٠٦٣ | ١٧,٧١٣,١٣٠ | ٩٩,٠٠٣,١٩٣
| ١٧ | | ادارة عامة غير المصنفة | ٣٧٦,٨٥٨,٠٣٠ | ٦٠,٩٥٠,٠٠٠ | ٤٣٧,٨٠٨,٠٣٠
| | ١٧٢ | الأحوال الشخصية | ٣٧٦,٨٥٨,٠٣٠ | ٦٠,٩٥٠,٠٠٠ | ٤٣٧,٨٠٨,٠٣٠
| ١٨ | | عمليات الدين العام | ٢٥,٩٣٠,٧١٠,٠٠٠ | | ٢٥,٩٣٠,٧١٠,٠٠٠
| | ١٨٠ | عمليات الدين العام | ٢٥,٩٣٠,٧١٠,٠٠٠ | | ٢٥,٩٣٠,٧١٠,٠٠٠
| ١٩ | | تحويلات ذات طابع عام بين الادارات | ٢١,٧٩٩,٩٤٢,٧٢٣ | | ٢١,٧٩٩,٩٤٢,٧٢٣
| | ١٩٠ | تحويلات ذات طابع عام بين الادارات | ٢١,٧٩٩,٩٤٢,٧٢٣ | | ٢١,٧٩٩,٩٤٢,٧٢٣
٢ | | | الدفاع | ٧٣,٥٦٥,٨٠٤,٥٠٠ | ٣,٧٦٤,١٦٠,٠٠٠ | ٧٧,٣٢٩,٩٦٤,٥٠٠
| ٢١ | | الدفاع العسكري | ٧٣,٥٦٣,٢٩٤,٥٠٠ | ٣,٧٦٣,٩٦٠,٠٠٠ | ٧٧,٣٢٧,٢٥٤,٥٠٠
التصنيف الوظيفي لقانون عام ٢٠٢٦
بالاف الليرات
الرئيسية | الثانوية | الفرعية | التصنيف الوظيفي | الجزء الاول | الجزء الثاني | المجموع
| | ٢١٠ | الدفاع العسكري | ٧٣,٥٦٣,٢٩٤,٥٠٠ | ٣,٧٦٣,٩٦٠,٠٠٠ | ٧٧,٣٢٧,٢٥٤,٥٠٠
| ٢٥ | | الدفاع (غير مصنفة) | ٢,٥١٠,٠٠٠ | ٢٠٠,٠٠٠ | ٢,٧١٠,٠٠٠
| | ٢٥٠ | الدفاع (غير مصنفة) | ٢,٥١٠,٠٠٠ | ٢٠٠,٠٠٠ | ٢,٧١٠,٠٠٠
٣ | | | التنظيم والامن العام | ٤٣,٩٥٥,٣٧٢,٤٥٣ | ٢,٥٢٠,٠٢٢,٣٥٦ | ٤٦,٤٧٥,٣٩٤,٨٠٩
| ٣١ | | خدمات الشرطة | ٢٥,٤٦٦,١٢٥,٣٠٧ | ١,٩٧٣,٦٤٣,٣٥٦ | ٢٧,٤٣٩,٧٦٨,٦٦٣
| | ٣١٠ | خدمات الشرطة | ٩,١٢٠,٠٠٠ | ٢,٣٥٠,٠٠٠ | ١١,٤٧٠,٠٠٠
| | ٣١١ | ادارة خدمات الشرطة | ١,٠٧٢,٨٥٠ | ١,١٤٠,٩٠٠ | ٢,٢١٣,٧٥٠
| | ٣١٢ | تشغيل خدمات الشرطة | ٢٥,٤٥٥,٩٣٢,٤٥٧ | ١,٩٧٠,١٥٢,٤٥٦ | ٢٧,٤٢٦,٠٨٤,٩١٣
| ٣٢ | | الحماية المدنية | ٢,٩٢٤,٣٦٣,٩٤٢ | ٢,٠٧٥,٠٠٠ | ٢,٩٢٦,٤٣٨,٩٤٢
| | ٣٢١ | الحماية المدنية | ٢,٩٢٤,٣٦٣,٩٤٢ | ٢,٠٧٥,٠٠٠ | ٢,٩٢٦,٤٣٨,٩٤٢
| ٣٣ | | العدل | ٢,٣٥٠,٧٢٢,٢١٢ | ١٦٥,٣٥٤,٠٠٠ | ٢,٥١٦,٠٧٦,٢١٢
| | ٣٣٠ | العدل | ٢٠٧,٦٩٤,٥٠٠ | ١٣,٥٠٠,٠٠٠ | ٢٢١,١٩٤,٥٠٠
| | ٣٣٢ | مجلس شورى الدولة | ٨٧,٩٤٠,٠٠٠ | ٣,٨٦١,٠٠٠ | ٩١,٨٠١,٠٠٠
| | ٣٣٥ | المحاكم الادارية والمدنية | ١,٦١٧,١٦١,١٦٣ | ١٤٠,٤٥٠,٠٠٠ | ١,٧٥٧,٦١١,١٦٣
| | ٣٣٦ | المحاكم الخاصة | ٣٢,٥٦٠,٠٠٠ | ٢,٨٠٠,٠٠٠ | ٣٥,٣٦٠,٠٠٠
| | ٣٣٧ | المحاكم الدينية | ٤٠٥,٣٦٦,٥٤٩ | ٤,٧٤٣,٠٠٠ | ٤١٠,١٠٩,٥٤٩
| ٣٤ | | ادارة تأديبية | ١,١٧٩,٤٠٠,٠٠٠ | ٢٠٤,٨٠٠,٠٠٠ | ١,٣٨٤,٢٠٠,٠٠٠
| | ٣٤١ | ادارة تأديبية | ١,١٧٩,٤٠٠,٠٠٠ | ٢٠٤,٨٠٠,٠٠٠ | ١,٣٨٤,٢٠٠,٠٠٠
| ٣٦ | | التنظيم والأمن العام (غير المصنفة) | ١٢,٠٣٤,٧٦٠,٩٩٢ | ١٧٤,١٥٠,٠٠٠ | ١٢,٢٠٨,٩١٠,٩٩٢
| | ٣٦٠ | التنظيم والأمن العام (غير المصنفة) | ١٢,٠٣٤,٧٦٠,٩٩٢ | ١٧٤,١٥٠,٠٠٠ | ١٢,٢٠٨,٩١٠,٩٩٢
٤ | | | الشؤون الاقتصادية | ١٠,٥٤٦,٢٤٢,٨١٠ / ١٥,٥٤٦,٢٤٢,٨١٠ | ٣٩,٤١١,٦٤١,٨٥٣ | ٥٤,٩٥٧,٨٨٤,٦٦٣
| ٤١ | | الاقتصاد العام | ٥٢٠,٦٥٣,١٢٦ | ١٢,٢٥٠,٠٠٠ | ٥٣٢,٩٠٣,١٢٦
| | ٤١١ | الاقتصاد العام | ٢٦٠,١٧٧,٥٠٠ | ٥,٧٠٠,٠٠٠ | ٢٦٥,٨٧٧,٥٠٠
| | ٤١٢ | العمالة | ٢٦٠,٤٧٥,٦٢٦ | ٦,٥٥٠,٠٠٠ | ٢٦٧,٠٢٥,٦٢٦
| ٤٢ | | الزراعة | ١,٨٠١,٤٩٥,٤٣٥ | ٩٨,١٩٠,٠٠٠ | ١,٨٩٩,٦٨٥,٤٣٥
| | ٤٢١ | الشؤون والخدمات الزراعية | ٩٩٢,٧٥٣,٩١٢ | ٨١,٠٤٠,٠٠٠ | ١,٠٧٣,٧٩٣,٩١٢
| | ٤٢٣ | الصيد البري والبحري | ٣٥,٠٠٠,٠٠٠ | | ٣٥,٠٠٠,٠٠٠
| | ٤٢١٢ | تنمية القطاع الزراعي | ٦٣٠,٤٩٢,٧٧٣ / ٦٣٠,٨٩٢,٧٧٣ | ١,١٥٠,٠٠٠ | ٦٣٢,٠٤٢,٧٧٣
| | ٤٢١٤ | تربية المواشي والدواجن | ١٤٢,١٢٣,٧٥٠ | | ١٤٢,١٢٣,٧٥٠
| | ٤٢٢١ | ادارة وتنمية قطاع الاحراج | ٧٢٥,٠٠٠ | ١٦,٠٠٠,٠٠٠ | ١٦,٧٢٥,٠٠٠
| ٤٣ | | الطاقة | ٢٩٨,٤٤٩,١٨٠ | ٢,٦٤٧,١٢٧,٠٠٠ | ٢,٩٤٥,٥٧٦,١٨٠
التصنيف الوظيفي لقانون عام ٢٠٢٦
بآلاف الليرات
الرئيسية | الثانوية | الفرعية | التصنيف الوظيفي | الجزء الاول | الجزء الثاني | المجموع
| | ٤٣٠ | الشؤون العامة المتعلقة بالطاقة والمياه | ٩٣,٣١٩,٤٣٣ | ١,٨٤٢,٢٥٠,٠٠٠ | ١,٩٣٥,٥٦٩,٤٣٣
| | ٤٣٥ | الكهرباء | ١٠٠,٠٠٠,٠٠٠ | | ١٠٠,٠٠٠,٠٠٠
| | ٤٣٢١ | ادارة الشؤون المتعلقة بالنفط والغاز الطبيعي | ١٠٥,١٢٩,٧٤٧ | ٤,٨٧٧,٠٠٠ | ١١٠,٠٠٦,٧٤٧
| | ٤٣٥١ | المصادر التقليدية للكهرباء | | ٨٠٠,٠٠٠,٠٠٠ | ٨٠٠,٠٠٠,٠٠٠
| ٤٤ | | الصناعات الاستخراجية، التحويلية والبناء | ١٩٦,١٣٨,٨٠٨ | ١,٤٥٠,٠٠٠ | ١٩٧,٥٨٨,٨٠٨
| | ٤٤٢١ | ادارة القطاع | ١٩٦,١٣٨,٨٠٨ | ١,٤٥٠,٠٠٠ | ١٩٧,٥٨٨,٨٠٨
| ٤٥ | | النقل | ١,٤٥٩,٣١٠,٨٤١ | ٢١,٩٢٦,٦٩٧,٤٢٨ | ٢٣,٣٨٦,٠٠٨,٢٦٩
| | ٤٥٠ | النقل | ١٥٠,٣١٥,٠٨٤ | ٧٥٠,٠٠٠ | ١٥١,٠٦٥,٠٨٤
| | ٤٥١٢ | أشغال الطرق | ٤٩٢,٧٦٨,٠٩٤ | ٢١,٥٥٣,٠٥٠,٠٠٠ | ٢٢,٠٤٥,٨١٨,٠٩٤
| | ٤٥٢١ | الشؤون العامة المتعلقة بالنقل البحري | ٤٠,٧٩٤,٨٤١ | ١٦٥,١٥٣,٦٧٨ | ٢٠٥,٩٤٨,٥١٩
| | ٤٥٢٢ | بناء وتخطيط الموانىء والمرافىء | | | | | ٤٥٤١ | الشؤون العامة المتعلقة بالنقل الجوي | ٧٧٥,٤٣٢,٨٢٢ | ٢٠٧,٧٤٣,٧٥٠ | ٩٨٣,١٧٦,٥٧٢
| ٤٦ | | الاتصالات | ٨,٨٠٣,٩٠٧,٧٠٠ | ١١,٥٦٧,٢٣٨,٥٢٥ | ٢٠,٣٧١,١٤٦,٢٢٥
| | ٤٦١ | ادارة وتنمية قطاع الاتصالات | ٨,٨٠٣,٩٠٧,٧٠٠ | ١١,٥٦٧,٢٣٨,٥٢٥ | ٢٠,٣٧١,١٤٦,٢٢٥
| ٤٧ | | فروع النشاطات الاخرى (صناعات أخرى) | ١,٩٨٢,٦٨٤,٢٣٤ | ٣,١٥٨,٦٨٨,٩٠٠ | ٥,١٤١,٣٧٣,١٣٤
| | ٤٧١ | التوزيع والتجارة | ١,٣٧١,١١٦,٩١٠ | ٢,١٠٥,٩٠٠ | ١,٣٧٣,٢٢٢,٨١٠
| | ٤٧٤ | الاعمال الحرفية | ٢٤,٨٠٥,٢٤٤ | | ٢٤,٨٠٥,٢٤٤
| | ٤٧١١ | ادارة وتنمية القطاع | | | | | ٤٧٣١ | ادارة وتنمية القطاع | ٢٢٠,٦٢٠,٠٨٠ | ١,٤٨٣,٠٠٠ | ٢٢٢,١٠٣,٠٨٠
| | ٤٧٣٢ | المكاتب السياحية والحملات الاعلانية | ٥٠٠,٠٠٠ | | ٥٠٠,٠٠٠
| | ٤٧٥١ | ادارة وتنمية المشاريع | ٣٦٥,٦٤٢,٠٠٠ | ٣,١٥٥,١٠٠,٠٠٠ | ٣,٥٢٠,٧٤٢,٠٠٠
| ٤٨ | | بحوث وتنمية تتعلق بالأعمال الاقتصادية | ٤٤٦,٦٩٦,٤٤٦ | | ٤٤٦,٦٩٦,٤٤٦
| | ٤٨٢ | بحوث وتنمية تتعلق بالزراعة | ٤٤٦,٦٩٦,٤٤٦ | | ٤٤٦,٦٩٦,٤٤٦
| | ٤٨٤ | بحوث وتنمية تتعلق بالصناعة | | | | | ٤٨٥ | بحوث وتنمية متعلقة بالنقل | | | | ٤٩ | | شؤون إقتصادية غير مصنفة | ٣٦,٩٠٧,٠٤٠ | | ٣٦,٩٠٧,٠٤٠
| | ٤٩٠ | شؤون إقتصادية غير مصنفة | ٣٦,٩٠٧,٠٤٠ | | ٣٦,٩٠٧,٠٤٠
٥ | | | حماية البيئة | ١,٧٤٢,٨٣٠,٤٢٢ | ١,٧٤٧,١٣٨,١٠٠ | ٣,٤٨٩,٩٦٨,٥٢٢
| ٥١ | | ادارة النفايات | ١,٥٠٠,٠٠٠,٠٠٠ | | ١,٥٠٠,٠٠٠,٠٠٠
| | ٥١١ | ادارة، استثمار، معالجة وتلف | ١,٥٠٠,٠٠٠,٠٠٠ | | ١,٥٠٠,٠٠٠,٠٠٠
| | ٥٦ | حماية البيئة | ٢٤٢,٨٣٠,٤٢٢ | ١,٧٤٧,١٣٨,١٠٠ | ١,٩٨٩,٩٦٨,٥٢٢
التصنيف الوظيفي لقانون عام ٢٠٢٦
بآلاف الليرات
الرئيسية | الثانوية | الفرعية | التصنيف الوظيفي | الجزء الاول | الجزء الثاني | المجموع
| | ٥٦١ | الادارة، التنظيم والتنفيذ | ٢٤٢,٨٣٠,٤٢٢ | ١٤,٠٧١,١٠٠ | ٢٥٦,٩٠١,٥٢٢
| | ٥٦٢ | حماية البيئة غير المصنفة | | ١,٧٣٣,٠٦٧,٠٠٠ | ١,٧٣٣,٠٦٧,٠٠٠
٦ | | | الاسكان والمرافق المجتمعية | ٣٦٤,٩٨٦,٦٣٠ | ٥,٩١٧,٣٨٨,٠٠٠ | ٦,٢٨٢,٣٧٤,٦٣٠
| ٦٣ | | الامداد بالمياه | ٥٨,٦٣٣,٧٧٠ | ٥,٩٠٣,٣١٨,٠٠٠ | ٥,٩٦١,٩٥١,٧٧٠
| | ٦٣١ | الادارة ، البناء ،الاستثمار والتخطيط | ٥٨,٦٣٣,٧٧٠ | ٥,٩٠٣,٣١٨,٠٠٠ | ٥,٩٦١,٩٥١,٧٧٠
| ٦٦ | | الاسكان ومرافق المجتمع غير المصنفة | ٣٠٦,٣٥٢,٨٦٠ | ١٤,٠٧٠,٠٠٠ | ٣٢٠,٤٢٢,٨٦٠
| | ٦٦١ | الاسكان ومرافق المجتمع غير المصنفة | ٣٠٦,٣٥٢,٨٦٠ | ١٤,٠٧٠,٠٠٠ | ٣٢٠,٤٢٢,٨٦٠
٧ | | | الصحة | ٤٧,١٣٩,٧١٣,٠٩٩ | ٣١٧,٤٥٢,٠٠٠ / ٣١٧,٤٥٢,٥٠٠ | ٤٧,٤٥٧,١٦٥,٠٩٩ / ٤٧,٤٥٧,١٦٥,٥٩٩
| ٧٢ | | العيادات الخارجية (خدمات متنقلة) | ١٠٠,٦٧١,٤٣٧ | ٢٨٨,٦٨٦,٥٠٠ | ٣٨٩,٣٥٧,٩٣٧
| | ٧٢٥ | المختبرات | ١٠٠,٦٧١,٤٣٧ | ٢٨٨,٦٨٦,٥٠٠ | ٣٨٩,٣٥٧,٩٣٧
| ٧٣ | | خدمات الاستشفاء | ٣٣,٤٨١,١٥٩,٩٩٩ | | ٣٣,٤٨١,١٥٩,٩٩٩
| | ٧٣١ | الخدمات العامة الخاصة بالاستشفاء العام | ٢,٠٥٨,١٠٠,٠٠٠ | | ٢,٠٥٨,١٠٠,٠٠٠
| | ٧٣٢ | الخدمات العامة الخاصة بالاستشفاء الخاص | ٢٩,٣٤٢,٥٠٠,٠٠٠ | | ٢٩,٣٤٢,٥٠٠,٠٠٠
| | ٧٣٣ | خدمات الاستشفاء المتخصصة | ١٧,٤٦٠,٠٠٠ | | ١٧,٤٦٠,٠٠٠
| | ٧٣٤ | المستوصفات والامومة | ٢,٠٦٣,٠٩٩,٩٩٩ | | ٢,٠٦٣,٠٩٩,٩٩٩
| ٧٤ | | الصحة العامة | ٢١٢,٣٢٢,٣٦٥ | | ٢١٢,٣٢٢,٣٦٥
| | ٧٤١ | الوقاية | ٤٥,٢٨٤,٩٤١ | | ٤٥,٢٨٤,٩٤١
| | ٧٤٢ | كشف الامراض (الفحوصات) | ١٦,٧٨٥,٤٤٥ | | ١٦,٧٨٥,٤٤٥
| | ٧٤٥ | خدمات أخرى خاصة بالصحة العامة | ١٥٠,٢٥١,٩٧٩ | | ١٥٠,٢٥١,٩٧٩
| ٧٥ | | بحوث وتنمية في حقل الصحة | ٦١,٨٧٢,٢٧٦ | | ٦١,٨٧٢,٢٧٦
| | ٧٥٠ | بحوث وتنمية في حقل الصحة | ٦١,٨٧٢,٢٧٦ | | ٦١,٨٧٢,٢٧٦
| ٧٦ | | الصحة غير المصنفة | ١٣,٢٨٣,٦٨٧,٠٢٢ | ٢٨,٧٦٦,٠٠٠ | ١٣,٣١٢,٤٥٣,٠٢٢
| | ٧٦٠ | الصحة غير المصنفة | ١٣,٢٨٣,٦٨٧,٠٢٢ | ٢٨,٧٦٦,٠٠٠ | ١٣,٣١٢,٤٥٣,٠٢٢
٨ | | | الأديان والثقافة والترفيه | ٣,٠٨٠,٣٤٧,٣٨١ | ٢١٩,٢٥٧,٨١٥ | ٣,٢٩٩,٦٠٥,١٩٦
| ٨١ | | الأديان | ٢٨٨,٧٢٥,٥٩٣ | ٢,٣٤٤,٤٢٥ | ٢٩١,٠٧٠,٠١٨
| | ٨١٠ | الإدارة واللوازم والدعم الخاصة بالأديان | ٢٨٨,٧٢٥,٥٩٣ | ٢,٣٤٤,٤٢٥ | ٢٩١,٠٧٠,٠١٨
| ٨٢ | | الخدمات المجتمعية | ٣,٠٠٠,٠٠٠ | | ٣,٠٠٠,٠٠٠
| | ٨٢١ | النقابات | ٣,٠٠٠,٠٠٠ | | ٣,٠٠٠,٠٠٠
| ٨٣ | | الخدمات الترفيهية والرياضية | ١٤٥,٢٩٦,٩٨٠ | ١٠,٧٣٠,٠٠٠ | ١٥٦,٠٢٦,٩٨٠
| | ٨٣١ | الادارة ولوازم الخدمات والتشغيل | ٨٧,٠٧١,٧٧٧ | ١٠,٧٣٠,٠٠٠ | ٩٧,٨٠١,٧٧٧
| | ٨٣٢ | الانشاءات الرياضية والترفيهية | ٥٨,٢٢٥,٢٠٣ | | ٥٨,٢٢٥,٢٠٣
التصنيف الوظيفي لقانون عام ٢٠٢٦
بآلاف الليرات
الرئيسية | الثانوية | الفرعية | التصنيف الوظيفي | الجزء الاول | الجزء الثاني | المجموع
| ٨٤ | | الخدمات الثقافية | ١,٨٨٨,١٩٦,٢٥٦ | ١٧٣,٦٨٣,٣٩٠ | ٢,٠٦١,٨٧٩,٦٤٦
| | ٨٤١ | اللوازم، الادارة والتنظيم | ٧٦,٥١٥,٦٠٠ | ٥٤,٧٨٣,٣٩٠ | ١٣١,٢٩٨,٩٩٠
| | ٨٤٢ | تشغيل التجهيزات، المكتبات، المتاحف... والمسارح ،المعالم | ١,٨١١,٦٨٠,٦٥٦ | ١١٨,٩٠٠,٠٠٠ | ١,٩٣٠,٥٨٠,٦٥٦
| ٨٥ | | خدمات الاذاعة، التلفزيون والنشر | ٧٥٤,٧٢٨,٥٥٢ | ٣٢,٥٠٠,٠٠٠ | ٧٨٧,٢٢٨,٥٥٢
| | ٨٥١ | الادارة والرقابة الخاصة بخدمات الاذاعة والتلفزيون والنشر | ٢٨٧,٥٠٢,٥٠٠ | ٦,٤٢٥,٠٠٠ | ٢٩٣,٩٢٧,٥٠٠
| | ٨٥٢ | تشغيل خدمات الاذاعة والتلفزيون | ١٤٧,٩٢٦,٠٥٢ | ٢٦,٠٧٥,٠٠٠ | ١٧٤,٠٠١,٠٥٢
| | ٨٥٣ | تمويل الخدمات | ٣١٩,٣٠٠,٠٠٠ | | ٣١٩,٣٠٠,٠٠٠
| ٨٦ | | بحوث وتنمية خاصة بالطوائف، الثقافة والترفيه | ٤٠٠,٠٠٠ | | ٤٠٠,٠٠٠
| | ٨٦٠ | بحوث وتنمية خاصة بالطوائف، الثقافة والترفيه | ٤٠٠,٠٠٠ | | ٤٠٠,٠٠٠
٩ | | | التعليم | ٥٠,٦١٢,٠٨٩,٥٧٧ | ٦٣,٦٤٠,٤٥٠ | ٥٠,٦٧٥,٧٣٠,٠٢٧
| ٩١ | | الحضانة والتعليم الابتدائي | ١٥,٥٧٠,٧٩٥,٤٥٣ | ١,٠٣٤,٠٨٩ | ١٥,٥٧١,٨٢٩,٥٤٢
| | ٩١٢ | التعليم الأساسي | ١٥,٥٧٠,٧٩٥,٤٥٣ | ١,٠٣٤,٠٨٩ | ١٥,٥٧١,٨٢٩,٥٤٢
| ٩٢ | | التعليم الثانوي | ١٨,٠٣٧,٧٧٩,٩٥٥ | ٩,٤٨٦,٣٦١ | ١٨,٠٤٧,٢٦٦,٣١٦
| | ٩٢٢ | التعليم الثانوي العام للمرحلة الثانية | ٨,٣٨٦,١٤٢,٧٢٧ | ١,٣٣٦,٣٦١ | ٨,٣٨٧,٤٧٩,٠٨٨
| | ٩٢٣ | التعليم الثانوي المهني والتقني | ٩,٦٥١,٦٣٧,٢٢٨ | ٨,١٥٠,٠٠٠ | ٩,٦٥٩,٧٨٧,٢٢٨
| ٩٣ | | التعليم بعد الثانوي | ٥٦٧,٠٠٠ | | ٥٦٧,٠٠٠
| | ٩٣٢ | التعليم بعد الثانوي المهني والتقني | ٥٦٧,٠٠٠ | | ٥٦٧,٠٠٠
| ٩٤ | | التعليم الجامعي | ١٢,٣٨٥,٦٢٢,١١٣ | ٩,٢٥٠,٠٠٠ | ١٢,٣٩٤,٨٧٢,١١٣
| | ٩٤١ | التعليم الجامعي | ١٢,٣٨٥,٦٢٢,١١٣ | ٩,٢٥٠,٠٠٠ | ١٢,٣٩٤,٨٧٢,١١٣
| ٩٥ | | تعليم غير محدد بالمستوى | ٢٥٨,٠٢٥,٤٥٠ | | ٢٥٨,٠٢٥,٤٥٠
| | ٩٥١ | برامج تعليمية للراشدين | ٥٦,٩٢٥,٤٥٠ | | ٥٦,٩٢٥,٤٥٠
| | ٩٥٢ | دورات تدريبية في الخارج | ٢٠١,١٠٠,٠٠٠ | | ٢٠١,١٠٠,٠٠٠
| ٩٦ | | الخدمات الملحقة في مجال التعليم | ٦٠,٧٥٠ | | ٦٠,٧٥٠
| | ٩٦١ | بدل نقل التلامذة | ٦٠,٧٥٠ | | ٦٠,٧٥٠
| ٩٧ | | بحوث وتنمية في مجال التعليم | ٥,٠٠٠,٠٠٠ | | ٥,٠٠٠,٠٠٠
| | ٩٧١ | بحوث وتنمية في مجال التعليم | ٥,٠٠٠,٠٠٠ | | ٥,٠٠٠,٠٠٠
| ٩٨ | | تعليم غير مصنف | ٤,٣٥٤,٢٣٨,٨٥٦ | ٤٣,٨٧٠,٠٠٠ | ٤,٣٩٨,١٠٨,٨٥٦
| | ٩٨١ | تعليم غير مصنف | ٤,٣٥٤,٢٣٨,٨٥٦ | ٤٣,٨٧٠,٠٠٠ | ٤,٣٩٨,١٠٨,٨٥٦
١٠ | | | الحماية الاجتماعية | ١٧١,٠٧٧,٠٥٥,٩٥٨ | ٨,٥٠٦,٢٩٣,٠٠٠ | ١٧٩,٥٨٣,٣٤٨,٩٥٨
| ١٠١ | | المرض والعجز | ٣٣,٠٨٨,٠٨٩,٨٦١ | | ٣٣,٠٨٨,٠٨٩,٨٦١
التصنيف الوظيفي لقانون عام ٢٠٢٦
بآلاف الليرات
الرئيسية | الثانوية | الفرعية | التصنيف الوظيفي | الجزء الاول | الجزء الثاني | المجموع
| | ۱۰۱۱ | المرض | ٣١,٨٢٤,١٧٦,٩٨٩ | | ٣١,٨٢٤,١٧٦,٩٨٩
| | ۱۰۱۲ | العجز | ١,٢٦٣,٩١٢,٨٧٢ | | ١,٢٦٣,٩١٢,٨٧٢
| ۱۰۲ | | الشيخوخة | ٧٥,٦٠٦,٩٨٦,٣٣٦ | ۱۳,۸۰۰,۰۰۰ | ٧٥,٦٢٠,٧٨٦,٣٣٦
| | ۱۰۲۱ | الحماية الاجتماعية | ٢٣٢,٦٧٦,٣٣٦ | ۱۳,۸۰۰,۰۰۰ | ٢٤٦,٤٧٦,٣٣٦
| | ۱۰۲۳ | معاشات التقاعد وتعويضات نهاية الخدمة | ٧٥,٣٧٤,٠٠٠,٠٠٠ | | ٧٥,٣٧٤,٠٠٠,٠٠٠
| | ١٠٢٤ | تقديمات أخرى للشيخوخة | ۳۱۰,۰۰۰ | | ۳۱۰,۰۰۰
| ۱۰۳ | | الناجين | ١٩,١٢٥,٠٠٠ | | ١٩,١٢٥,٠٠٠
| | ۱۰۳۱ | تقديمات المستفيدين بعد الوفاة | ١٩,١٢٥,٠٠٠ | | ١٩,١٢٥,٠٠٠
| ١٠٤ | | العائلة والأطفال | ٥,٣٩٠,٨٣٦,٥٣٢ | | ٥,٣٩٠,٨٣٦,٥٣٢
| | ١٠٤١ | تقديمات عائلية | ٥,٣٠٩,٤٤٩,٧٥٢ | | ٥,٣٠٩,٤٤٩,٧٥٢
| | ١٠٤٤ | دور الايتام وغيرها من المساعدات | ۲,۸۱۷,۰۰۰ | | ۲,۸۱۷,۰۰۰
| | ١٠٤٥ | حماية حقوق المرأة | ٦٠,٠٠٠,٠٠٠ | | ٦٠,٠٠٠,٠٠٠
| | ١٠٤٦ | مساعدات للاطفال والشباب | ١٨,٥٦٩,٧٨٠ | | ١٨,٥٦٩,٧٨٠
| ١٠٦ | | الاسكان | | |
| | ١٠٦١ | مخصصات مختلفة | | |
| ۱۰۷ | | الانفاق / الانفاء الاجتماعي | ١,٣٧٩,٣٤٩,٤٦١ | ٦,٤٥٢,٤٩٣,٠٠٠ | ٧,٨٣١,٨٤٢,٤٦١
| | ۱۰۷۱ | حماية إجتماعية | ١,١٥٩,٢٨٣,٨٨٠ | ٦,٤٥٠,٠٠٠,٠٠٠ | ٧,٦٠٩,٢٨٣,٨٨٠
| | ۱۰۷۲ | المهجرين | ١٦٩,٠٧٥,٥٨١ | ٢,٤٩٣,٠٠٠ | ١٧١,٥٦٨,٥٨١
| | ۱۰۷۳ | حماية وتعزيز حقوق الانسان | ٥٠,٩٩٠,۰۰۰ | | ٥٠,٩٩٠,۰۰۰
| ۱۰۹ | | حماية اجتماعية غير مصنفة | ٥٥,٥٩٢,٦٦٨,٧٦٨ | ٢,٠٤٠,٠٠٠,٠٠٠ | ٥٧,٦٣٢,٦٦٨,٧٦٨
| | ۱۰۹۱ | حماية اجتماعية غير مصنفة | ٥٥,٥٩٢,٦٦٨,٧٦٨ | ٢,٠٤٠,٠٠٠,٠٠٠ | ٥٧,٦٣٢,٦٦٨,٧٦٨
| | | المجموع العام | ٤٧٤,٠٠١,٩٩٨,٧٧٤ | ٦٤,٤١٣,٦١٨,٢٢٦ | ٥٣٨,٤١٥,٦١٧,٠٠٠
الجزء : ١ الجزء الاول
تعديل البند الثالث من المادة الأولى والمادة الثالثة من القانون رقم ٦٦٢ تاريخ ٢٠٠٥/٢/٤ (تحديد أسس تسوية الغرامات المفروضة بموجب قوانين الضرائب) المعدل بموجب المادة الثانية والعشرون من القانون النافذ حكماً رقم ١٠ تاريخ ٢٠٢٢/١١/١٥ (قانون الموازنة العامة للعام ٢٠٢٢)
يعدل البند الثالث من المادة الأولى والمادة الثالثة من القانون رقم ٦٦٢ تاريخ ٢٠٠٥/٢/٤ (تحديد أسس تسوية الغرامات المفروضة بموجب قوانين الضرائب) المعدل بموجب المادة الثانية والعشرون من القانون النافذ حكماً رقم ١٠ تاريخ ٢٠٢٢/١١/١٥ (قانون الموازنة العامة للعام ٢٠٢٢) بحيث يصبحان كما يلي:
المادة الأولى:
-١ ...
-٢ ...
-٣ يمكن لوزير المالية إجراء تسوية على الغرامات التي تتولى مديرية المالية العامة في وزارة المالية فرضها وتحصيلها، عملاً بقوانين الضرائب والرسوم المباشرة وغير المباشرة، المترتبة على الضرائب والرسوم التي تصدر بتاريخ لاحق لنشر هذا القانون، شرط أن تحدد بموجب قرار تنظيمي يصدر عنه أحكام التسوية والنسبة المقررة لتخفيض كل نوع من أنواع الغرامات ضمن حد أقصى للتخفيض لا يتجاوز النسب التالية:
- ٪٨٥ / ٨٥% من غرامات التحقق
- ٪٧٥ / ٧٥% من غرامات التحصيل
- ٪٦٠ / ٦٠% من الغرامات المحددة بمبالغ مقطوعة.
وفي مطلق الأحوال لا يجوز أن تقل الغرامة المخفضة عن مايتي ألف ليرة لبنانية وعن ثلاثة دولارات أميركية أو ما يعادلها بالعملات الأخرى للضرائب التي تستوفى بالعملة الأجنبية.
المادة الثالثة: مع الاحتفاظ بما نصت عليه المادة الأولى من هذا القانون، تعلق إجازة تسوية أي غرامة يتجاوز معها التخفيض مبلغ ٦٠،٠٠٠،٠٠٠،٠٠٠ ل.ل. (ستون مليار ليرة لبنانية) للضرائب والرسوم التي تستوفى بالليرة اللبنانية و ٦٦٧،٠٠٠ $ (ستماية وسبعة وستون ألف دولار أميركي) أو ما يعادلها بالعملات الأخرى للضرائب التي تستوفى بالعملة الأجنبية، على موافقة مجلس الوزراء.
رفع قيمة الغرامات المقطوعة المنصوص عليها في القانون رقم ٤٤ تاريخ ۲۰۰۸/۱۱/۱۱ وتعديلاته (قانون الإجراءات الضريبية)
أولاً: ترفع ٢٥ ضعفاً الغرامات المقطوعة المنصوص عليها في المواد:
۱۰۷ ، ۱۰۸ ، ۱۱۱ ، ۱۲۳ ، ١٢٤ ، ۱۲۶ ، ۱۲۷ ، ۱۲۸ ، ۱۲۹ ، ۱۳۰ ، ۱۳۲ ، ۱۳۳ ، ۱۳۸ ، ۱۳۹ ، ١٤٠ ، ١٤١ ، ١٤٣ و١٤٤ من القانون رقم ٤٤ تاريخ ۲۰۰۸/۱۱/۱۱ وتعديلاته (قانون الإجراءات الضريبية).
ثانياً: تطبق أحكام هذه المادة إعتباراً من أعمال سنة ٢٠٢٦.
رفع قيمة غرامات الحد الأدنى المنصوص عليها في القانون رقم ٤٤ تاريخ ۲۰۰۸/۱۱/۱۱ وتعديلاته (قانون الاجراءات الضريبية)
أولاً: ترفع ٢٥ ضعفاً غرامات الحد الأدنى المنصوص عليها في المواد:
١١٢، ١١٤، ١١٥، ١١٦، ۱۱۷، ۱۱۸، ۱۲۵ و١٣٤ من القانون رقم ٤٤ تاريخ ۲۰۰۸/۱۱/۱۱ وتعديلاته (قانون الإجراءات الضريبية).
ثانياً: يرفع الحد الأدنى للغرامات المنصوص عليها في المادتين ۱۰۹ ، ۱۱۰ ليصبح كما يلي:
- ١٨,٧٥٠,٠٠٠ ل.ل. (ثمانية عشر مليوناً وسبعماية وخمسون ألف ليرة لبنانية) للشركات المساهمة،
- ١٢,٥٠٠,٠٠٠ ل.ل. (اثنا عشر مليون وخمسماية ألف ليرة لبنانية) لشركات الأشخاص والشركات محدودة المسؤولية والمؤسسات المستثناة من الضريبة،
- ٢,٥٠٠,٠٠٠ ل.ل. (مليونان وخمسماية ألف ليرة لبنانية) للأفراد ولباقي المكلفين.
ثالثاً: تطبق أحكام هذه المادة إعتباراً من أعمال سنة ٢٠٢٦.
تعديل البند ۲ من المادة ۳۲ والمادة ۱۱۷ مكرر من القانون رقم ٤٤ تاريخ ۲۰۰۸/۱۱/۱۱ وتعديلاته (قانون الإجراءات الضريبية)
"أولاً: تعديل المعلومات المتعلقة بصاحب الحق الاقتصادي
يعدل البند ۲ من المادة ۳۲ من القانون رقم ٤٤ تاريخ ۲۰۰۸/۱۱/۱۱ وتعديلاته (قانون الإجراءات الضريبية) بحيث يصبح كما يلي:
" ۲
أ- على كل شخص معنوي مقيم مسجل لدى الإدارة الضريبية إعلام هذه الإدارة سنوياً، ضمن مهلة التصريح السنوي، عن كل تغيير يتناول:
١- اسمه، عنوانه، مركز عمله، شهرته التجارية أو نوع نشاطه الرئيسي.
٢- الشكل القانوني الذي يمارس النشاط من خلاله.
٣- أي تعديل يطرأ على رأس المال لجهة تخفيضه أو زيادته.
٤- أي تغيير يطرأ على أسماء المساهمين أو الشركاء أو أي تعديل يطرأ على نسبة مساهمتهم أو مشاركتهم.
وعلى كل شركة أجنبية عاملة في لبنان إعلام الإدارة الضريبية سنوياً، ضمن مهلة التصريح السنوي، عن كل تغيير يتناول المعلومات المشار إليها في ۱ و ۲ من الفقرة أ من هذا البند.
ب- على كل شخص طبيعي مقيم في لبنان مسجل لدى الإدارة الضريبية، أن يعلم هذه الإدارة خلال مهلة شهرين عن كل تغيير يتناول اسمه التجاري أو شهرته التجارية، عنوانه، مركز عمله، أو نوع نشاطه الرئيسي.
ج- يتوجب على كل شخص طبيعي أو معنوي مسجل لدى الإدارة الضريبية إعلام هذه الإدارة ضمن مهلة شهر واحد عن أي تغيير يتعلق بأصحاب الحقوق الإقتصادية.
تحدد عند الاقتضاء دقائق تطبيق هذا البند بموجب قرار يصدر عن وزير المالية.
تعدل المادة ١١٧ مكرر من القانون رقم ٤٤ تاريخ ٢٠٠٨/١١/١١ (قانون الإجراءات الضريبية) وتعديلاته بحيث تصبح على الشكل التالي:
١- التأخر في تقديم البيان بصاحب الحق الاقتصادي:
أ- تفرض، على كل شخص لم يقدم البيان بصاحب الحق الاقتصادي عن فترة ضريبية لم يتغير خلالها صاحب الحق الإقتصادي غرامة مقطوعة وفقاً لما يلي:
- ٣٠٠,٠٠٠,٠٠٠ ل.ل. (ثلاثماية مليون ليرة لبنانية) للشركات المساهمة،
- ٢٠٠,٠٠٠,٠٠٠ ل.ل. (مئتا مليون ليرة لبنانية) لشركات الأشخاص والشركات المحدودة المسؤولية والمؤسسات المستثناة من الضريبة،
- ٢٥,٠٠٠,٠٠٠ ل.ل. (خمس وعشرون مليون ليرة لبنانية) للأفراد ولباقي المكلفين.
تضاعف الغرامة في حال تكرار المخالفة.
ب- تفرض، على كل شخص لم يقدم البيان بصاحب الحق الاقتصادي عن فترة ضريبية تغير خلالها صاحب الحق الإقتصادي غرامة مقطوعة وفقاً لما يلي:
- ٦٠٠,٠٠٠,٠٠٠ ل.ل. (ستماية مليون ليرة لبنانية) للشركات المساهمة،
- ٤٠٠,٠٠٠,٠٠٠ ل.ل. (اربعماية مليون ليرة لبنانية) لشركات الأشخاص والشركات المحدودة المسؤولية والمؤسسات المستثناة من الضريبة،
- ٥٠,٠٠٠,٠٠٠ ل.ل. (خمسون مليون ليرة لبنانية) للأفراد ولباقي المكلفين
تضاعف الغرامة في حال تكرار المخالفة.
٢- تقديم بيان ناقص او غير صحيح بصاحب الحق الاقتصادي:
تفرض، على كل شخص أغفل التصريح بمعلومات تتعلق بصاحب الحق الاقتصادي عند تعبئة التصاريح والبيانات الواجب تقديمها وفقاً لأحكام هذا القانون والقوانين الضريبية الخاصة، أو صرح بمعلومات غير صحيحة غرامة مقطوعة وفقا" لما يلي:
- ٧٥٠،٠٠٠،٠٠٠ ل.ل. (سبعماية وخمسون مليون ليرة لبنانية) للشركات المساهمة،
- ٥٠٠،٠٠٠،٠٠٠ ل.ل. (خمسماية مليون ليرة لبنانية) لشركات الأشخاص والشركات المحدودة المسؤولية والمؤسسات المستثناة من الضريبة،
- ٥٠،٠٠٠،٠٠٠ ل.ل. (خمسون مليون ليرة لبنانية) للأفراد ولباقي المكلفين.
تضاعف الغرامة في حال تكرار المخالفة
٣- عدم مسك السجلات المتعلقة بصاحب الحق الاقتصادي:
تفرض، على كل شخص لم يمسك السجلات وفقا" للأصول ولم يبقها محدثة، غرامة مقطوعة وفقا" لما يلي:
- ٧٥٠،٠٠٠،٠٠٠ ل.ل. (سبعماية وخمسون مليون ليرة لبنانية) للشركات المساهمة،
- ٥٠٠،٠٠٠،٠٠٠ ل.ل. (خمسماية مليون ليرة لبنانية) لشركات الأشخاص والشركات المحدودة المسؤولية والمؤسسات المستثناة من الضريبة،
- ٥٠،٠٠٠،٠٠٠ ل.ل. (خمسون مليون ليرة لبنانية) للأفراد ولباقي المكلفين.
تضاعف الغرامة في حال تكرار المخالفة
٤- عدم تعديل المعلومات المتعلقة بصاحب الحق الاقتصادي:
تفرض، على كل شخص لم يقم بتعديل المعلومات المتعلقة بصاحب الحق الاقتصادي لدى الادارة الضريبية ضمن المهلة القانونية غرامة مقطوعة وفقا" لما يلي:
- ٧٥٠،٠٠٠،٠٠٠ ل.ل. (سبعماية وخمسون مليون ليرة لبنانية) للشركات المساهمة،
- ٥٠٠,٠٠٠,٠٠٠ ل.ل. [خمسمائة / (خمسماية مليون ليرة لبنانية) لشركات الأشخاص والشركات المحدودة المسؤولية والمؤسسات المستثناة من الضريبة،
- ٥٠,٠٠٠,٠٠٠ ل.ل. (خمسون مليون ليرة لبنانية) للأفراد ولباقي المكلفين.
تضاعف الغرامة في حال تكرار المخالفة
٥- تفرض على كل شريك أو مساهم تمنع عن إعطاء معلومات عن أصحاب الحقوق الاقتصادية وفقا" لأحكام البند "و" من المادة ۳۷ من هذا القانون غرامة قدرها ٣٥٠,٠٠٠,٠٠٠ ل.ل. (ثلاثماية وخمسون مليون ليرة لبنانية).
تضاعف الغرامة في حال تكرار المخالفة.
تحدد عند الاقتضاء دقائق تطبيق هذه المادة بموجب قرار يصدر عن وزير المالية.
"ثالثاً:
تلغى جميع النصوص القانونية المخالفة لهذا النص او التي لا تتفق مع مضمونه ويعمل به اعتباراً من ٢٠٢٦/١/١
تعديل المادة الثانية من القانون رقم ٩٠ تاريخ ۱۹۹۱/۹/۱۰ / ١٩٩١/٠٩/١٠
تُعدّل المادة الثانية من القانون رقم ٩٠ تاريخ ۱۹۹۱/۹/۱۰ بحيث تصبح كما يلي:
يعفى من رسم الخروج المسافرون من الفئات التالية:
- الشخصيات التي تزور لبنان بدعوة رسمية.
- رؤساء البعثات الدبلوماسية، المستشارون والسكرتاريون الملحقون الذين ينتمون إلى السلك الدبلوماسي المعتمدون في لبنان، وأفراد عائلاتهم الذين يحملون جواز سفر دبلوماسي شرط المعاملة بالمثل.
- الملحقون الفنيون والملحقون العسكريون المساعدون من مختلف القوى المسلحة المعتمدون في لبنان.
- القناصل العامون والقناصل المعتمدون في لبنان.
- الموظفون الدوليون في منظمة الأمم المتحدة ووكالاتها المتخصصة المقيمون في لبنان، وأفراد عائلاتهم الحاملون جوازات سفر صادرة عن منظمة الأمم المتحدة.
- الموظفون الدوليون في منظمة الأمم المتحدة ووكالاتها المتخصصة، الموفدون إلى لبنان بمهمة رسمية والحاملون جوازات سفر صادرة عن منظمة الأمم المتحدة.
- الأطفال دون الثانية من العمر.
يعمل بهذا النص إعتباراً من سنة ٢٠٢٢.
لم يُقرأ آليًا عنوان المادة 21، فجاء نصّها ضمن هذه المادة: راجع صور الصفحات.
تعديل المادة الخامسة من القانون رقم ٩٠ تاريخ ١٩٩١/٠٩/١٠
تُعدل المادة الخامسة من القانون رقم ٩٠ تاريخ ١٩٩١/٩/١٠ بحيث تصبح كما يلي:
يعفى من رسم الدخول عن طريق البر المسافرون غير اللبنانيين من الفئات التالية:
- الشخصيات التي تزور لبنان بدعوة رسمية.
- رؤساء البعثات الدبلوماسية، المستشارون والسكرتاريون الملحقون الذين ينتمون إلى السلك الدبلوماسي المعتمدون في لبنان، وأفراد عائلاتهم الذين يحملون جواز سفر دبلوماسي شرط المعاملة بالمثل.
- الملحقون الفنيون والملحقون العسكريون المساعدون من مختلف الأسلحة المعتمدون في لبنان.
- القناصل العامون والقناصل المعتمدون في لبنان.
- الموظفون الدوليون في منظمة الأمم المتحدة ووكالاتها المتخصصة المقيمون في لبنان، وأفراد عائلاتهم الحاملون جوازات سفر صادرة عن منظمة الأمم المتحدة.
- الموظفون الدوليون في منظمة الأمم المتحدة ووكالاتها المتخصصة، الموفدون إلى لبنان بمهمة رسمية والحاملون جوازات سفر صادرة عن منظمة الأمم المتحدة.
- الأطفال دون الثانية من العمر.
- سائقو شاحنات النقل وسائقو السيارات العمومية والباصات العمومية، عند دخول الآليات إلى الأراضي اللبنانية.
- رعايا الدول الأجنبية شرط المعاملة بالمثل.
تاريخ ١٩٥١/١٢/٧
تعدل المواد ١١ و ٢٤ و ٢٧ / و٢٤ و٢٧ من قانون قيد وثائق الاحوال الشخصية تاريخ ١٩٥١/١٢/٧ بحيث تصبح كما يلي:
المادة ١١
ان التصريح بحدوث ولادة يجب ان يكون لدى موظف الاحوال الشخصية في خلال ثلاثين يوما على الولادة، اما وثيقة الولادة فيجب ان يضعها الاب والام او الولي او الطبيب او القابلة ثم يصدق المختار على صحة التوقيع.
وكل مخالفة لأحكام هذه المادة يغرم مرتكبها بغرامة ادارية قدرها ١،٠٠٠،٠٠٠ ل.ل. يستوفيها مأمور النفوس لدى تسجيله الوثيقة لقاء ايصال.
المادة ٢٤
إذا تأخر الزوج او الزوجة عن تقديم التصريح بزواجهما في المدة المعينة غرم المتأخر … / بـ ١،٠٠٠،٠٠٠ ل.ل. يستوفيها مأمور النفوس لدى تسجيله الوثيقة لقاء ايصال.
المادة ٢٧
على الزوج عند الطلاق او بطلان الزواج ان ينظم وثيقة بذلك وفقا لأحكام المادة ٢٣ ثم يرسلها مع قرار السلطة الدينية الى موظف الاحوال الشخصية في المهلة القانونية والا غرم بمقتضى المادة ٢٤.
تعديل المادة ١٥ من القانون رقم ٣٢٤ تاريخ ١٢/٢/٢٠٢٤ / ٢٠٢٤/٢/١٢ (الموازنة العامة للعام ٢٠٢٤)
تعدل المادة ١٥ من القانون رقم ٣٢٤ تاريخ ١٢/٢/٢٠٢٤ / ٢٠٢٤/٢/١٢ (الموازنة العامة للعام ٢٠٢٤) بحيث تصبح كما يلي:
أ- تستوفى بالليرة اللبنانية:
- الحصص التي تعود للدولة اللبنانية.
- الضرائب والرسوم.
- البدلات عن كل أنواع الخدمات التي تقدمها الدولة اللبنانية عبر مختلف أنواع المؤسسات المملوكة أو الممولة أو المدارة، كلياً أو جزئياً من قبلها، وإذا اقتضت الضرورة معادلة الليرة اللبنانية بأي عملة أجنبية بالنسبة لبدلات بعض الخدمات، فيكون ذلك إلزامياً وفقاً لسعر الصرف الفعلي الذي يحدده مصرف لبنان وفقاً للأصول.
ب- يُستثنى من أحكام هذه الفقرة ما يلي:
أولاً: الحصص والأرباح التي تعود للدولة اللبنانية المحددة بالعملات الأجنبية.
ثانياً: الضرائب والرسوم المتوجبة على الإيرادات والعائدات والفوائد العائدة إلى مستحقيها بالعملات الأجنبية:
- الضريبة المتوجبة بموجب أحكام المادة ٥١ من القانون رقم ٢٠٠٣/٤٩٧ وتعديلاتها (قانون الموازنة العامة والموازنات الملحقة لعام ٢٠٠٣) لجهة الاستمرار في اقتطاع الضريبة وفقاً لنوع الحساب.
- الضريبة المتوجبة على إيرادات الأسهم وسندات الدين الأجنبية وفقاً لأحكام الباب الثالث من قانون ضريبة الدخل.
- الضرائب والرسوم المتوجبة على الشركات صاحبة الحقوق البترولية والشركات صاحبة الحقوق البترولية المشغلة.
- رسوم المغادرة عن المسافرين بحراً وجواً بالدولار الأميركي.
- الرسوم القنصلية التي تستوفيها دوائر المفوضيات السياسية والقنصليات اللبنانية في الخارج حيث يتم استيفاؤها بالعملات الأجنبية أو بالعملة المحلية التي تمارس فيها المفوضية السياسية أو القنصلية مهامها.
- رسوم المطارات.
- كافة الرسوم المرفئية لقاء استعمال خدمات محطات الحاويات المتواجدة في المرافئ البحرية إضافة إلى رسوم التحميل والتفريغ في الباحات والمستودعات العامة والسفن (البضائع العامة) وسائر الرسوم المرفئية بما فيها الرسوم التي يدفعها الوكلاء البحريون عن السفن الأجنبية وذلك بالدولار الأميركي النقدي.
- رسوم الدخول إلى المنشآت والمعالم الأثرية والتراثية والتاريخية والمتاحف الوطنية العائدة إلى وزارة الثقافة المترتبة على غير اللبنانيين.
- الضرائب والرسوم التي يتم فرضها بالعملات الأجنبية.
ج- يجاز للمكلفين بالضرائب والرسوم والغرامات المتوجبة بالليرة اللبنانية تسديدها بالعملة الأجنبية (الدولار الأميركي أو اليورو)، على أن يعتمد عند التحويل سعر الصرف الفعلي الذي يحدده مصرف لبنان.
د- تحدد عند الاقتضاء، دقائق تطبيق هذه المادة بموجب قرار من وزير المالية.
فرض رسوم على دخول الشاحنات الأجنبية إلى لبنان
أ- تفرض على الشاحنات الأجنبية العادية والمبردة المعدة للشحن الدولي للبضائع الرسوم التالية:
١-رسم عبور فارغ بقيمة ٥٠ د.أ. (خمسون دولار أميركي) على الشاحنات الأجنبية التي يسمح لها بالدخول فارغة إلى الأراضي اللبنانية عبر المنافذ الحدودية بهدف تحميل بضائع.
٢- رسم / ٢-رسم تصريح نقل بضائع على متن شاحنات أجنبية إلى بلد ثالث "غير بلد تسجيل الشاحنة" عبر المنافذ الحدودية، أو رسم تصريح نقل بضائع إلى بلدها فيما خص الشاحنات المبردة وذلك بقيمة ٥٠ د.أ. (خمسون دولار أميركي)
٣- رسم / ٣-رسم عبور محمل على الشاحنات الأجنبية المحملة ببضائع مصدرها بلد ثالث "غير بلد تسجيل الشاحنة" إلى لبنان بقيمة ٥٠ د.أ. (خمسون دولار أميركي)
ب- تحدد آليات استيفاء الرسوم المذكورة أعلاه بمرسوم يتخذ في مجلس الوزراء بناءً على اقتراح وزيري المالية والأشغال العامة والنقل.
ج- تعفى من الرسوم الشاحنات التي تعود لدول تعفي الشاحنات اللبنانية من الرسوم المماثلة.
تعديل المادة ٢٣ من المرسوم الاشتراعي رقم ٦٧ تاريخ ١٩٦٧/٨/٥ (قانون رسم الطابع المالي)
تعدل المادة ٢٣ من المرسوم الاشتراعي رقم ٦٧ تاريخ ١٩٦٧/٨/٥ (قانون رسم الطابع المالي) بحيث تصبح كما يلي:
أ- يُعطي الإجازة ببيع الطوابع المالية مدير الخزينة في وزارة المالية للأشخاص الطبيعيين بمن فيهم المختارين خلال فترة ولايتهم وللبلديات واتحادات البلديات ولسائر الأشخاص المعنويين بعد التثبت من توفر الشروط الواردة أدناه:
أولاً: في ما يتعلق بالمختارين:
يتم تحديد قيمة الطوابع التي يجاز لهم بيعها بما يعادل قيمة رسم الطابع المتوجب عن المعاملات والإفادات والمصادقات التي تصدر عنهم، ولا تخضع في هذه الحال الجعالة التي يتقاضونها للضريبة على الدخل.
يوقع المختار تعهداً خطياً يلتزم فيه باحترام القوانين والأنظمة، وبتنفيذ التعليمات المتعلقة ببيع الطوابع لاسيما عدم بيعها بمبالغ يزيد عن قيمتها الإسمية المدونة عليها.
ثانياً: في ما يتعلق بالشخص الطبيعي من غير المختار:
١- أن يكون طالب الإجازة لبنانياً لا يقل عمره عن عشرين سنة.
٢- أن يكون غير محكوم بجناية أو بجنحة شائنة.
٣- أن يكون مسجلاً لدى وزارة المالية في حال كان يمارس العمل بصورة مستقلة وأن يكون لديه محل ثابت للبيع.
٤- أن يكون ثمة حاجة لإيجاد محل جديد لبيع الطوابع المالية في المنطقة التي يقع فيها محله.
٥- أن يوقع تعهداً خطياً يلتزم فيه باحترام القوانين والأنظمة، وبتنفيذ التعليمات المتعلقة ببيع الطوابع لاسيما عدم بيعها بمبالغ يزيد عن قيمتها الإسمية المدونة عليها، ويلتزم فيه أيضاً بالتسجيل لدى الإدارة الضريبية فور حصوله على الرخصة إذا لم يكن مسجلاً سابقاً.
يتم الترخيص بناءً على طلب يتقدم به رئيس المجلس البلدي في ما خص البلدية ورئيس إتحاد البلديات في ما خص الإتحاد، ويتضمن التعهد الإلتزام باحترام القوانين والأنظمة، وبتنفيذ التعليمات المتعلقة ببيع الطوابع لاسيما عدم بيعها بمبالغ يزيد عن قيمتها الإسمية المدونة عليها.
يتم تحديد قيمة الطوابع التي يجاز لهم بيعها بما يعادل قيمة رسم الطابع المتوجب عن المعاملات والإفادات والمصادقات التي تصدر عنهم،
رابعاً: في ما يتعلق بالشخص المعنوي من غير البلديات و اتحادات البلديات
١- أن يكون مسجلاً لدى وزارة المالية.
٢- أن يكون ثمة ضرورة للترخيص للتخفيف من أعباء المواطنين.
٣- أن يوقع تعهداً خطياً يلتزم فيه باحترام القوانين والأنظمة، وبتنفيذ التعليمات المتعلقة ببيع الطوابع لا سيما عدم بيعها بمبالغ يزيد عن قيمتها الإسمية المدونة عليها.
ب- خلافاً لأي نص آخر يتحقق مدير الخزينة بواسطة الموظفين المختصين بشؤون الطوابع:
- من وجود إجازة الطوابع.
- من إلتزام صاحب الإجازة بالشروط المحددة أعلاه واستمرار توفرها لديه.
يتولى هؤلاء الموظفون إثبات المخالفات بهذا الشأن بموجب محاضر ضبط وفقاً للأصول المحددة في المادة ٦٤ من هذا المرسوم الإشتراعي، ويتمتعون لهذه الجهة بصفة الضابطة العدلية وتطبق عليهم أحكام المادة ٦٣ منه.
على مدير الخزينة، وبناءً على محاضر الضبط المثبتة للمخالفات المنصوص عليها في المادتين ٧١ و ٧٢ من هذا المرسوم الإشتراعي، أن يفرض الغرامات المحددة فيهما.
تعديل المادة ٢٤ من المرسوم الاشتراعي رقم ٦٧ تاريخ ١٩٦٧/٨/٥ (قانون رسم الطابع المالي)
تعدل المادة ٢٤ من المرسوم الاشتراعي رقم ٦٧ تاريخ ١٩٦٧/٨/٥ (قانون رسم الطابع المالي) بحيث تصبح كما يلي:
يستفيد باعة الطوابع المالية وطوابع غرامات السير المجازين من جعالة وقدرها (٥٪) / (٥%) خمسة بالمئة من قيمة الطوابع المباعة تحسم لهم سلفاً من أصل الطوابع المسلمة إليهم.
كما يستفيد من الجعالة نفسها المقررة لباعة الطوابع المالية المجازين أصحاب المؤسسات المرخص لها باستخدام الآلات الواسمة تحسم لهم من أصل قيمة الإعتماد المطلوب.
تعديل الفقرة الأولى من المادة الثانية من القانون رقم ١٣٧ تاريخ ١٩٩٩/١٠/٢٦ (المتعلق بقيمة التقديمات الغذائية الممنوحة للمستخدمين والأجراء في القطاع الخاص)
تعدل الفقرة الأولى من المادة الثانية من القانون رقم ١٣٧ تاريخ ١٩٩٩/١٠/٢٦ (المتعلقة بقيمة التقديمات الغذائية الممنوحة للمستخدمين والأجراء في القطاع الخاص) بحيث تصبح كما يلي:
يستفيد الأجراء وأصحاب العمل عن التقديمات المذكورة في المادة الأولى ضمن حدود المبالغ التالية:
"- / … ٣٠٠,٠٠٠ (ثلاثماية ألف ليرة لبنانية) لكل أجير، ولكل يوم عمل فعلي، على شكل وجبة طعام أو قسيمة طعام، تستعمل في المطاعم أو في متاجر المواد الغذائية".
الإجازة لإدارة الجمارك استيفاء مبلغ بنسبة محددة من قيمة كل عملية استيراد، كأمانة على حساب الضريبة
تستوفي إدارة الجمارك مبلغ نسبته ١,٥% (واحد ونصف بالمئة) من قيمة كل عملية استيراد قام بها مكلف لم يلتزم بتقديم التصاريح المتعلقة بنتائج أعماله أو بتقديم تصاريح الضريبة على القيمة المضافة، خلال أي فترة من السنوات الثلاث السابقة للسنة التي يتم خلالها الإستيراد، كأمانة على حساب الضريبة المتوجبة على المكلفين المستوفاة منهم، على أن يدخل هذا المبلغ في حساب المكلف الضريبي ويحسم / ويجسم من الضريبة السنوية المتوجبة عليه وفقاً للتصاريح المقدمة من قبله، مع الحفاظ على الغرامات المترتبة على المكلف بموجب قانون الإجراءات الضريبية.
في حال توجب للمكلف عند تقديمه التصريح بعد إجراء الحسم، فائض من المبلغ المستوفى منه المشار إليه أعلاه، ولم يكن متوجباً عليه أي ضرائب أخرى، يمكنه تقديم طلب استرداد المبلغ الفائض، ويتوجب على الإدارة الضريبية أن ترد ذلك المبلغ ضمن مهلة أقصاها ثلاثون يوماً من تاريخ تقديم الطلب وإلا يترتب عليها فائدة لصالح المكلف بمعدل الفائدة على سندات الخزينة عن فترة التأخير.
تعتمد أحكام التشريع الجمركي لتحديد عمليات الاستيراد وقيمة كل منها والحالات المتعلقة بها، وتُحدد عند الإقتضاء، دقائق تطبيق هذه المادة بقرار يصدر عن وزير المالية.
تعديل البند "ج" من ثانياً من المادة ٥ مكرر من المرسوم الإشتراعي رقم ١٤٤ تاريخ ١٩٥٩/٦/١٢ وتعديلاته (قانون ضريبة الدخل)
يعدل البند "ج" من ثانياً من المادة ٥ مكرر من المرسوم الإشتراعي رقم ١٤٤ تاريخ ١٩٥٩/٦/١٢ وتعديلاته (قانون ضريبة الدخل) بحيث يصبح كما يلي:
ثانياً:
......
ج- أن لا تقل قيمة الأصول الثابتة التي تملكها المؤسسة الجديدة في لبنان وتخصصها لإنتاج السلع والمواد الجديدة عن ثلاثة وعشرين مليار ليرة لبنانية.
تعديل البند ٧ من المادة ٧ من المرسوم الإشتراعي رقم ١٤٤ تاريخ ١٩٥٩/٦/١٢ وتعديلاته (قانون ضريبة الدخل)
يعدل البند ٧ من المادة ٧ من المرسوم الإشتراعي رقم ١٤٤ تاريخ ١٩٥٩/٦/١٢ وتعديلاته (قانون ضريبة الدخل) بحيث يصبح كما يلي:
الاستهلاكات المحسوبة على أساس سعر الكلفة الأصلي لعناصر الأصول الثابتة المادية لدى المؤسسة.
يتخذ وزير المالية بناء على اقتراح مدير المالية العامة قرارا بتحديد نسب هذه الاستهلاكات ضمن حدود قصوى ودنيا، ويحق للمكلف أن يختار النسبة أو النسب التي تتلاءم مع أوضاع مؤسسته، شرط أن يودع الدائرة المالية المختصة مسبقاً برنامج الاستهلاكات وإلا اعتبر أنه اختار نسبة الاستهلاك الدنيا.
وتبقى النسبة أو النسب المختارة ثابتة وإلزامية طوال المدة المحددة لتعادل قيمة الاستهلاك مع سعر الكلفة الأصلي.
أما السيارات السياحية فيسمح للمكلف باستهلاكها على أن لا يزيد سعر الكلفة الأصلي للسيارة السياحية الواحدة عن ٣٠،٠٠٠ د.أ.، وعلى أن يستثنى من هذا الحد الأقصى السيارات السياحية التي تملكها المؤسسات التي تمارس نشاط تأجير السيارات أو نشاط تأمين خدمة نقل الركاب بالأجرة، والفنادق والمنتجعات السياحية المصنفة أربعة نجوم وما فوق.
وإذا زادت كلفة السيارة عن ٣٠،٠٠٠ د.أ. يحتسب الإستهلاك فقط لغاية ٣٠،٠٠٠ د.أ. كحد أقصى للكلفة.
أما الأصول الثابتة غير المادية، فلا يجوز استهلاكها إلا إذا كان متوجباً التخلي عنها بلا عوض عند حلول أجل معين، وعندئذ يجري استهلاكها على أقساط سنوية متساوية طوال المدة الباقية لحلول هذا الأجل.
تحدد دقائق تطبيق هذه المادة، عند الإقتضاء، بموجب قرار يصدر عن وزير المالية.
تعديل المادة ٢٨ من القانون رقم ٣٧٩ تاريخ ٢٠٠١/١٢/١٤ / ١٤/١٢/٢٠٠١ (الضريبة على القيمة المضافة)
تعدل المادة ٢٨ من القانون رقم ٣٧٩ تاريخ ٢٠٠١/١٢/١٤ / ١٤/١٢/٢٠٠١ (الضريبة على القيمة المضافة) لتصبح كما يلي:
الضريبة القابلة للحسم هي الضريبة التي اصابت الاموال او الخدمات التي حصل عليها الخاضع للضريبة من شخص آخر خاضع لها والاموال والخدمات التي استوردها، بما في ذلك الاصول الثابتة، للقيام، في إطار ممارسة نشاطه الاقتصادي، بإحدى العمليات التالية:
١- تسليم الاموال وتقديم الخدمات الخاضعة للضريبة.
٢- العمليات المتعلقة بالتصدير والعمليات المشابهة وعمليات النقل الدولي المعفاة من الضريبة بموجب المواد ١٩ و ٢٠ و ٢١ من هذا القانون.
تكون قابلة للحسم الضريبة التي اصابت مخزون البضاعة والمواد الاولية الموجودة لدى الخاضع للضريبة بتاريخ بدء مفعول تسجيله في الضريبة، والتي اكتسبها بتاريخ سابق، شرط ان يقوم بتخصيصها للقيام بأعمال خاضعة للضريبة وذلك وفقا لأصول واجراءات تحدد بقرار من وزير المالية.
تكون قابلة للحسم ايضا الضريبة التي اصابت الاصول الثابتة التي اكتسبها شخص خاضع للضريبة بتاريخ سابق لخضوعه والتي يخصصها للقيام بأعمال خاضعة للضريبة.
يقصد بالأصول الثابتة بمفهوم هذه المادة الاموال المادية من آلات ومعدات المخصصة للاستعمال الدائم في المؤسسة كأداة عمل او وسيلة استثمار.
أما الضريبة التي أصابت السيارة السياحية فيقبل حسمها في حال كانت قيمة هذه السيارة لا تتجاوز مبلغ ٣٠,٠٠٠ د.أ. دون الضريبة على القيمة المضافة، وإذا فاقت قيمة هذه السيارة مبلغ ٣٠,٠٠٠ د.أ. دون الضريبة على القيمة المضافة، فيقبل كحد أقصى حسم الضريبة بما يوازي الضريبة المتوجبة عند شراء سيارة سياحية بقيمة ٣٠,٠٠٠ د.أ. دون الضريبة على القيمة المضافة، ويحتسب حق الحسم الجزئي في حال وجوده استناداً إلى هذه الضريبة القصوى،
لا يطبق الحد الأقصى المشار إليه أعلاه في حال كانت تلك السيارة مستخدمة في أنشطة خدمات نقل الركاب بالأجرة، أو أنشطة تأجير السيارات، أو أنشطة الفنادق والمنتجعات السياحية المصنفة أربعة نجوم وما فوق.
تكون غير قابلة للحسم الضريبة على القيمة المضافة التي أصابت المصاريف التالية:
أ - استئجار السيارات السياحية حين تتجاوز قيمة السيارة السياحية ٣٠,٠٠٠ د.أ. باستثناء تلك المستخدمة في أنشطة خدمات نقل الركاب بالأجرة، أو أنشطة تأجير السيارات، أو أنشطة الفنادق والمنتجعات السياحية المصنفة أربعة نجوم وما فوق.
ب - استهلاك الماء والكهرباء والاتصالات والإنترنت والبنزين.
تحدد اصول واجراءات تطبيق هذه المادة بمرسوم بناء على اقتراح وزير المالية.
تعديل المادة ٣٠ من القانون رقم ٣٧٩ تاريخ ٢٠٠١/١٢/١٤ (الضريبة على القيمة المضافة) وتعديلاته
تعدل المادة ٣٠ من القانون رقم ٣٧٩ تاريخ ٢٠٠١/١٢/١٤ (الضريبة على القيمة المضافة) وتعديلاته لتصبح على الشكل التالي:
إذا تجاوزت قيمة الضريبة القابلة للحسم، عند نهاية فترة احتساب معينة، قيمة الضريبة المتوجبة، يدور الفائض إلى الفترة اللاحقة.
يحق للخاضع للضريبة ان يقدم بعد انتهاء اية سنة ميلادية وضمن مهلة شهر، طلب استرداد رصيد فائض الضريبة القابلة للحسم بهذا التاريخ، على أن لا يقل المبلغ المطالب باسترداده عن مائتي مليون ليرة لبنانية.
يحق للمصدرين ان يقدموا، بعد نهاية اية فترة احتساب للضريبة وضمن مهلة شهر، طلب استرداد رصيد فائض الضريبة القابلة للحسم المحتسبة عن تلك الفترة، على أن لايقل المبلغ المطالب باسترداده عن مائتي مليون ليرة لبنانية.
يحق لكل من وافقت الادارة على طلب الغاء تسجيله، ان يطلب استرداد فائض الضريبة القابلة للحسم، وذلك وضمن مهلة شهر من تاريخ انتهاء فترة احتساب الضريبة التي تم تبليغه خلالها موافقة الادارة الضريبية على طلب الغاء تسجيله.
على الادارة ان تبت في طلب الاسترداد في مهلة اقصاها ثلاثة أشهر من تاريخ انتهاء المهلة المحددة لتقديم طلبات الاسترداد.
تمدد المهلة لمدة مماثلة ولمرة واحدة إذا وجدت الادارة الضريبية ضرورة للتوسع في دراسة المكلف أو لوضع ملف المكلف على برنامج التدقيق الضريبي عن فترات سابقة لطلب الاسترداد.
إذا وافقت الادارة على طلب الاسترداد، كليا او جزئيا، عليها ان تعيد للخاضع للضريبة المبلغ المستحق، والا توجبت على المبلغ غير المدفوع فائدة بمعدل يساوي متوسط الفائدة على سندات الخزينة لفئة الستة على أن لا يزيد ذلك المعدل عن ٩٪ / 9% سنويا بعد انقضاء اربعة أشهر على تقديم الطلب أو سبعة أشهر في حال تمديد المهلة من قبل الادارة الضريبية.
تعديل المادة ٥٩ من القانون رقم ۳۷۹ تاريخ ۲۰۰۱/۱۲/۱٤ (الضريبة على القيمة المضافة) وتعديلاته
تعدل المادة ٥٩ من القانون رقم ۳۷۹ تاريخ ۲۰۰۱/۱۲/۱٤ (الضريبة على القيمة المضافة) وتعديلاته لتصبح / ل تصبح على الشكل التالي:
يحق طلب استرداد كامل الضريبة التي أصابت الأصول الثابتة التي تم استعمالها من اجل القيام بالأعمال التالية المعفاة من الضريبة وفقا لأحكام المادتين ١٦ و١٧ من هذا القانون:
- صناعة الأدوية.
- صناعة المواد الغذائية المعفاة من الضريبة عملا بأحكام الفقرة (ب) من المادة ١٧ من هذا القانون.
- الاستشفاء والمختبرات الطبية.
- التعليم.
- أنشطة الهيئات والجمعيات التي تتمتع بصفة المنفعة العامة، وتلك المعنية برعاية ذوي الإحتياجات الخاصة والمسنين والأيتام والأطفال والمصابين بالأمراض العقلية والسرطانية وسائر الأمراض التي تحدد بقرار من مجلس الوزراء.
- النقل المشترك للأشخاص.
- صناعة الكتب، والجرائد والمجلات.
- صناعة المواد الصيدلانية بما فيها الأصناف للإستعمال الصحي والصيدلي (كواقيات منع الحمل، الحواجز الذكرية، الفوط والواقيات الصحية، حفاضات الأطفال والأصناف الصحية المماثلة).
- صناعة الورق والكرتون من الأنواع المستعملة في الكتابة أو الطباعة، ورق صحف بشكل لفات أو صفائح، الحبر المعد للطباعة.
- صناعة العلف.
يقصد بالأصول الثابتة بمفهوم هذه المادة الآلات والمعدات المخصصة للإستعمال الدائم في المؤسسة.
أما الضريبة التي أصابت السيارة السياحية فيقبل استردادها في حال كانت قيمة هذه السيارة لا تتجاوز مبلغ ٣٠,٠٠٠ د.أ. دون الضريبة على القيمة المضافة، وإذا فاقت قيمة هذه السيارة مبلغ ٣٠,٠٠٠ د.أ. دون الضريبة على القيمة المضافة، فيقبل كحد أقصى استرداد الضريبة بما يوازي الضريبة المتوجبة عند شراء سيارة سياحية بقيمة ٣٠,٠٠٠ د.أ. دون الضريبة على القيمة المضافة، ويحتسب الإسترداد استناداً إلى هذه الضريبة القصوى.
كما يحق طلب استرداد ٪١٠٠ / 100% من الضريبة التي أصابت المصاريف الجارية المتعلقة بالعمليات المشار إليها أعلاه.
تكون غير قابلة للإسترداد الضريبة على القيمة المضافة التي أصابت المصاريف التالية:
أ- استئجار السيارات السياحية حين تتجاوز قيمة السيارة السياحية ٣٠,٠٠٠ د.أ.
ب - استهلاك الماء والكهرباء والاتصالات والإنترنت والبنزين.
يحق للمكلف أن يقدم عند نهاية أية سنة ميلادية وضمن مهلة شهر، طلب استرداد بالنسبة للعمليات المعفاة وفقا" لأحكام هذه المادة، على أن لا يقل المبلغ المطالب باسترداده عن مائتي مليون ليرة لبنانية، ويدور المبلغ الذي يقل عن مائتي مليون ليرة لبنانية إلى السنة اللاحقة، أما في حال لم يعد المكلف مصنفا" وفقا" لأحكام هذه المادة فيحق له أن يقدم طلب الإسترداد المذكور مهما بلغت قيمة الطلب.
تحدد دقائق تطبيق هذه المادة، عند الإقتضاء، بمرسوم يتخذ بناءً على اقتراح وزير المالية.
تعديل المادة ٨٥ من القانون رقم ۲۲۰ تاريخ ۲۰۰۰/ . ٥/ ۲۹ / ٢٠٠٠/٠٥/٢٩ (المتعلق بحقوق الأشخاص ذوي الإعاقة)
تعدل المادة ٨٥ من القانون رقم ۲۲۰ تاريخ ۲۰۰۰/ . ٥/ ۲۹ / ٢٠٠٠/٠٥/٢٩ (المتعلق بحقوق الأشخاص ذوي الإعاقة) بحيث تصبح كما يلي:
تعفى ايضا من الرسوم والضرائب المشار اليها اعلاه وسائل النقل الفردية التي لا تزيد قيمتها قبل احتساب الضرائب والرسوم عن ۲۵,۰۰۰ د.أ.. والجماعية التي لا تزيد قيمتها قبل احتساب الضرائب والرسوم عن ۵۰,۰۰۰ د.أ.، الخاصة بذوي الإعاقة ، شرط ان تكون الجهة المستوردة إما الشخص من ذوي الإعاقة لاستعماله الشخصي، او جمعية تعنى بذوي الإعاقة او جمعية خدمات، وشرط ان تنقضي خمس سنوات قبل شراء سيارة اخرى، وذلك بناء على افادة صادرة عن وزارة الشؤون الاجتماعية، على ان تستوفى الرسوم لاحقا في حال انتقال الملكية الى اي شخص من غير ذوي الإعاقة ، ويذكر هذا البند على الاوراق الرسمية.
تعديل المادة ٨٦ من القانون رقم ۲۲۰ تاريخ ۲۰۰۰/ . ٥/ ۲۹ / ٢٠٠٠/٠٥/٢٩ (المتعلق بحقوق الأشخاص ذوي الإعاقة)
تعدل المادة ٨٦ من القانون رقم ۲۲۰ تاريخ ۲۰۰۰/ . ٥/ ۲۹ / ٢٠٠٠/٠٥/٢٩ (المتعلق بحقوق الأشخاص ذوي الإعاقة) بحيث تصبح كما يلي:
تعفى من رسم التسجيل في مصالح تسجيل السيارات وسيلة نقل واحدة لكل شخص من ذوي الإعاقة حامل بطاقة من ذوي الإعاقة الشخصية سواء سجلت باسمه ام باسم والده او والدته او أحد اولاده او زوجه او زوجته متحدين ام منفردين شرط أن لا تزيد قيمتها قبل احتساب الضرائب والرسوم عن ٢٥.٠٠٠ د.أ.
ويقدم طلب الاعفاء هذا بناء على افادة صادرة عن وزارة الشؤون الاجتماعية وفقا للاجراءات المتبعة.
تعديل الفقرة ٦ من المادة ٤٣ من المرسوم الاشتراعي رقم ٦٧ تاريخ ١٩٦٧/٨/٥ وتعديلاته (قانون رسم الطابع المالي)
تعدل الفقرة ٦ من المادة ٤٣ من المرسوم الاشتراعي رقم ٦٧ تاريخ ١٩٦٧/٨/٥ وتعديلاته (قانون رسم الطابع المالي)، بحيث تصبح كما يلي:
٦ - على كافة المكلفين الملزمين بإصدار فواتير وايصالات واشعارات دائنة ومدينة ان يسددوا رسم الطابع المالي المقطوع المتوجب عن الفواتير والايصالات والاشعارات الدائنة والمدينة التي يصدرونها شهريا وان يتقدموا بتصاريح شهرية الكترونية خلال مهلة ١٥ يوما من انتهاء الشهر المعني، بموجب نماذج تضعها وزارة المالية لهذه الغاية.
تطبق احكام هذة الفقرة ابتداء من اول الفصل الذي يلي الفصل الذي نشر فيه القانون النافذ حكما رقم ٢٠٢٢/١٠ (الموازنة العامة للعام ٢٢-٢٠). / 2022).
يعتبر تسديد الرسم لصقاً مقبولاً خلال الفترة الواقعة بين تاريخ نشر القانون النافذ حكماً رقم ٢٠٢٢/١٠ ولغاية صدور هذا القانون.
يعفى من موجب تقديم التصاريح المذكورة أعلاه المكلفون الذين يقومون بتسديد رسم الطابع المالي على الفواتير والإيصالات التي يصدرونها باستخدام آلة واسمة في حال كانوا قد استحصلوا على ترخيص بذلك من وزارة المالية.
تحدد دقائق تطبيق هذه الفقرة عند الاقتضاء، بموجب قرار يصدر عن وزير المالية.
تحديد الرسوم المستوفاة عن المعاملات
للأمن العام استيفاء رسومها
خلافاً لأي نص أخر، تحدد الرسوم المستوفاة عن المعاملات التي تتولى المديرية رسومها، وفقاً لما يلي:
نوع الرسم | الرسم (ل.ل.)
إصدار جوازات السفر اللبنانية او تجديدها لمدة خمس سنوات
… / | رقم عادي | ٦,٠٠٠,٠٠٠
رقم مميز فئة ثانية | ٢٠,٠٠٠,٠٠٠
رقم مميز فئة أولى | ٣٠,٠٠٠,٠٠٠
إصدار جوازات السفر اللبنانية أو تجديدها لمدة عشر سنوات
… / | رقم عادي | ١٠,٠٠٠,٠٠٠
رقم مميز فئة ثانية | ٤٠,٠٠٠,٠٠٠
رقم مميز فئة أولى | ٦٠,٠٠٠,٠٠٠
بطاقة إقامة لحاملي إجازات عمل فئة أولى ولأفراد عائلاتهم لسنة واحدة | ١٠٨,٠٠٠,٠٠٠
… / ت التي تتولى المديرية العامة
العامة للأمن العام استيفاء
بطاقة إقامة لحاملي إجازات عمل فئة ثانية ولأفراد عائلاتهم لسنة واحدة | ٧٢,٠٠٠,٠٠٠
بطاقة إقامة لحاملي إجازات عمل فئة ثالثة لسنة واحدة | ٢٤,٠٠٠,٠٠٠
بطاقة اقامة لحاملي إجازات عمل فئة رابعة لسنة واحدة | ١٨,٠٠٠,٠٠٠
بطاقة إقامة طالب لسنة واحدة بطاقة إقامة لبناني حامل جنسية أجنبيه لسنة واحدة | ١٥,٠٠٠,٠٠٠
لباقي الفئات لسنة واحدة | ١٨,٠٠٠,٠٠٠
بطاقة اقامة للرعايا المصريين استناداً لاجازة عمل من كافة الفئات لسنة واحدة | ١,٥٠٠,٠٠٠
بطاقة اقامة قيد الدرس او كسرها لسنة واحدة | ٦,٠٠٠,٠٠٠
بطاقة اقامة مؤقتة لسنة واحدة او كسرها خاص بالرعايا السوريين | ١٨,٠٠٠,٠٠٠
نقل كفيل | ٢,٠٠٠,٠٠٠
سمة مرور واقامة وزيارة: سفرة واحدة او عدة سفرات | ٢,٠٠٠,٠٠٠
سمة عمل | ٢,٠٠٠,٠٠٠
تحويل سمة | ٢,٠٠٠,٠٠٠
تجديد سمة | ٢,٠٠٠,٠٠٠
اجازة عمل للفنانين والموسيقيين العرب والأجانب عن كل شهر او كسر الشهر للذين يعملون في ملهى من الفئة الاولى | ٣٠,٠٠٠,٠٠٠
عن كل شهر او كسر الشهر للذين يعملون في ملهى من الفئة الثانية | ١٥,٠٠٠,٠٠٠
جواز مرور لمدة سنة | ٢,٠٠٠,٠٠٠
لمدة ثلاث سنوات | ٤,٠٠٠,٠٠٠
وثيقة سفر فلسطينية او تجديدها
| لمدة ثلاث سنوات | ٤,٠٠٠,٠٠٠
لمدة خمس سنوات | ٦,٠٠٠,٠٠٠
اجازة دخول شهرية الى المنطقة المحرمة في المرفأ والمطار للعمال اللبنانيين | ١,٠٠٠,٠٠٠
اجازة دخول شهرية الى المنطقة المحرمة في المرفأ والمطار للعمال غير اللبنانيين | ٢,٠٠٠,٠٠٠
اجازة دخول سنوية الى المنطقة المحرمة في المرفأ والمطار للعمال اللبنانيين | ١٠,٠٠٠,٠٠٠
اجازة دخول سنوية الى المنطقة المحرمة في المرفأ والمطار للعمال غير اللبنانيين | ٢٠,٠٠٠,٠٠٠
إعفاء طلاب الجامعات من رسم (إجازة تصوير أو إجازة عرض) فيلم (سينمائي أو وثائقي) أو رسم إجازة عرض مسرحية أو دعابة على أن يكون العمل لأغراض أكاديمية وغير تجارية
| إجازة عرض سينمائية
|
إجازة عرض فيلم سينمائي
إجازة عرض مقدمة فيلم سينمائي
إجازة عرض دعاية تجارية سينمائية
إجازة عرض تلفزيونية
إجازة عرض شريط فيلم تلفزيوني
إجازة عرض شريط مسلسل تلفزيوني
إجازة عرض شريط دعاية تجارية تلفزيونية
إجازة عرض TV SPOT
إجازة عرض شريط E.P.K على التلفزيون
إجازة عرض شريط MAKING OF
إجازة عرض فيديو كليب تلفزيوني
إجازة عرض مسرحية على التلفزيون
إجازة عرض فيديو
إجازات عرض فيديو كاسيت بقصد التأجير أو البيع
٥,٠٠٠,٠٠٠
٤,٠٠٠,٠٠٠
٥,٠٠٠,٠٠٠
٥,٠٠٠,٠٠٠
٤,٠٠٠,٠٠٠
٢٥,٠٠٠,٠٠٠
٤,٠٠٠,٠٠٠
٥٠٠,٠٠٠
٤,٠٠٠,٠٠٠
٦,٠٠٠,٠٠٠
٥,٠٠٠,٠٠٠
٤,٠٠٠,٠٠٠
إجازة عرض فيديو ليزر أو DVD بقصد التأجير أو البيع | ٤,٠٠٠,٠٠٠
استيفاء رسم تداول عن كل شريط فيديو معد للتداول | ١٠٠,٠٠٠
إجازة لمطبوعة محلية أو أجنبية | ٥٠٠,٠٠٠
إجازة لكتاب غير دراسي محلي أو أجنبي | ٧٥٠,٠٠٠
استيفاء رسم عن بيان أو تصريح مطبوعات | ٥٠٠,٠٠٠
إجازات تصوير
إجازة تصوير فيلم غير وثائقي محلي أو أجنبي | ٦,٠٠٠,٠٠٠
إجازة تصوير فيلم وثائقي | ٤,٠٠٠,٠٠٠
إجازة عرض مسرحية | ٧,٠٠٠,٠٠٠
إجازة العاب الكترونية | ٥,٠٠٠,٠٠٠
إلغاء المادة /٧٨/ من القانون النافذ حكماً رقم ١٠ تاريخ ٢٠٢٢/١١/١٥ (قانون الموازنة العامة للعام ٢٠٢٢) والاستعاضة عنها بنص جديد
تلغى المادة /٧٨/ من القانون النافذ حكماً رقم ١٠ تاريخ ٢٠٢٢/١١/١٥ (قانون الموازنة العامة والموازنات الملحقة للعام ٢٠٢٢) ويستعاض عنها بالنص التالي:
"يلغى نص المادة الثامنة عشرة من القانون رقم ١٤٤ تاريخ ٢٠١٩/٧/٣١ (قانون الموازنة العامة والموازنات الملحقة للعام ٢٠١٩) المتعلق بفرض غرامة على الشركات السياحية التي تستقدم وفوداً خارجية في حال تخلف من في عهدتها عن المغادرة، ويستعاض عنها بالنص التالي:
تفرض على الشركات السياحية التي تستقدم وفوداً خارجية عن كل شخص في عهدتها يتخلف عن المغادرة غرامة مالية بقيمة / ١٨٠،٠٠٠،٠٠٠ / ل.ل. (فقط ماية وثمانون مليون ليرة لبنانية) تستوفى مباشرة عند المغادرة ويسمح لباقي أعضاء الوفد السياحي بالمغادرة.
تحدد عند الاقتضاء دقائق تطبيق هذه المادة بقرار مشترك يصدر عن وزير المالية ووزير الداخلية والبلديات بناءً على اقتراح مدير عام الأمن العام".
تعديل قيمة الغرامة المتوجبة على شركات النقل التي تنقل المسافرين بصورة مخالفة والمعدلة بموجب المادة ٨٢ من القانون رقم ٣٢٤ تاريخ ٢٠٢٤/٢/١٢ من الموازنة العامة للعام ٢٠٢٤
تعدل المادة ٨٢ من القانون رقم ٣٢٤ تاريخ ٢٠٢٤/٢/١٢ من الموازنة العامة للعام ٢٠٢٤، بحيث تصبح كالتالي:
"تعدل قيمة الغرامة المتوجبة على شركات النقل التي تنقل المسافرين بصورة مخالفة (دون جواز سفر، بجواز مرور دون سمة دخول، بسمة منتهية الصلاحية، أو مزورة، الخ...)
لتصبح / ١٨٠،٠٠٠،٠٠٠ / ل.ل. "فقط ماية وثمانون مليون ليرة لبنانية لا غير".
تعديل رسوم المرافئ والموانئ المحددة في القانون رقم ٣٠٠ تاريخ ٢٠٢٢/٨/٨ والمعدل بموجب المادة ١٠٦ من القانون النافذ حكماً رقم ١٠ الصادر بتاريخ ٢٠٢٢/١١/١٥ (قانون الموازنة العامة للعام ٢٠٢٢)
تعدل رسوم المرافئ والموانئ المحددة في القانون رقم ٣٠٠ تاريخ ٢٠٢٢/٨/٨ والمعدل بموجب المادة ١٠٦ من القانون النافذ حكماً رقم ١٠ الصادر بتاريخ ٢٠٢٢/١١/١٥ (قانون الموازنة العامة للعام ٢٠٢٢) وفقاً للجدول التالي:
رسوم المرافئ والمنائر
رسوم استخراج الرمال والحصى:
- عن كل متر مكعب من الرمال أو الحصى المرخص باستخراجها وفقاً للأصول من الأملاك الخاصة المتاخمة للأملاك العامة البحرية على ان يتم فلشها ضمن الأملاك العامة البحرية أو إعادتها إلى البحر: ٤٠,٠٠٠ ل.ل.
- عن كل متر مكعب من الرمال أو الحصى المرخص باستخراجها وفقاً للأصول من الأملاك العامة البحرية على ان يتم فلشها ضمن الأملاك العامة البحرية أو إعادتها إلى البحر: ٦٠,٠٠٠ ل.ل.
أ- / ١- رسم الملاحة
رسم الوصول والسفر يحدد كما يلي:
- عن كل طن صاف: ٠,٠٣ $ / ٠,٠٣$
مع حد أدنى قدره: $٥٠ / ٥٠$
حسم ٥٠% للسفن اللبنانية
تعفى من هذا الرسم السفن المحملة ببضائع مقدمة كهبة للدولة اللبنانية، شرط أن تكون كامل الحمولة مخصصة كهبة لصالح الدولة.
٢- رسوم المنائر
-عن كل طن صاف: ٠,٣٥ % / ٠,٠٣٥٪
مع حد أدنى قدره: ٥٠ $ / ٥٠$
حسم ٥٠ % / ٥٠٪ للسفن اللبنانية
تعفى من هذا الرسم السفن المحملة ببضائع مقدمة كهبة للدولة مخصصة كهبة لصالح الدولة.
٣- الرسوم السنوية المترتبة على السفن
أ- سفن الملاحة
رسم سنوي على السفن المسجلة في لبنان والمعدة للملاحة الساح-
- عن كل طن صاف من ١ إلى ١٠٠٠ : ١٥٠٠٠ ل.ل.
- عن كل طن صاف من ١٠٠١ إلى ٣٠٠٠ : ١٢٠٠٠ ل.ل.
- عن كل طن صاف من ٣٠٠١ فما فوق: ١٠٠٠٠ ل.ل.
ب- سفن المرافئ
الزوارق الآلية
عن كل زورق تتراوح قوة محركاته :
من ١ الى ٢٥ حصان: ٢،٠٠٠،٠٠٠ ل.ل.
من ٢٦ الى ٥٠ حصان: ٣،٠٠٠،٠٠٠ ل.ل.
من ٥١ الى ١٠٠ حصان: ٤،٠٠٠،٠٠٠ ل.ل.
من ١٠١ حصان فما فوق: ٥،٠٠٠،٠٠٠ ل.ل.
اللبنانية، شرط أن تكون كامل الحمولة
لية أو الدولية البعيدة المدى وفقاً لما يلي:
- عن كل قارب أو فلوكة لا يزيد طوله عن ٥ أمتار: ٢٠٠,٠٠٠ ل.ل.
- عن كل قارب أو فلوكة يزيد طوله عن ٥ أمتار: ٤٠٠,٠٠٠ ل.ل.
جروم المرفأ (مواعين- شالونات)
إذا كانت الحمولة الصافية تتراوح:
من ٥ الى ٢٠ طن: ١٠,٠٠٠,٠٠٠ ل.ل.
من ٢١ الى ٥٠ طن: ١٢,٠٠٠,٠٠٠ ل.ل.
من ٥١ الى ١٠٠ طن: ١٨,٠٠٠,٠٠٠ ل.ل.
من ١٠١ طن فما فوق: ٢٢,٠٠٠,٠٠٠ ل.ل.
ج- سفن النزهة
المجهزة بمحرك
عن كل زورق تتراوح قوة محركاته بين:
- من ١ إلى ٢٥ حصان: ٢,٥٠٠,٠٠٠ ل.ل.
- من ٢٦ إلى ٥٠ حصان: ٤,٢٠٠,٠٠٠ ل.ل.
- من ٥١ إلى ١٠٠ حصان: ٥,٨٠٠,٠٠٠ ل.ل.
- من ١٠١ إلى ٣٠٠ حصان: ١٢,٠٠٠,٠٠٠ ل.ل.
- من ٣٠١ إلى ٧٠٠ حصان: ١٥,٠٠٠,٠٠٠ ل.ل.
- من ٧٠١ حصان فما فوق: ٢٢,٠٠٠,٠٠٠ ل.ل.
غير المجهزة بمحرك
عن كل زورق يتراوح طوله بين:
- من ١ إلى ٥ أمتار: ٢,٥٠٠,٠٠٠ ل.ل.
- أكثر من ٥ أمتار: ٣,٠٠٠,٠٠٠ ل.ل.
د- سفن الصيد
١- المجهزة بمحرك:
- عن كل زورق صيد لا يزيد طوله عن ٨ أمتار: ١٠٠,٠٠٠ / ٠٠,٠٠٠
- عن كل زورق صيد يبلغ طوله بين ٨,١ متر و١٢ متر: ٠
- عن كل زورق صيد يبلغ طوله بين ١٢,١ متر و ١٥ مترا: / و١٥ متر:
- عن كل زورق صيد يزيد طوله عن ١٥ متر: ٤٠٠,٠٠٠
٢- غير المجهزة بمحرك: ١٥٠,٠٠٠ ل.ل.
هـ - الزوارق الشراعية
يستوفى الرسم التالي دون اعتبار قوة المحرك
- من ١ إلى ٥ أمتار: ٢,٥٠٠,٠٠٠ ل.ل.
- بين ٥,١ و ١٠ / و١٠ أمتار: ٣,٥٠٠,٠٠٠ ل.ل.
- بين ١٠,١ و ١٥ مترا: / و١٥ متر: ٥,٥٠٠,٠٠٠ ل.ل.
- أكثر من ١٥ متر: ٧,٥٠٠,٠٠٠ ل.ل.
يستوفى رسم سنوي عن سفن النزهة والزوارق الشراعية التي يزيد طولها عن /٨/ ثمانية امتار ويتم إرساؤها وفق الأصول في مرافئ الصيد والنزهة التابعة للدولة اللبنانية وفق التالي:
- عن كل متر طولي للسفن والزوارق الشراعية التي لا يتجاوز عرضها ٣ أمتار: ١,٠٠٠,٠٠٠ ل.ل.
- عن كل متر طولي للسفن والزوارق الشراعية التي يتجاوز عرضها ٣ أمتار: ١,٥٠٠,٠٠٠ ل.ل.
اما الزوارق التي تستعمل لنقل الركاب لدواعي سياحية والحاصلة على الشهادات المطلوبة فهي معفاة
٤- الرسوم المترتبة على البضائع:
- عن كل طن متري من البضائع المفرغة في الموانئ اللبنانية أياً كان نوعها حتى ولو أفرغت بواسطة الأنابيب: ٠,٧٥ $ / $٠,٠٧٥
مع حد أدنى قدره: ٥٠ $ / $٥٠
- عن كل طن متري من البضائع المفرغة خارج المرافئ والموانئ أياً كان نوعها حتى ولو أفرغت بواسطة الأنابيب: ٠,٣٥ $ / $٠,٠٣٥
مع حد أدنى قدره: ٥٠ $ / $٥٠
تستفيد السفن اللبنانية من حسم قدره ٣٠ ٪ / ٣٠٪
تعفى الحبوب والمحروقات التي تستوردها الدولة اللبنانية من هذا الرسم كما تعفى من هذا الرسم السفن المحملة ببضائع مقدمة كهبة للدولة اللبنانية، شرط أن تكون كامل الحمولة مخصصة كهبة لصالح الدولة.
٥- الرسوم المترتبة على المؤسسات والأفراد:
أ- الوكلاء البحريون:
يخضع الوكلاء البحريون المؤتمنون على السفن التجارية للرسمين التاليين
- رسم تسجيل مقطوع يسدد عند التسجيل: ٤٠,٠٠٠,٠٠٠ ل.ل.
- رسم سنوي يسدد في الشهر الأول من السنة: ٢٠,٠٠٠,٠٠٠ ل.ل.
ب- متعهدو التفريغ والشحن (الستيفادورية)
- رسم تأسيس: ٤٠،٠٠٠،٠٠٠ ل.ل.
- رسم سنوي يسدد في الشهر الأول من السنة: ٢٠،٠٠٠،٠٠٠ ل.ل.
ج- متعهدو تموين السفن بالزيوت والمحروقات:
- رسم تأسيس: ١٢٢،٠٠٠،٠٠٠ ل.ل.
- رسم سنوي يسدد خلال الشهر الأول من السنة:
د- متعهدو تموين السفن بالمأكولات والمشروبات:
- رسم تأسيس: ٤٠،٠٠٠،٠٠٠ ل.ل.
- رسم سنوي يسدد خلال الشهر الأول من السنة:
هـ- متعهدو نقل نفايات السفن:
- رسم تأسيس: ٤٠،٠٠٠،٠٠٠ ل.ل.
- رسم سنوي يسدد خلال الشهر الأول من السنة:
و- متعهدو نقل ضمن المرفأ:
- رسم تأسيس: ٤٠،٠٠٠،٠٠٠ ل.ل.
- رسم سنوي يسدد خلال الشهر الأول من السنة:
ز- متعهدو تصليح سفن:
- رسم تأسيس: ٤٠،٠٠٠،٠٠٠ ل.ل.
- رسم سنوي يسدد خلال الشهر الأول من السنة:
ح- متعهدو نشاطات أخرى:
- رسم تأسيس: ٤٠,٠٠٠,٠٠٠ ل.ل.
- رسم سنوي يسدد خلال الشهر الأول من السنة: ٢٠,٠٠٠,٠٠٠
ط- الكفالات المصرفية:
يقدم جميع الأفراد والمؤسسات والشركات المبينين في البند ٥ كفالات مصر منها وتعدل بقرار من وزير الأشغال العامة والنقل وتسري على جميع هؤلاء
٦- الرسوم المترتبة على البحارة والعمال:
- ربان، ضابط بحري، تلميذ ضابط بحري: ٤٠٠,٠٠٠ ل.ل.
- بحار اختصاصي: ٣٠٠,٠٠٠ ل.ل.
- بحار سفر: ٢٠٠,٠٠٠ ل.ل.
- صياد بحري هاو: ٢٠٠,٠٠٠ ل.ل.
- صياد بحري: ١٠٠,٠٠٠ ل.ل.
٧- رسم الإنشاء:
يستوفى رسم مقطوع عن:
- سفينة نزهة: ٣,٥٠٠,٠٠٠ ل.ل.
- سفينة صيد: ١,٠٠٠,٠٠٠ ل.ل.
- سفينة مرفأ: ١,٧٠٠,٠٠٠ ل.ل.
- قارب مرفأ: ١,٥٠٠,٠٠٠ ل.ل.
- ماعونة: عن كل طن من حمولتها الصافية: ٣٠٠,٠٠٠ ل.ل.
-٨- رسوم تملك السفن
أ- عن سفن الملاحة
يستوفى عن كل طن من الحمولة الصافية للسفينة اذا كان
- من ١ - ١٠٠٠: : ٢٥،٠٠٠ ل.ل
- من ١٠٠١ - ٣٠٠٠: : ٢٠،٠٠٠ ل.ل
- من ٣٠٠١ - ٥٠٠٠: : ١٥،٠٠٠ ل.ل
- من ٥٠٠١ - ١٠٠٠٠: : ١٠،٠٠٠ ل.ل
- من ١٠٠٠١ فما فوق: ٥،٠٠٠ ل.ل
ب- سفن النزهة
يستوفى رسم مقطوع:
عن زورق مجهز بمحرك:
- لا يزيد طوله عن ٩ أمتار: ١٠،٠٠٠،٠٠٠ ل.ل
- بين ٩٫١ / ٩،١ و ١٥ مترا: / متر: ٢٠،٠٠٠،٠٠٠ ل.ل
- أكثر من ١٥ متر: ٣٠،٠٠٠،٠٠٠ ل.ل
عن زورق غير مجهز بمحرك: : ١٠،٠٠٠،٠٠٠ ل.ل
ج- سفن الصيد
- عن زورق مجهز بمحرك ولا يزيد طوله عن ١٠ أمتار:
- عن زورق مجهز بمحرك يبلغ طوله بين ١٠٫١ / ١٠،١ متر و ١٥
- عن زورق مجهز بمحرك يزيد طوله عن ١٥ مترا: / متر: ٠٠٠،
عن زورق غير مجهز بمحرك: ٢٠٠،٠٠٠ ل.ل
د- سفن المرفأ
- عن زورق مجهز بمحرك: ٥،٠٠٠،٠٠٠ ل.ل
- عن زورق غير مجهز بمحرك: ٧،٠٠٠،٠٠٠ ل.ل
هـ- المواعين، الشالونات:
تعامل كسفن الملاحة
و- رسم طابع مالي على محضر التسجيل:
واحد ونصف بالألف على قيمة السفينة مقسمة على المالكين
ز- رسم طابع مالي على سند الشطب:
نصف بالألف على قيمة السفينة
٩- قيمة المستندات الرسمية
- قانون التجارة البحرية: ٢،٠٠٠،٠٠٠ ل.ل
- سند تمليك بحري: ٣٠٠،٠٠٠ ل.ل
- دفتر حركة سفن الملاحة: ٣٠٠،٠٠٠ ل.ل.
- دفتر تنقلات البحارة لسفن الملاحة: ٣٠٠،٠٠٠ ل.ل
- خريطة بحرية أو مصور بحري: ٤،٠٠٠،٠٠٠ ل.ل
- بطاقة لكل عامل مع متعهد تموين أو متعهد تفريغ وشحن أو
- بطاقة ربان، أو ضابط بحري أو تلميذ ضابط بحري أو مهندس
٢٠٠،٠٠٠ ل.ل
- دفتر حركة زوارق النزهة والمرفأ: ٢,٠٠٠,٠٠٠ / ٢٠٠,٠٠٠ ل.ل.
- دفتر حركة زوارق الصيد: ١,٠٠٠,٠٠٠ ل.ل
- تذكرة بحري سفر: ١,٠٠٠,٠٠٠ ل.ل
- تذكرة بحري صيد: ١,٠٠٠,٠٠٠ ل.ل
- تذكرة صيد بحري هاو: ١,٠٠٠,٠٠٠ ل.ل
- ثمن شهادة او إقرار: ٤٠٠,٠٠٠ ل.ل.
تعدل قيمة هذه المستندات والمستجدة من مثيلاتها بقرار من وزير الأشغال العامة والنقل، كما تحدد رسوم الدورات البحرية وبدلات التدريس للمدرسين والمدربين بقرارات تصدر عن وزير الاشغال العامة والنقل
١٠- تعويض لجان الكشف على اعمال البواخر وعلى البحارة والزوارق
أ- لجان الكشف على اعمال البواخر:
يستوفى من اصحاب العلاقة عن الاعمال المؤمنة لمصلحتهم خارج اوقات الدوام الرسمي المبالغ التالية:
- عن كل ساعة عمل نهاري أو كسر الساعة ولكل موظف: ٢٠,٠٠٠ ل.ل.
- عن كل ساعة عمل ليلية أو كسر الساعة ولكل موظف: ٤٠,٠٠٠ ل.ل.
تدفع المبالغ المستوفاة أمانة لدى صناديق رئاسة المرافئ، ويتم توزيعها شهرياً على جميع العاملين في المديرية العامة للنقل البري والبحري بموجب لائحة يصدقها المدير العام للنقل البري والبحري بناء على قرار تنظيم توزيع عائدات الأعمال الإضافية صادر عن وزير الأشغال العامة والنقل.
لا تحتسب هذه العائدات ضمن الحد الأقصى للتعويضات المنصوص عنها في المادة ٢٧ من المرسوم الإشتراعي رقم ١١٢ تاريخ ١٩٥٩/٦/١٢ وفي البند ١ من المادة ٨١ من القانون رقم ١٤٤ تاريخ ٢٠١٩/٩/٣١ / ٢٠١٩/٧/٣١ وتعديلاته.
ب- فحص الزوارق والسفن والبحارة:
- الزوارق والسفن:
معاينة زوارق الصيد
- لرئيس اللجنة: ٨،٠٠٠ ل.ل
- لكل من أعضاء اللجنة: ٦،٠٠٠ ل.ل
معاينة زوارق النزهة والمرفأ واليخوت
- لرئيس اللجنة: ١٤،٠٠٠ ل.ل
- لكل من أعضاء اللجنة: ١١،٠٠٠ ل.ل
معاينة البواخر
- لرئيس اللجنة: ٣٢،٠٠٠ ل.ل
- لكل من أعضاء اللجنة: ٢٢،٠٠٠ ل.ل.
فحص الملاحين العاملين في البحر والغواصين وربابنة والعاملين في قطاع النقل والملاحة البحرية:
عن كل شهادة أو إجازة:
- لرئيس اللجنة: ٢٤،٠٠٠ ل.ل
- لكل من أعضاء اللجنة: ١٦،٠٠٠ ل.ل
لجنة الامتحانات الرئيسية عن كل طالب:
- لرئيس اللجنة: ٢٢،٥٠٠ ل.ل
- لكل من أعضاء اللجنة: ٢٠،٠٠٠ ل.ل
١١- العقوبات عن المخالفات لأحكام هذا القانون وسواه من النصوص البحرية والمرعية
يعاقب بغرامة نقدية :
- عن كل متر مربع من الأملاك العامة البحرية يشغل دون ترخيص قانوني : خمسة أضعاف سعر المتر المربع المعتمد لتحديد البدل السنوي لإشغال أملاك عامة بحرية وفقاً للمناطق
- عن كل متر مكعب مستخرج من الأملاك العامة البحرية دون ترخيص قانوني: ٦٥٠,٠٠٠ ل.ل
- عن كل ملاح بحري أو عامل بحري يعمل دون رخصة أو يحمل رخصة انتهى مفعولها: ١,٥٠٠,٠٠٠ ل.ل
- عن المخالفات الأخرى لأحكام هذا القانون ١,٠٠٠,٠٠٠ ل.ل
- عن مخالفات أنظمة الملاحة البحرية وسير العمل في المرفأ : من ٣,٠٠٠,٠٠٠ إلى ٦٥,٠٠٠,٠٠٠ / ٦٥٠،٠٠٠،٠٠٠ ل.ل
- عن كل تلوث يجري بالمحروقات السائلة وغيرها سواء من السفن أو من المصانع القائمة على الشواطئ فضلاً عن تحميل ربان السفينة وأصحاب السفينة ومستأجريها ومجهزيها وأصحاب المصانع بالتكافل والتضامن عن / من كل ما يعنيه، نفقات إعادة الأوضاع إلى حالتها السابقة قبل التلوث وكل عطل وضرر : من ٢٠,٠٠٠,٠٠٠ إلى ١٢,٠٠٠,٠٠٠,٠٠٠ ل.ل
تحدد هذه الغرامة وفقاً للمادة ٣٣ من القانون رقم ٦٦/١١ تاريخ ١٩٦٦/٢/١٤.
ب- تستوفي الخزينة على الإيرادات غير الصافية التي تجنيها محطتا إرشاد السفن في مرفأي بيروت وطرابلس نسبة قدرها ١٥٪ (خمسة عشرة بالمئة) على هذه الإيرادات.
كما تستوفي الخزينة على الإيرادات غير الصافية لسائر محطات الإرشاد والمرشدين المرخص لهم في سائر المرافئ والمصبات نسبة قدرها ١٠٪ (عشرة بالمئة) على هذه الإيرادات.
ج- تلغى الرسوم السابقة المخالفة لهذه الرسوم، وكل تخفيض أو حسم سابق معطى للسفن اللبنانية.
تمديد المهلة المحددة في القانون رقم ٣٣٠ تاريخ ٢٠٢٤/١٢/٤ لإعادة تقييم المخزون وإعادة تقييم الأصول الثابتة وتمديد المهلة المحددة للإدارة الضريبية للبت بطلبات إعادة التقييم سواء للمخزون أو للأصول الثابتة
خلافاً لأحكام البند ١ من أولاً من المادة الثانية من القانون رقم ٣٣٠ تاريخ ٢٠٢٤/١٢/٤، يعطى المكلفون الذين يجوز لهم إجراء إعادة تقييم لمخزونهم وفقاً لأحكام المادة الثانية من القانون، مهلة ثلاثة أشهر من تاريخ نشر هذا القانون لإجراء عملية إعادة تقييم لمخزونهم للعامين ٢٠٢٣ و ٢٠٢٤ ، / و٢٠٢٤، على أن يرفق بطلب إعادة التقييم التعهد المتعلق باحتفاظ المكلف بالمستندات الخاصة بإعادة التقييم، كما يعطى المكلفون الذين يجوز لهم إجراء إعادة تقييم استثنائية لأصولهم الثابتة وفقاً لأحكام المادة الثانية نفسها، مهلة مماثلة لإجراء عملية تقييم تلك الأصول.
كما تمدد المهلة المحددة للإدارة الضريبية للبت بطلبات إعادة التقييم سواء للمخزون أو للأصول الثابتة لغاية ٢٠٣٠/١٢/٣١.
تحدد، عند الإقتضاء، دقائق تطبيق هذه المادة بموجب قرار يصدر عن وزير المالية.
منح مهلة استثنائية لتقديم طلبات الاسترداد وفقاً لأحكام المادة ٥٩ من القانون رقم ٣٧٩ تاريخ ٢٠٠١/١٢/١٤ وتعديلاته ( الضريبة على القيمة المضافة) العائدة للعام ٢٠٢٤
يُمنح الأشخاص الذين يستفيدون من أحكام المادة ٥٩ من القانون رقم ٣٧٩ تاريخ ٢٠٠ ١/١٢/١٤ / ٢٠٠١/١٢/١٤ وتعديلاته (الضريبة على القيمة المضافة) مهلة أقصاها شهرين من تاريخ نشر هذا القانون لتقديم طلبات الإسترداد وفقاً لأحكام هذه المادة العائدة للعام ٢٠٢٤.
تمديد العمل بأحكام المادة ٦٣ من القانون رقم ٣٢٤ تاريخ ٢٠٢٤/٢/١٢ (قانون الموازنة العامة للعام ٢٠٢٤)
يمدد لغاية ٢٠٢٤/١٢/٣١ / ٢٠٣٠/١٢/٣١ العمل بأحكام المادة ٦٣ من القانون رقم ٣٢٤ تاريخ ٢٠٢٤/٢/١٢ (قانون الموازنة العامة للعام ٢٠٢٤).
تخفيض بعض الغرامات المترتبة لصالح الدولة أو البلديات أو اتحادات البلديات أو المؤسسات العامة أو سائر أشخاص القانون العام
باستثناء الغرامات الناتجة عن مخالفات حددت القوانين الخاصة بها أحكاما" محددة لتسويتها، والغرامات الناتجة عن معالجة المخالفات على الأملاك العامة البحرية والنهرية، تخفض بنسبة ٨٥٪ بصورة استثنائية الغرامات المتوجبة للدولة أو للبلديات أو لاتحادات البلديات أو للمؤسسات العامة أو لسائر أشخاص القانون العام، مهما كانت وسيلة تحصيلها (أمر قبض، أمر تحصيل، إيصال تحصيل...) على ألا تقل الغرامة بعد التخفيض عن /٢٠٠،٠٠٠/ ل.ل./ مئتي ألف ليرة لبنانية للغرامات التي تستوفى بالليرة اللبنانية وعن /٥$/ خمسة دولارات أميركية للغرامات التي تستوفى بالدولار الأميركي، شرط أن يتم تسديد كامل المبالغ المتوجبة مع الغرامات المخفضة خلال مهلة ثلاثة أشهر من تاريخ نشر هذا القانون.
تعتبر جميع الغرامات المسددة قبل نشر هذا القانون حقاً مكتسباً للخزينة ولا يمكن إسترداده.
تعديل البند ٥ من المادة ٤٧ من الجدول رقم ٢ من المرسوم الاشتراعي رقم ٦٧ تاريخ ١٩٦٧/٨/٥ وتعديلاته (قانون رسم الطابع المالي)
يعدل البند ٥ من المادة ٤٧ من الجدول رقم ٢ من المرسوم الاشتراعي رقم ٦٧ تاريخ ١٩٦٧/٨/٥ وتعديلاته (قانون رسم الطابع المالي) ، بحيث يصبح كما يلي :
البند ٥:
أ - رخصة استثمار مقلع ۲,۳۰۰,۰۰۰,۰۰۰ ل.ل
بالإضافة إلى /٧٥,٠٠٠/ ل.ل عن كل متر مكعب مستخرج من المقلع وفقاً للكميات المستخرجة القابلة للإستثمار قبل استخراجها.
ب-رخصة استثمار كسارة صغيرة تستخدم لتكسير الفضلات من أحجار وصخور وتحويلها إلى مادة قابلة لإعادة التدوير (فقاشة) ٣٤,٥٠٠,٠٠٠ ل.ل وذلك اعتباراً من العام ٢٠٢٤.
تعديل المواد الأولى، التاسعة ( البند ٥ )، العاشرة، السادسة عشرة، الثامنة عشرة، التاسعة عشرة، الحادية والعشرون، الحادية والأربعون، والثالثة والأربعون من المرسوم الإشتراعي رقم ١٤٦ تاريخ ١٩٥٩/٦/١٢ وتعديلاته (قانون رسم الإنتقال)
تعدل المواد الأولى، التاسعة ( البند ٥)، العاشرة، السادسة عشرة، الثامنة عشرة، التاسعة عشرة، الحادية والعشرون، الحادية والأربعون، والثالثة والأربعون من المرسوم الإشتراعي رقم ١٤٦ تاريخ ١٩٥٩/٦/١٢ وتعديلاته (قانون رسم الإنتقال) بحيث تصبح كما يلي:
أولاً: تعديل المادة الأولى من المرسوم الإشتراعي رقم ١٤٦ تاريخ ١٩٥٩/٦/١٢ وتعديلاته (قانون رسم الإنتقال):
تعدل المادة الأولى من المرسوم الإشتراعي رقم ١٤٦ تاريخ ١٩٥٩/٦/١٢ وتعديلاته (قانون رسم الإنتقال) بحيث تصبح كما يلي:
يفرض رسم انتقال على جميع الحقوق والأموال المنقولة وغير المنقولة التي تؤول إلى الغير، باستثناء الدولة والبلديات واتحادات البلديات بطريق الإرث أو الوصية أو الهبة أو الوقوف بأي طريق آخر بلا عوض يعادل قيمتها الحقيقية، وتعفى الواقعات التي حصلت قبل تاريخ ٢٠٠٧/١/١ من رسوم الانتقال، ويسمح للمراجع
القضائية ذات الصلاحية إصدار أحكام حصر الإرث وتنفيذ الوصايا لذوي العلاقة دون إبرازهم الترخيص المطلوب من الدوائر المختصة في وزارة المالية عن الوفيات الحاصلة قبل تاريخ ٢٠٠٧/١/١.
ثانياً: تعديل البند الخامس من المادة التاسعة من المرسوم الاشتراعي رقم ٥٩/١٤٦ (قانون رسم الانتقال) المعدلة بموجب المادة ٥٦ من القانون النافذ حكماً رقم ١٠ تاريخ ٢٠٢٢/١١/١٥ (قانون الموازنة العامة للعام ٢٠٢٢):
يُعدل البند الخامس من المادة التاسعة من المرسوم الاشتراعي رقم ٥٩/١٤٦ (قانون رسم الإنتقال) المعدلة بموجب المادة ٥٦ من القانون النافذ حكماً رقم ١٠ تاريخ ٢٠٢٢/١١/١٥ (قانون الموازنة العامة للعام ٢٠٢٢) بحيث يُصبح كما يلي:
١- بالنسبة للواقعات الحاصلة لغاية ٢٠٢٢/١١/١٥ ضمناً:
يعفى من الرسم، الجزء من الحصة الإرثية الصافية الذي لا يتجاوز:
أ- لكل من الفروع والأزواج والوالدين: مائة وعشرون مليون ليرة.
ب- لكل من الأصول غير الوالدين والأخ والأخت: ثمانية وأربعون مليون ليرة.
ج- لكل من باقي الورثة: أربعة وعشرون مليون ليرة.
ويضاف إلى قيمة الجزء المعفى من حصة الأولاد الإرثية:
- اثنان وسبعون مليون ليرة عندما يكون الولد مصابا بعاهة دائمة تمنعه عن العمل.
- أربعة ملايين وثمانماية ألف ليرة عن كل عام أو كسر العام يفصل الولد القاصر عن الثامنة عشرة من عمره.
- ثمانية وأربعون مليون ليرة عندما يكون على عاتق الوريث زوج أو زوجة، وأربعة وعشرون مليون ليرة عن كل ولد لم يتجاوز الثامنة عشرة على أن لا يتعدى مجموع هذه الإضافات حدود ماية وعشرون مليون ليرة.
٢- بالنسبة للواقعات الحاصلة اعتبارا من تاريخ ٢٠٢٢/١١/١٦ :
يعفى من الرسم الجزء من الحصة الارثية الصافية الذي لا يتجاوز:
أ- لكل من الفروع والأزواج والوالدين: ملياران وأربعمائة / وأربعماية مليون ليرة.
ب- لكل من الأصول غير الوالدين والأخ والأخت: تسعمائة / تسعماية وستون مليون ليرة.
ج- لكل من باقي الورثة: أربعمائة / أربعماية وثمانون مليون ليرة.
ويضاف إلى قيمة الجزء المعفى من حصة الأولاد الإرثية:
- مليار وأربعمائة / وأربعماية وأربعون مليون ليرة عندما يكون الولد مصابا بعاهة دائمة تمنعه عن العمل.
- ستة وتسعون مليون ليرة عن كل عام أو كسر العام يفصل الولد القاصر عن الثامنة عشرة من عمره.
- تسعمائة / تسعماية وستون مليون ليرة عندما يكون على عاتق الوريث زوج أو زوجة، وأربعمائة / وأربعماية وثمانون مليون ليرة عن كل ولد لم يتجاوز الثامنة عشرة، على أن لا يتعدى مجموع هذه الإضافات حدود ملياران وأربعمائة / وأربعماية مليون ليرة.
ويشترط للاستفادة من الإضافات الوارد تعدادها في هذه الفقرة أن يكون السبب الذي انشأ الحق بها قائماً بتاريخ وفاة المورث.
يُطبق هذا التعديل على المعاملات غير المنجزة أو التي لم تسدد رسومها لغاية تاريخ صدور هذا القانون.
ثالثاً: تعديل المادة ١٠ من المرسوم الاشتراعي رقم ١٤٦ الصادر في ١٩٥٩/٦/١٢ وتعديلاته (فرض رسم انتقال على الأموال المنقولة وغير المنقولة):
تعدل المادة ١٠ من المرسوم الاشتراعي رقم ١٤٦ الصادر في ١٩٥٩/٦/١٢ وتعديلاته (فرض رسم انتقال على الأموال المنقولة وغير المنقولة)، بحيث يصبح كما يلي:
يخرج نهائيا او موقتا من التركة:
١ - ديون المورث على المفلسين
٢ - الديون الهالكة او الديون غير القابلة للتحصيل.
٣ - الحقوق المتنازع عليها وحق الرجوع على الغير
٤ - الأبنية التي هدمت، أو تهدم بعد نشر هذا القانون، بسبب الإعتداءات الإسرائيلية على لبنان التي تدخل ضمن عناصر تركة شخص متوفى / متوفي لم تتم تصفية رسومها، على أن يبقى ضمن عناصر التركة قيمة الأرض التي كانت مشادة عليها تلك الأبنية
وعلى كل وارث في الحالات ١، ٢ و٣ المشار إليها أعلاه، ان يطالب امام القضاء في مهلة ستة أشهر بالحقوق والديون التي تعينها له الدوائر المالية. فاذا انقضى الاجل المعين ولم يقم الوارث الدعاوى اللازمة أو اظهر اهمالا في الملاحقة ادخلت الحقوق والديون المذكورة في تقويم حصته الإرثية.
رابعاً: تعديل المادة ١٦ من المرسوم الاشتراعي رقم ٥٩/١٤٦ (قانون رسم الإنتقال):
تُعدل المادة ١٦ من المرسوم الاشتراعي رقم ٥٩/١٤٦ (قانون رسم الإنتقال) بحيث تصبح كما يلي:
تعفى من الرسوم جميع المساعدات والإعانات والمنح التي تؤدى من الأموال العامة وتعفى أيضا كل هبة لا تتجاوز قيمتها مليون وستماية الف ليرة. . وإذا زادت يستوفى الرسم على الزيادة إلا إذا كان الموهوب له مؤسسة خيرية أو جمعية رياضية أو ثقافية أو فنية أو خيرية أو دينية بما فيها الأوقاف الدينية فيشمل الإعفاء مبلغ مئة مليون ليرة ذلك بالنسبة للواقعات الحاصلة لغاية تاريخ ٢٠٢٢/١١/١٥ ضمناً.
أما بالنسبة للواقعات الحاصلة بعد ٢٠٢٢/١١/١٥ فتعفى من الرسوم جميع المساعدات والإعانات والمنح التي تؤدى من الأموال العامة، وتعفى أيضاً كل هبة لا تتجاوز قيمتها ستة وتسعون مليون ليرة.
وإذا زادت يستوفى الرسم على الزيادة إلا إذا كان الموهوب له مؤسسة خيرية أو جمعية رياضية أو ثقافية أو فنية أو خيرية أو دينية بما فيها الأوقاف الدينية فيشمل الإعفاء مبلغ ستة مليارات ليرة.
يُطبق هذا التعديل على المعاملات غير المنجزة أو التي لم تسدد رسومها لغاية تاريخ صدور هذا القانون.
خامساً: تعديل المادة ١٨ من المرسوم الاشتراعي رقم ٥٩/١٤٦ (قانون رسم الإنتقال):
تعدل المادة ١٨ من المرسوم الاشتراعي رقم ٥٩/١٤٦ (قانون رسم الإنتقال) بحيث تصبح كما يلي:
يترتب الرسم على مستحقي الوقف باستثناء الواقف نفسه ويفرض على قيمة الاستحقاق المقدرة وفقا للفقرة الثالثة من المادة ٣٦ من هذا المرسوم الاشتراعي بعد تنزيل مبلغ مليون وستماية ألف ليرة لبنانية من قيمة حصة
كل مستحق بالنسبة للواقعات الحاصلة لغاية ٢٠٢٢/١١/١٥ ضمنا وبعد تنزيل مبلغ ستة وتسعون مليون ليرة لبنانية من قيمة حصة كل مستحق بالنسبة للواقعات الحاصلة بعد هذا التاريخ.
يستوفى الرسم عند وفاة الواقف ويتجدد طرحه بتجديد الاستحقاق ففي المرة الأولى تعين درجة قرابة المستحقين بالنسبة للواقف وبعد ذلك بالنسبة لمن حل محله.
يُطبق هذا التعديل على المعاملات غير المنجزة أو التي لم تسدد رسومها لغاية تاريخ صدور هذا القانون.
سادساً: تعديل المادة ١٩ من المرسوم الاشتراعي رقم ٥٩/١٤٦ (قانون رسم الإنتقال):
تعدل المادة ١٩ من المرسوم الاشتراعي رقم ٥٩/١٤٦ (قانون رسم الإنتقال) بحيث تصبح كما يلي:
يترتب الرسم عند انتهاء الوقف على ثلثي قيمة الأموال ويفرض على قيمة حصة كل صاحب حق بعد تنزيل مبلغ مليون وستماية ألف ليرة لبنانية منها بالنسبة للواقعات الحاصلة لغاية ٢٠٢٢/١١/١٥ ضمنا وبعد تنزيل مبلغ ستة وتسعون مليون ليرة لبنانية منها بالنسبة للواقعات الحاصلة بعد هذا التاريخ.
يُطبق هذا التعديل على المعاملات غير المنجزة أو التي لم تسدد رسومها لغاية تاريخ صدور هذا القانون.
سابعاً: تعديل المادة ۲۱ من المرسوم الإشتراعي رقم ١٤٦ تاريخ ١٩٥٩/٦/١٢ وتعديلاته (فرض رسم انتقال على جميع الحقوق والأموال المنقولة وغير المنقولة):
تُعدّل المادة ۲۱ من المرسوم الإشتراعي رقم ١٤٦ تاريخ ١٩٥٩/٦/١٢ وتعديلاته (فرض رسم انتقال على جميع الحقوق والأموال المنقولة وغير المنقولة) بحيث تصبح ما يلي:
يترتب على الورثة والموهوب لهم ومستحقي الوقف ومنفذي الوصايا والأوصياء / والاوقاف او من ينوب عنهم قانوناً ان يقدموا الى الدوائر المالية المختصة خلال ۹۰ (تسعين) يوما من حصول الوفاة او الهبة او انفاذ الوصية او الوقف او الحكم بوفاة الغائب تصريحا يحتوي على اسم المورث او الواهب او الواقف او الموصي وعلى اسماء
الورثة والموهوب لهم والموصى لهم ومستحقي الوقف ومنفذي الوصية او الوقف مع محل اقامة كل منهم ومشتملات الاموال المنتقلة على اختلاف انواعها بالإضافة الى مكان وجودها وقيمتها البيعية الصحيحة.
يرفق أصحاب العلاقة بالتصريح المستندات المثبتة له (وثيقة الوفاة واخراجات قيد عائلية للمتوفي وللورثة وسندات الملكية او إفادات عقارية، صك الوصية او عقد الهبة).
كما يترتب على أصحاب العلاقة المذكورين اعلاه تقديم كافة المستندات والاثباتات المتعلقة بتصريحهم خلال مدة ستة أشهر على الأكثر من تاريخ حصول الواقعة التي ترتب بسببها الرسم (وفاة، وصية، هبة، وقف، انتهاء الوقف) وتقديم تصريح خاص بقيمة الرسم وتسديد الرسم المتوجب وفقاً لطريقة التكليف الذاتي ضمن المهلة ذاتها، بموجب نموذجين تعدّهما وزارة المالية خصيصا لهذه الغاية، مع حفظ حق الورثة بالإستفادة من أحكام التقسيط المنصوص عليها في هذا القانون. تنطبق عند المخالفة أحكام المادة ٥٥ و٦٣ / و١٣ من القانون رقم ٤٤/٢٠٠٨ / ٢٠٠٨/٤٤ وتعديلاته (الإجراءات الضريبية).
. تحدد بقرارات تصدر عن وزير المالية المستندات الثبوتية الواجب تقديمها لكل نوع من انواع الواقعات التي ترتب بنتيجتها الرسم.
على الدائرة المختصة انجاز ملف التركة واستدراك الرسم في حال توجبه واصدار امر القبض المتعلق به خلال مهلة اقصاها ستة اشهر من تاريخ تقديم المستندات والاثباتات المتعلقة بالتصريح وتسديد الرسم، وإعطاء التراخيص بنقل ملكية العناصر التي تم / تمنع التصريح عنها.
في حال عدم تقديم التصريح والمستندات وعدم تسديد الرسم تلجأ الدائرة المختصة الى التقدير المباشر بتاريخ الوفاة على ان تنجز ملف التركة وتصدر امر القبض بالرسم والغرامات المترتبة خلال مهلة ستة أشهر من تاريخ انتهاء مهلة تقديم المستندات وتسديد الرسم.
ثامناً: تعديل المادة ٤١ من المرسوم الاشتراعي رقم ١٤٦/٥٩ / ٥٩/١٤٦ (قانون رسم الانتقال):
تعدل المادة ٤١ من المرسوم الاشتراعي رقم ١٤٦/٥٩ / ٥٩/١٤٦ (قانون رسم الانتقال) بحيث تصبح كما يلي:
يفرض رسم الانتقال على الحصة الارثية الصافية من التركات والحصة الصافية الموصى بها لوارث وفقا للمعدلات المحددة في الجدول (رقم ١) الملحق بهذا المرسوم الاشتراعي بعد إجراء التنزيلات المنصوص عليها في
المادة ٩ السابقة بالنسبة للواقعات الحاصلة قبل ٢٠٢٢/١١/١٦ ووفقا للمعدلات المحددة في الجدول (رقم٣) / (رقم٢) الملحق بهذا المرسوم الاشتراعي بعد إجراء التنزيلات المنصوص عليها في المادة ٩ السابقة بالنسبة للواقعات الحاصلة أو التي قد تحصل بعد هذا التاريخ.
تاسعاً: تعديل المادة ٤٣ من المرسوم الاشتراعي رقم ٥٩/١٤٦ (قانون رسم الإنتقال):
تعدل المادة ٤٣ من المرسوم الاشتراعي رقم ٥٩/١٤٦ (قانون رسم الإنتقال) بحيث تصبح كما يلي:
يفرض رسم انتقال مقطوع قدره خمسة بالألف على جميع الحقوق والأموال المنقولة وغير المنقولة التي تؤول إلى الغير، باستثناء الدولة والبلديات واتحادات البلديات، بطريق الإرث أو الوصية أو الهبة أو الوقف، أو بأي طريق آخر بلا عوض يعادل قيمتها الحقيقية.
يتوجب هذا الرسم الإضافي المقطوع على الجزء من مجموع قيمة الحقوق والأموال والقيم المنتقلة غير الصافي الذي يتجاوز أربعين مليون ليرة لبنانية، بالنسبة للواقعات الحاصلة لغاية ٢٠٢٢/١١/١٥ ضمنا.
أما بالنسبة للواقعات الحاصلة بعد ٢٠٢٢/١١/١٥ يتوجب هذا الرسم الإضافي المقطوع على الجزء من مجموع قيمة الحقوق والأموال والقيم المنتقلة غير الصافي الذي يتجاوز ملياران واربعماية مليون ليرة لبنانية، ويعتبر من الديون والالتزامات المترتبة على مجموع العناصر المذكورة.
يمكن بناء لطلب أصحاب العلاقة، توزيع هذا الرسم وفقاً لنسب حصص الورثة ودون اعتبارها من أعباء التركة، خلافاً لأحكام الفقرة السابقة من هذه المادة.
يُطبق هذا التعديل على المعاملات غير المنجزة أو التي لم تسدد رسومها لغاية تاريخ صدور هذا القانون.
جدول رقم١: جدول بمعدلات رسوم الانتقال على الحصص والشطور الخاضعة للرسم (المادة ٤١)
الغي الجدول الملحق بالمرسوم الاشتراعي رقم ١٩٥٩/١٤٦ (رسم الانتقال) المعدل بالمادة ١٧ من القانون رقم ١٩٩٤/٣٧٤ ، بموجب المادة ٤٢ من القانون رقم ۱۰۷ تاريخ ۱۹۹۹/۷/۲۳ (الموازنة العامة / العمة والموازنات الملحقة للعام ۱۹۹۹) / للعام١٩٩٩) وأبدل بالجدول التالي:
| الفئة الأولى
شطور الحصص الخاضعة للرسم | الفروع الأزواج
| المعدلات المئوية
لغاية ٣٠ مليون ليرة لبنانية | ٣
من ٣٠ إلى ٦٠ مليون ليرة لبنانية | ٥
من ٦٠ إلى ١٠٠ مليون ليرة لبنانية | ٧
من ١٠٠ إلى ٢٠٠ مليون ليرة لبنانية | ١٠
الفئة الثانية | الفئة الثالثة | الفئة الرابعة | الفئة الخامسة
الوالدان | الأصول غير الوالدين الأخوة والأخوات | العم أو العمة، الخال، … / ، الخالة أولاد الأخ، … / ، أولاد الأخت | باقي المكلفين
المعدلات المئوية | المعدلات المئوية | المعدلات المئوية | المعدلات المئوية
٦ | ٩ | ١٢ | ١٦
٩ | ١٢ | ١٦ | ٢١
١٢ | ١٦ | ٢١ | ٢٧
١٦ | ٢٠ | ٢٦ | ٣٣
من ٢٠٠ إلى ٣٥٠ مليون ليرة لبنانية | ١٢
ما يزيد عن ٣٥٠ مليون ليرة لبنانية | ١٢
جدول رقم ٢: … / : جدول بمعدلات رسوم
| الفئة الأولى
شطور الحصص الخاضعة للرسم | الفروع الأزواج
| المعدلات المئوية
١٨ | ٢٤ | ٣١ | ٣٩
١٨ | ٢٤ | ٣٦ | ٤٥
الانتقال على الحصص والشطور الخاضعة للرسم
الفئة الثانية | الفئة الثالثة | الفئة الرابعة | الفئة الخامسة
الوالدان | الأصول غير الوالدين الأخوة والأخوات | العم أو العمة، الخال، الخالة أولاد الأخ، أولاد الأخت | باقي المكلفين
المعدلات المئوية | المعدلات المئوية | المعدلات المئوية | المعدلات المئوية
لغاية ١,٨٠٠,٠٠٠,٠٠٠ ليرة لبنانية | ٣ | ٦ | ٩
من ١,٨٠٠,٠٠٠,٠٠١ إلى ٣,٦٠٠,٠٠٠,٠٠٠ ليرة لبنانية | ٥ | ٩ | ١٢
من ٣,٦٠٠,٠٠٠,٠٠١ إلى ٦,٠٠٠,٠٠٠,٠٠٠ ليرة لبنانية | ٧ | ١٢ | ١٦
من ٦,٠٠٠,٠٠٠,٠٠١ إلى ١٢,٠٠٠,٠٠٠,٠٠٠ ليرة لبنانية | ١٠ | ١٦ | ٢٠
من ١٢,٠٠٠,٠٠٠,٠٠١ إلى | ١٢ | ١٨ | ٢٤
٢١،٠٠٠،٠٠٠،٠٠٠ ليرة لبنانية | | | | |
ما يزيد عن ٢١،٠٠٠،٠٠٠،٠٠٠ ليرة لبنانية | ١٢ | ١٨ | ٢٤ | ٣٦ | ٤٥
Changes to this article · 1, oldest first. The text above is the Lebanese University's; each change below is the amending article as published.
Amended, as the Centre notes, by قانون رقم 374 تاريخ 24/08/1994, 13/10/1994
تمديد المهل المنصوص عليها في المادة ١١ من قانون اكتساب غير اللبنانيين الحقوق العينية العقارية في لبنان
تمدّد ولمدة خمس سنوات المهل المنتهية منها وغير المنتهية المنصوص عليها في المادة ١١ من قانون اكتساب غير اللبنانيين الحقوق العينية العقارية في لبنان المنفذ بموجب المرسوم رقم ١١٦١٤ الصادر بتاريخ ١٩٦٩/١/٤ وتعديلاته وتسوى كافة الطلبات المخالفة اعتباراً من تاريخ العمل بهذا القانون.
كما يعطى للأشخاص الذين كان يُطبق عليهم، منذ تاريخ ٢٠١٩/١٠/١٧ لغاية تاريخ نشر هذا القانون، موجب الحصول على الترخيص المنصوص عليه في المادة ٤ من القانون عينه، مهلة 3 أشهر من تاريخ العمل بهذا القانون، للتقدم بطلب الترخيص لتسوية أوضاعهم، وتعتبر بمثابة هذا الطلب، طلبات الترخيص المقدمة بعد ٢٠١٩/١٠/١٧.
لم يُقرأ آليًا عنوان المادة 48، فجاء نصّها ضمن هذه المادة: راجع صور الصفحات.
إعفاء أصحاب العلاقة الذين لم يعلموا رئيس المكتب العقاري المعاون بالتغييرات التي طرأت على عقاراتهم من دفع رسم الإنشاءات المضاعف
يعفى من دفع رسم الانشاءات مضاعفاً من قبل اصحاب العلاقة الذين لم يعلموا رئيس المكتب العقاري المعاون بالتغييرات التي طرأت على قوام ومشتملات عقاراتهم ضمن مهلة الستة أشهر، إذا طالبوا بتسجيل هذه التغييرات في السجل العقاري ودفعوا الرسوم المتوجبة قبل تاريخ ٣٠-٦-٢٠٢٦.
تاريخ ٢٠٢٠/١/١ على سعر صرف ١٥٠٠ ل.ل / ١٥٠٠ل.ل للدولار الأميركي
خلافاً لأي نص آخر، ومن أجل احتساب الرسوم العقارية لدى أمانات السجل العقاري، ولمدة تنتهي في ٢٠٢٦/١٢/٣١، ، تحتسب الرسوم المستوفاة على العقود المسجلة في السجل اليومي قبل تاريخ ٢٠٢٠/١/١ على أساس سعر صرف ١٥٠٠ ل.ل للدولار الأميركي الواحد، أما لتتمة الرسوم، فتصبح خاضعة لسعر الصرف المعتمد من قبل مصرف لبنان بتاريخ التسديد لهذه التتمة في حال توجبها.
تحميل أصحاب العلاقة مصاريف أعمال التحديد والتحرير
يتحمل أصحاب العلاقة مصاريف أعمال تحديد وتحرير العقارات العائدة لهم وذلك بفرض رسم مقطوع نسبة لمساحة كل عقار وفقاً لما يلي:
… / | الرسم (ل.ل.)
… / | اقل من مساحة ٣٠٠٠م٢ / ٣٠٠٠ م٢ | ۹,۰۰۰,۰۰۰ | تسعة ملايين ليرة لبنانية
من ۳۰۰۱م٢ الى ۱۰،۰۰۰ م٢ | ۱۸,۰۰۰,۰۰۰ | ثمانية عشر مليون ليرة لبنانية
من ۱۰،۰۰۱م۲ الى ۱۰۰،۰۰۰م٢ | ٣٦,٠٠٠,٠٠٠ | ستة وثلاثون مليون ليرة لبنانية
من ۱۰۰،۰۰۰م٢ ومافوق | ٦٠,٠٠٠,٠٠٠ | ستون مليون ليرة لبنانية
١- إن الملاكين الذين لم يحضروا أعمال التحديد والتحرير بسبب غيابهم أو الذين تمنعوا عن دفع الرسوم المطلوبة توضع إشارة على محاضر التحديد العائدة لهم بقيمة الرسوم المتوجبة عليهم ولا يسري مرور الزمن على هذا الرسم ويعتبر ديناً ممتازاً.
٢- على الإدارة من أجل تسريع أعمال المساحة للأراضي في المناطق (غير الممسوحة، المحددة، المكالة، الممكننة) أن تتعاقد مع مكاتب فنية متخصصة وفقاً للمرسوم ٩٨٥٢ تاريخ ٢٠٠٣/٤/١ وتعديلاته، على أن يعود إلى الخزينة نسبة ٣٠٪ من الرسوم المستوفاة ويحتسب الباقي نسبة ٧٠٪ كبدل أتعاب للمكاتب الفنية المتخصصة.
٣- يمكن أن تتولى مصلحة المساحة في المديرية العامة للشؤون العقارية، ودوائر المساحة التابعة لها، القيام بتحديد وتحرير العقارات والأملاك في المناطق غير (الممسوحة، المحددة، المكالة، الممكننة).
٤- توزع الرسوم المستوفاة وفقاً للبند ٤ أعلاه على أن يعود إلى الخزينة نسبة ٣٠٪ / ٣٠% من الرسوم المستوفاة ويحتسب الباقي (٧٠٪) / (٧٠%) لمصلحة المساحين ورؤسائهم التسلسليين، وذلك لقاء المصاريف والأعباء التي يتكبدونها ويتم توزيع هذه النسبة على الموظفين في المديرية العامة للشؤون العقارية بموجب قرار يصدر عن وزير المالية.
تمديد الفترات المنصوص عليها في المواد الثالثة والخامسة والسابعة والتاسعة من القانون رقم ١٣٩ تاريخ ٢٠١٩/٧/٩ (تسوية مخالفات البناء الحاصلة خلال الفترة من تاريخ ١٩٧١/٩/١٣ ولغاية ٢٠١٨/١٢/٣١ ضمناً)
مع الإلتزام بشروط السلامة العامة تمدد لمدة سنة من تاريخ نشر هذا القانون، الفترات المنصوص عليها في الفقرة الأولى من المادة الثالثة وفي البند ١ من المادة الخامسة وفي البند ١ من المادة السابعة وفي البند ١ من المادة التاسعة من القانون رقم ١٣٩ تاريخ ٢٠١٩/٧/٩ (تسوية مخالفات البناء الحاصلة خلال الفترة من تاريخ ١٩٧١/٩/١٣ ولغاية ٢٠١٨/١٢/٣١ ضمناً).
تعديل مهلة تقديم التصريح الدوري الواردة في البند ٤ من المادة ٣٥ من القانون رقم ٣٧٩ تاريخ ٢٠٠١/١٢/١٤ (الضريبة على القيمة المضافة) وتعديلاته والمهلة الواردة في المادة ٣٩ منه
تعدل مهلة تقديم التصريح الدوري الواردة في البند ٤ من المادة ٣٥ من القانون رقم ٣٧٩ تاريخ ٢٠٠١/١٢/١٤ (الضريبة على القيمة المضافة) وتعديلاته والمهلة الواردة في المادة ٣٩ منه بحيث تصبح شهراً بدلاً من عشرين يوماً.
تعديل المادة ٩٣ من القانون رقم ٣٢٤ تاريخ ٢٠٢٤/٢/١٢ (قانون الموازنة العامة للعام ٢٠٢٤)
تُعدل المادة ٩٣ من القانون رقم ٣٢٤ تاريخ ٢٠٢٤/٢/١٢ (قانون الموازنة العامة للعام ٢٠٢٤)، بحيث تصبح كما يلي:
"خلافاً لأي نص آخر، تخضع الأرباح التي حققها الأشخاص الطبيعيون والمعنويون نتيجة العمليات التي نفذوها على منصة صيرفة استناداً إلى تعاميم مصرف لبنان الصادرة بهذا الشأن والتي تفوق مبلغ ١٠٠,٠٠٠ دولار أميركي (مئة ألف دولار أميركي) لضريبة استثنائية إضافية نسبتها ١٧٪ / 17% ولا يستثنى من هذه الضريبة سوى الفروقات المرتبطة بالرواتب والأجور".
يُعمل بهذا التعديل اعتباراً من ٢٠٢٤/٢/١٥ (تاريخ الموازنة العامة للعام ٢٠٢٤).
تحدد، عند الإقتضاء، دقائق تطبيق هذه المادة، لاسيما لجهة العمليات التي تم التصريح عنها قبل نشر هذا التعديل، بقرار يصدر عن وزير المالية.
إعفاء من الرسوم للسيارات والمركبات غير الملوثة الهجينة منها (Mild Hybrid ,Hybrid, Hybrid plug-in) أو التي تعمل على الكهرباء full electric
(١) تعفى جميع السيارات والمركبات والآليات (كالدرجات الكهربائية - e-scooter - e-bicycle) الجديدة التي تعمل على الكهرباء full electric، التي يتم استيرادها خلال خمس سنوات اعتباراً من تاريخ نفاذ هذا القانون من ٪۱۰۰ / 100% من الرسم الجمركي ورسم الإستهلاك الداخلي، و ٧٠٪ / و70% من رسم التسجيل ورسوم السير (الميكانيك) لدى التسجيل للمرة الأولى فقط.
(۲) أما السيارات الجديدة من جميع أنواع الهجينة بما في ذلك (Mild Hybrid ,Hybrid, Hybrid plug-in) وغيرها التي سيتم استيرادها خلال خمس سنوات اعتباراً من تاريخ نفاذ هذا القانون فتستفيد من إعفاء بنسبة ٨٠٪ / 80% من الرسم الجمركي ورسم الإستهلاك الداخلي، و ٧٠٪ / و70% من رسم التسجيل ورسوم السير (الميكانيك) لدى التسجيل للمرة الأولى فقط.
تعديل المادة ٥٢ من مشروع القانون الصادر بالمرسوم ١٤٩٦٩ رقم تاريخ ١٩٦٣/١٢/٣٠ (قانون المحاسبة العمومية) والمعدلة بموجب المادة ٨٥ من القانون رقم ٢٠١٩/١٤٤ قانون الموازنة العامة والموازنات الملحقة لعام (۲۰۱۹)
تعدل المادة ٥٢ من مشروع القانون الصادر بالمرسوم ١٤٩٦٩ رقم تاريخ ١٩٦٣/١٢/٣٠ (قانون المحاسبة العمومية) والمعدلة بموجب المادة ٨٥ من القانون رقم ٢٠١٩/١٤٤ (قانون الموازنة العامة والموازنات الملحقة لعام ۲۰۱۹) بحيث تصبح كما يلي:
١. تقبل بمرسوم يصدر بناءً على اقتراح الوزير المختص ووزير المالية الهبات النقدية التي يقدمها للدولة الأشخاص المعنويون والحقيقيون إذا كانت قيمتها لا تتجاوز ١١,٥٠٠,٠٠٠,٠٠٠ ليرة لبنانية.
٢. تقبل بمرسوم يتخذ في مجلس الوزراء الهبات النقدية التي يقدمها للدولة الأشخاص المعنويون والحقيقيون إذا كانت قيمتها تتجاوز ١١,٥٠٠,٠٠٠,٠٠٠ ليرة لبنانية.
٣. تقبل بقرار مشترك يصدر عن الوزير المختص ووزير المالية الهبات العينية التي يقدمها للدولة الأشخاص المعنويون والحقيقيون على ان لا تتجاوز قيمتها ١١,٥٠٠,٠٠٠,٠٠٠ ليرة لبنانية.
٤. تقيد الهبات النقدية والعينية الواردة للخزينة اللبنانية في قسم الواردات من الموازنة وإذا كانت لهذه الهبات وجهة انفاق معينة فتحت لها وفقاً للأصول اعتمادات بقيمتها في قسم النفقات.
٥. تعد وزارة المالية جدولاً فصلياً بالهبات المنوه عنها في البندين (١) و(٢) والواردة إلى الخزينة اللبنانية وترفعه إلى مجلس الوزراء للاطلاع.
منح الحكومة حق التشريع في الحقل الجمركي
تمنح الحكومة لمدة تنتهي في ٢٠٢٨/١٢/٣١، حق التشريع في الحقل الجمركي بموجب مراسيم تتخذ في مجلس الوزراء.
في ما يتعلق بالتعريفات الجمركية، للحكومة أن تمارس هذا الحق مباشرة أو تنيب المجلس الأعلى للجمارك أن يمارسها.
وقف الاستخدام الإضافي في وزارة التربية والتعليم العالي على حساب صناديق التعاضد وصناديق الأهل والبلديات وأي جهة أخرى
خلافاً لأي نص آخر، يوقف التعاقد عن العام الدراسي المقبل مع مدرسين إضافيين في وزارة التربية والتعليم العالي على حساب صناديق التعاضد وصناديق المدارس والأهل والبلديات وأي جهة أخرى، باستثناء عمال المكننة والمستخدمين والمدرسين المستعان بهم لدوام قبل الظهر على حساب الدول المانحة والتي تثبت الحاجة القصوى لخدماتهم، على أن تتم الموافقة على استخدامهم بموافقة وزير التربية والتعليم العالي حصراً بعد التثبت من حاجة الإدارة إليهم، على أن تقوم وزارة التربية والتعليم العالي باتخاذ الإجراءات اللازمة لحصر التعاقد ضمن إمكانيات الصناديق وضمن شروط معينة، ولوقف تكبيد الخزينة أعباء جديدة لم تكن على عاتقها سابقاً، وذلك خلال مهلة شهرين من تاريخ صدور هذا القانون.
نشر القانون
يعمل بهذا القانون فور نشره في الجريدة الرسمية.
بعبدا في ١٠ شباط ٢٠٢٦
الإمضاء: جوزاف عون
صدر عن رئيس الجمهورية
رئيس مجلس الوزراء
الإمضاء: نواف سلام
رئيس مجلس الوزراء
الإمضاء: نواف سلام
جدول رقم ١
اعتمادات قانون موازنة
الباب | بيان الابواب
١ | رئاسة الجمهورية
٢ | مجلس النواب
٣ | رئاسة مجلس الوزراء
٤ | المجلس الدستوري
٥ | وزارة العدل
٦ | وزارة الخارجية و المغتربين
٧ | وزارة الداخلية و البلديات
٨ | وزارة المالية
٩ | وزارة الأشغال العامة والنقل
١٠ | وزارة الدفاع الوطني
١١ | وزارة التربية و التعليم العالي
١٢ | وزارة الصحة العامة
١٣ | وزارة الاقتصاد و التجارة
١٤ | وزارة الزراعة
١٥ | وزارة الاتصالات
١٦ | وزارة العمل
١٧ | وزارة الاعلام
١٨ | وزارة الطاقة والمياه
١٩ | وزارة السياحة
٢٠ | وزارة الثقافة
٢١ | وزارة البيئة
٢٢ | وزارة المهجرين
٢٣ | وزارة الشباب و الرياضة
٢٤ | وزارة الشؤون الاجتماعية
٢٥ | وزارة الصناعة
٢٦ | النفقات المشتركة
٢٧ | احتياطي الموازنة
٢٨ | الهيئات الوطنية المستقلة
المجموع العام
عام ١٩٩٢ / ٢٠٢٦ موزعة على الابواب
… / | بآلاف الليرات
اعتمادات قانون الجزء الاول | اعتمادات قانون الجزء الثاني | مجموع النفقات المقدرة
٣٨٩,٥٠٧,٤١٠ | ٣٢١,٧٥٠,٠٠٠ | ٧١١,٢٥٧,٤١٠
٤,٨٨٠,٥٣٠,٠٠٠ | ٢٥٣,٣٠٠,٠٠٠ | ٥,١٣٣,٨٣٠,٠٠٠
٢٣,٤٢٧,٦٨٨,٤٣٣ | ١٢,٠٣٧,٩٥١,٠٥٥ / ١٢,٠٣٧,٩٥١,٥٥٥ | ٣٥,٤٦٥,٦٣٩,٩٨٨
٧٥,٥٢٢,٢٨٠ | ٢,٢٠٠,٠٠٠ | ٧٧,٧٢٢,٢٨٠
٤,٢٨٥,٦٨٠,٦٦٣ | ١٥٧,٨١١,٠٠٠ | ٤,٤٤٣,٤٩١,٦٦٣
٦,٥٥٥,٩١٠,٩٦٩ | ١٥٩,٢٠٦,٣٢٢ | ٦,٧١٥,١١٧,٢٩١
٥٤,٨١٥,١٧٤,٥٦٥ | ٢,٤٢٠,١٨٧,٠٥٦ | ٥٧,٢٣٥,٣٦١,٦٢١
٧,١١٥,٨٩٤,١١١ | ٧٥٩,٠٨٥,٠٠٠ | ٧,٨٧٤,٩٧٩,١١١
١,٧٦٩,٣٣٥,٦٤٩ | ٢١,٩٤٠,٧٦٧,٤٢٨ | ٢٣,٧١٠,١٠٣,٠٧٧
٩٧,٩٢٥,١٩٥,٠٠٠ | ٣,٧٦٦,٧٦٠,٠٠٠ | ١٠١,٦٩١,٩٥٥,٠٠٠
٥٤,٧٩٤,٩٩٣,١٢٧ | ٦٣,٦٤٠,٤٥٠ | ٥٤,٨٥٨,٦٣٣,٥٧٧
٤٦,٩٤٨,٤٧٩,٩٩٥ | ٣١٧,٤٥٢,٥٠٠ | ٤٧,٢٦٥,٩٣٢,٤٩٥
١,٦٣٤,١٧١,٨١٠ | ٧,٨٠٥,٩٠٠ | ١,٦٤١,٩٧٧,٧١٠
٢,٢٢٤,٠٦٧,٨٨١ | ٩٨,١٩٠,٠٠٠ | ٢,٣٢٢,٢٥٧,٨٨١
٨,٨١٦,٤١٢,٧٠٠ | ١١,٥٦٧,٢٣٨,٥٢٥ | ٢٠,٣٨٣,٦٥١,٢٢٥
١٣,٤١٨,٨٨٥,٤٩٣ | ٦,٥٥٠,٠٠٠ | ١٣,٤٢٥,٤٣٥,٤٩٣
٧٥٩,٧٨٩,٠٥٢ | ٣٢,٥٠٠,٠٠٠ | ٧٩٢,٢٨٩,٠٥٢
٣٥٨,٤٧٣,٩٥٠ | ١٠,٢٨٣,٥١٢,٠٠٠ | ١٠,٦٤١,٩٨٥,٩٥٠
٢٢١,٨٩٠,٠٨٠ | ١,٤٨٣,٠٠٠ | ٢٢٣,٣٧٣,٠٨٠
١,٨٩٤,٢٨٨,٧٥٦ | ١٧٣,٦٨٣,٣٩٠ | ٢,٠٦٧,٩٧٢,١٤٦
١,٧٤٣,٤٦٠,٤٢٢ | ١٤,٠٧١,١٠٠ | ١,٧٥٧,٥٣١,٥٢٢
٩٨,٣٢٥,٠٨١ | ٢,٤٩٣,٠٠٠ | ١٠٠,٨١٨,٠٨١
١٤٥,٣٨٢,٩٨٠ | ١٠,٧٣٠,٠٠٠ | ١٥٦,١١٢,٩٨٠
١٦,٢٤٨,٧٧٩,٢٢٠ | ١٣,٨٠٠,٠٠٠ | ١٦,٢٦٢,٥٧٩,٢٢٠
١٩٦,٦٨٣,٨٠٨ | ١,٤٥٠,٠٠٠ | ١٩٨,١٣٣,٨٠٨
١٠١,٣٠٤,٧١٠,٠٠٠ | | ١٠١,٣٠٤,٧١٠,٠٠٠
٢١,٧٩٩,٩٤٢,٧٢٣ | | ٢١,٧٩٩,٩٤٢,٧٢٣
١٥٢,٨٢٢,٦١٦ | | ١٥٢,٨٢٢,٦١٦
٤٧٤,٠٠١,٩٩٨,٧٧٤ | ٦٤,٤١٣,٦١٨,٢٢٦ | ٥٣٨,٤١٥,٦١٧,٠٠٠
جدول رقم ( ۲ )
جدول إجمالي بالواردات المقدرة للموازنة
مشروع موازنة العام ٢٠٢٦
رقم الفصل | تعيين الفصول | الجزء الأول
الجزء الأول (واردات عادية) | ٥٣٨،٤١٥،٦١٧
١ | الإيرادات الضريبية | ٤٣٩،٦١٣،٣٣٩
٢ | الإيرادات غير الضريبية | ٩٨،٨٠٢،٢٧٨
٣ | حاصلات بيع الأصول الثابتة |
٤ | الهبات |
الجزء الثاني (واردات استثنائية) |
| ٠ ١ | القروض المعقودة من الدولة لصالح الخزينة |
| ٠ المجاميع | ٥٣٨،٤١٥،٦١٧
| ٠ أرقام مشروع موازنة العام ٢٠٢٦ | ٥٣٨،٤١٥،٦١٧
أرقام قانون موازنة العام ٢٠٢٥ | ٤٤٥،٢١٤،٢١٤
الزيادة أو النقصان | ٩٣،٢٠١،٤٠٣
النسبة المئوية للعجز | ٠،٠٠%
العامة
(بملايين الليرات)
الجزء الثاني | المجاميع
| ٥٣٨،٤١٥،٦١٧
| ٤٣٩،٦١٣،٣٣٩
| ٩٨،٨٠٢،٢٧٨
٠ |
٠ |
٠ | ٥٣٨،٤١٥،٦١٧
مقارنة إجمالي الإيرادات
٢٠٢٦ | مشروع موازنة
٢٠٢٥ | قانون موازنة
٢٠٢٤ | محصل
(بملايين الليرات)
الباب | الفصل | بيان الإيرادات | محصل خلال ٢٠٢٤ | إيرادات قانون موازنة ٢٠٢٥ | إيرادات مشروع موازنة ٢٠٢٦
١ | | الإيرادات الضريبية | ٢٥٣,٦٣٥,٦١٣ | ٣٦١,٣٧٨,٠١٨ | ٤٣٩,٦١٣,٣٣٩
| ١١ | ضريبة على الدخل والارباح ورؤوس الاموال | ٣٥,٢٦٢,٠٠٠ | ٤٣,١٠٩,٥١٢ | ٥٧,٦٤٧,٠٢٤
| ١٢ | ضريبة على الاملاك | ١٧,٨١٨,١٢٥ | ٢٩,٤٩٥,٣٨٠ | ٣٦,٠٠٧,٩٦٩
| ١٣ | الرسوم الداخلية على السلع والخدمات | ١٥٧,٠٧٤,٥٦٥ | ٢٠٣,٥٥٢,٩٩١ | ٢٥٥,٧٨٩,٦٧٥
| ١٤ | الرسوم على التجارة والمبادلات الدولية | ٢٨,٩١٩,٠٠٠ | ٧٣,٣٨٦,٧١٠ | ٧٣,٩٠٧,٠٠٣
| ١٥ | الايرادات الضريبية الاخرى | ١٤,٥٦١,٩٢٣ | ١١,٨٣٣,٤٢٥ | ١٦,٢٦١,٦٦٨
٢ | | الايرادات غير الضريبية | ٥٢,٣٩٨,٣٢١ | ٨٣,٨٣٦,١٩٦ | ٩٨,٨٠٢,٢٧٨
| ٢٦ | حاصلات ادارات ومؤسسات عامة /املاك الدولة | ٣٧,٦١١,٠٦٧ | ٥٤,٧٩٤,٠٠١ | ٦٥,٧٩٠,٤٠٣
| ٢٧ | الرسوم والعائدات الادارية والمبيعات | ١٣,١٩٢,٣٨٨ | ٢٥,٦٤٥,١٩٣ | ٢٩,١٦٤,٣٠٧
| ٢٨ | الغرامات والمصادرات | ١٦٧,٠٠٠ | ٢٦٥,٨١٦ | ٢٧٥,١١٧
| ٢٩ | الايرادات غير الضريبية المختلفة | ١,٤٢٧,٨٦٦ | ٣,١٣١,١٨٦ | ٣,٥٧٢,٤٥١
| | مجموع الجزء الأول | ٣٠٦,٠٣٣,٩٣٤ | ٤٤٥,٢١٤,٢١٤ | ٥٣٨,٤١٥,٦١٧
| ٥٦ | القروض الداخلية | ٠ | ٠
| ٠ | مجموع القروض الداخلية | ٠ | ٠
| ٠ ٥٧ | القروض الخارجية | . | . | . | | / … مجموع القروض الخارجية | ٠
| ٠ | ٠ مجموع الجزء الثاني | - | - | -
| | المجموع العام | ٣٠٦,٠٣٣,٩٣٤ | ٤٤٥,٢١٤,٢١٤ | ٥٣٨,٤١٥,٦١٧
مقارنة الإيرادات والحاصلات الأخرى
٢٠٢٦ | مشروع موازنة
(بملايين الليرات)
الرمز | الشرح | القيمة
١ | الإيرادات الضريبية | ٤٣٩,٦١٣,٣٣٩
٢ | الإيرادات غير الضريبية | ٩٨,٨٠٢,٢٧٨
مقارنة الإيرادات والحاصلات الأخرى
٢٠٢٦ | مشروع موازنة
٢٠٢٥ | قانون موازنة
٢٠٢٤ | محصل خلال ٢٠٢٤
الباب | الفصل | البند | الفقرة | بيان الإيرادات | محصل خلال ٢٠٢٤ بملايين الليرات | إيرادات قانون موازنة ٢٠٢٥ بملايين الليرات | إيرادات مشروع موازنة ٢٠٢٦ بملايين الليرات
١ | | | | الإيرادات الضريبية | ٢٥٣,٦٣٥,٦١٣ | ٣٦١,٣٧٨,٠١٨ | ٤٣٩,٦١٣,٣٣٩
| ١١ | | | ضريبة على الدخل والارباح ورؤوس الاموال | ٣٥,٢٦٢,٠٠٠ | ٤٣,١٠٩,٥١٢ | ٥٧,٦٤٧,٠٢٤
| | ١١١ | | ضريبة على الدخل | ٣٥,٢٦٢,٠٠٠ | ٤٣,١٠٨,٤٦٦ | ٥٧,٦٤٥,٩٧٨
| | | ١١١.١ / ١١١٠١ | ضريبة الدخل على الأرباح | ١٨,٨٤٩,٠٠٠ / ١٨,٨٢٩,٠٠٠ | ٢٩,٠٥٤,٥٤٠ | ٣٢,٥٩٠,٢٢٥
| | | ١١١.٣ / ١١١٠٣ | ضريبة الدخل على الرواتب والأجور | ١٠,٢٨٣,٠٠٠ | ٩,٤٨٨,٤٧٨ / ٨,٤٨٨,٤٧٨ | ٢٠,١٧٥,٨٠٨
| | | ١١١.٤ / ١١١٠٤ | ضرائب دخل على رؤوس الأموال المنقولة | ٣,٤٣٤,٠٠٠ | ٣,٨٧٥,٦٦٩ | ٢,٧٠٩,٥٠٥
| | | ١١١.٥ / ١١١٠٥ | ضريبة الدخل على الفوائد لدى المصارف | ٢,٢٤٣,٠٠٠ / ٢,٢٦٣,٠٠٠ | ١,٤٤٠,٠٠٠ | ١,٨٥٣,٠٠٠
| | | ١١١.٨ / ١١١٠٨ | غرامات (ضريبة على الدخل) | ٤٥٣,٠٠٠ | ٢٤٩,٧٢٩ / ٢٤٩,٧٧٩ | ٣١٧,٤٤٠
| | ١١٩ | | ضرائب أخرى على الدخل | - | ١,٠٤٦ | ١,٠٤٦
| | | ١١٩.١ / ١١٩٠١ | ضرائب أخرى على الدخل | - | ١,٠٤٦ | ١,٠٤٦
| ١٢ | | | ضريبة على الاملاك | ١٧,٨١٨,١٢٥ | ٢٩,٤٩٥,٣٨٠ | ٣٦,٠٠٧,٩٦٩
| | ١٢١ | | ضريبة على الأملاك المبنية | ٢,١٧٣,١٢٥ / ٢,١٣٣,١٢٥ | ٢,٧٧٣,٧١١ / ٢,٧٣٣,٧١١ | ٣,٠٦١,٥٣٩
| | | ١٢١.١ / ١٢١٠١ | ضريبة على الأملاك المبنية | ١,٩٥٦,٠٠٠ | ٢,٦٢٧,٧٨٤ | ٢,٨٢٤,٣٢٥
| | | ١٢١.٨ / ١٢١٠٨ | غرامات (ضريبة على الاملاك المبنية) | ١٧٧,٠٠٠ | ١٠٥,٩٢٧ | ٢٣٧,٢١٤
| | | ١٢١.٩ / ١٢١٠٩ | ضرائب اخرى على الاملاك المبنية | ١٢٥ | - | -
| | ١٢٢ | | رسم الانتقال | ٥,٦٩٤,٠٠٠ | ٦,٥٨٤,٨٦١ | ٢,٨٦٦,٤٥١
| | | ١٢٢.١ / ١٢٢٠١ | رسم الانتقال | ٥,٦٢٨,٠٠٠ | ٦,٤٧١,٠٧٧ | ٢,٧٠٩,٩٤٧
| | | ١٢٢.٨ / ١٢٢٠٨ | غرامات (رسم الانتقال) | ٦٦,٠٠٠ | ١١٣,٧٨٤ | ١٥٦,٥٠٤
| | ١٢٣ | | ضرائب غير متكررة على الأملاك | ٩,٩٩١,٠٠٠ | ٢٠,١٧٦,٨٠٨ | ٣٠,٠٧٩,٩٧٩
| | | ١٢٣.١ / ١٢٣٠١ | الرسوم العقارية | ٩,٩٩١,٠٠٠ | ٢٠,١٢٥,٧٩٣ / ٢٠,١٢٥,٩٧٣ | ٣٠,٠٢٣,٨٣٠
| | | ١٢٣.٢ / ١٢٣٠٢ | ضريبة التحسين | - | ٤٩,٧٥٤ | ٥٥,٠٦٨
| | | ١٢٣.٨ / ١٢٣٠٨ | غرامات (ضرائب غير متكررة على الاملاك) | - | ١,٠٨١ | ١,٠٨١
| ١٣ | | | الرسوم الداخلية على السلع والخدمات | ١٥٧,٠٧٤,٥٦٥ | ٢٠٣,٥٥٢,٩٩١ | ٢٥٥,٧٨٩,٦٧٥
| | ١٣١ | | الرسوم الداخلية على السلع | ١٧,٥٤٧,٦١٨ | ٢٣,٩٤٩,٧٩٣ | ٢٨,٢٣٠,٠٠٩
| | | ١٣١.١ / ١٣١٠١ | الرسوم على المواد الملتهبة | ٢,٤٩٠,٠٠٠ | ٢,٦٨٠,٩٤٨ | ٣,٣٥٢,٧٠١
| | | ١٣١.٢ / ١٣١٠٢ | رسوم المسكرات والمشروبات الروحية | ٤٧١,٠٠٠ | ٥,٦٧٣,٩٧٥ | ١,٩٩٩,٦٢٣
| | | ١٣١.٣ / ١٣١٠٣ | رسوم على المشروبات غير الروحية | - | ٥٠٠,٠٠٠ | ١٣٥,٠٠٠
| | | ١٣١.٤ / ١٣١٠٤ | رسم التبغ والتنباك / و التنباك | ٥,٨٨٩,٠٠٠ | ٧,٨١٩,٢٩٢ | ٥,١٦٦,٣٠٤
| | | ١٣١.٨ / ١٣١٠٨ | غرامات (رسوم داخلية اخرى على السلع) | - | ١,١٣١ | ١,١٣١
| | | ١٣١.٩ / ١٣١٠٩ | رسم الاستهلاك الداخلي للسيارات | ٨,١٦٦,٠٠٠ | ٦,٣٣٤,٥٧٦ | ١٦,٥١٧,٣٤٨
| | | ١٣١.١٠ | رسم إنتاج الاسمنت | ٥٣١,٦١٨ | ٦٦٤,٢٥٤ | ٧٧٤,٥٧٣
| | | ١٣١.١١ | رسوم داخلية اخرى على السلع (منه رسم على المازوت ورسم على الكسارات) | - | ٢٧٥,٦١٧ | ٢٨٣,٣٢٩
| | ١٣٢ | | أرباح ادارات الحصر | ١٠,٣٢٧,٠٠٠ | ١٤,٠٦٢,٠٥٥ | ٢٢,٢٩٤,٤٧٣
| | | ١٣٢.١ / ١٣٢٠١ | ارباح من ادارة حصر التبغ والتنباك | ١٠,٣١٦,٠٠٠ | ١٣,٩٣٣,٣٣٣ | ٢٢,٠٩٠,٣٩٣
| | | ١٣٢.٨ / ١٣٢٠٨ | غرامات (ارباح ادارات الحصر) | ١١,٠٠٠ | ١٢٨,٧٢٢ | ٢٠٤,٠٨٠
| | ١٣٣ | | الرسوم على الخدمات | ٤,٠٠٠ | ١٤,٢٣٤ | ١٤,١٤٤
| | | ١٣٣.١ / ١٣٣٠١ | ضريبة الملاهي | - | ١١٨ | -
| | | ١٣٣.٢ / ١٣٣٠٢ | رسوم المراهنات | ٤,٠٠٠ | ١,١٢٨ | -
| | | ١٣٣.٤ / ١٣٣٠٤ | رسوم على الجوائز | - | ١٢,٧٧٩ | ١٤,١٤٤
| | | ١٣٣.٨ / ١٣٣٠٨ | غرامات (رسوم على بعض الخدمات) | - | ٢٠٩ | -
| | ١٣٤ | | ضريبة على المبيعات | ١١٧ | ١٥,٦٠٨ | -
| | | ١٣٤.١ / ١٣٤٠١ | ضريبة المبيعات على المؤسسات السياحية | - | ١٥,٥٨٥ | -
| | | ١٣٤.٨ / ١٣٤٠٨ | غرامات (ضريبة على المبيعات) | ١١٧ | ٢٣ | -
| | ١٣٥ | | الضريبة على القيمة المضافة | ١٢٠,١٨٧,٠٠٠ | ١٤٦,٥٧٥,٨٨٤ | ١٨٥,٦٨٧,٥١٧
| | | ١٣٥.١ / ١٣٥٠١ | الضريبة على القيمة المضافة | ١١٩,٦٤٣,٠٠٠ | ١٤٥,٦٩١,٩٧١ | ١٨٤,٨٠١,١٥٨
| | | ١٣٥.٨ / ١٣٥٠٨ | غرامات (الضريبة على القيمة المضافة) | ٥٤٤,٠٠٠ | ٨٨٣,٩١٣ | ٨٨٦,٣٥٩
| | ١٣٩ | | رسوم اخرى على السلع والخدمات | ٩,٠٠٨,٨٣٠ | ١٨,٩٣٥,٤١٧ | ١٩,٥٦٣,٥٣٢
| | | ١٣٩.١ / ١٣٩٠١ | رسوم على السيارات | ٣١,١٢٩ | ٥,٦٩٧,١٥٣ | ١١,١٢٦,٨٤٣
| | | ١٣٩.٢ / ١٣٩٠٢ | مدفوعات الشركات ذات الامتياز | ٤,٠٨٥ | ٤٤٦ | -
الباب | الفصل | البند | الفقرة | بيان الإيرادات | محصل خلال ٢٠٢٤ بملايين الليرات | إيرادات قانون موازنة ٢٠٢٥ بملايين الليرات | إيرادات مشروع موازنة ٢٠٢٦ بملايين الليرات
| | | ١٣٩٠٣ | رسوم مغادرة الأراضي اللبنانية | ٨,٩٦٦,٠٠٠ | ١٣,٠٢٤,٤٨٣ | ٧,٩١١,١٧٨
| | | ١٣٩٠٤ | رسم دخول بطريق البر | - | ١٨٤,٦٧٦ | ٤٩٦,٨٥٢
| | | ١٣٩٠٨ | غرامات (رسوم اخرى على السلع والخدمات) | ٧,٦١٦ | ٢٨,٦٥٩ | ٢٨,٦٥٩
| ١٤ | | | الرسوم على التجارة والمبادلات الدولية | ٢٨,٩١٩,٠٠٠ | ٧٣,٣٨٦,٧١٠ | ٧٣,٩٠٧,٠٠٣
| | ١٤١ | | رسوم على الاستيراد | ٢٨,٩١٩,٠٠٠ | ٤٤,٥٤٥,٦٤٣ | ٥٠,٠٨٤,٣٠٧
| | | ١٤١.١ / ١٤١٠١ | رسوم الجمارك على الاستيراد | - | ٤٤,٥٤٥,٦٤٣ | ٥٠,٠٨٤,٣٠٧
| | ١٤٩ | | رسوم اخرى على التجارة والمبادلات الدولية | - | ٢٨,٨٤١,٠٦٧ | ٢٣,٨٢٢,٦٩٦
| | | ١٤٩.١ / ١٤٩٠١ | رسوم اخرى على التجارة والمبادلات الدولية | - | ٢٨,٨٤١,٠٦٧ | ٢٣,٨٢٢,٦٩٦
| ١٥ | | | الايرادات الضريبية الاخرى | ١٤,٥٦١,٩٢٣ | ١١,٨٣٣,٤٢٥ | ١٦,٢٦١,٦٦٨
| | ١٥١ | | رسوم الطابع المالي | ١٤,٥٥٨,٠٠٠ | ١١,٨٣٣,٤٢٥ | ١٦,١٩٩,٨٧٧
| | | ١٥١.١ / ١٥١٠١ | رسم طابع نقدي | ١٤,١٥٩,٠٠٠ | ١١,٤٠٢,١٤٧ | ١٥,٢٥٨,٠٥٦
| | | ١٥١.٢ / ١٥١٠٢ | رسم طابع اميري | ١٨٩,٠٠٠ | ٣٣٤,٢١٩ | ٧٥٧,٩٢٨
| | | ١٥١.٨ / ١٥١٠٨ | غرامات (رسوم الطابع المالي) | ٢١٠,٠٠٠ | ٩٧,٠٥٩ | ١٨٣,٨٩٣
| | ١٥٩ | | ضرائب غير مصنفة في حساب آخر | ٣,٩٢٣ | - | ٦١,٧٩١
| | | ١٥٩.١ / ١٥٩٠١ | واردات التعمير | ٣,٩٢٣ | - | ٦١,٧٩١
٢ | | | | الإيرادات غير الضريبية | ٥٢,٣٩٨,٣٢١ | ٨٣,٨٣٦,١٩٦ | ٩٨,٨٠٢,٢٧٨
| ٢٦ | | | حاصلات ادارات ومؤسسات عامة /املاك الدولة | ٣٧,٦١١,٠٦٧ | ٥٤,٧٩٤,٠٠١ | ٦٥,٧٩٠,٤٠٣
| | ٢٦١ | | حاصلات من ادارات ومؤسسات عامة غير مالية | ٩,٦٨٢,٠٦١ | ٨,٧٦٧,٦٣٧ | ١٣,٧٠٨,٠١٠
| | | ٢٦١.١ / ٢٦١٠١ | إيرادات كازينو لبنان | ٥,٢١٧,٠٠٠ / ٥,٦١٧,٠٠٠ | ٣,٣٥٠,٦٩٦ | ٧,٣٣٧,٧١٣ / ٧,٢٣٧,٧١٣
| | | ٢٦١.٢ / ٢٦١٠٢ | إيرادات المغارات والآثارات والمتاحف | ٣٤,٠٠٠ | ١٢,٥٩٩ | ٨١,٣٠١
| | | ٢٦١.٣ / ٢٦١٠٣ | إيرادات مرفأ بيروت | ٤,٠٢٩,٠٠٠ | ٥,٤٠٣,٢٩٣ | ٦,٢٨٥,٩٥٥ / ٦,٣٨٥,٩٥٥
| | | ٢٦١.٧ / ٢٦١٠٧ | إيرادات استراحات | ٢,٠٦١ | ١,٠٤٩ | ٣,٠٤١
| | ٢٦٣ | | حاصلات من أملاك الدولة الخاصة | ٨,٠٧٠,٠٠٠ | ٦,١٧٤,٨٩٥ | ٤,٤٥١,٥٤٧ / ٤,٤٥٨,٥٤٧
| | | ٢٦٣.١ / ٢٦٣٠١ | إيرادات مطار بيروت الدولي | ٨,٠٣٢,٠٠٠ | ٦,١٦٢,٠٠١ | ٤,٤٤٥,٢٠٢
| | | ٢٦٣.٩ / ٢٦٣٠٩ | حاصلات من أملاك الدولة الخاصة الاخرى | ٣٨,٠٠٠ | ١٢,٨٩٤ | ١٣,٣٤٥
| | ٢٦٤ / ٢٦٥ | | إيرادات المديرية العامة للحبوب والشمندر السكري | - | ١,١٦٠,١٩٢ | ١,٤١٣,١٩٦
| | | ٢٦٥.١ / ٢٦٥٠١ | مبيعات المديرية العامة للحبوب والشمندر السكري (مبيع محلي، قمح، شعير..) | - | ١,١٦٠,١٩٢ | ١,٤١٣,١٩٦
| | ٢٦٦ | | إيرادات مديرية اليانصيب الوطني | - | ١,٧٣٧,٠٠٠ | ١,٨١١,٩٠٥
| | | ٢٦٦.١ / ٢٦٦٠١ | حاصلات بيع الأوراق | - | ٣٨٥,٠٠٠ | ٧,٠٠٠ / ٧٠,٠٠٠
| | | ٢٦٦.٢ / ٢٦٦٠٢ | إيرادات اللوتو اللبناني | - | ١,٣٥٠,٠٠٠ | ١,٧٣٣,٦٢٥
| | | ٢٦٦.٤ / ٢٦٦٠٤ | إيرادات مختلفة- مديرية اليانصيب الوطني | - | ٢,٠٠٠ | ٨,٢٨٠
| | ٢٦٧ | | إيرادات الاتصالات السلكية واللاسلكية | ١٩,٨٤٣,٠٠٠ | ٣٦,٩٤٤,١٤٠ | ٤٤,٣٨٧,٥٣٧
| | | ٢٦٧.٢ / ٢٦٧٠٢ | إيرادات المخابرات | - | ١,١٩٢,٠٩٠ | ٢,٠٩٢,٣٠٠ / ٢٠,٢٩٢,٣٠٠
| | | ٢٦٧.٣ / ٢٦٧٠٣ | إيرادات الحسابات الدولية | - | ٤٩٥,٨٠٩ | ٤٦٤,٧٧٣
| | | ٢٦٧.٤ / ٢٦٧٠٤ | إيرادات متنوعة للاتصالات السلكية واللاسلكية | - | ٢٠,٠٩٦,٢٤١ | ٢,٤٣٣,٨١٣
| | | ٢٦٧.٥ / ٢٦٧٠٥ | واردات شركات الخليوي | ١٩,٨٤٣,٠٠٠ | ١٥,١٦٠,٠٠٠ | ٢١,١٩٦,٦٥١
| | ٢٦٩ | | حاصلات أخرى من ادارات ومؤسسات عامة | ١٦,٠٠٦ | ١٠,١٣٧ | ١١,٢٠٨
| | | ٢٦٩.١ / ٢٦٩٠١ | فوائد | ٥,٠٠٠ | ١٠,٠٣٥ | ١١,١٠٦
| | | ٢٦٩.٢ / ٢٦٩٠٢ | حاصلات الاسهم الحكومية | ١١,٠٠٦ | ١٠٢ | ١٠٢
| ٢٧ | | | الرسوم والعائدات الادارية والمبيعات | ١٣,١٩٢,٣٨٨ | ٢٥,٦٤٥,١٩٣ | ٢٩,١٦٤,٣٠٧
| | ٢٧١ | | رسوم ادارية | ٧,٥٣٣,٠١٨ | ٦,٣٠٤,٩٩٣ | ١٢,٨٧٤,٦٧٩
| | | ٢٧١.١ / ٢٧١٠١ | رسوم كتاب العدل | ١١٧,٠٠٠ | ٥٥,٢٣٨ / ٥٥,٣٣٨ | ١١٨,٤٦٦
| | | ٢٧١.٢ / ٢٧١٠٢ | الرسوم القنصلية | ١٦,٠٠٠ | ٢٣,٠٩٦ | ٢٨,٩٥٥
| | | ٢٧١.٣ / ٢٧١٠٣ | رسوم الامن العام | ٤,٨٢٥,٠٠٠ | ٣,١٢٢,٩٣١ / ٣,١٢٣,٩٣١ | ١١,١٧٥,٤٨٩
| | | ٢٧١.٤ / ٢٧١٠٤ | رسوم السير | ١,٩١٦,٠٠٠ | ٢,٤٣٣,٧٣٩ | ٣١٣,٢٥٠
| | | ٢٧١.٥ / ٢٧١٠٥ | الرسوم القضائية | ٥٩١,٠٠٠ | ٣٦٣,٤٥٩ / ٢٦٣,٤٥٩ | ٧٦٢,٨٠٧
| | | ٢٧١.٦ / ٢٧١٠٦ | رسوم السوق | ١٨ | ٢٤٨,٥٥٧ | ٣٨٩,٠٥٦
| | | ٢٧١.٨ / ٢٧١٠٨ | غرامات (رسوم ادارية) | ٦٨,٠٠٠ | ١٥٦,٨٧٣ | ٨٦,٦٥٦
| | ٢٧٢ | | عائدات ادارية | ٩٦٢,٠٩٢ | ١٤,٧٢٧,٨٠٦ / ١٤,٧٣٧,٨٠٦ | ٨,٣٢٠,٤٠٩
| | | ٢٧٢.٢ / ٢٧٢٠٢ | رسوم المنائر | - | - | ٧٢,٠٧٠
| | | ٢٧٢.٣ / ٢٧٢٠٣ | رسوم التسجيل في المدارس الرسمية | ٢,٠٠٠ | ٣,٠٠٢ | ٣,١٠٧
| | | ٢٧٢.٤ / ٢٧٢٠٤ | رسوم الجامعة اللبنانية | ٢٨,٩٧١ | ٩٢٤,٤١٧ | ٩٥٦,٧٧١
| | | ٢٧٢.٥ / ٢٧٢٠٥ | رسوم الامتحانات الرسمية | - | ٣,٧٤٢ | ٣,٨٧٢
الباب | الفصل | البند | الفقرة | بيان الإيرادات | محصل خلال ٢٠٢٤ بملايين الليرات | إيرادات قانون موازنة ٢٠٢٥ بملايين الليرات | إيرادات مشروع موازنة ٢٠٢٦ بملايين الليرات
| | | ٢٧٢٠٦ | رسوم المطارات | - | ١١,٤٠٢,٤٤٦ | ٦٠,٠٦٨,٠٠٠ / ٦,٠٦٨,٠٠٠
| | | ٢٧٢٠٧ | إيرادات رئاسة الموانئ | ٨٩٦,٠٠٠ | ٢,٣٩٦,٢٤٣ | ١,٢٠٧,٩٩٩
| | | ٢٧٢٠٨ | غرامات (عائدات ادارية) | - | ١,٩٩٣ | ٢,٤١٩
| | | ٢٧٢١٠ | رسوم التسجيل في المعهد الوطني العالي للموسيقى | ٢٩٩ | ٣,٠٧٦ | ٣,١٨٣
| | | ٢٧٢١١ | رسوم امتحانات الكولوكيوم | ٣٤,٨٢٢ | ٢,٨٨٧ | ۲,۹۸۸
| | ۲۷۳ | | مبيعات | ٤٩,٠٠٠ | ٢,٤٨٧ | ٣٢,٣٨٥
| | | ۲۷۳۰۱ | حاصلات مبيعات الجريدة الرسمية | ٤٩,٠٠٠ | ٢,٤٨٧ | ٣٢,٣٨٥
| | ۲۷۴ | | رسوم اجازات | ١,٠٥٠,٧٥٤ | ٣,٩٢٧,٧٠٢ | ٥,٠١٨,٩١٤
| | | ۲۷۴۰۱ | رسوم اجازات عمل | ٦٤٢,٠٠٠ | ٣,٧٤٣,٥٢٧ | ٣,٩٢٤,٣٢٣
| | | ۲۷۴۰۲ | رسوم رخص بيع تبغ وتنباك بالجملة | ۱۲,۱۳۹ | ١٦,٩٩٥ | ٨٢٥,١١٦
| | | ۲۷۴۰۳ | رسوم رخص واشتراكات الوسائل / للوسائل الاعلامية | - | ٣٦ | ۳۷
| | | ۲۷۴۰۸ | غرامات (رسوم اجازات) | ١٩,٦١٥ | ٤,٥٠٤ | ١٠١,١٠٦
| | | ۲۷۴۰۹ | رسوم اخرى على الاجازات | ۳۷۷,۰۰۰ | ١٦٢,٦٤٠ | ١٦٨,٣٣٢
| | ۲۷۹ | | رسوم وعائدات ادارية ومبيعات أخرى | ٣,٥٩٧,٥٢٤ | ٦٧٢,٢٠٥ | ۲,۹۱۷,۹۲۰
| | | ۲۷۹۰۱ | حاصلات مصلحة البارود والمتفجرات | ٢١٦ | ٢٤ | -
| | | ۲۷۹۰۲ | رسوم الاحراج | - | ٥٣ | -
| | | ۲۷۹۰۸ | غرامات (رسوم وعائدات ادارية ومبيعات اخرى) | ۱۰,۳۰۸ | ۱,۰۰۸ | -
| | | ۲۷۹۰۹ | رسوم وعائدات ادارية ومبيعات اخرى | ٣,٥٨٧,٠٠٠ | ٦٧١,١٢٠ | ۲,۹۱۷,۹۲۰
| ۲۸ | | | الغرامات والمصادرات | ١٦٧,٠٠٠ | ٧٦٥,٨١٦ / ٢٦٥,٨١٦ | ٢٧٥,١١٧
| | ۲۸۱ | | غرامات واحكام نقدية | ١٦٧,٠٠٠ | ۲۳۲,۷۷۰ | ٢٤٠,٩١٦
| | | ۲۸۱۰۱ | غرامات سير | ١٦٧,٠٠٠ | ۲۳۲,۷۷۰ | ٢٤٠,٩١٦
| | ۲۸۲ | | مصادرات | - | ٣٠,٦٥٦ | ۳۱,۷۲۸
| | | ۲۸۲۰۱ | مصادرات | - | ٣٠,٦٥٦ | ۳۱,۷۲۸
| | ۲۸۳ | | عقوبات | - | ۲,۳۹۰ | ٢,٤٧٣
| | | ۲۸۳۰۱ | عقوبات | - | ۲,۳۹۰ | ٢,٤٧٣
| ۲۹ | | | الايرادات غير الضريبية المختلفة | ١,٤٢٧,٨٦٦ | ٣,١٣١,١٨٦ | ٣,٥٧٢,٤٥١
| | ۲۹۱ | | حسومات تقاعدية واقتطاع من رواتب ومعاشات تقاعد العسكريين | ٢٤,٠٠٠ | ٢٤٧,٤١٩ | ٢٤٧,٢١٥
| | | ۲۹۱۰۱ | حسومات تقاعدية | ٢٤,٠٠٠ | ١٩٦,٩٥٢ | ١٩٤,٩٨٢
| | | ۲۹۱۰۲ | اقتطاع من رواتب ومعاشات تقاعد العسكريين | - | ٥٠,٤٦٧ | ٥٢,٢٣٣
| | ۲۹۲ | | حاصلات البريد | - | ۱۷۹,۰۰۰ | ١٨٥,٢٦٥
| | | ۲۹۲۰۱ | حاصلات البريد | - | ۱۷۹,۰۰۰ | ١٨٥,٢٦٥
| | ۲۹۵ | | الهبات الجارية الخارجية | ١٤٠,٨١١ | - | -
| | | ۲۹۵۰۱ | هبات جارية من حكومات اجنبية | ۹۰,۰۰۰ | - | -
| | | ۲۹۵۰۲ | هبات جارية من منظمات دولية | ٥٠,٨١١ | - | -
| | ۲۹۹ | | الايرادات غير الضريبية الاستثنائية | ١,٢٦٣,٠٥٥ | ٢,٧٠٤,٧٦٧ | ۳,۱۳۹,۹۷۱
| | | ۲۹۹۰۱ | ايرادات ناتجة عن تسوية مخالفات البناء | ٢٤٢,٠٠٠ | ١٧,٩٨٦ | ١٩,٣١٤
| | | ۲۹۹۰۲ | استردادات | ٦٠,٠٥٥ | ۱,۷۸۱ | ۱,۹۱۲
| | | ۲۹۹۰۳ | ايرادات ناتجة عن تسوية الاملاك البحرية | ٩٦١,٠٠٠ | ٢,٦٨٥,٠٠٠ | ۳,۱۱۸,۷۴۵
| | | | مجموع ايرادات الموازنة | ٣٠٦,٠٣٣,٩٣٤ | ٤٤٥,٢١٤,٢١٤ | ٥٣٨,٤١٥,٦١٧
۳ | | | | ايرادات خزينة مختلفة | ٤٢,١٩٩,٠٠٠ | ١٩,٥٨٤,٩٦٤ | ٢٥,٩٤٤,٦٦٨
| | | | ايرادات الخزينة | - | ١٩,٥٨٤,٩٦٤ | -
| | | | الذمم | | |
| | | | السلفيات / البلديات | | |
| | | | الودائع | | |
| | | | حسابات الغير الاخرى | | |
| | | | المجموع العام | ٣٤٨,٢٣٢,٩٣٤ | ٤٦٤,٧٩٩,١٧٨ | ٥٦٤,٣٦٠,٢٨٥
إجمالي النفقات ٢٠٢٦
بآلاف الليرات
الرمز | شرح | القيمة
١١ | مواد استهلاكية | ٥٣,٩٤٩,٠٨٨,٧١٢
١٢ | خدمات استهلاكية | ٥,١١٩,١٩٦,٢٤١
١٣ | المخصصات والرواتب والاجور وملحقاتها | ١٢٧,٣٧٦,٩٧٤,١٧٥
١٤ | التحويلات | ٦٧,١١٣,٣٥٩,٩٤٧
١٥ | منافع اجتماعية | ١٤٦,٧٠٨,٢٠٤,٧٦٠
١٦ | نفقات مختلفة | ٣٣,٠٧٨,١٤٩,٢٤٠
١٧ | النفقات المالية | ٢٥,٩٨٠,٧١٠,٠٠٠
١٨ | النفقات الطارئة والاستثنائية | ١٤,٦٧٦,٣١٥,٦٩٩
النفقات الجارية | ٤٧٤,٠٠١,٩٩٨,٧٧٤
النفقات الجارية | ٤٧٤,٠٠١,٩٩٨,٧٧٤
٢٢١ | اراضي
٢٢٢ | ابنية
٢٢٣ | استملاكات لانشاء واشغال الطرق والمرافئ / والمرافىء والمطارات والابنية والعقارات | ١٣٥,٠٠٠,٠٠٠
٢٢٤ | استملاكات للانشاءات المائية | ٥٧,١٤٨,٠٠٠
٢٢٥ | استملاكات للانشاءات الكهربائية
٢٢٦ | تجهيزات | ١٠,٦٠١,٢٤٠,١٥٧
٢٢٧ | انشاءات قيد التنفيذ | ٢١,١٠٧,٨٩٦,٥٤٤
٢٢٨ | صيانة | ٣١,٢٣٨,٦٥٧,٧٥٢
٢٢٩ | نفقات اخرى تتعلق بالاصول الثابتة المادية | ١,٢٧٣,٦٧٥,٧٧٣
اكتساب الاصول الثابتة المادية | ٦٤,٤١٣,٦١٨,٢٢٦
٢٥١ | اكتساب سندات المشاركة
٢٥٢ | السلفات الطويلة الاجل والاصول الثابتة المالية الاخرى
٢٥٣ | القروض التي تعقدها الدولة لصالح الغير
اكتساب الاصول الثابتة المالية
الاصول الثابتة | ٦٤,٤١٣,٦١٨,٢٢٦
٣٧١ | تسديد سندات خزينة خارجية
٣٧٢ | تسديد ديون خارجية
تسديد قروض معقودة من الدولة لصالح الخزينة؛ قروض / الخزينة؛قروض خارجية
تسديد القروض
المجموع العام | ٥٣٨,٤١٥,٦١٧,٠٠٠
حسب التصنيف الاقتصادي ٢٠٢٦
بالاف الليرات
التنسيب | شرح | القيمة
| مجموع النفقات الجارية | ٤٧٤,٠٠١,٩٩٨,٧٧٤
١١ | | مواد استهلاكية | ٥٣,٠٥٠,١٨٩,١٥٢ / ٥٣,٩٤٩,٠٨٨,٧١٢
١١ | ١ | | لوازم مكتبية | ٣٢٣,١٤٥,١٧١
١١ | ١ | ١ | قرطاسية للمكاتب | ٣٠٣,٥٠١,٦١٥
١١ | ١ | ٢ | كتب ومراجع وصحف | ١١,٤٢٨,٦٣٤
١١ | ١ | ٩ | لوازم مكتبية اخرى | ٨,٢١٤,٩٢٢
١١ | ٢ | | لوازم ادارية | ٧,٧٥٩,٤٣٠,٥٩٤
١١ | ٢ | ١ | ملابس | ٥٦٨,١٥٨,٤٥٣
١١ | ٢ | ٢ | نفقات تغذية | ٥,٧٨٣,٠٨٨,٣٩٩
١١ | ٢ | ٣ | قرطاسية للمدارس | ٢,٠٠٠,٠٠٠
١١ | ٢ | ٤ | محروقات وزيوت للمولدات | ٦٦١,٨٦٢,٠٠٠
١١ | ٢ | ٥ | محروقات وزيوت للتدفئة | ٣٥٧,٠٣٣,٠١٤
١١ | ٢ | ٩ | لوازم ادارية اخرى | ٣٨٧,٢٨٨,٧٢٨
١١ | ٣ | | نفقات تشغيل وسائل النقل | ١٧,٩٤٨,٠٧١,٩٠٧ / ١٧,٩٤٨,٥٧١,٩٠٧
١١ | ٣ | ١ | محروقات سائلة | ١٦,٤١١,٦٧١,٩٠٧
١١ | ٣ | ٢ | زيوت وشحوم | ٢٤٦,٣٥٠,٠٠٠
١١ | ٣ | ٣ | قطع غيار لوسائل النقل | ١,٢٩٠,٠٥٠,٠٠٠ / ١,٢٩٠,٥٥٠,٠٠٠
١١ | ٤ | | ادوية ومواد مخبرية | ١٩,٥٨٢,٠٨٠,٩٠٠
١١ | ٤ | ١ | ادوية | ١٩,٠٣٤,١٣٢,٠٠٠
١١ | ٤ | ٢ | مواد مخبرية | ٥٤٧,٩٤٨,٩٠٠
١١ | ٥ | | مبيدات | ٢٧١,٦٨٠,٧٠٦
١١ | ٥ | ١ | مبيدات | ٢٧١,٦٨٠,٧٠٦
١١ | ٦ | | مواد زراعية | ١,٥٥٨,٩٩٥,٠٠٠
١١ | ٦ | ١ | اسمدة | ٢٢,٨٠٠,٠٠٠
١١ | ٦ | ٢ | مواد علفية | ٤٩,٨٣٥,٠٠٠
١١ | ٦ | ٣ | بذور ونصوب وشتول | ١,٤٦٠,٧٦٠,٠٠٠
١١ | ٦ | ٤ | مواد بيطرية | ٢٥,٦٠٠,٠٠٠
١١ | ٧ | | مياه،كهرباء،اتصالات سلكية ولاسلكية ( تدفع مباشرة ويحظر إجراء / ويحظرإجراء مقاصة عليها) | ٥,٦٠٦,٧٨٤,٨٧٤
حسب التصنيف الاقتصادي ٢٠٢٦
بآلاف الليرات
التنسيب | شرح | القيمة
١١ | ٧ | ١ | مياه (بدل مقطوعية) | ٦٠,١٨٣,٠٦٠
١١ | ٧ | ٢ | كهرباء (بدل مقطوعية) | ٤,٧٨٨,٧٠٤,٣٦٥
١١ | ٧ | ٣ | اتصالات سلكية ولاسلكية (بدل مقطوعية) | ٦٢٧,٥١٠,٢٨٤
١١ | ٧ | ٩ | نفقات مياه، وكهرباء / مياه،وكهرباء واتصالات سلكية ولاسلكية اخرى | ١٣٠,٣٨٧,١٦٥
١١ | ٨ | | لوازم متخصصة | ٨٨٨,٠٧٤,٥٦٠
١١ | ٨ | ١ | لوازم متخصصة | ٨٨٨,٠٧٤,٥٦٠
١١ | ٩ | | مواد استهلاكية اخرى | ١٠,٣٢٥,٠٠٠
١١ | ٩ | ١ | مواد استهلاكية اخرى | ١٠,٣٢٥,٠٠٠
١٢ | | | / … خدمات استهلاكية | ٥,١١٩,١٩٦,٢٤١
١٢ | ١ | | ايجارات وخدمات مشتركة | ١,٨٤٥,٩٥٧,٦٤٨
١٢ | ١ | ١ | ايجارات مكاتب وصيانتها | ٦٤٤,٨٥٧,١٢١
١٢ | ١ | ٢ | ايجارات مدارس وصيانتها | ٢١٨,٠٠٠,٠٠٠
١٢ | ١ | ٣ | ايجارات عقارات اخرى وصيانتها | ٩٥٥,٨٣٣,٧٣٠
١٢ | ١ | ٤ | خدمات مشتركة بين المالكين | ٢٧,٢٦٦,٧٩٧
١٢ | ٢ | | صيانة عادية وتصليح طفيف | ٢٧٣,٠٠١,٨٠٠
١٢ | ٢ | ١ | صيانة عادية وتصليح طفيف للوازم المكتبية والتجهيزات والانشاءات | ٢٧٣,٠٠١,٨٠٠
١٢ | ٣ | | بريد | ٦١,٧٣٣,٠٢٠
١٢ | ٣ | ١ | بريد | ٦١,٧٣٣,٠٢٠
١٢ | ٤ | | اعلانات مطبوعات وعلاقات عامة | ١,١٧٦,٠٥٦,٤٢٥ / ١,١٧٦,٥٥٦,٤٢٥
١٢ | ٤ | ١ | اعلانات | ٢٤,٨٨٢,٦٠٠
١٢ | ٤ | ٢ | مطبوعات | ٩٥٩,٩٢٣,٨٠٠
١٢ | ٤ | ٣ | اعياد وتمثيل | ١٠٧,١٦٢,٥٢٥
١٢ | ٤ | ٤ | معارض ومهرجانات | ٥٢,١٠٠,٠٠٠
١٢ | ٤ | ٩ | علاقات عامة اخرى | ٣٢,٤٨٧,٥٠٠
١٢ | ٥ | | تامين | ٢٦,٨٨٢,٧٠٠
١٢ | ٥ | ١ | تامين | ٢٦,٨٨٢,٧٠٠
١٢ | ٦ | | استئجار سيارات واليات | ٣٠,٠٤٨,٠٠٠
١٢ | ٦ | ١ | استئجار سيارات واليات | ٣٠,٠٤٨,٠٠٠
حسب التصنيف الاقتصادي ٢٠٢٦
بآلاف الليرات
التنسيب | شرح | القيمة
١٢ | ٧ | | استئجار معدات |
١٢ | ٧ | ١ | استئجار معدات |
١٢ | ٩ | | خدمات استهلاكية مختلفة | ١,٧٠٥,٠١٦,٦٤٨
١٢ | ٩ | ١ | عمولات مصرفية | ٣٠٠,٠٠٠,٠٠٠
١٢ | ٩ | ٢ | بدلات اتعاب | ١,٠٦٣,٩٢٢,٢٤٨
١٢ | ٩ | ٣ | نفقات خدمة وتنظيفات | ٣٤١,٠٩٤,٤٠٠
١٣ | | | المخصصات والرواتب والاجور وملحقاتها | ١٢٧,٣٧٦,٩٧٤,١٧٥
١٣ | ١ | | مخصصات ورواتب | ٣٢,٨٤٩,٤٧٠,٦٧٧
١٣ | ١ | ١ | مخصصات السلطات العامة وملحقاتها | ٧٨٨,١٤٥,٥٠٠
١٣ | ١ | ٢ | رواتب الموظفين الدائمين | ٢٩,٩١٣,٣٢٥,١٧٧
١٣ | ١ | ٣ | رواتب الموظفين المؤقتين | ٢,١٤٨,٠٠٠,٠٠٠
١٣ | ٢ | | رواتب المتعاقدين واجور الاجراء والمتعاملين والمستشارين | ١٧,٣٦١,٥٩٣,١٣١
١٣ | ٢ | ١ | رواتب المتعاقدين | ١٧,١١٢,٣٤٨,١٥٧
١٣ | ٢ | ٢ | اجور الاجراء | ١٨٩,٤٢١,٥٨٢
١٣ | ٢ | ٣ | اجور المتعاملين | ٥,٤٤٣,٣٩٢
١٣ | ٢ | ٤ | المستشارون | ٥٤,٣٨٠,٠٠٠
١٣ | ٣ | | تعويضات | ٧٦,٠٠٥,٠٧١,٥٦٧
١٣ | ٣ | ٢ | تعويضات عن اعمال اضافية | ٩٠,٠٦٦,٦٤٧
١٣ | ٣ | ٣ | تعويض نقل مؤقت | ١٦,٧١٥,٧٤٢,١٥٠
١٣ | ٣ | ٩ | تعويضات مختلفة | ٥٩,١٩٩,٢٦٢,٧٧٠
١٣ | ٥ | | مكافاءات | ١٦٠,٨٣٨,٨٠٠
١٣ | ٥ | ١ | مكافاءات | ١٦٠,٨٣٨,٨٠٠
١٣ | ٩ | | نفقات اخرى للمخصصات والرواتب والاجور وملحقاتها | ١,٠٠٠,٠٠٠,٠٠٠
١٣ | ٩ | ١ | احتياطي للرواتب والأجور غير موزعة | ١,٠٠٠,٠٠٠,٠٠٠
١٤ | | | التحويلات | ٦٧,١١٣,٣٥٩,٩٤٧
١٤ | ١ | | المساهمات داخل القطاع العام | ٥٥,٥٩٠,٨٤٨,٥٩٨
١٤ | ١ | ١ | مساهمة للرواتب والأجور | ٢١,٥٦٠,٣٥٨,٦٣٩
١٤ | ١ | ٢ | مساهمات لنفقات جارية أخرى | ٦,٤٧٣,٣٧٤,٤٨٢
حسب التصنيف الاقتصادي ٢٠٢٦
بالاف الليرات
التنسيب | شرح | القيمة
١٤ | ١ | ٣ | مساهمة إجمالية للنفقات التشغيلية | ٢٧,٥٥٧,١١٥,٤٧٧
١٤ | ١ | ٩ | مساهمات لنفقات أخرى
١٤ | ٢ | مساهمات لغير القطاع العام | ١٠,٢٠١,١٣٢,٤٦٠
١٤ | ٢ | ١ | مساهمات الى هيئات لا تتوخى الربح | ١٠,٠٧١,٩٤٥,٤٤٠
١٤ | ٢ | ٢ | عطاءات الى جهات خاصة | ١٢٦,٣٢٧,٠٢٠
١٤ | ٢ | ٣ | منح للطلاب | ٢,٨٦٠,٠٠٠
١٤ | ٣ | المساعدات داخل القطاع العام | ٥٠,٠٠٠,٠٠٠
١٤ | ٣ | ١ | مساعدات لموازنة المديرية العامة للحبوب والشمندر السكري
١٤ | ٣ | ٢ | مساعدات لموازنة المواصلات السلكية واللاسلكية
١٤ | ٣ | ٣ | مساعدات لمؤسسات عامة
١٤ | ٣ | ٤ | مساعدات لمؤسسات مالية عامة
١٤ | ٣ | ٩ | مساعدات اخرى داخل القطاع العام | ٥٠,٠٠٠,٠٠٠
١٤ | ٤ | المساعدات لغير القطاع العام
١٤ | ٤ | ١ | مساعدات لمؤسسات خاصة
١٤ | ٤ | ٢ | دعم الخبز
١٤ | ٤ | ٣ | دعم المحروقات
١٤ | ٤ | ٤ | دعم الشمندر السكري
١٤ | ٤ | ٥ | دعم فوائد القروض الاستثمارية زراعية - صناعية - سياحية وتكنولوجية
١٤ | ٤ | ٩ | مساعدات اخرى لغير القطاع العام
١٤ | ٥ | مساعدات خارجية
١٤ | ٥ | ١ | مساعدات لمؤسسات مالية خارجية
١٤ | ٥ | ٩ | مساعدات خارجية اخرى
١٤ | ٦ | الاشتراكات | ١,٢٧١,٣٧٨,٨٨٩
١٤ | ٦ | ١ | اشتراكات في مؤسسات ومنظمات اقليمية ودولية | ١,٢٦٧,٩٧٨,٨٨٩
١٤ | ٦ | ٢ | اشتراكات في مؤسسات مالية اقليمية ودولية | ٣,٤٠٠,٠٠٠
١٤ | ٩ | التحويلات الاخرى
١٤ | ٩ | ١ | مساهمات لحكومات اجنبية
١٥ | منافع اجتماعية | ١٤٦,٧٠٨,٢٠٤,٧٦٠
حسب التصنيف الاقتصادي ٢٠٢٦
بالاف الليرات
التنسيب | شرح | القيمة
١٥ | | ١ | | معاشات التقاعد وتعويضات نهاية الخدمة | ٧٥,٣٧٤,٠٠٠,٠٠٠
١٥ | ١ | ١ | معاشات التقاعد | ٧٤,٣٧٤,٠٠٠,٠٠٠
١٥ | ١ | ٢ | تعويضات نهاية الخدمة | ١,٠٠٠,٠٠٠,٠٠٠
١٥ | | ٣ | | تعويضات اجتماعية | ٢٠,٤٧٣,٣٨٢ / ٢٠٤,٧٣٣,٣٨٢
١٥ | ٣ | ١ | تعويضات عائلية | ٢٠,٤٧٣,٣٨٢ / ٢٠٤,٧٣٣,٣٨٢
١٥ | ٣ | ٩ | تعويضات مختلفة |
١٥ | | ٤ | | مخصصات اجتماعية للعاملين في القطاع العام | ٤٠,٥٧١,٩٦٦,٣٨٠
١٥ | ٤ | ١ | تقديمات مرض وأمومة | ٢,٢٣٩,٠٠٠,٠٠٠
١٥ | ٤ | ٢ | تقديمات زواج | ١٣,٦٧٥,٠٠٠
١٥ | ٤ | ٣ | تقديمات ولادة | ١٢,٥٩٠,٠٠٠
١٥ | ٤ | ٤ | تقديمات وفاة | ١٩,١٢٥,٠٠٠
١٥ | ٤ | ٥ | نفقات معالجة في المستشفيات في الداخل | ١٨,٣٩٨,٠٠٠,٠٠٠
١٥ | ٤ | ٦ | تقديمات مدرسية | ١٨,٤٨٩,٧٩١,١٣٠
١٥ | ٤ | ٧ | تقديمات لنفقات اجتماعية | ٥٢٤,٧٨٥,٢٥٠
١٥ | ٤ | ٨ | نفقات المعالجة في المراكز الطبية المختلفة | ٨٥٥,٠٠٠,٠٠٠
١٥ | ٤ | ٩ | نفقات معالجة في المستشفيات في الخارج | ٢٠,٠٠٠,٠٠٠
١٥ | | ٦ | | اشتراكات ومساهمات الدولة في صناديق التعاضد | ٢٤,١٩١,٢٩٤,٠٠٠
١٥ | ٦ | ١ | اشتراكات ومساهمات الدولة في تعاونية موظفي الدولة | ١٥,١٣٢,٧٠٠,٠٠٠
١٥ | ٦ | ٢ | اشتراكات ومساهمات الدولة في صندوق تعاضد النواب | ١,٤٥٠,٠٠٠,٠٠٠
١٥ | ٦ | ٣ | اشتراكات ومساهمات الدولة في صندوق تعاضد القضاة | ٢,٣٠٠,٠٠٠,٠٠٠
١٥ | ٦ | ٤ | اشتراكات ومساهمات الدولة في صندوق تعاضد قضاة المحاكم الشرعية المذهبية | ٥٠٠,٠٠٠,٠٠٠
١٥ | ٦ | ٥ | اشتراكات ومساهمات الدولة في صندوق تعاضد موظفي مجلس النواب | ٧٠,٠٠٠,٠٠٠
١٥ | ٦ | ٦ | اشتراكات ومساهمات الدولة في صندوق تعاضد أساتذة الجامعة اللبنانية | ٤,٤٢٣,١٤٤,٠٠٠
١٥ | ٦ | ٧ | اشتراكات ومساهمات الدولة في صندوق المعلم |
١٥ | ٦ | ٨ | اشتراكات ومساهمات الدولة في صندوق تعاضد المساعدين القضائيين | ١٥,٠٠٠,٠٠٠
١٥ | ٦ | ٩ | اشتراكات ومساهمات الدولة في صناديق تعاضد اخرى | ٣٠٠,٤٥٠,٠٠٠
١٥ | | ٧ | | اشتراكات الدولة في الصندوق الوطني للضمان الاجتماعي | ٧٧٢,٥٨٣,٩٧٤
١٥ | ٧ | ١ | مرض وأمومة | ٢٤٦,٥٢٠,٠٠٠
حسب التصنيف الاقتصادي ٢٠٢٦
بالاف الليرات
التنسيب | شرح | القيمة
١٥ | ٧ | ٢ | تعويضات عائلية | ٢٥٨,٤٨٣,٠٩٦
١٥ | ٧ | ٣ | تعويضات نهاية الخدمة | ٢٦٧,٥٨٠,٨٧٨
١٥ | ٧ | ٤ | مدفوعات إلى الصندوق الوطني للضمان الاجتماعي |
١٥ | ٩ | | تقديمات اخرى | ٥,٥٩٣,٦٢٧,٠٢٤
١٥ | ٩ | ١ | احتياطي للعطاءات | ٥,٥٩٣,٦٢٧,٠٢٤
١٥ | ٩ | ٢ | احتياطي لمعاشات التقاعد وتعويضات نهاية الخدمة |
١٦ | | | / … نفقات مختلفة | ٣٣,٠٧٨,١٤٩,٢٤٠
١٦ | ١ | | احكام قضائية ومصالحات | ٢٣٠,٠٠٠,٠٠٠
١٦ | ١ | ١ | احكام قضائية ومصالحات | ٢٣٠,٠٠٠,٠٠٠
١٦ | ٢ | | نفقات سرية | ١٥٣,٨٧٥,٠٠٠
١٦ | ٢ | ١ | نفقات سرية | ١٥٣,٨٧٥,٠٠٠
١٦ | ٣ | | نقل وانتقال | ٥٠٧,٧٩١,٤٩٧
١٦ | ٣ | ١ | نقل وانتقال في الداخل | ١٨٤,٧٥٣,٥٨٠
١٦ | ٣ | ٢ | نقل وانتقال في الخارج | ٣٢٣,٠٣٧,٩١٧
١٦ | ٤ | | وفود ومؤتمرات | ٢١٥,٦٩٤,٥٢٨
١٦ | ٤ | ١ | وفود ومؤتمرات في الداخل | ٨٦,٩٦٣,٥٢٨
١٦ | ٤ | ٢ | وفود ومؤتمرات في الخارج | ١٢٨,٧٣١,٠٠٠
١٦ | ٥ | | دراسات | ١,٥٣٣,٠٤٤
١٦ | ٥ | ١ | دراسات | ١,٥٣٣,٠٤٤
١٦ | ٦ | | رديات | ١٦٦,١٦٢,٠٠٠
١٦ | ٦ | ١ | رديات | ١٦٦,١٦٢,٠٠٠
١٦ | ٧ | | نفقات استشفاء | ٢٩,٦١٠,٦٠٠,٠٠٠
١٦ | ٧ | ١ | نفقات استشفاء | ٢٩,٦١٠,٦٠٠,٠٠٠
١٦ | ٩ | | نفقات شتى | ٢,١٩٢,٤٩٣,١٧١
١٦ | ٩ | ١ | رسوم وضرائب مختلفة | ٢٥,٧٩١,٢٦٤
١٦ | ٩ | ٢ | شراء قطع فنية | ١,٠٠٠,٠٠٠
١٦ | ٩ | ٩ | نفقات شتى متنوعة | ٢,١٦٥,٧٠١,٩٠٧
١٧ | | | / … النفقات المالية | ٢٥,٩٨٠,٧١٠,٠٠٠
حسب التصنيف الاقتصادي ٢٠٢٦
بآلاف الليرات
التنسيب | شرح | القيمة
۱۷ | ۱ | | فوائد على القروض الداخلية | ٨,٤٥٤,٥١٧,٠٠٠
۱۷ | ۱ | ۱ | فوائد على سندات خزينة داخلية | ٨,٤٥٤,٥١٧,٠٠٠
۱۷ | ۱ | ۹ | فوائد على قروض داخلية اخرى |
۱۷ | ۲ | | فوائد على القروض الخارجية | ١٧,٤٧٦,١٩٣,٠٠٠
۱۷ | ۲ | ۱ | فوائد على سندات خزينة خارجية | ١٧,٤٧٦,١٩٣,٠٠٠
۱۷ | ۲ | ۲ | فوائد على ديون خارجية لصالح منظمات دولية |
۱۷ | ۲ | ۳ | فوائد على ديون خارجية لصالح حكومات اجنبية |
۱۷ | ۲ | ٤ | فوائد على ديون خارجية لصالح مؤسسات مالية غير حكومية |
۱۷ | ۲ | ۹ | فوائد على ديون خارجية اخرى |
۱۷ | ۹ | | نفقات مالية اخرى | ٥٠,٠٠٠,٠٠٠
۱۷ | ۹ | ۱ | نفقات مالية اخرى | ٥٠,٠٠٠,٠٠٠
۱۸ | | | النفقات الطارئة والاستثنائية | ١٤,٦٧٦,٣١٥,٦٩٩
۱۸ | ۱ | | احتياطي لنفقات طارئة | ١٤,٦٧٦,٣١٥,٦٩٩
۱۸ | ۱ | ۱ | احتياطي لتغذية مختلف بنود الموازنة | ١٤,٦٧٦,٣١٥,٦٩٩
۱۸ | ۱ | ۹ | احتياطي لنفقات اخرى |
حسب التصنيف الاقتصادي ٢٠٢٦
بالاف الليرات
التنسيب | شرح | القيمة
مجموع اكتساب الاصول الثابتة المادية | ٦٤,٤١٣,٦١٨,٢٢٦
٢٢١ | اراضي
٢٢١ | ١ | اراضي
٢٢١ | ١ | ١ | اراضي
٢٢٢ | ابنية
٢٢٢ | ١ | ابنية ادارية
٢٢٢ | ١ | ١ | ابنية ادارية
٢٢٢ | ٢ | ابنية متخصصة
٢٢٢ | ٢ | ١ | ابنية متخصصة
٢٢٢ | ٣ | ابنية سكنية
٢٢٢ | ٣ | ١ | ابنية سكنية
٢٢٣ | استملاكات لانشاء واشغال الطرق والمرافىء والمطارات والابنية والعقارات | ١٣٥,٠٠٠,٠٠٠
٢٢٣ | ١ | استملاكات لانشاء واشغال طرق دولية
٢٢٣ | ١ | ١ | استملاكات لانشاء واشغال طرق دولية
٢٢٣ | ٢ | استملاكات لانشاء واشغال طرق رئيسية | ٤٥,٠٠٠,٠٠٠
٢٢٣ | ٢ | ١ | استملاكات لانشاء واشغال طرق رئيسية | ٤٥,٠٠٠,٠٠٠
٢٢٣ | ٣ | استملاكات لانشاء واشغال طرق ثانوية
٢٢٣ | ٣ | ١ | استملاكات لانشاء واشغال طرق ثانوية
٢٢٣ | ٤ | استملاكات لانشاء واشغال طرق داخلية
٢٢٣ | ٤ | ١ | استملاكات / اسملاكات لانشاء واشغال طرق داخلية
٢٢٣ | ٥ | استملاكات لانشاء واشغال المرافىء
٢٢٣ | ٥ | ١ | استملاكات لانشاء واشغال المرافئ
٢٢٣ | ٦ | استملاكات لانشاء واشغال المطارات
٢٢٣ | ٦ | ١ | استملاكات لانشاء واشغال المطارات
٢٢٣ | ٧ | استملاكات لانشاء واشغال الابنية والعقارات
٢٢٣ | ٧ | ١ | استملاكات لانشاء واشغال الابنية والعقارات
٢٢٣ | ٩ | استملاكات لانشاء واشغال اخرى | ٩٠,٠٠٠,٠٠٠
٢٢٣ | ٩ | ١ | استملاكات لانشاء واشغال طرقات اخرى | ٩٠,٠٠٠,٠٠٠
حسب التصنيف الاقتصادي ٢٠٢٦
بالاف الليرات
التنسيب | شرح | القيمة
٢٢٤ | استملاكات للانشاءات المائية | ٥٧,١٤٨,٠٠٠
٢٢٤ | ١ | استملاكات لانشاءات مياه الشفة | ٥٦,٠٠٠,٠٠٠
٢٢٤ | ١ | ١ | استملاكات لانشاءات مياه الشفة | ٥٦,٠٠٠,٠٠٠
٢٢٤ | ٢ | استملاكات لانشاءات مياه الري
٢٢٤ | ٢ | ١ | استملاكات لانشاءات مياه الري
٢٢٤ | ٣ | استملاكات لانشاءات مياه السيلان
٢٢٤ | ٣ | ١ | استملاكات لانشاءات مياه السيلان
٢٢٤ | ٤ | استملاكات لانشاءات مياه المبتذلة | ١,١٤٨,٠٠٠
٢٢٤ | ٤ | ١ | استملاكات لانشاءات المياه المبتذلة | ١,١٤٨,٠٠٠
٢٢٥ | استملاكات للانشاءات الكهربائية
٢٢٥ | ١ | استملاكات لانشاءات معامل الانتاج
٢٢٥ | ١ | ١ | استملاكات لانشاءات معامل الانتاج
٢٢٥ | ٢ | استملاكات لانشاءات محطات التحويل
٢٢٥ | ٢ | ١ | استملاكات لانشاءات محطات التحويل
٢٢٥ | ٣ | استملاكات لانشاءات خطوط النقل
٢٢٥ | ٣ | ١ | استملاكات لانشاءات خطوط النقل
٢٢٥ | ٤ | استملاكات لانشاءات خطوط التوزيع
٢٢٥ | ٤ | ١ | استملاكات لانشاءات خطوط التوزيع
٢٢٦ | تجهيزات | ١٠,٦٠١,٢٤٠,١٥٧
٢٢٦ | ١ | اثاث ومفروشات وتجهيزات مكتبية | ٩٠,٩٧٠,٢٤٥
٢٢٦ | ١ | ١ | اثاث ومفروشات وتجهيزات مكتبية | ٩٠,٩٧٠,٢٤٥
٢٢٦ | ٢ | تجهيزات فنية | ٣,٣٠٧,٧٦٩,٤٨٤
٢٢٦ | ٢ | ١ | تجهيزات فنية متخصصة | ٣,٢٠٢,٥٤٣,٧٩٥
٢٢٦ | ٢ | ٢ | تجهيزات فنية يدوية | ٢,٣٠٢,٠٠٠
٢٢٦ | ٢ | ٩ | تجهيزات فنية مختلفة | ١٠٢,٩٢٣,٦٨٩
٢٢٦ | ٣ | تجهيزات للمعلوماتية | ٧٩٤,٨٦٨,٥٢٣
٢٢٦ | ٣ | ١ | تجهيزات للمعلوماتية | ٧٩٤,٨٦٨,٥٢٣
٢٢٦ | ٤ | تجهيزات للنقل | ٣٤١,٠٠٠,٠٠٠
حسب التصنيف الاقتصادي ٢٠٢٦
بآلاف الليرات
التنسيب | شرح | القيمة
٢٢٦ | ٤ | ١ | تجهيزات للنقل | ٣٤١,٠٠٠,٠٠٠
٢٢٦ | ٥ | | تجهيزات للتدفئة والتبريد | ١٠٢,٧٦٨,٥٠٠
٢٢٦ | ٥ | ١ | تجهيزات للتدفئة والتبريد | ١٠٢,٧٦٨,٥٠٠
٢٢٦ | ٩ | | تجهيزات اخرى | ٥,٩٦٣,٨٦٣,٤٠٥
٢٢٦ | ٩ | ١ | تجهيزات اخرى | ٥,٩٦٣,٨٦٣,٤٠٥
٢٢٧ | | | انشاءات قيد التنفيذ | ٢١,١٠٧,٨٩٦,٥٤٤
٢٢٧ | ١ | | انشاءات اراضي | ١٦٥,٠٠٠,٠٠٠
٢٢٧ | ١ | ١ | انشاءات اراضي | ١٦٥,٠٠٠,٠٠٠
٢٢٧ | ٢ | | انشاء ابنية | ١٥٦,٠٠٤,٥٤٤
٢٢٧ | ٢ | ١ | انشاء ابنية ادارية | ٢,٠٠٠,٠٠٠
٢٢٧ | ٢ | ٢ | انشاء ابنية متخصصة | ١٥٤,٠٠٤,٥٤٤
٢٢٧ | ٢ | ٣ | انشاء ابنية سكنية |
٢٢٧ | ٣ | | انشاء طرق | ١٤٥,٦٠٠,٠٠٠
٢٢٧ | ٣ | ١ | انشاء طرق دولية |
٢٢٧ | ٣ | ٢ | انشاء طرق رئيسية |
٢٢٧ | ٣ | ٣ | انشاء طرق ثانوية |
٢٢٧ | ٣ | ٤ | انشاء طرق داخلية |
٢٢٧ | ٣ | ٩ | انشاء طرق اخرى | ١٤٥,٦٠٠,٠٠٠
٢٢٧ | ٤ | | انشاءات مائية | ٧,٦٤٢,٨٨٧,٠٠٠
٢٢٧ | ٤ | ١ | انشاءات مياه الشفة | ٤,٠٠٧,٧٢٠,٠٠٠
٢٢٧ | ٤ | ٢ | انشاءات مياه الري | ٥٠١,٠٠٠,٠٠٠
٢٢٧ | ٤ | ٣ | انشاءات مياه السيلان | ١,٤٠٠,٠٠٠,٠٠٠
٢٢٧ | ٤ | ٤ | انشاءات المياه المبتذلة | ١,٧٣٤,١٦٧,٠٠٠
٢٢٧ | ٥ | | انشاءات كهربائية | ٦٠٠,٤٨٠,٠٠٠
٢٢٧ | ٥ | ١ | انشاءات كهربائية لمعامل الانتاج | ٢٠٠,٠٠٠,٠٠٠
٢٢٧ | ٥ | ٢ | انشاءات كهربائية لمحطات التحويل | ١٠٠,٤٨٠,٠٠٠
٢٢٧ | ٥ | ٣ | انشاءات كهربائية لخطوط النقل | ٣٠٠,٠٠٠,٠٠٠
٢٢٧ | ٥ | ٤ | انشاءات كهربائية لخطوط التوزيع |
Source
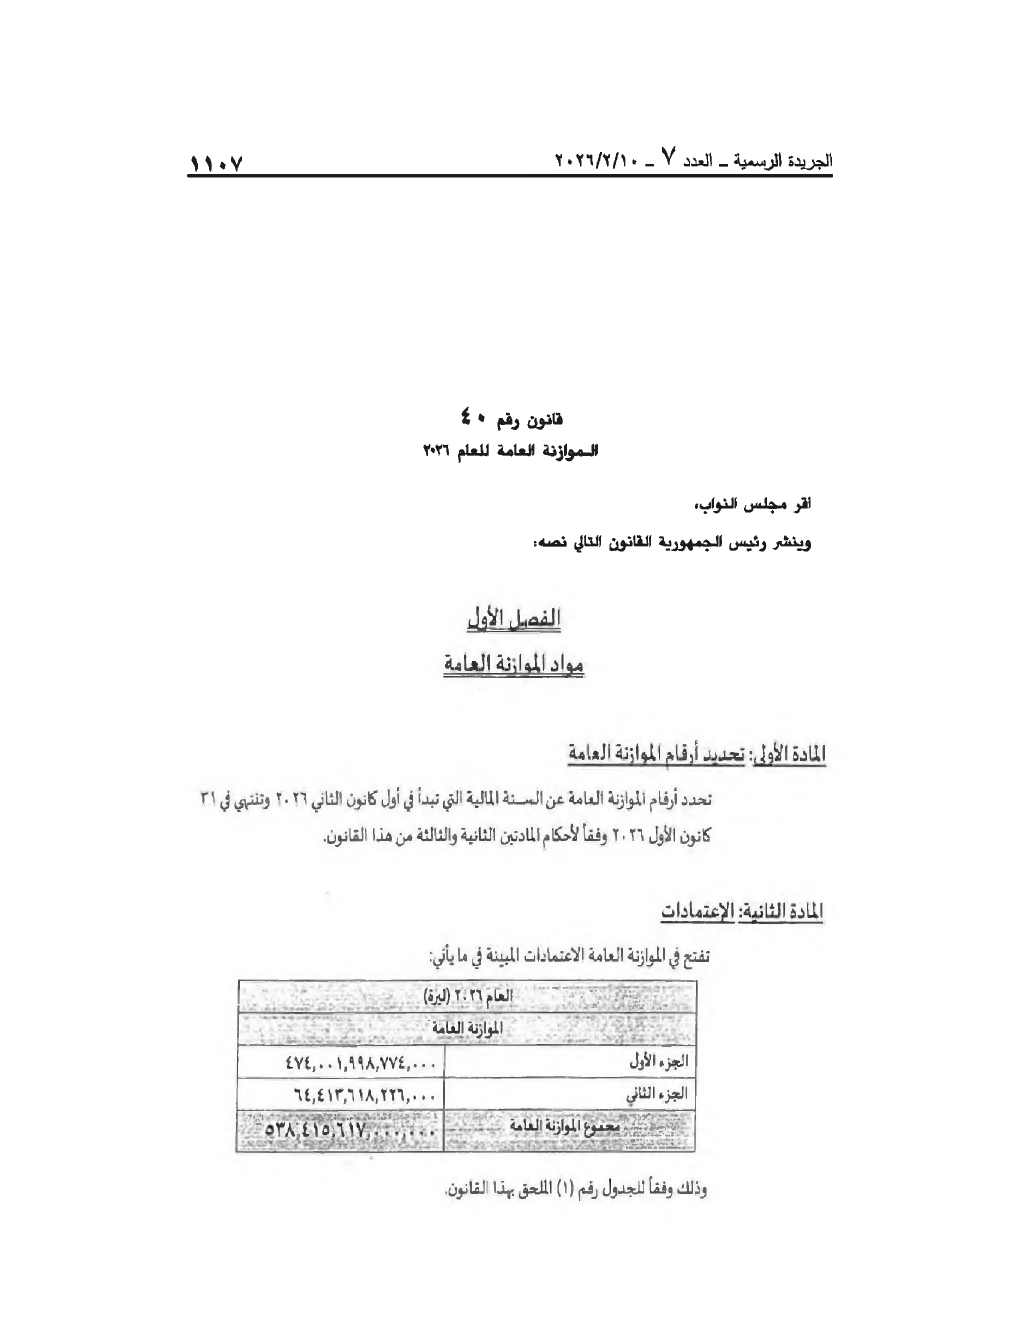
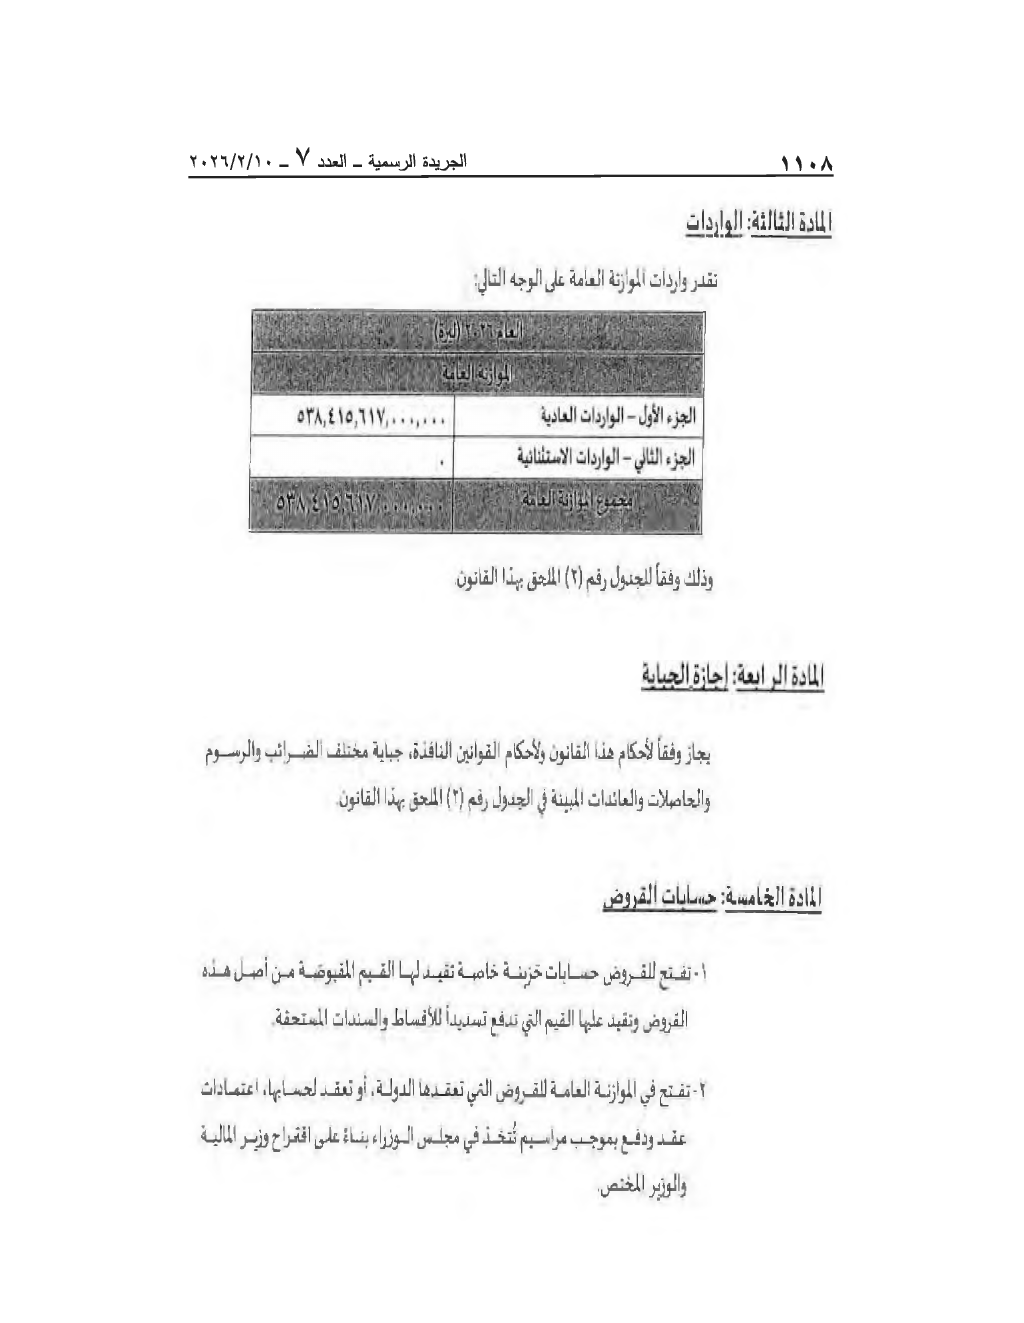
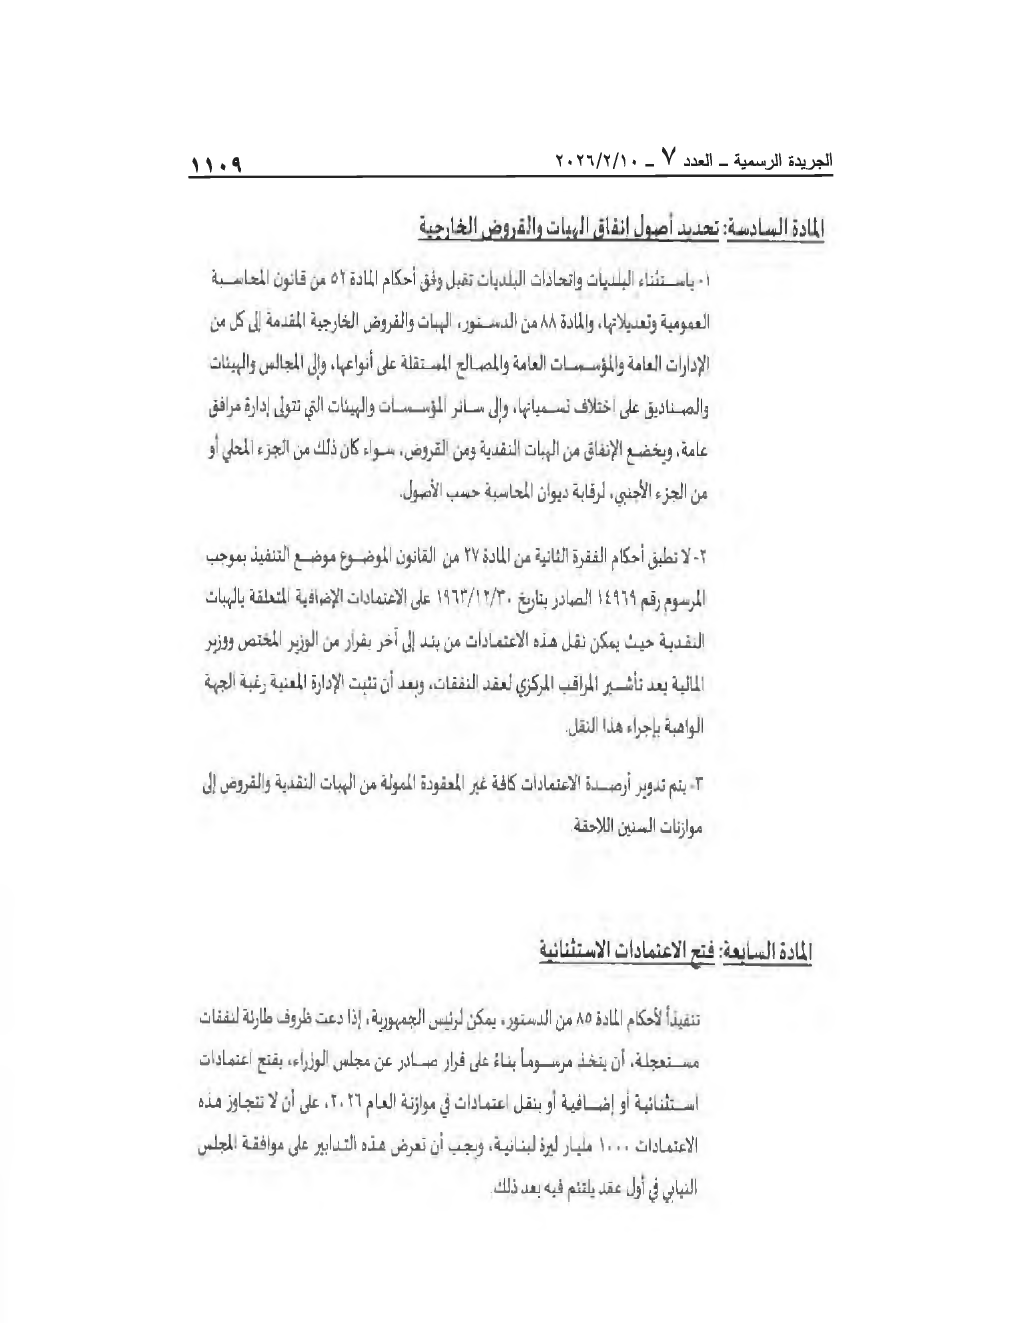
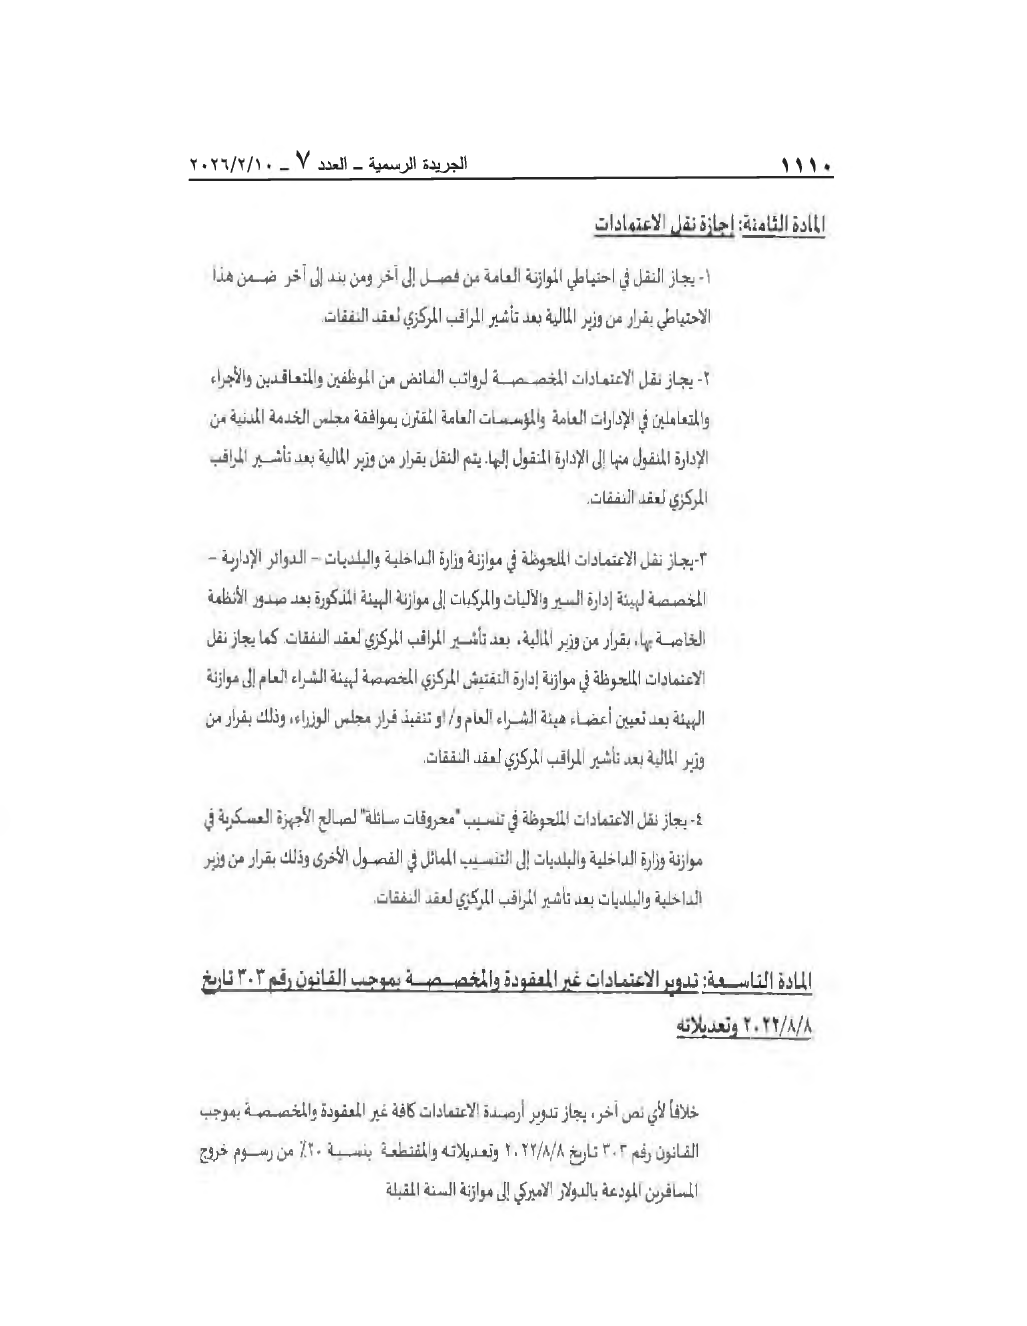
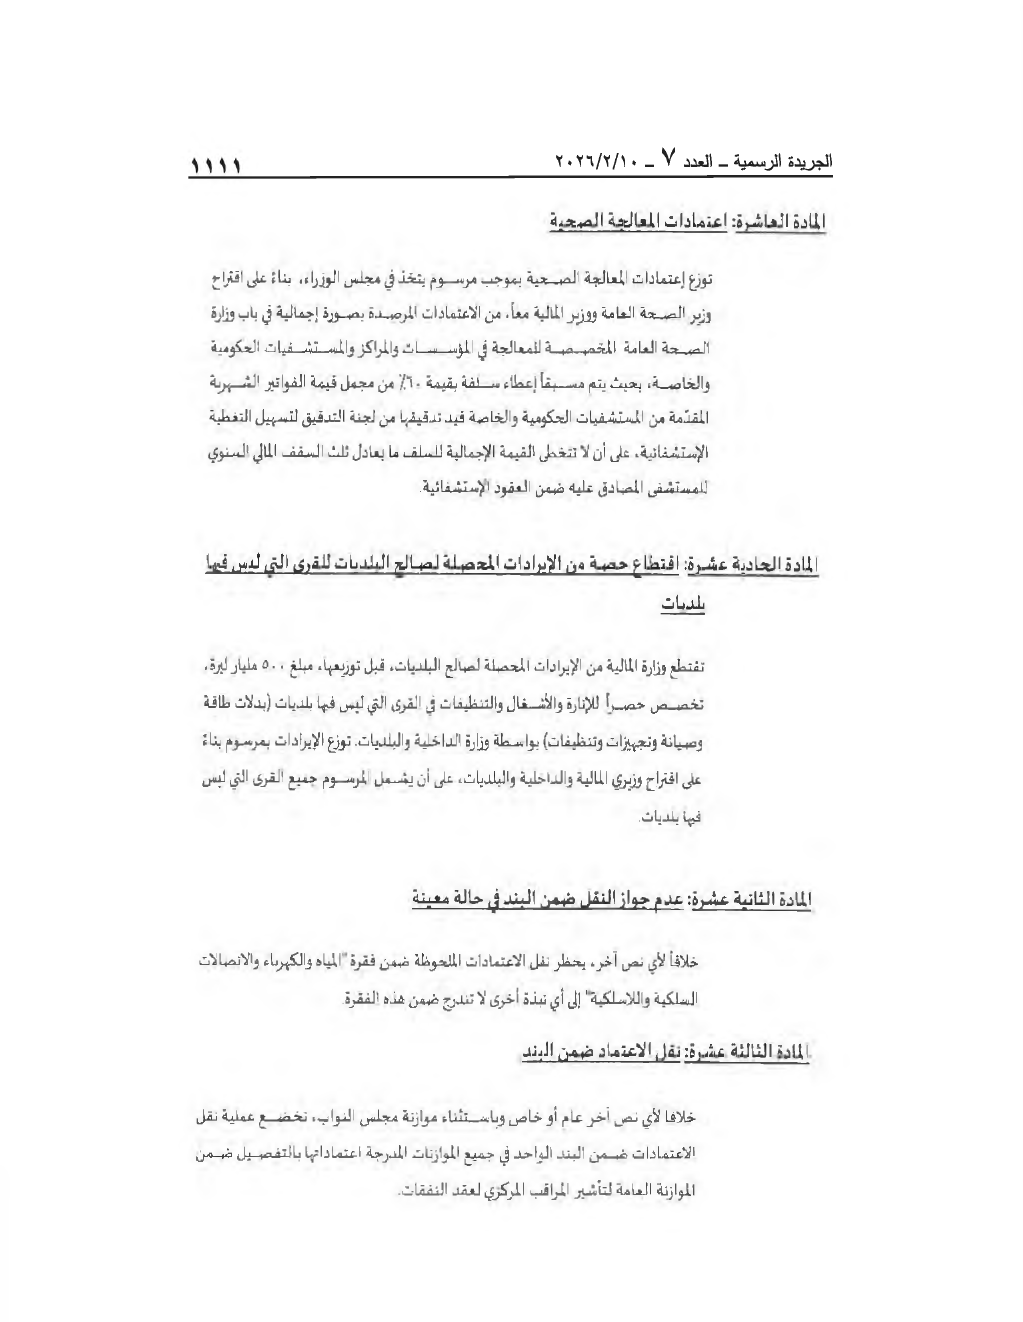
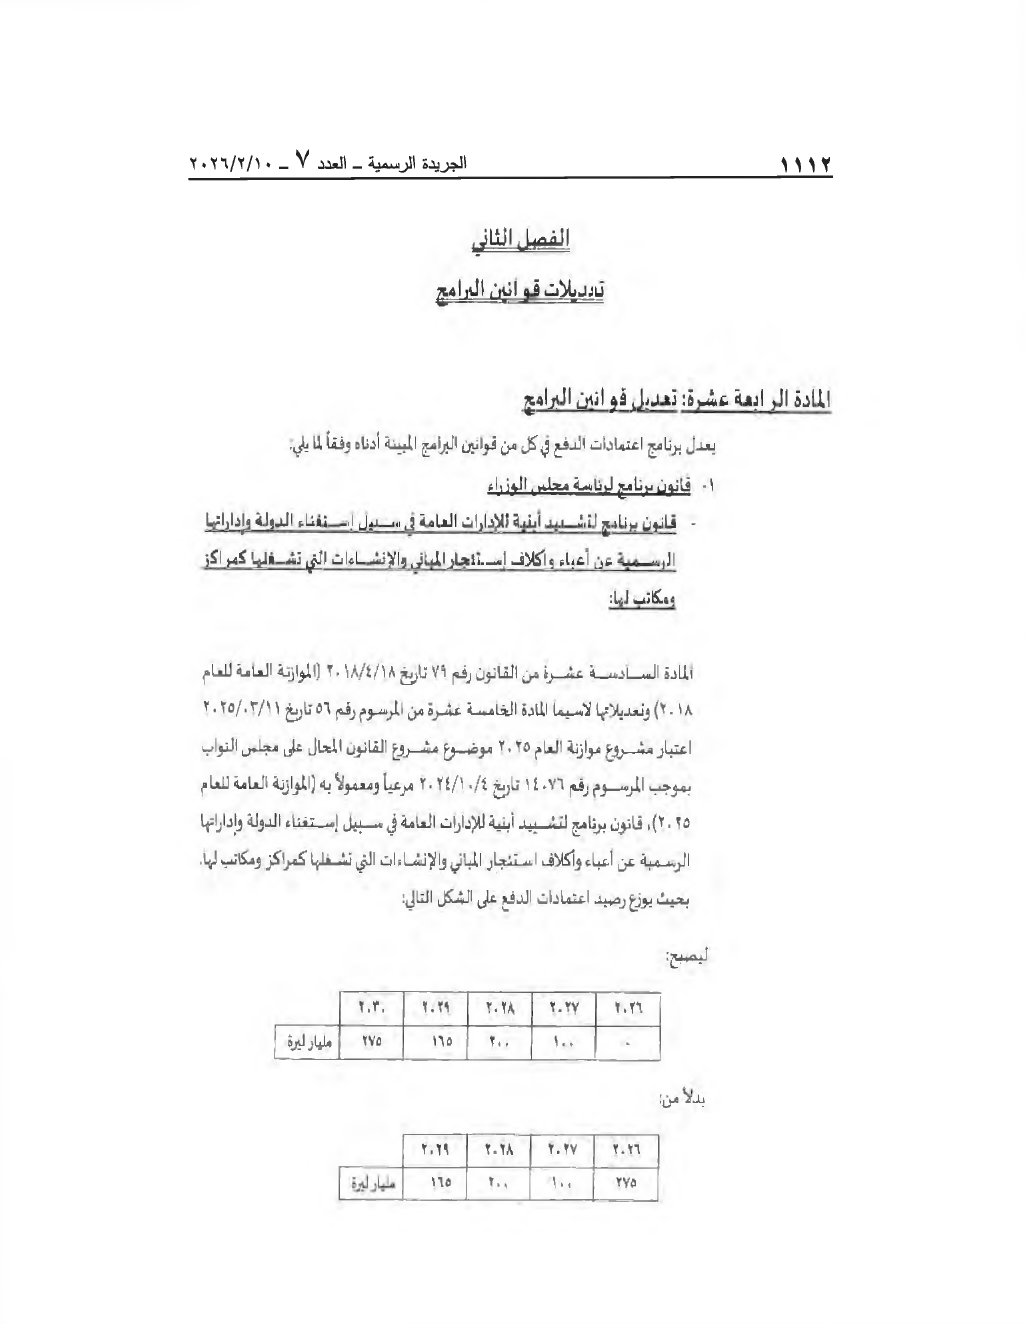
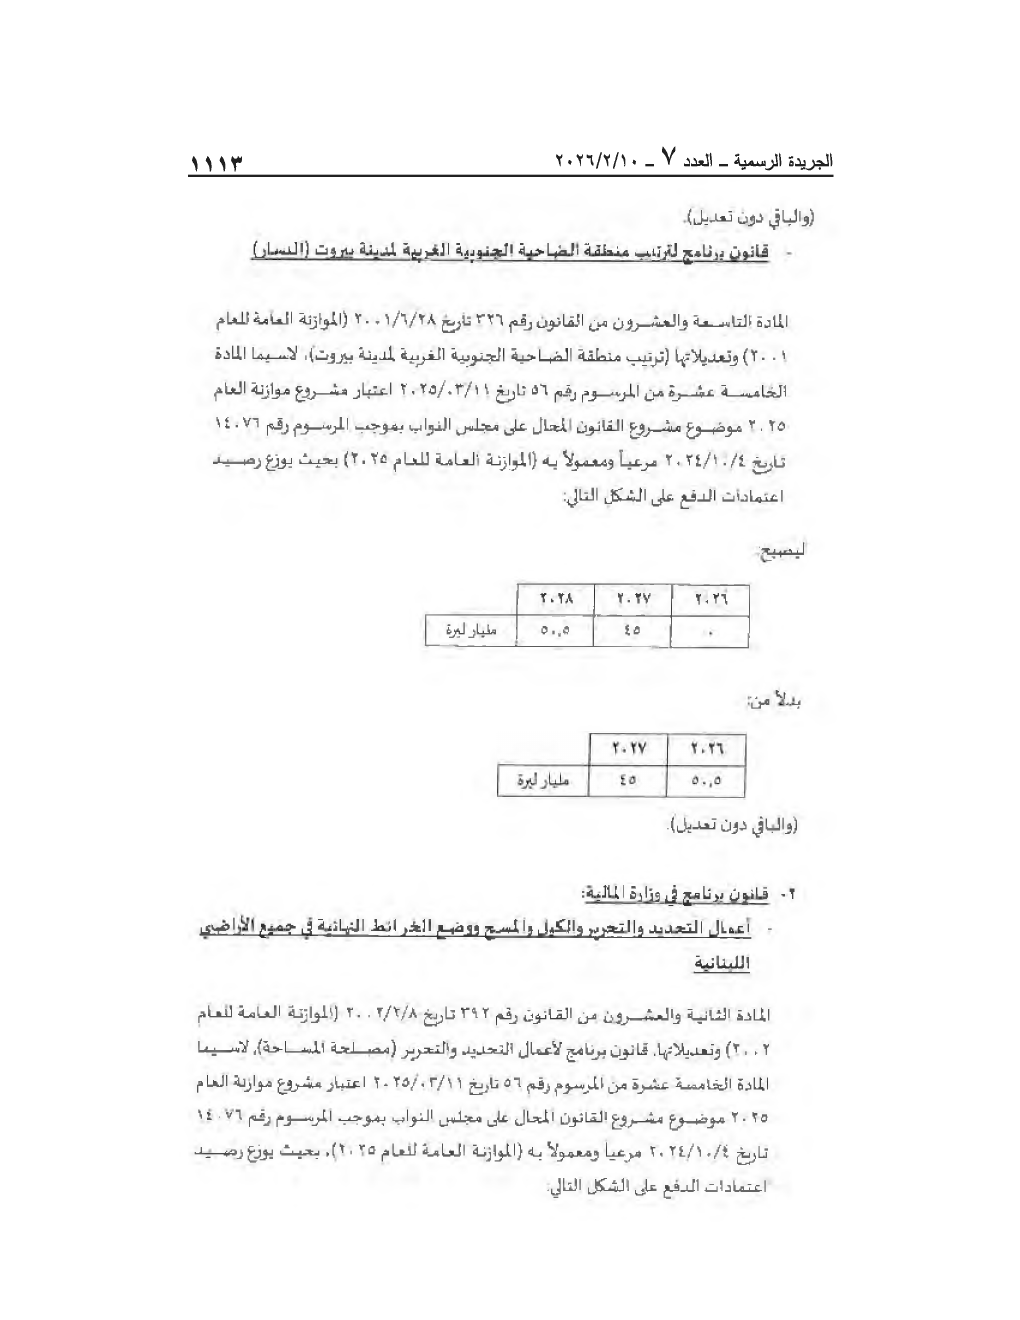
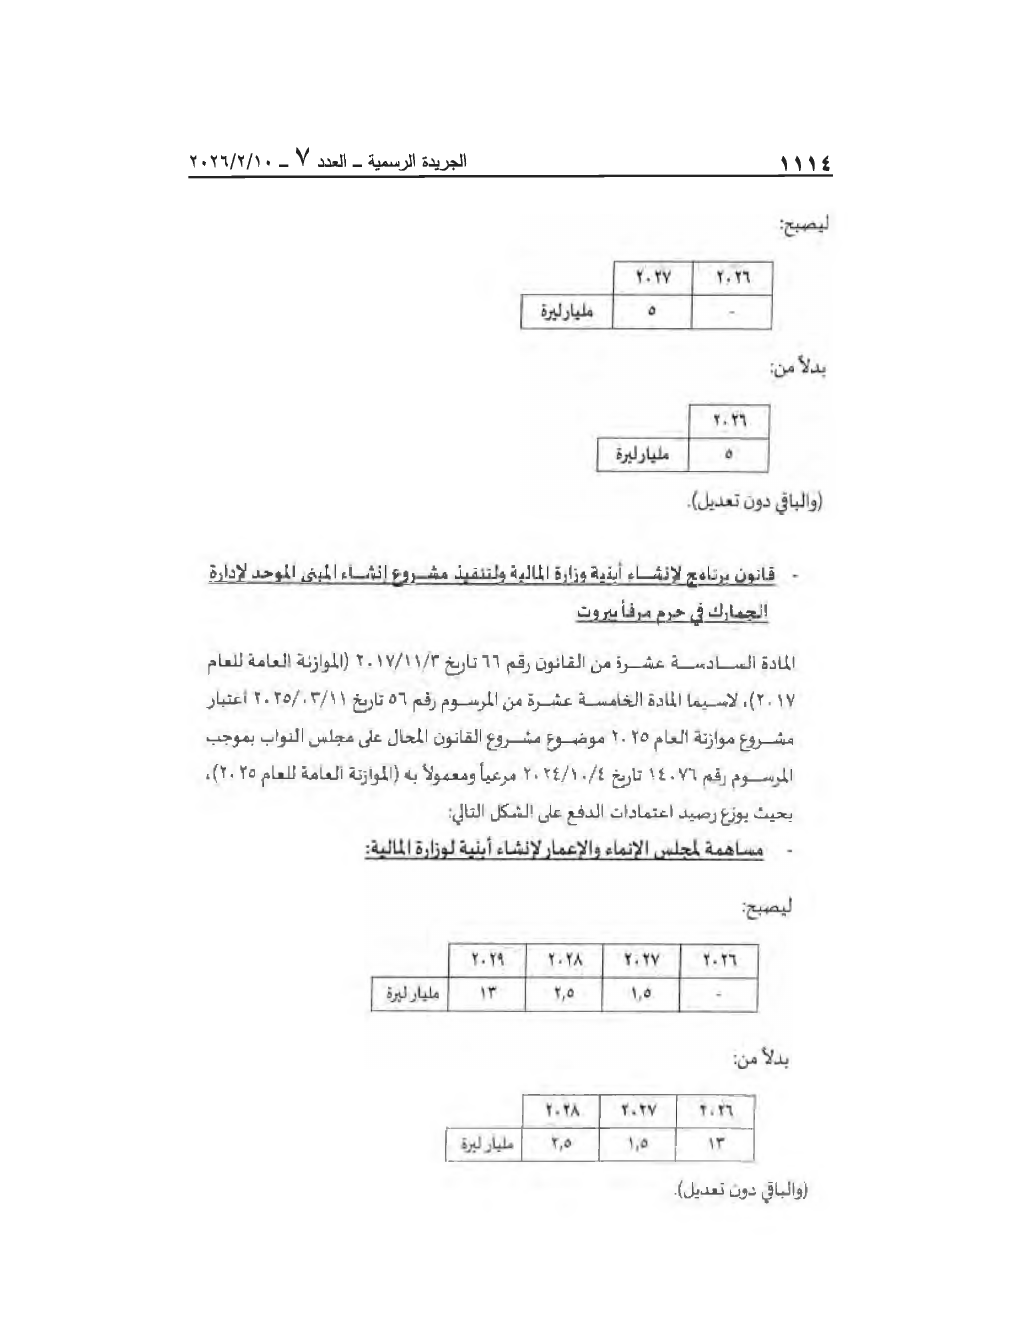
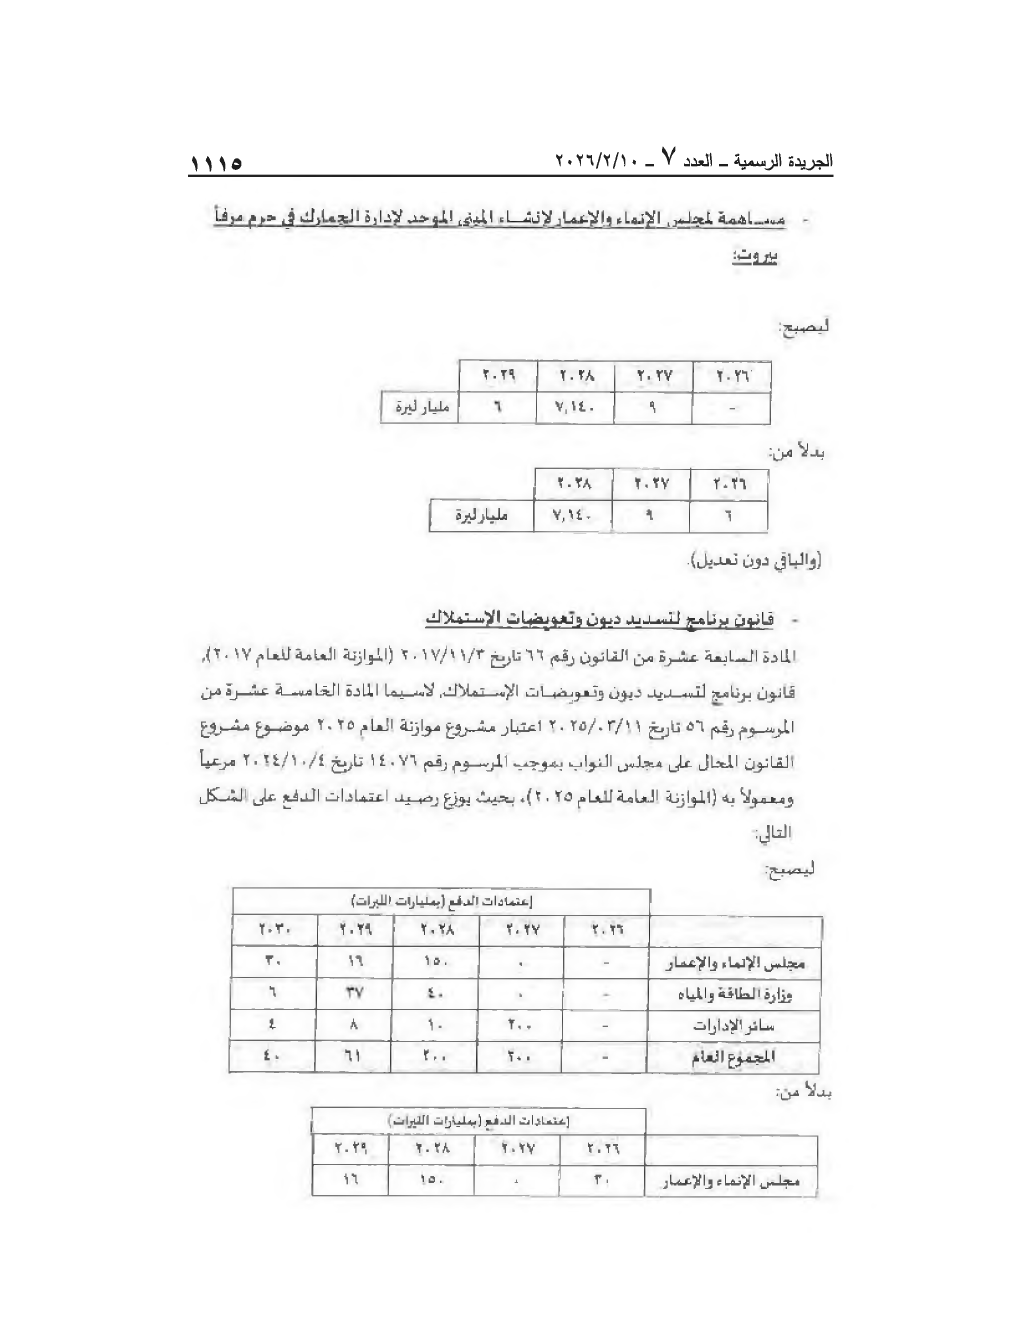
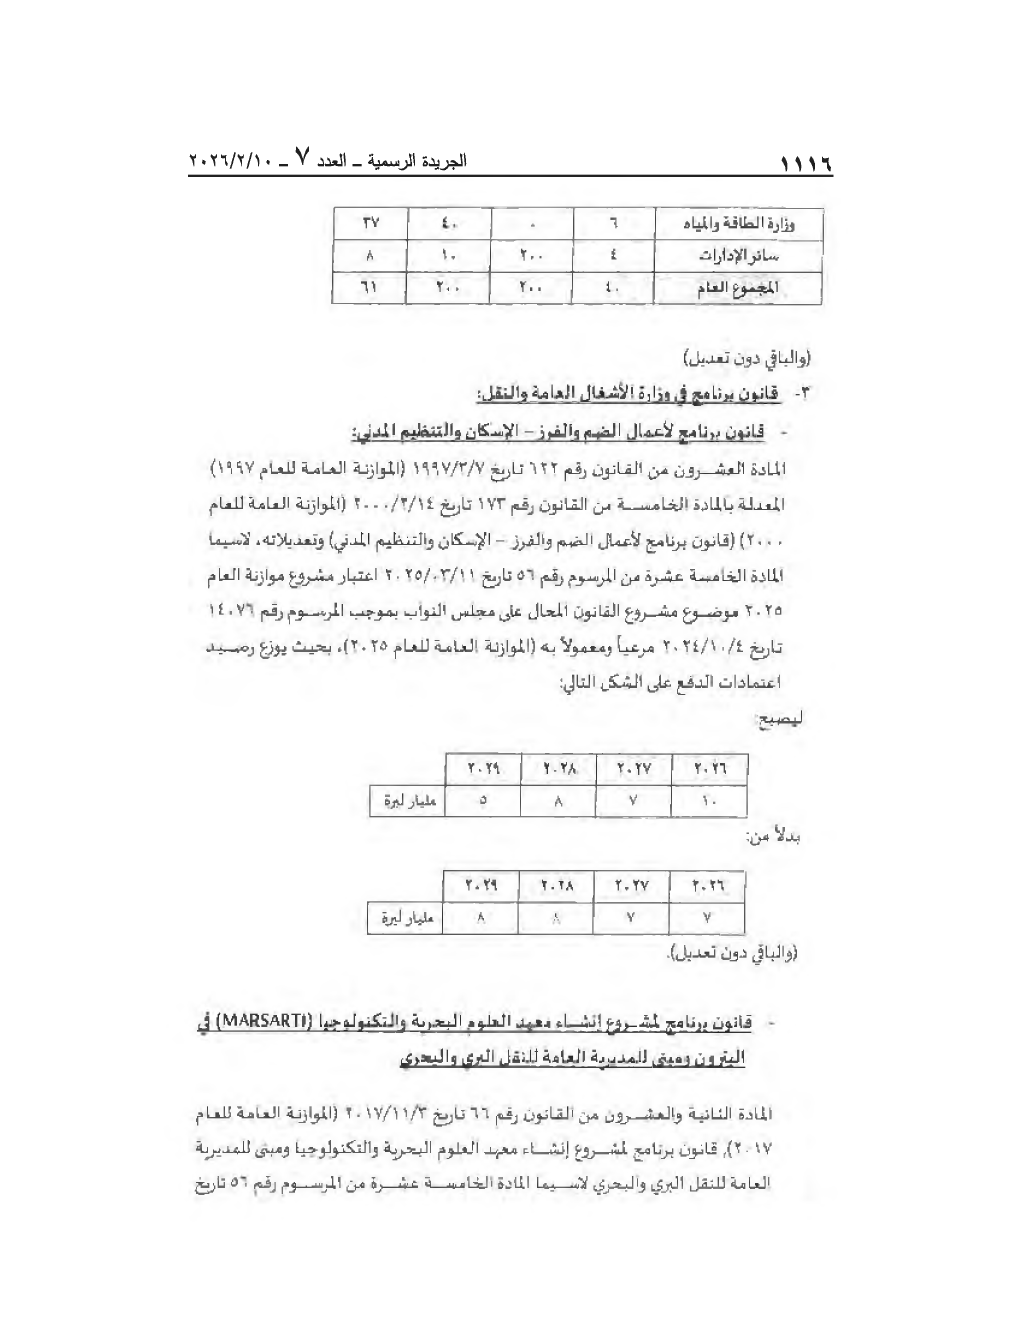
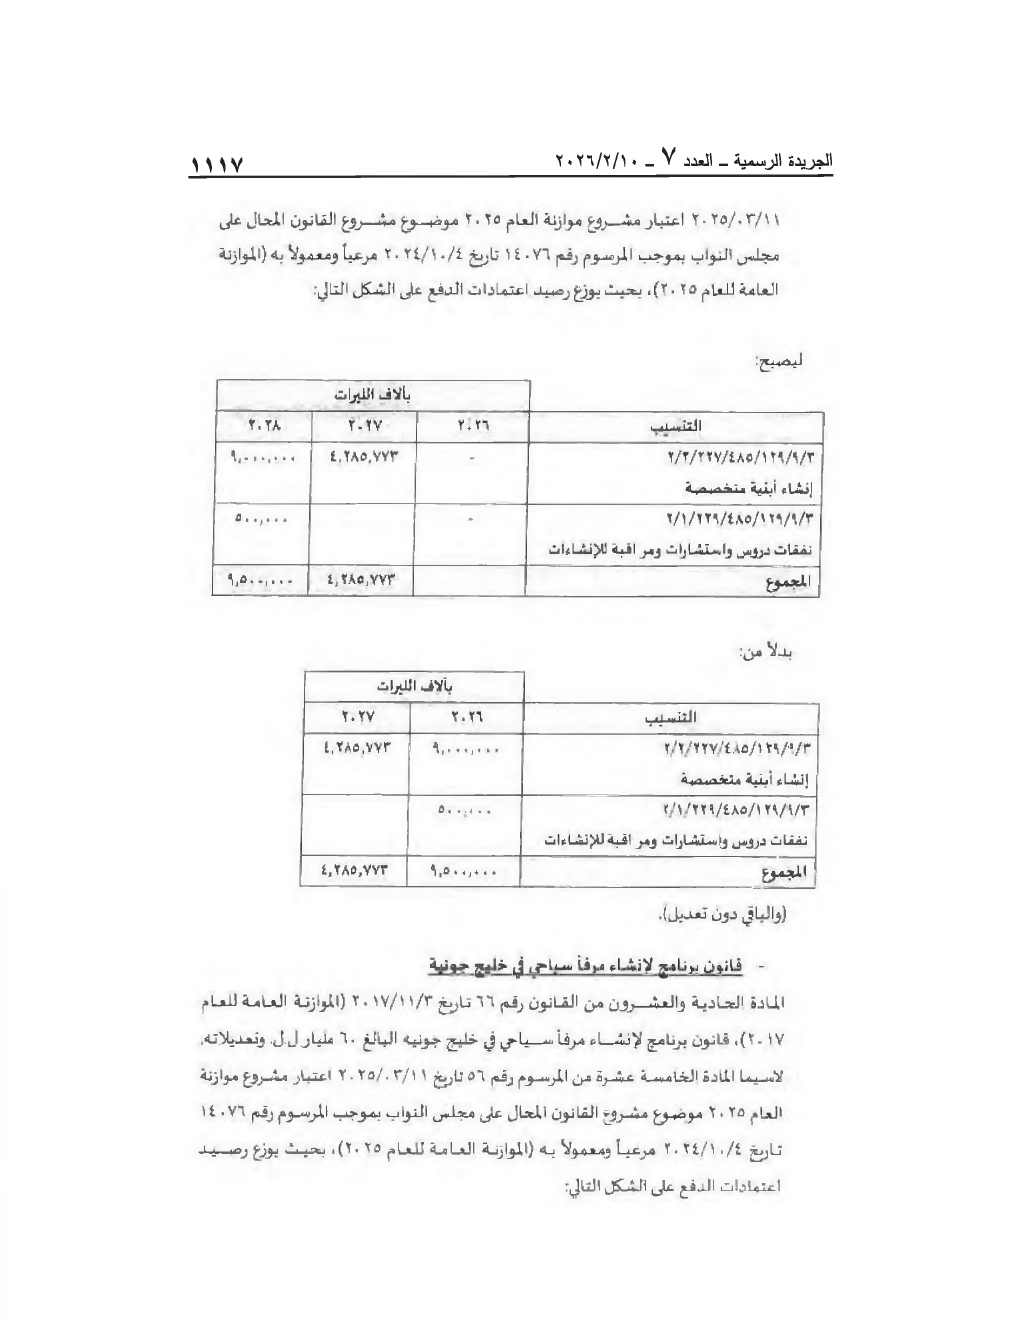
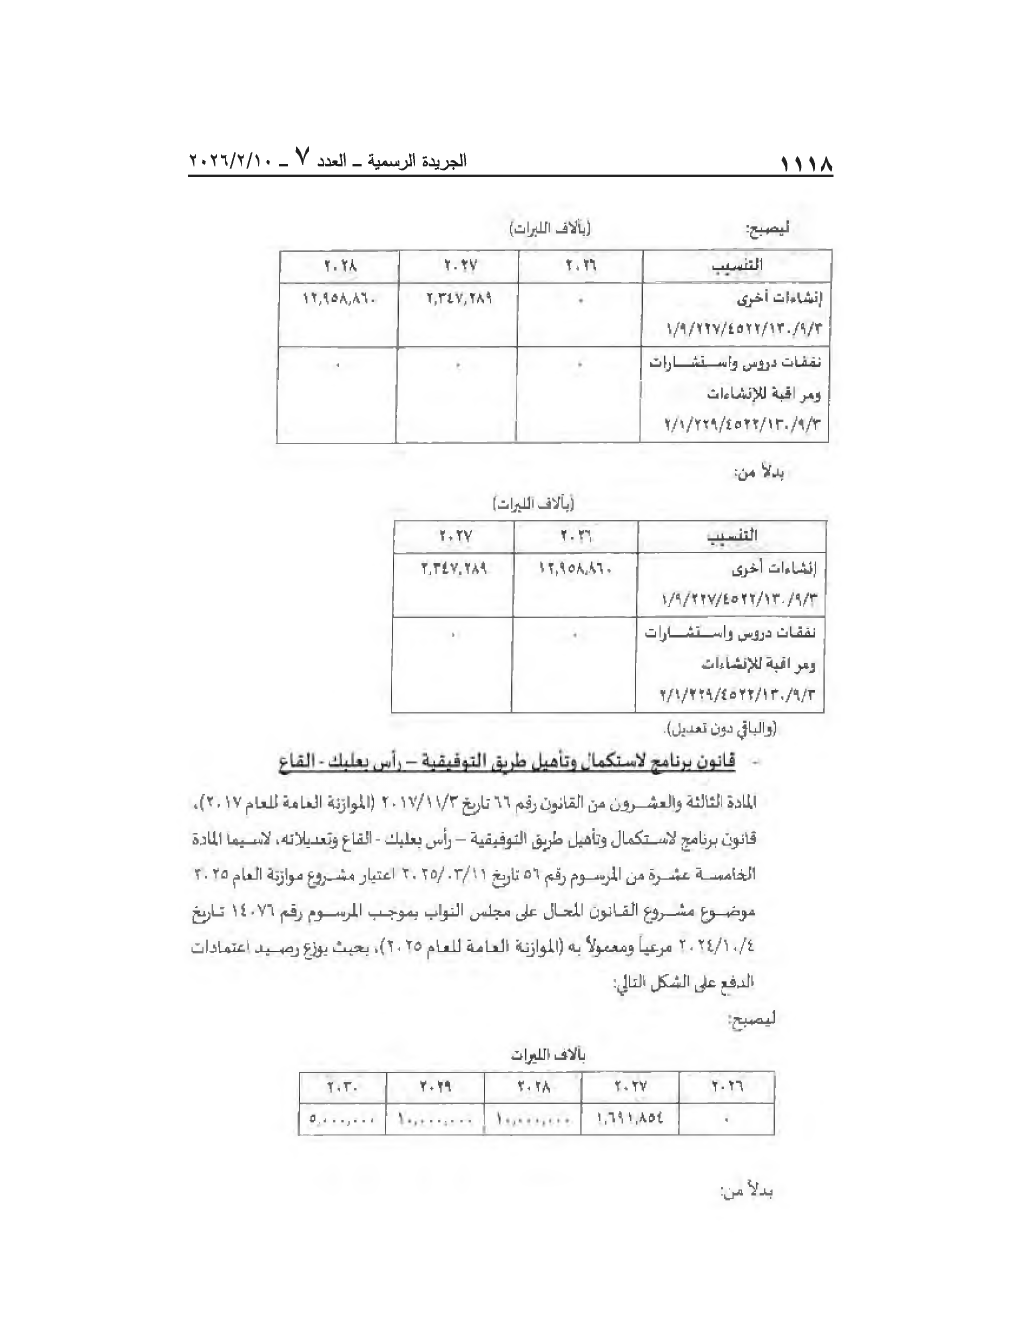
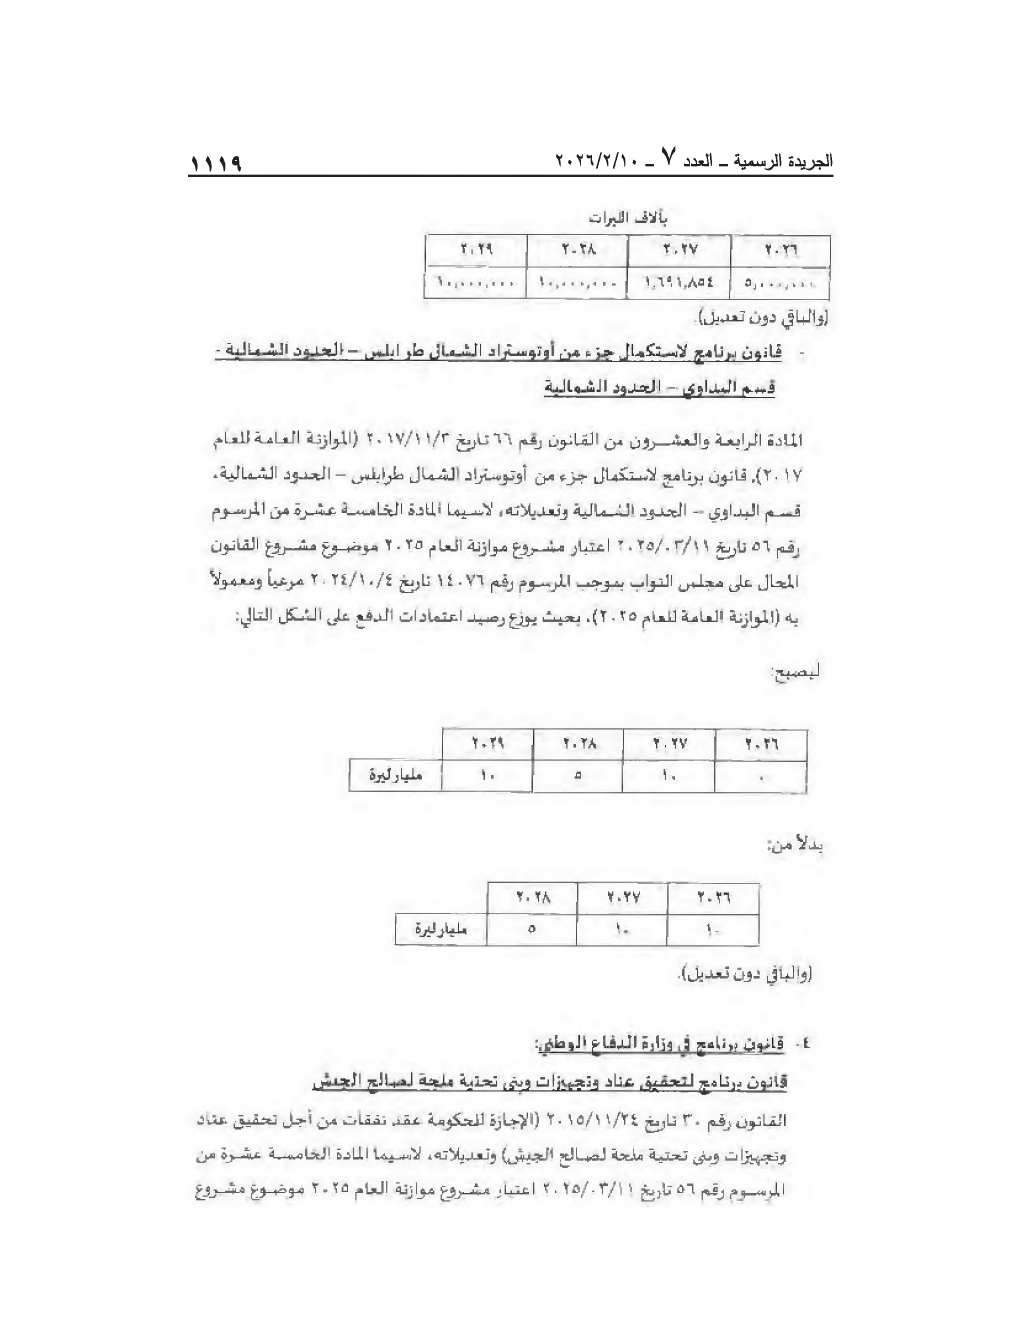
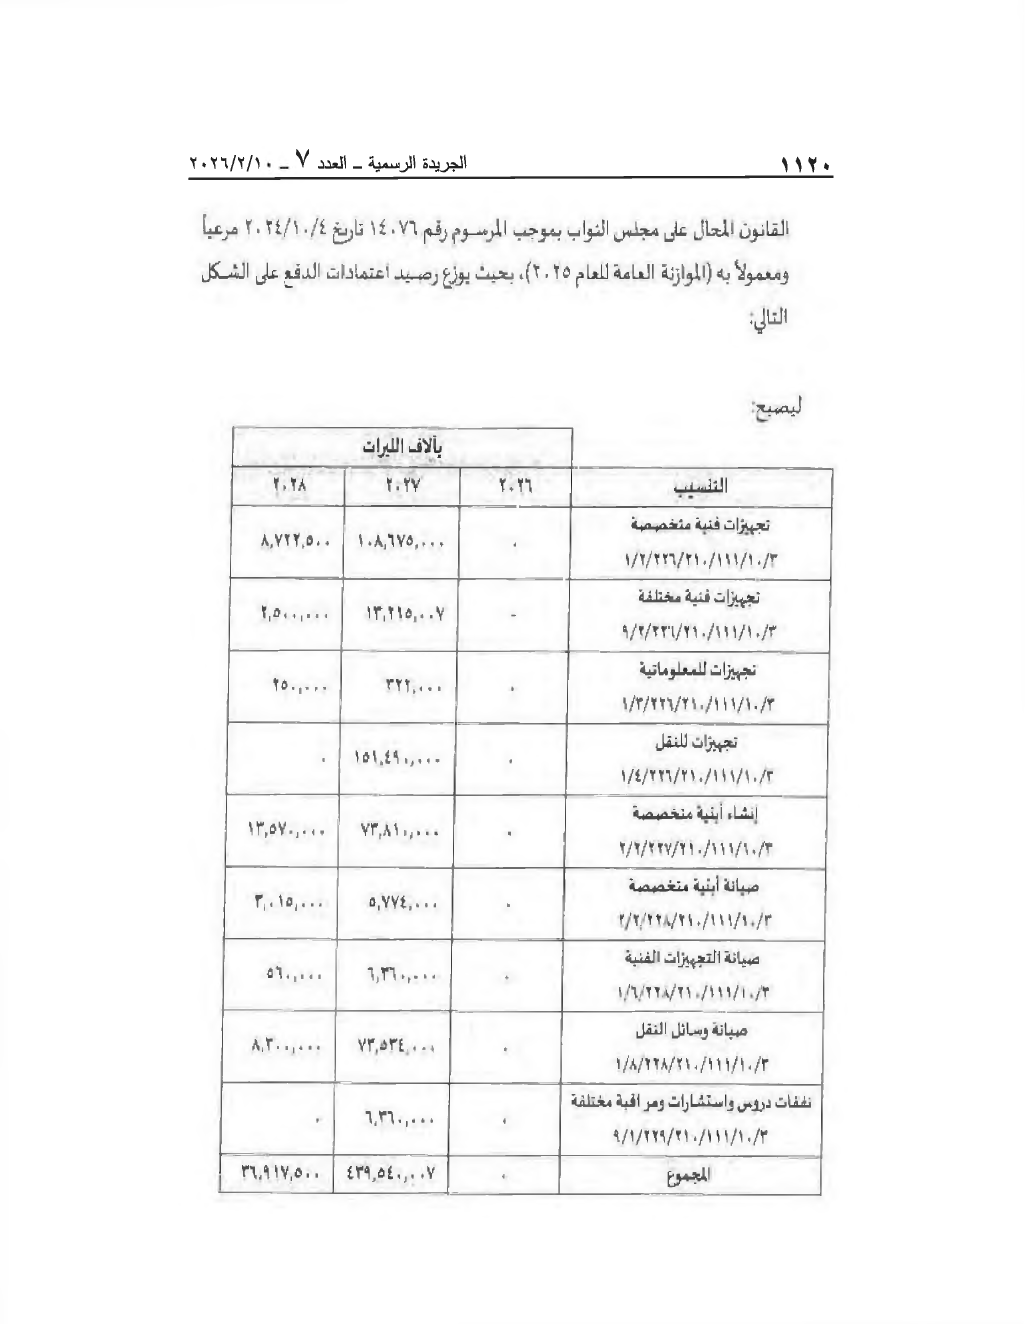
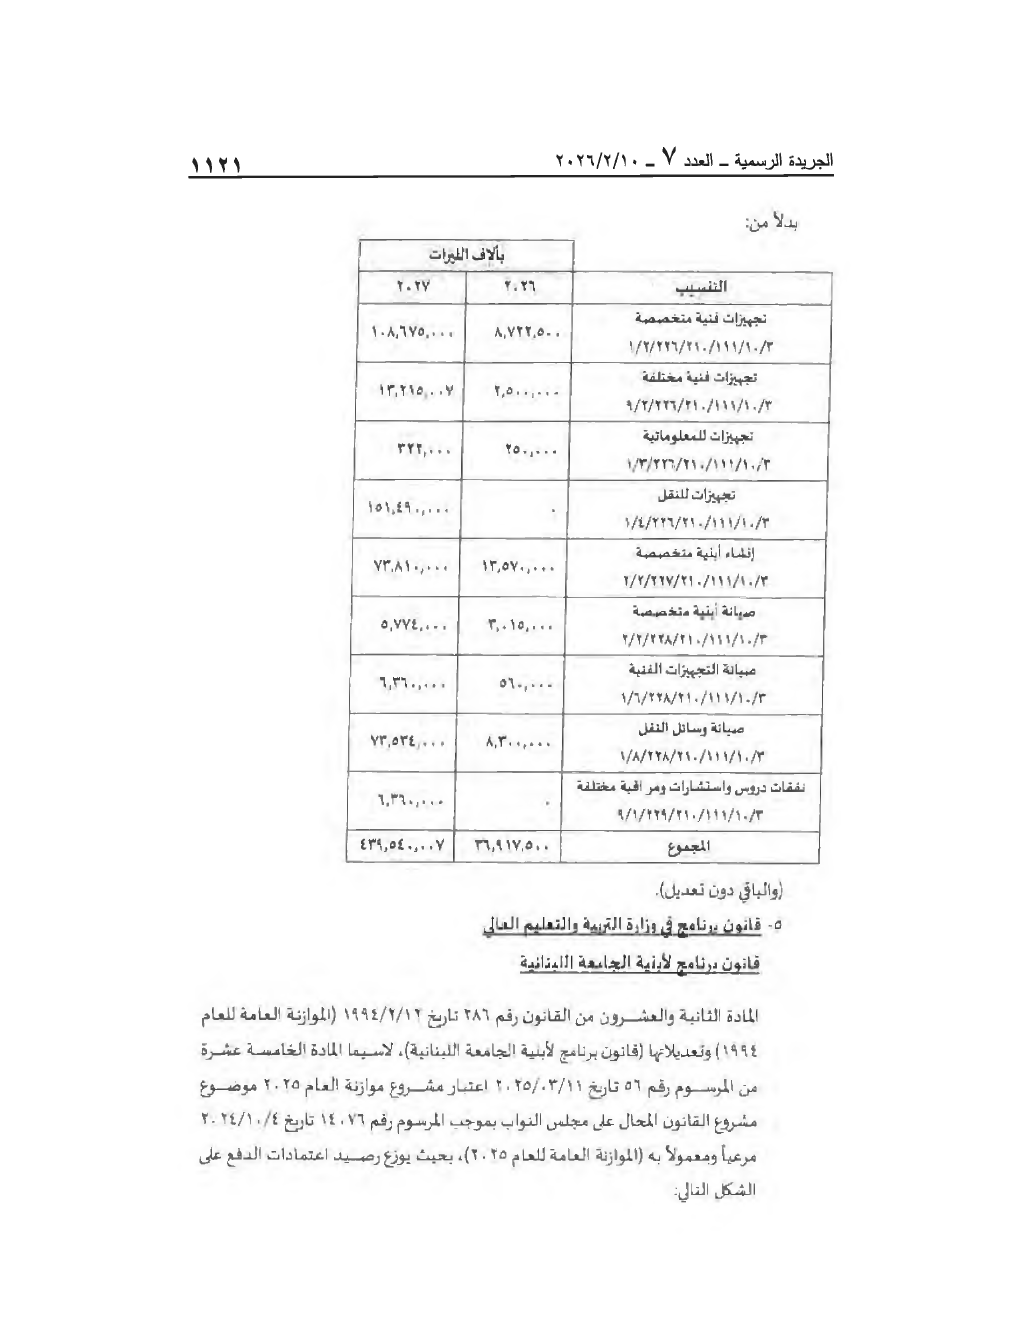
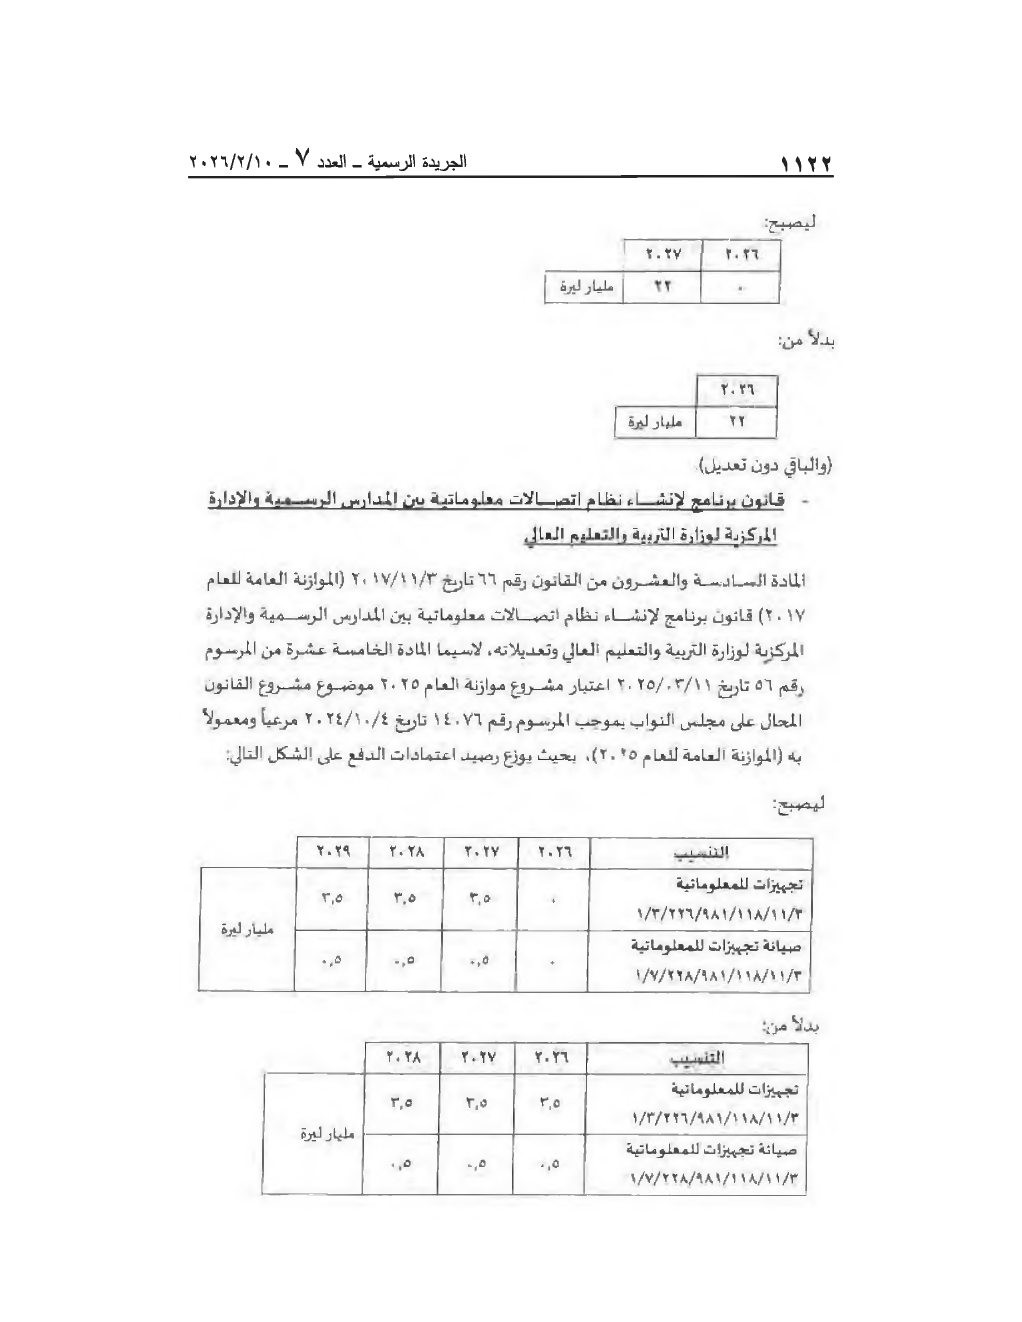
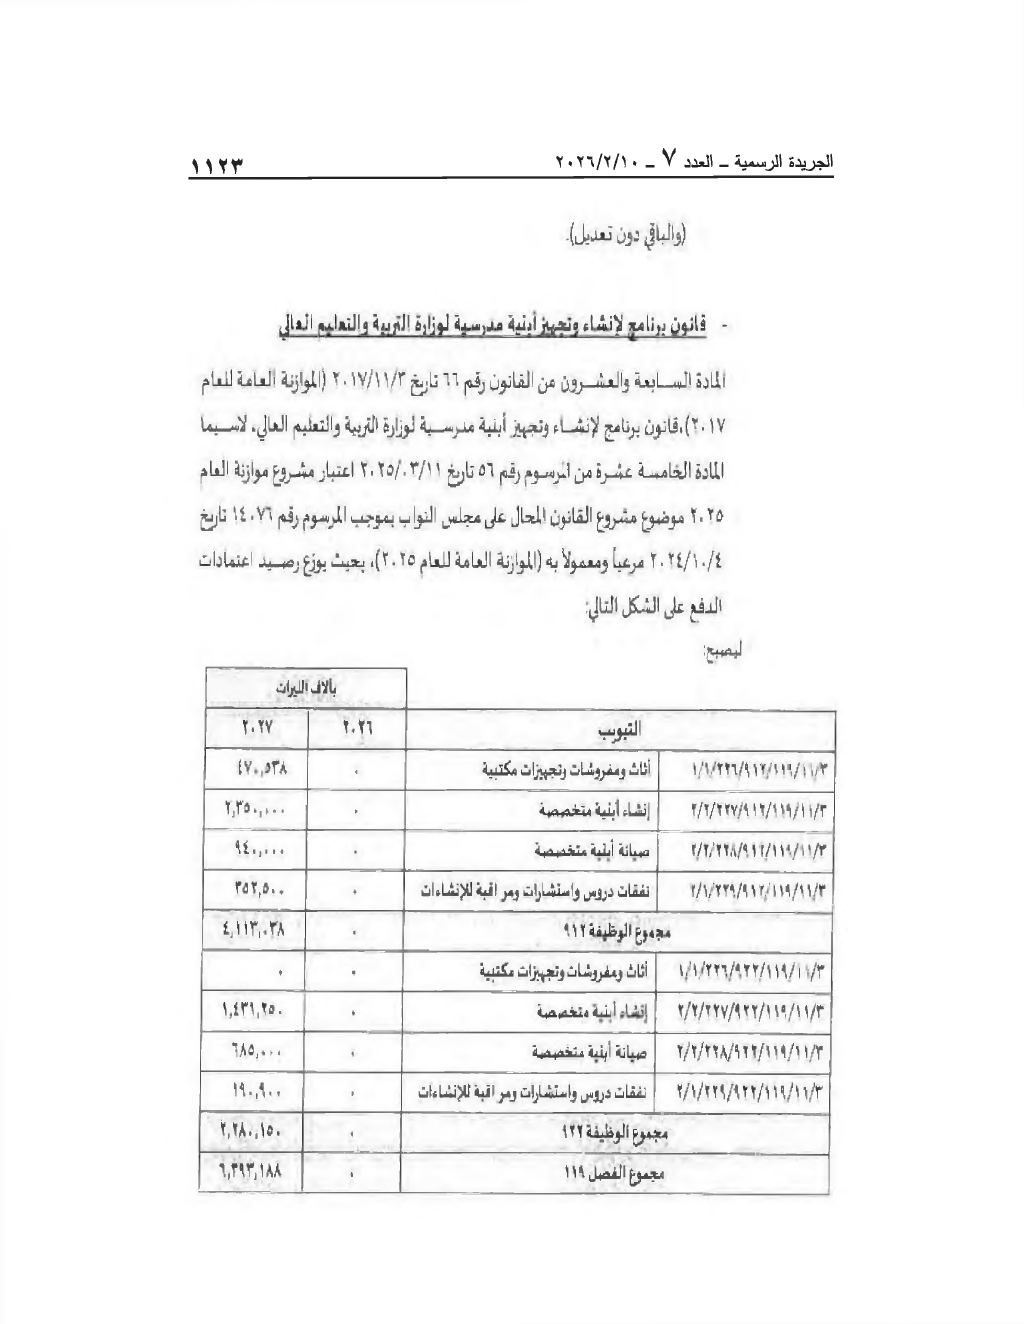
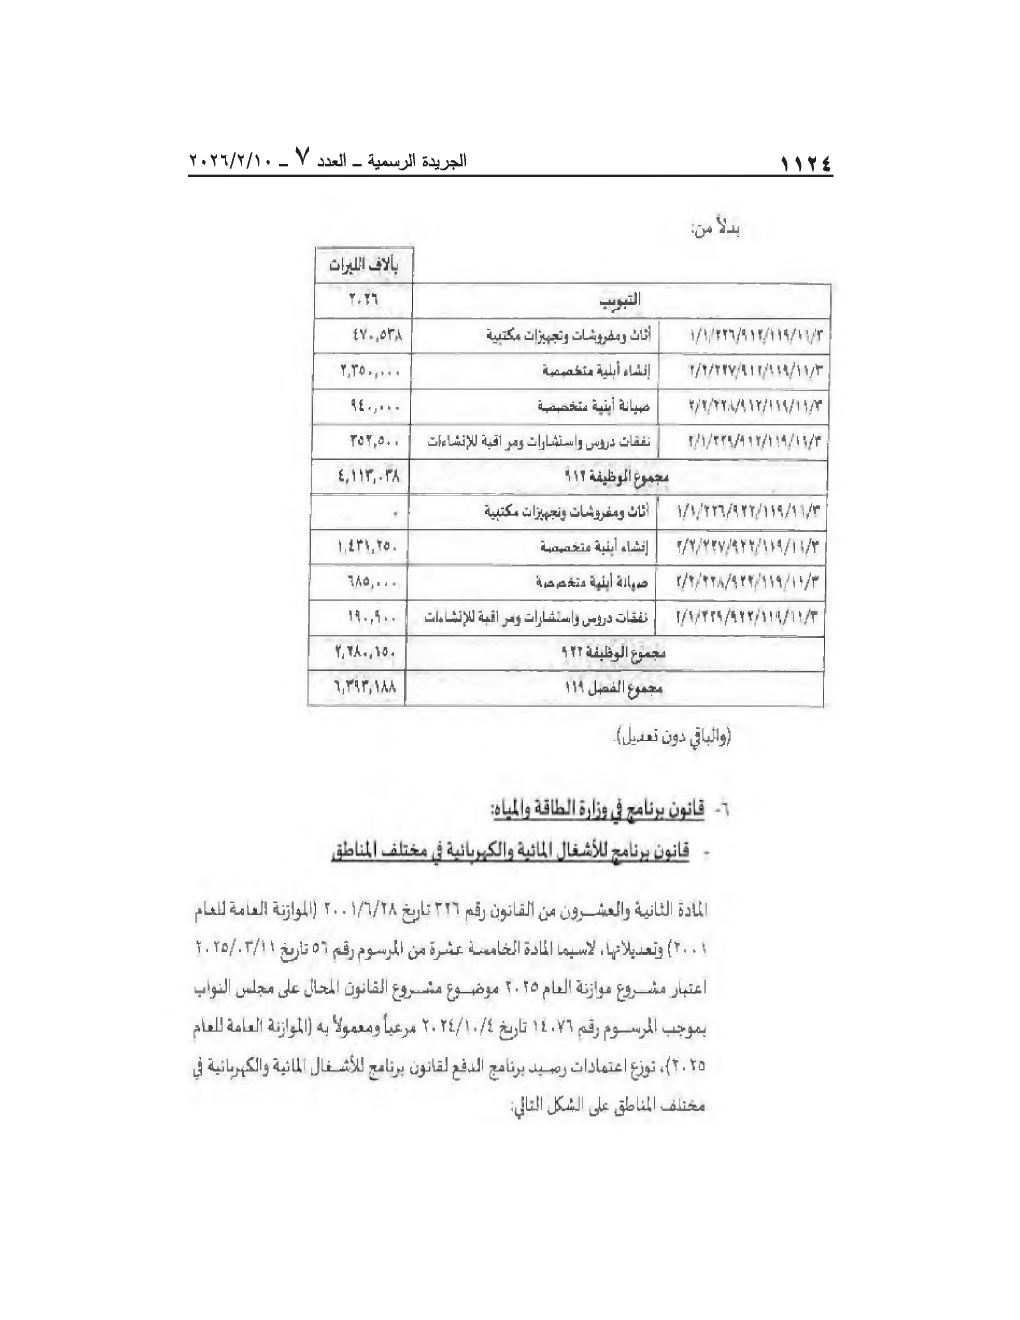
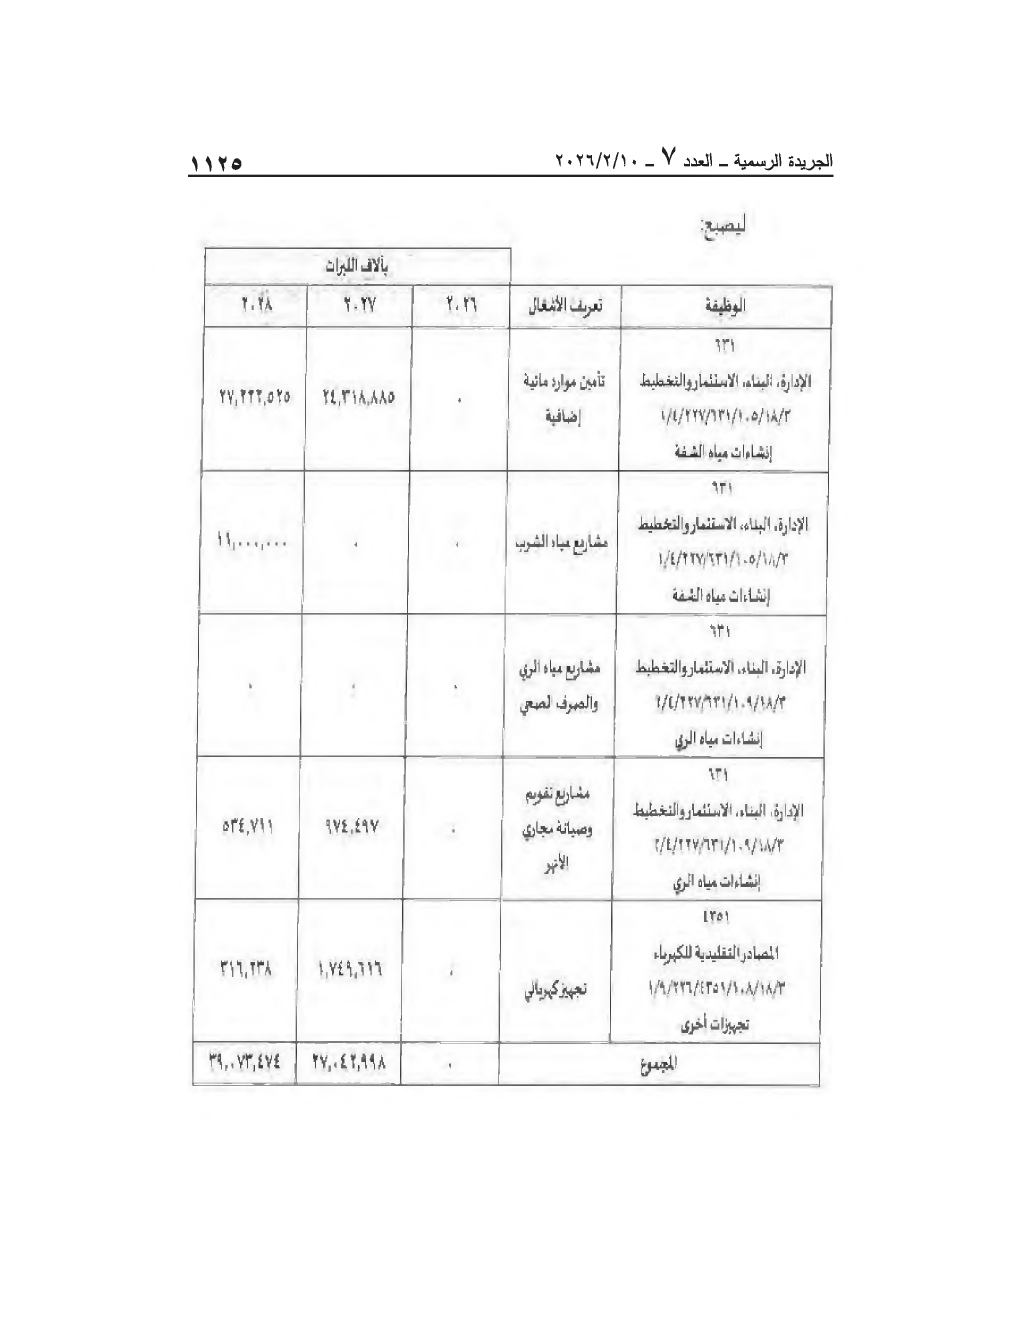
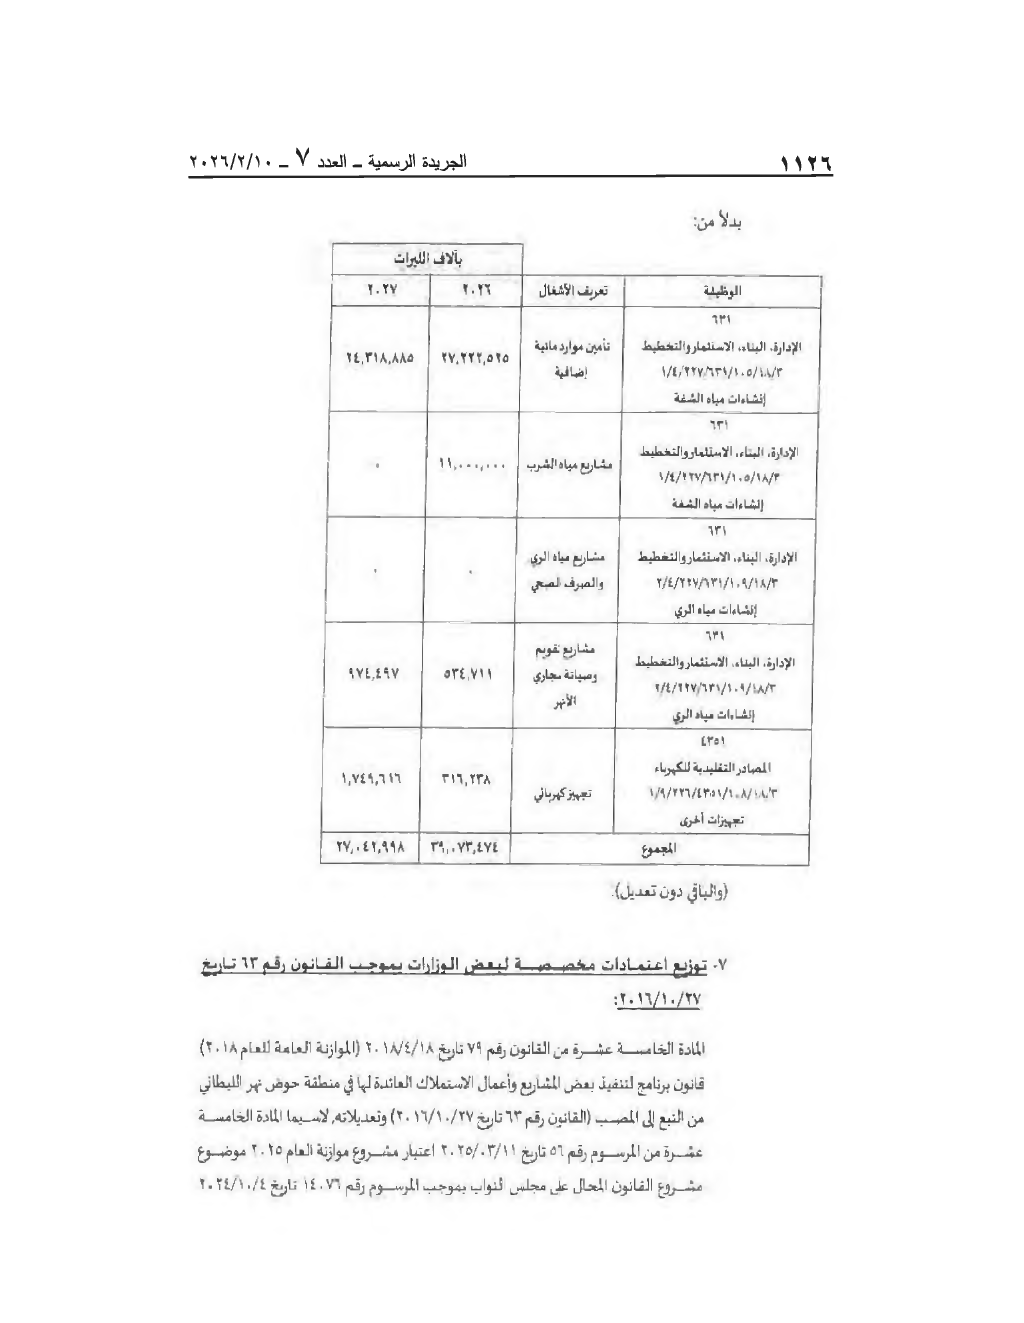
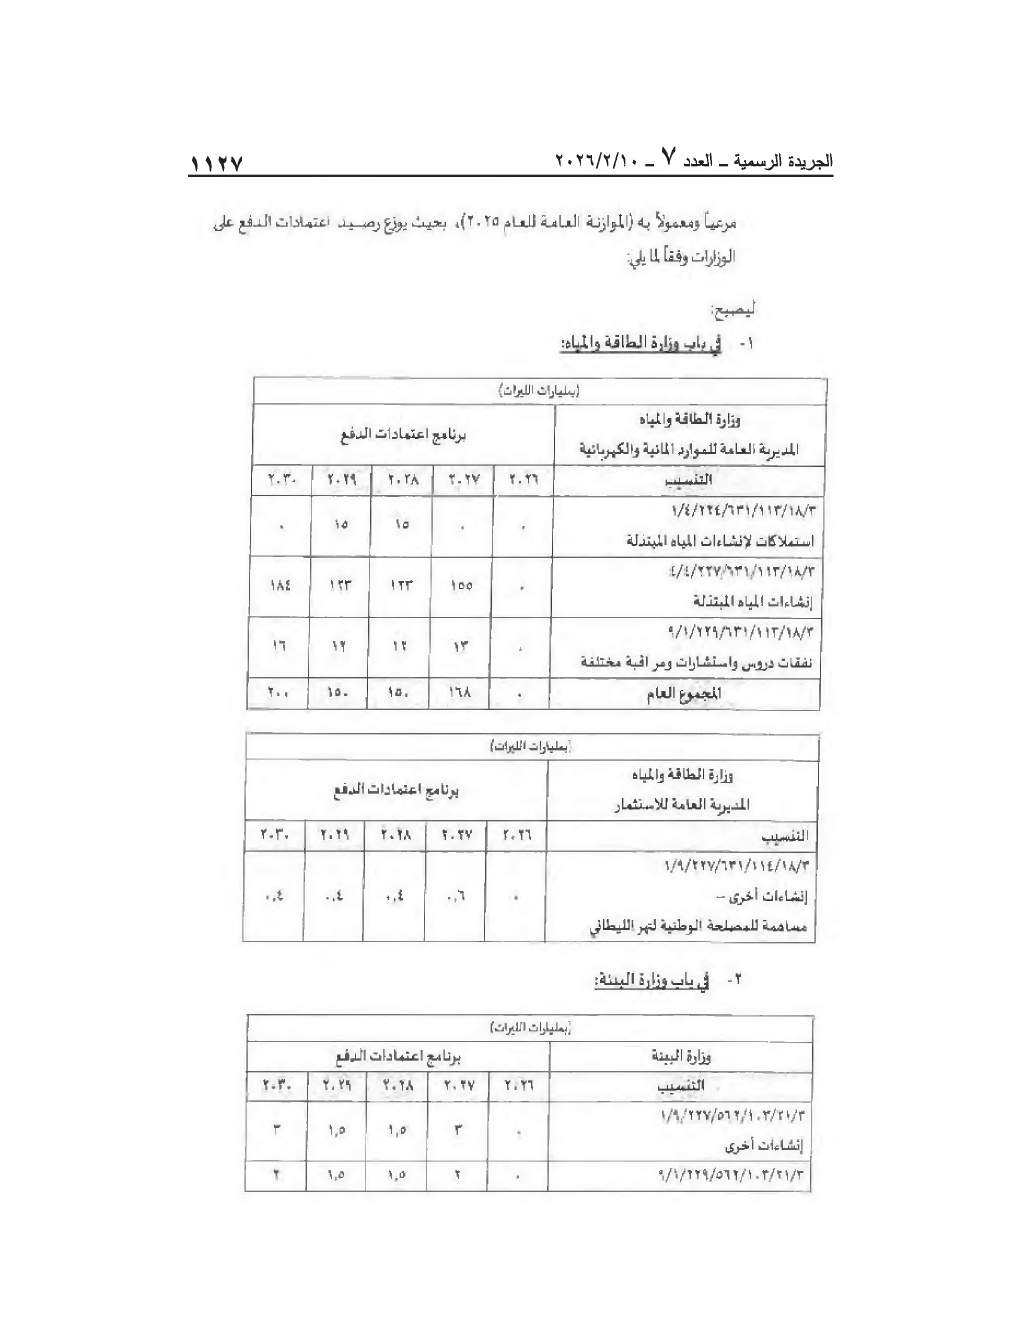
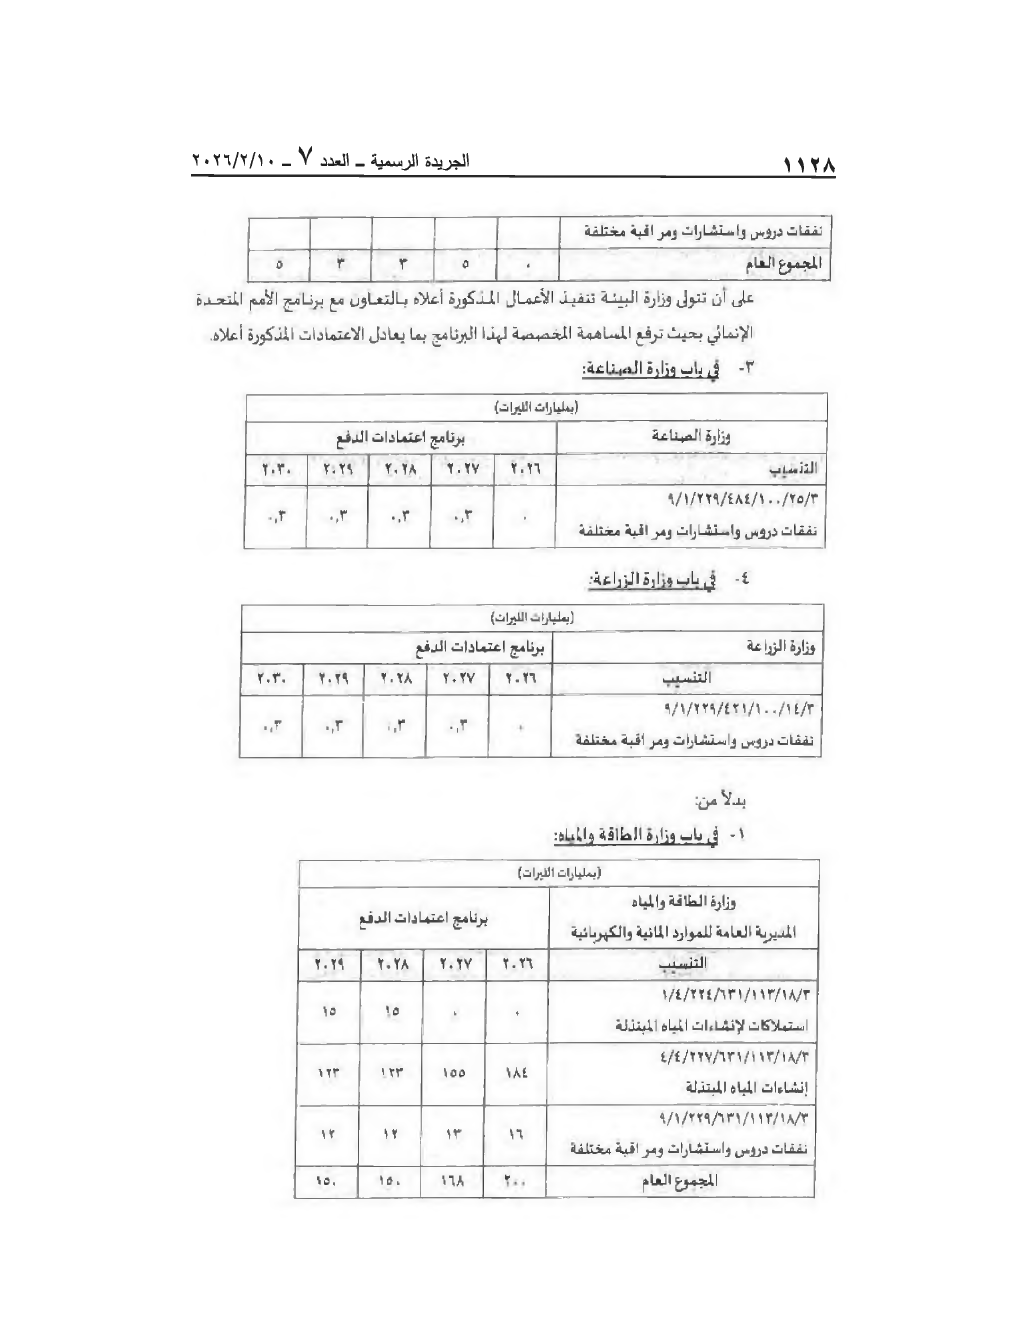
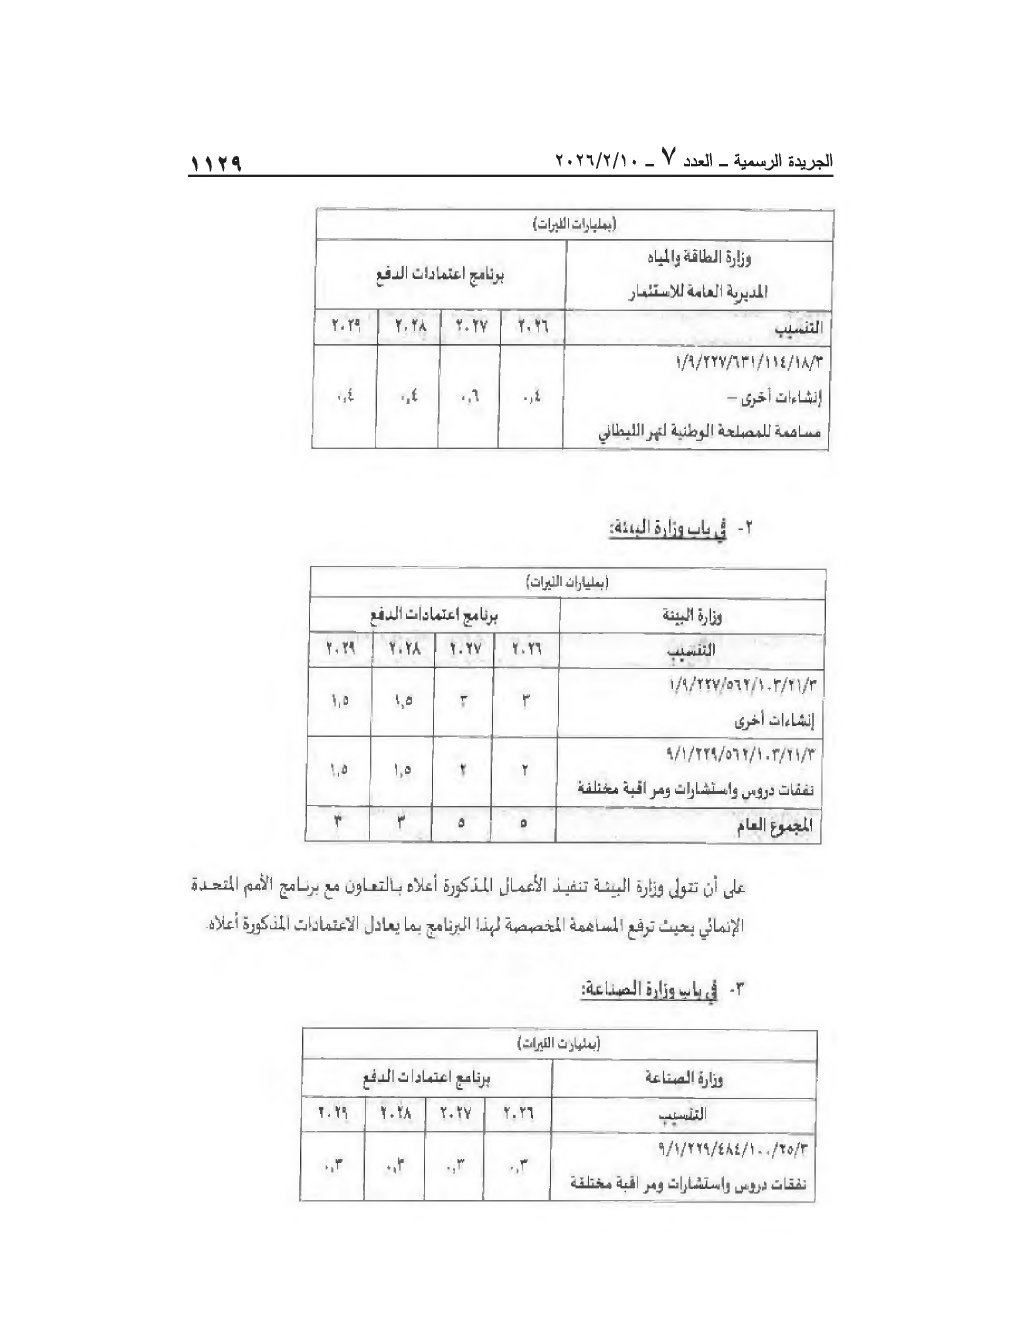
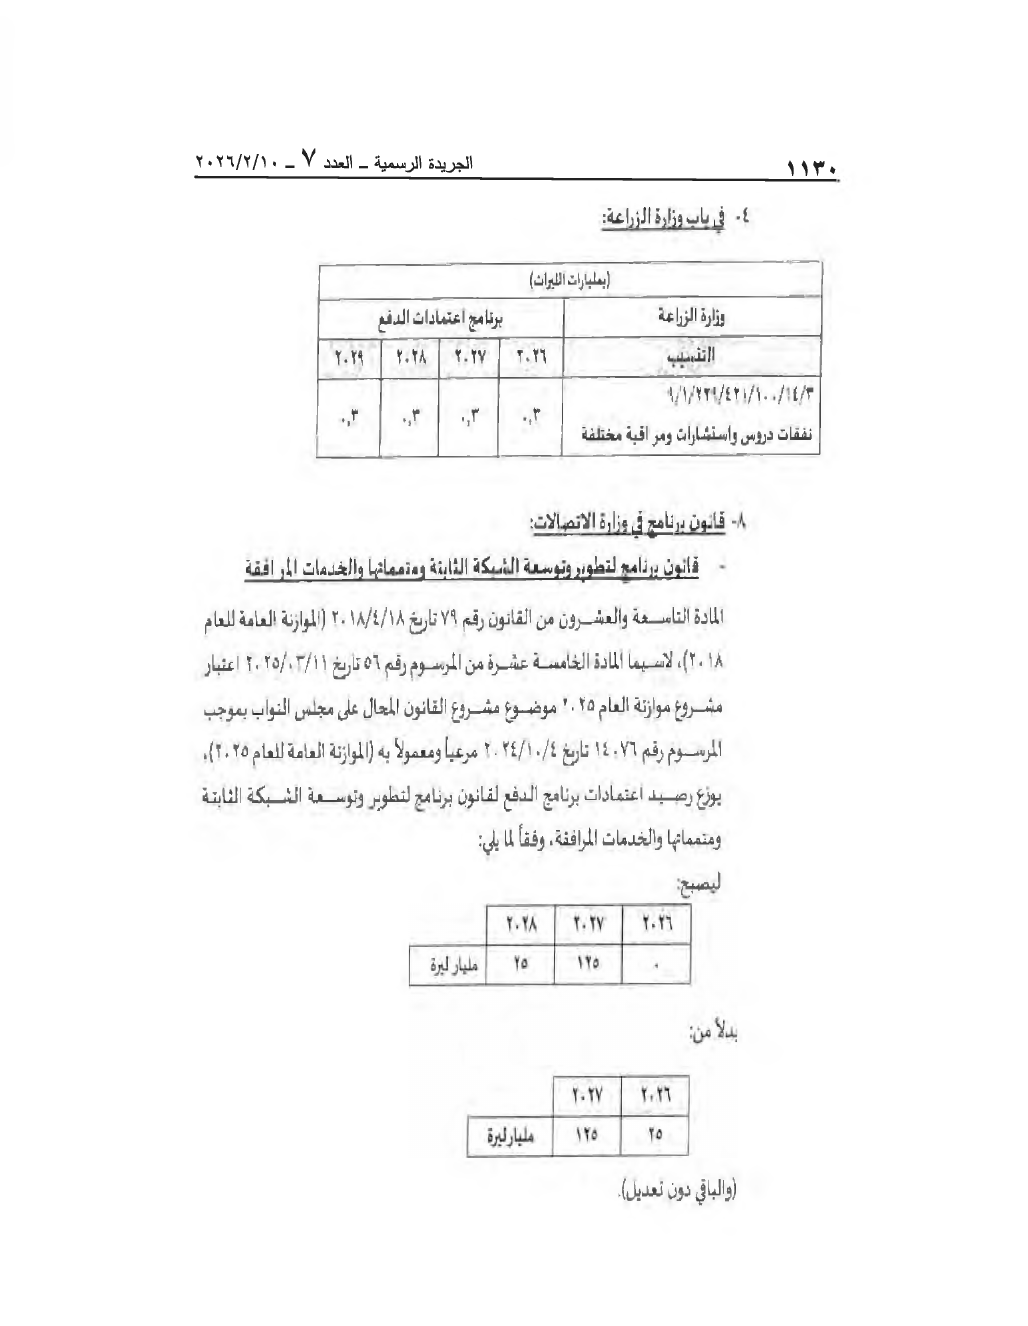
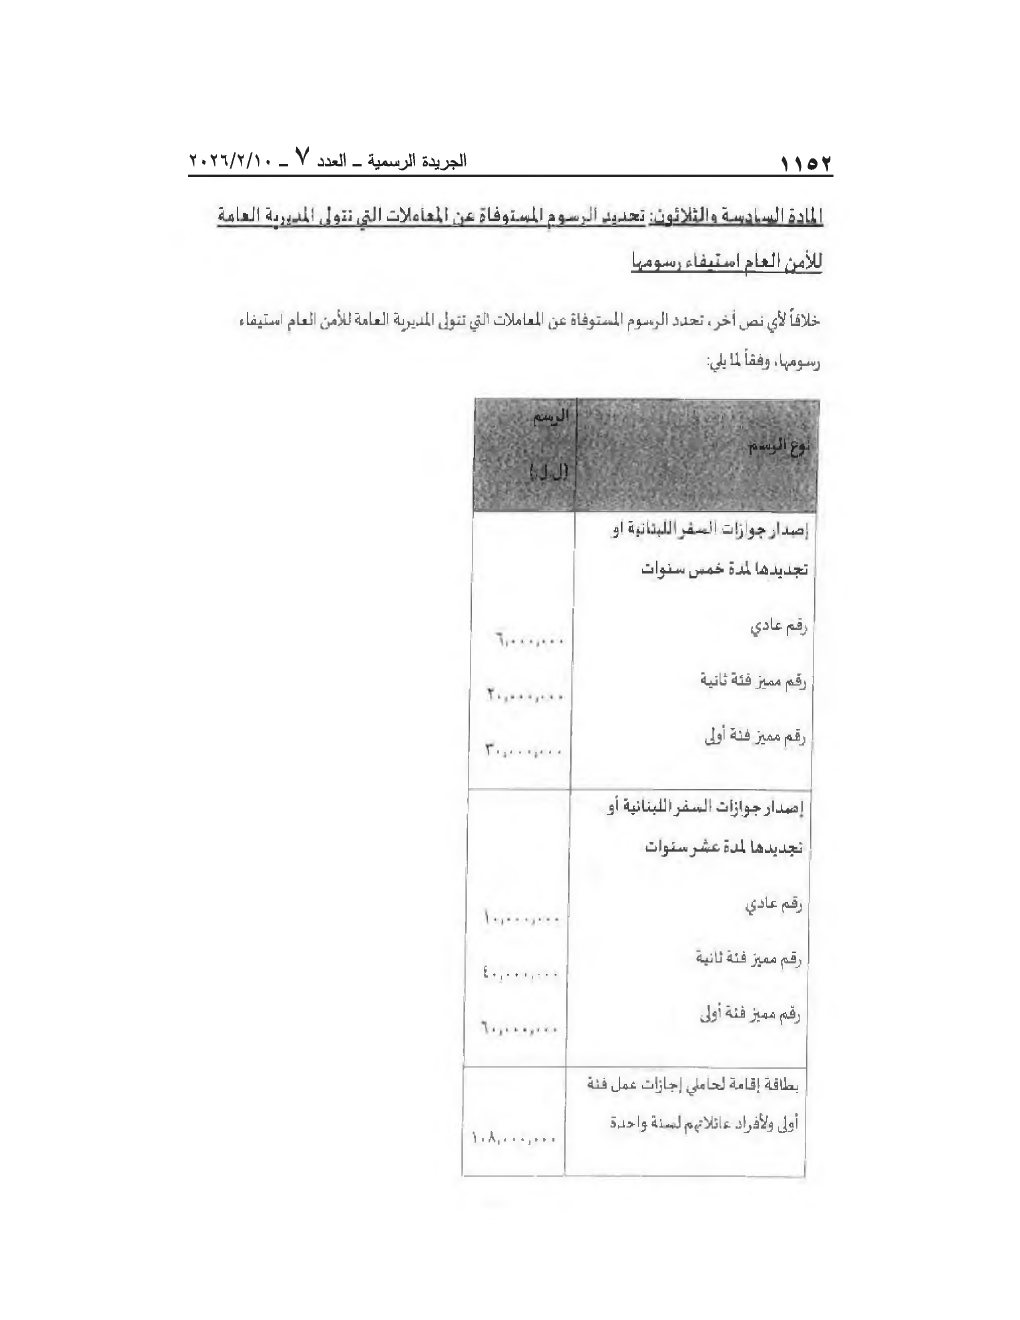
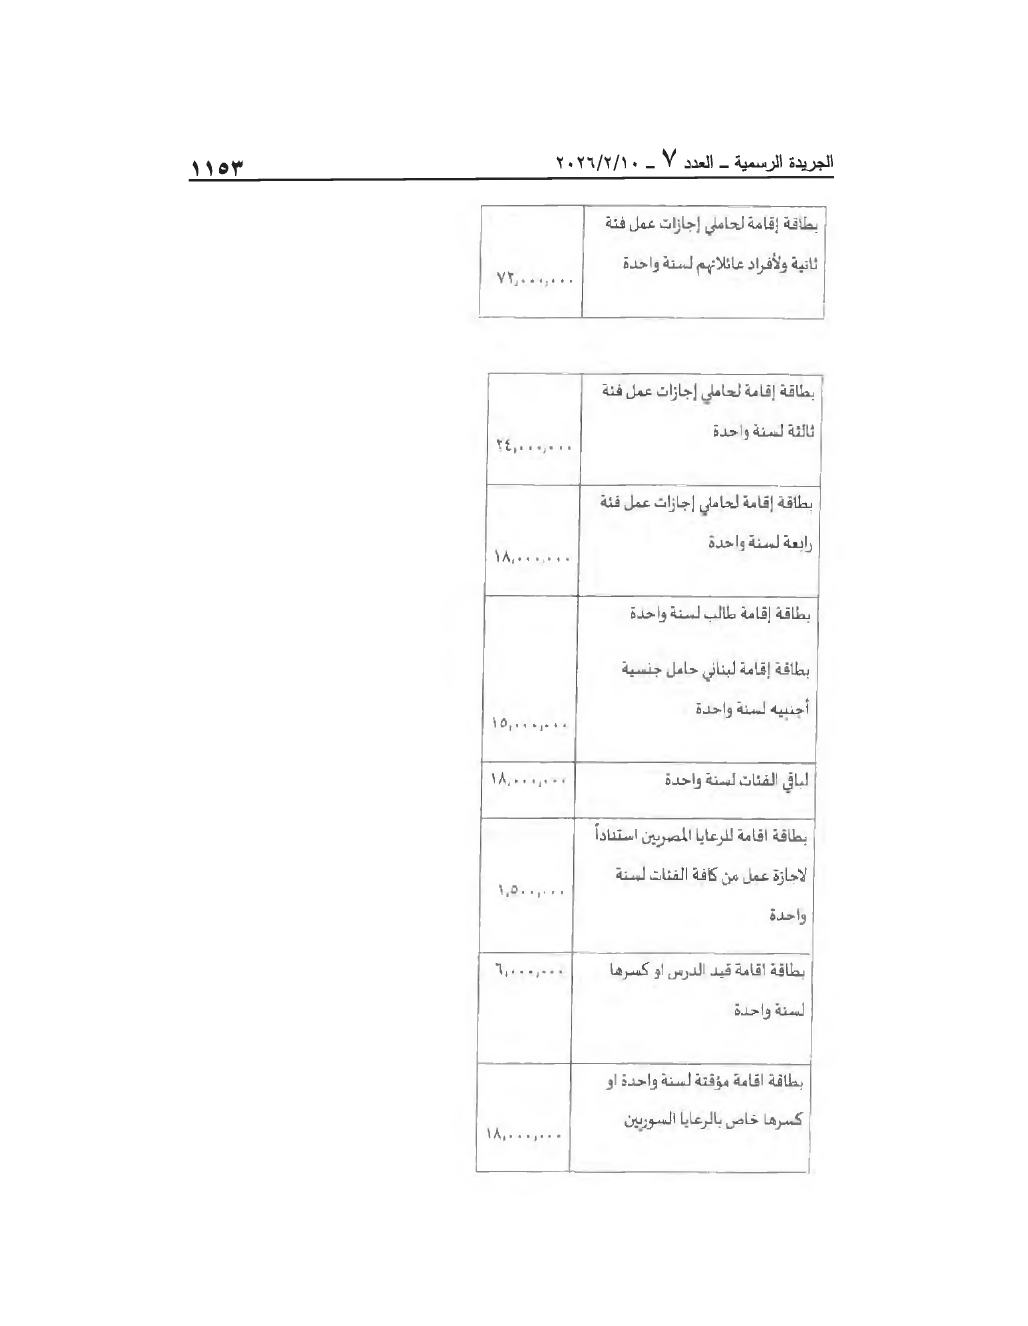
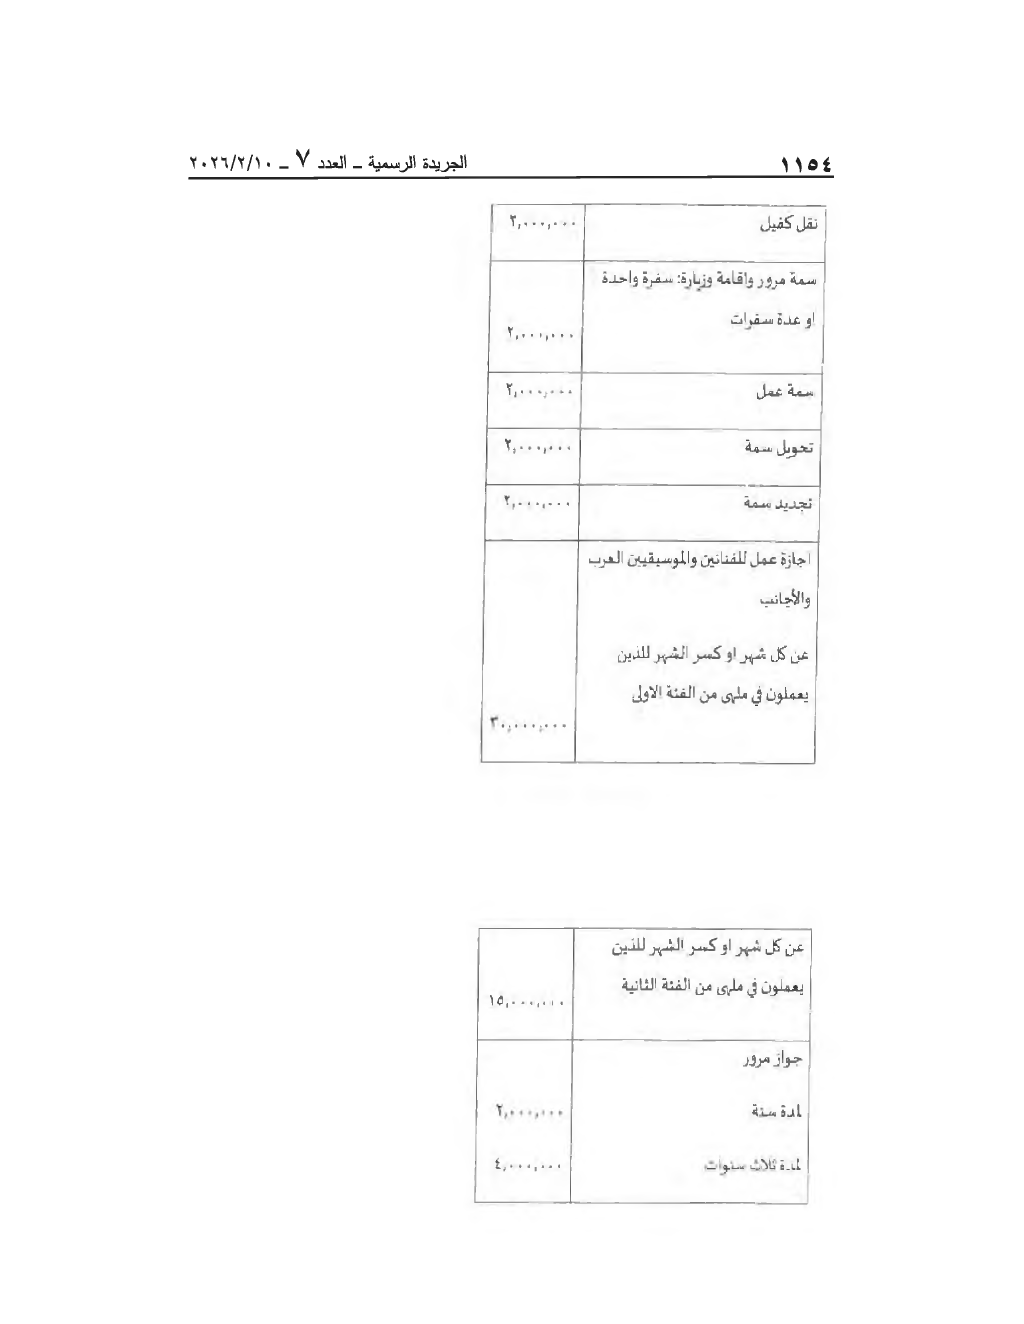
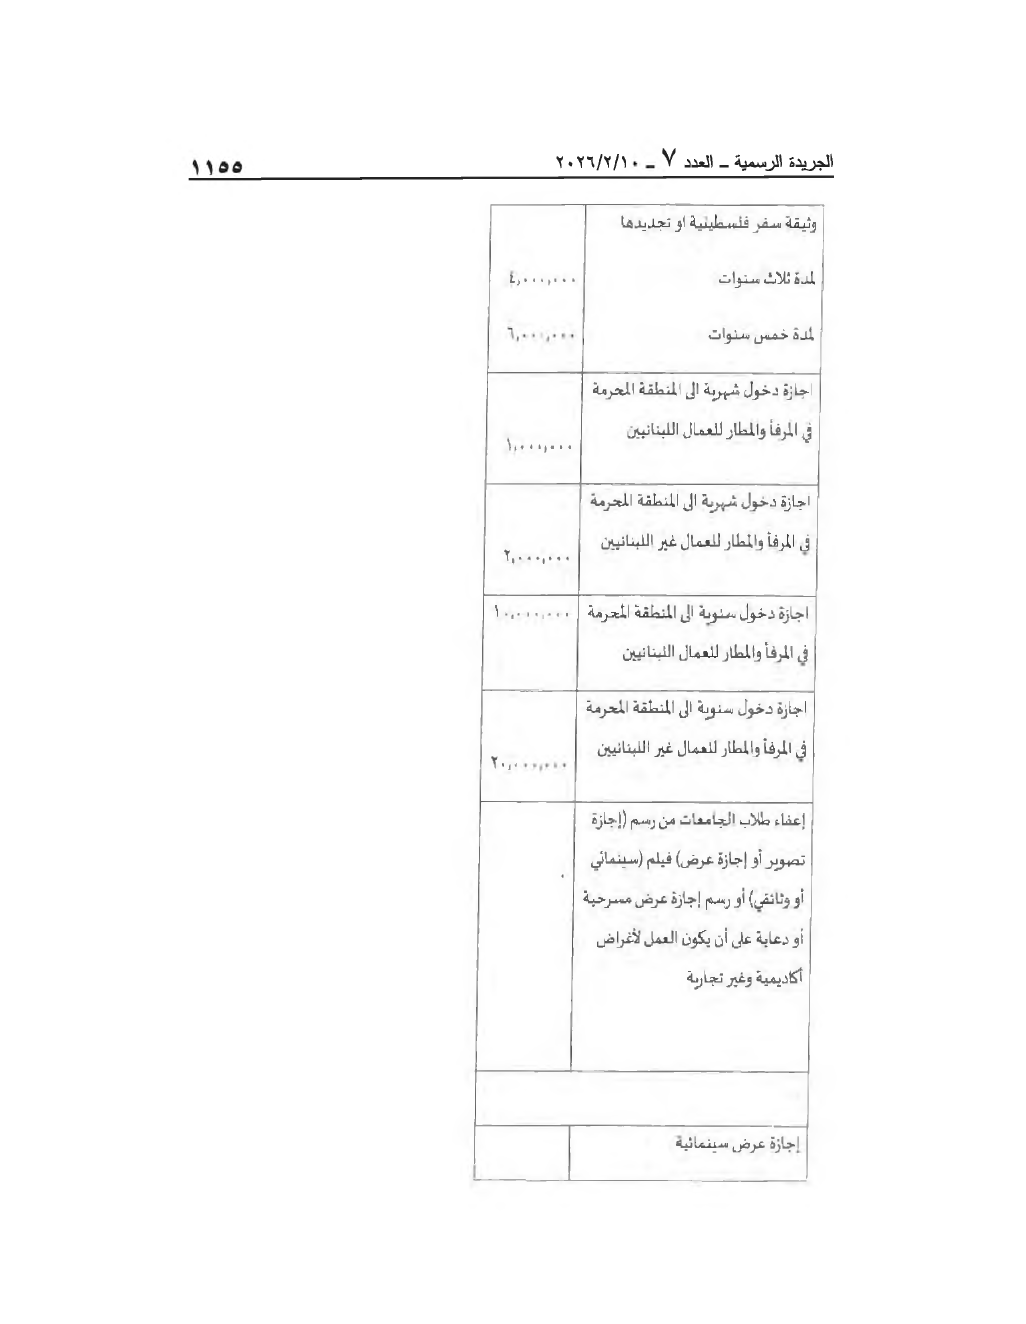
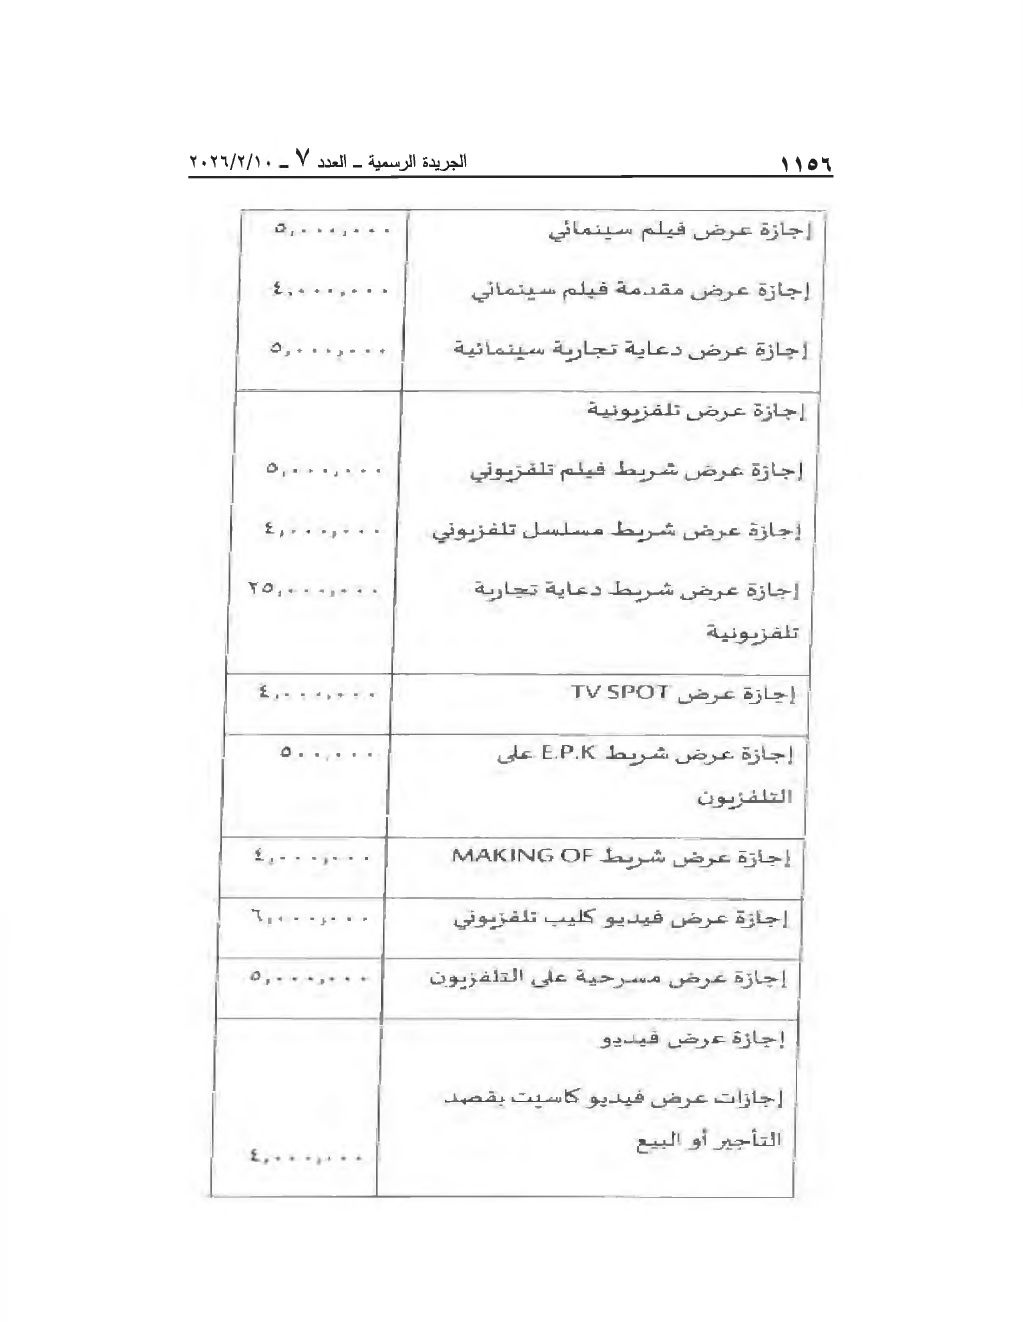
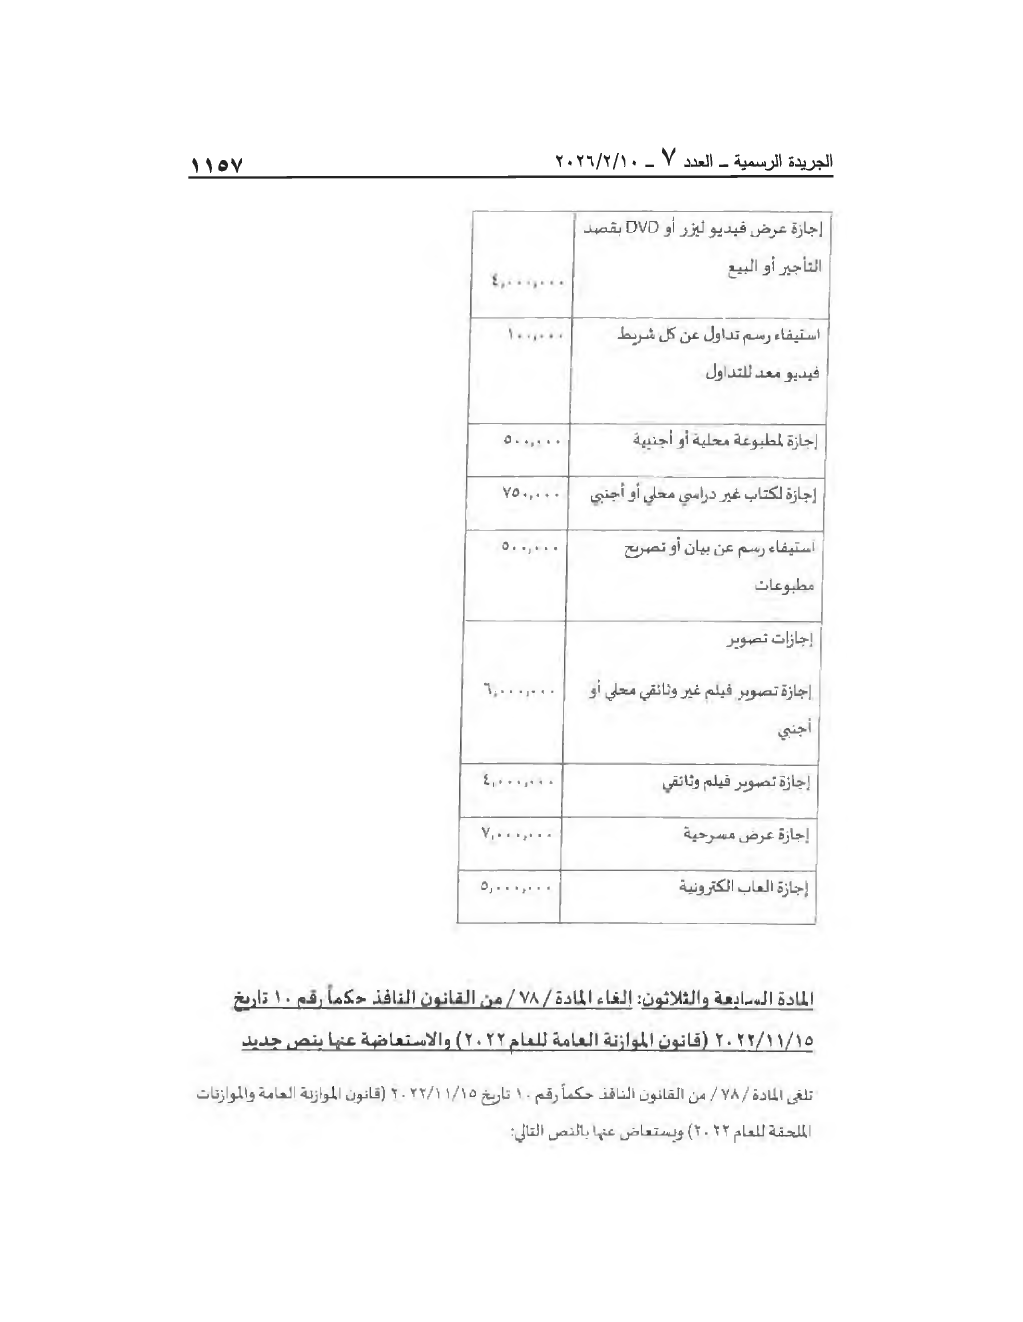
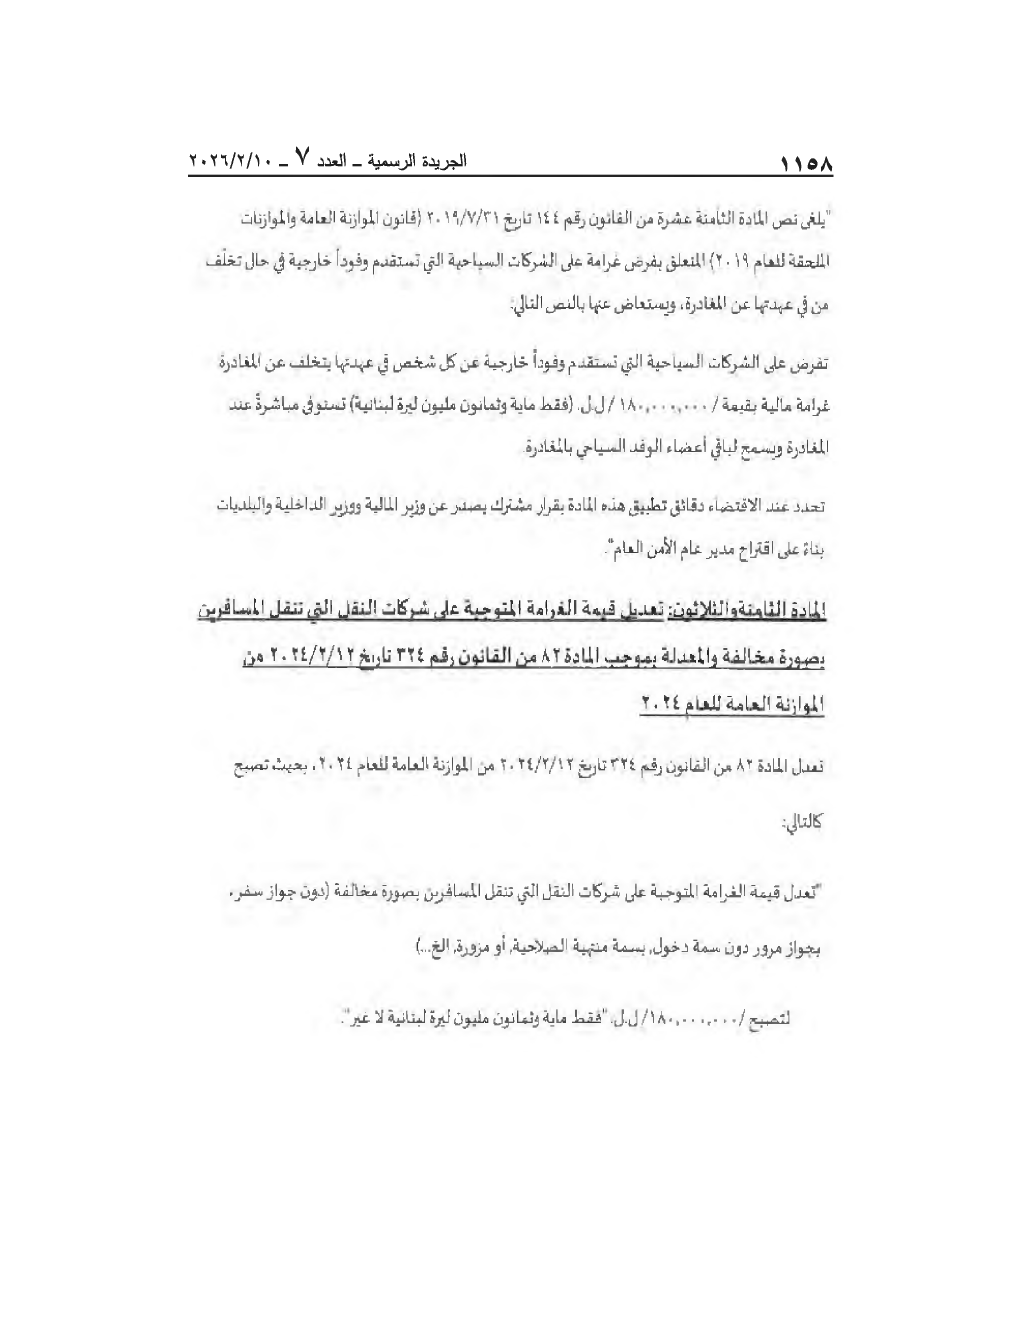
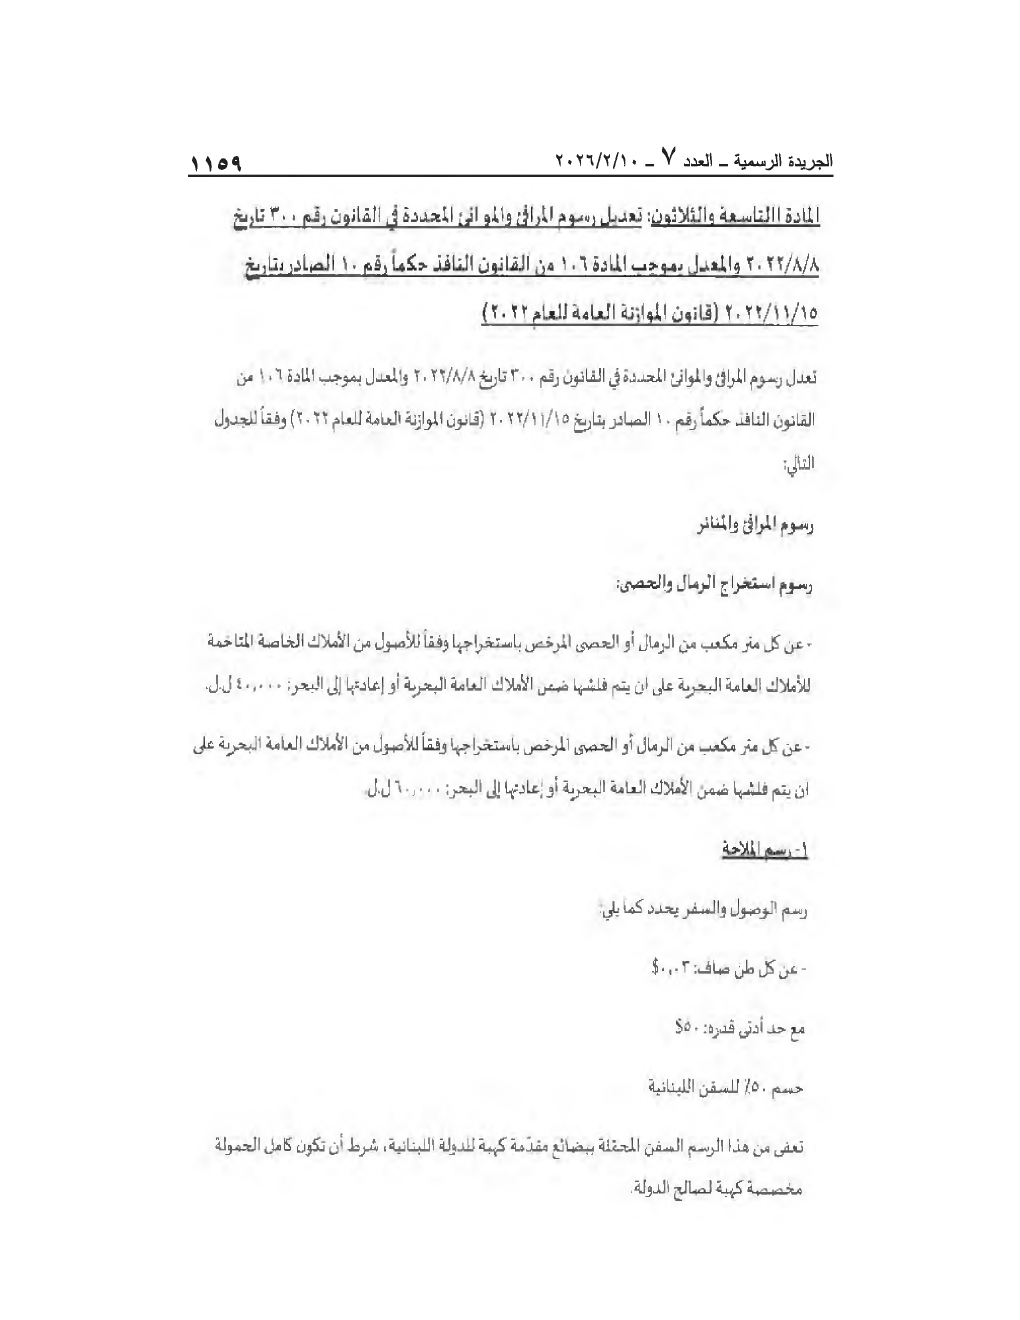
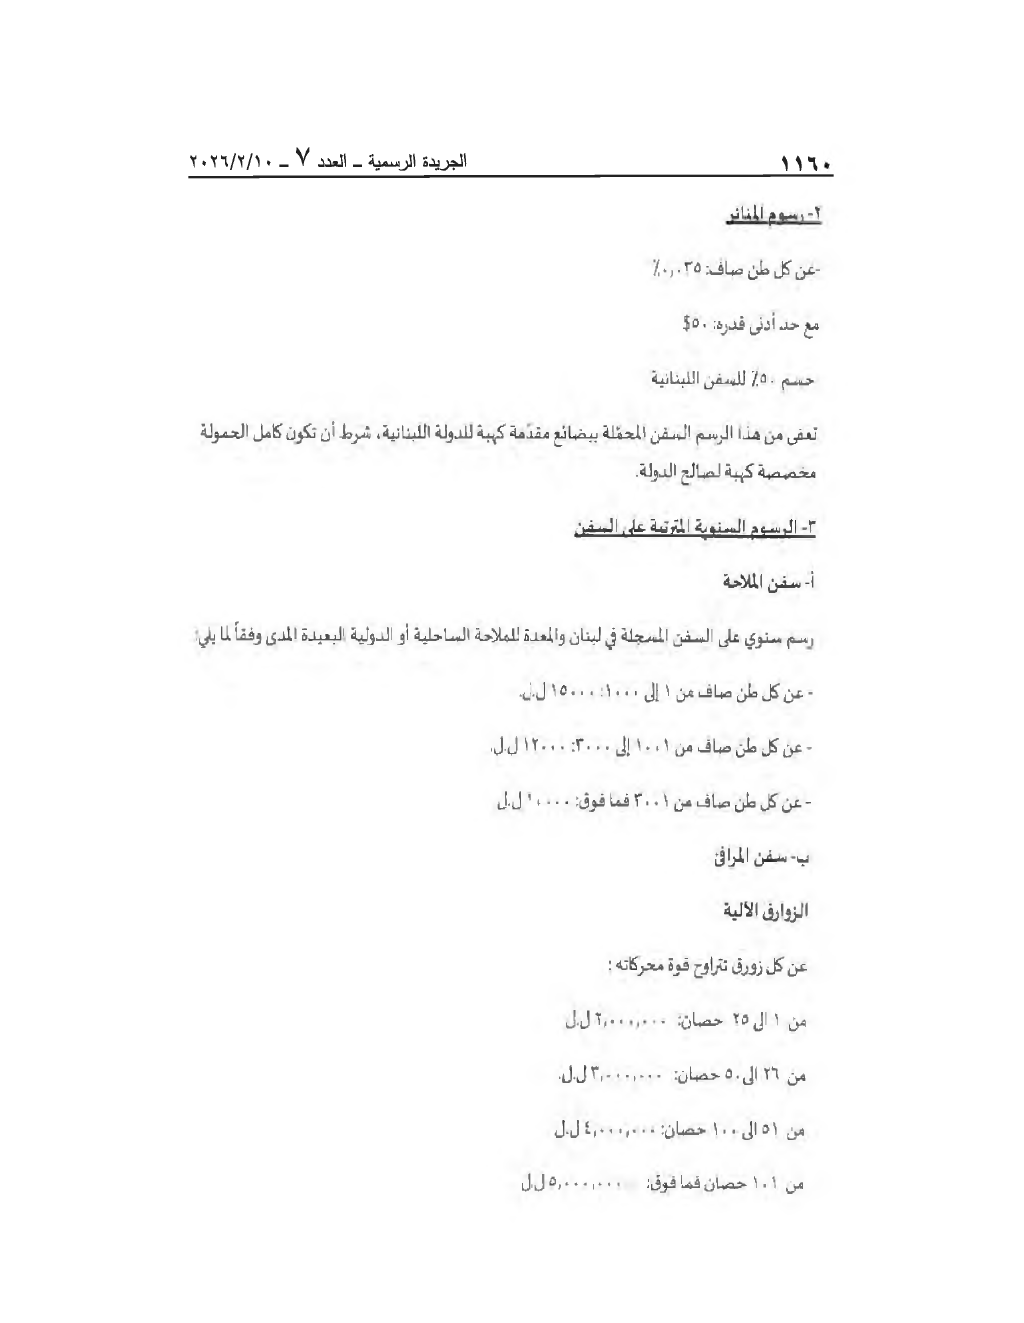
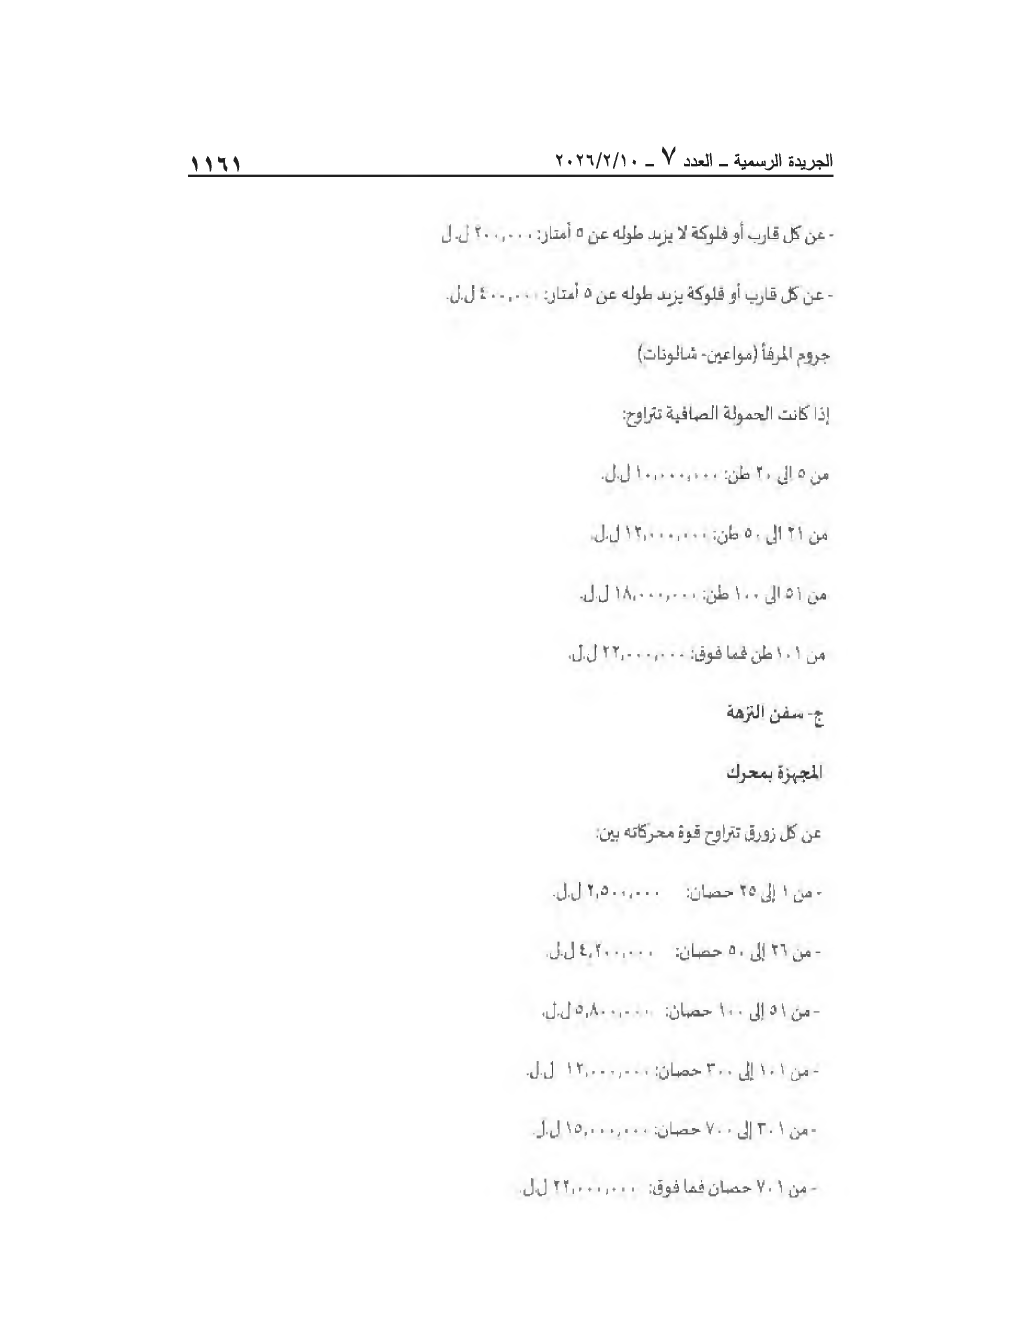
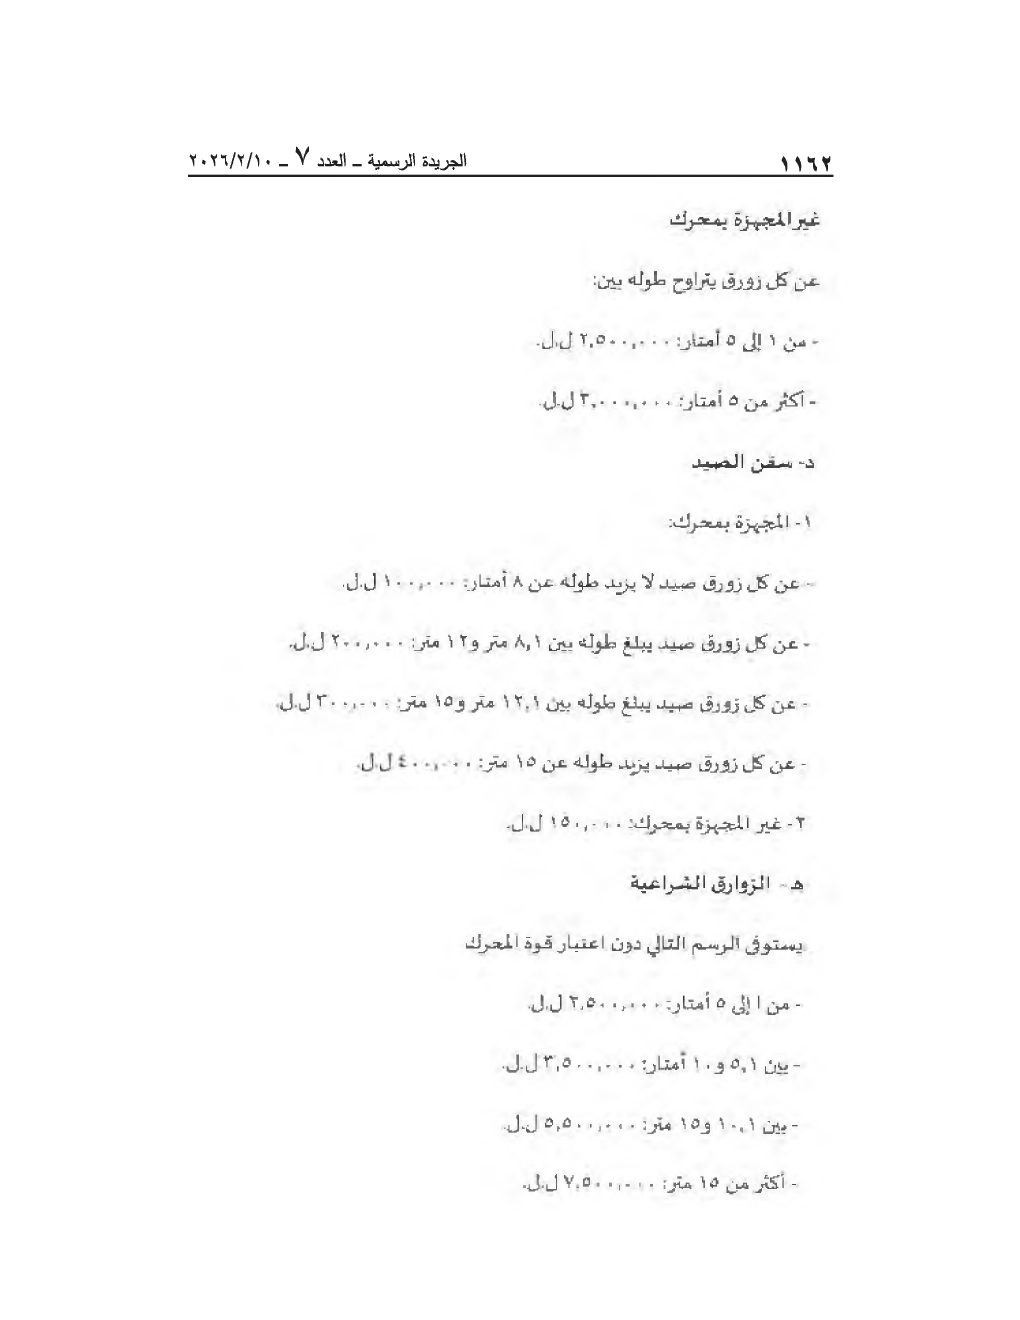
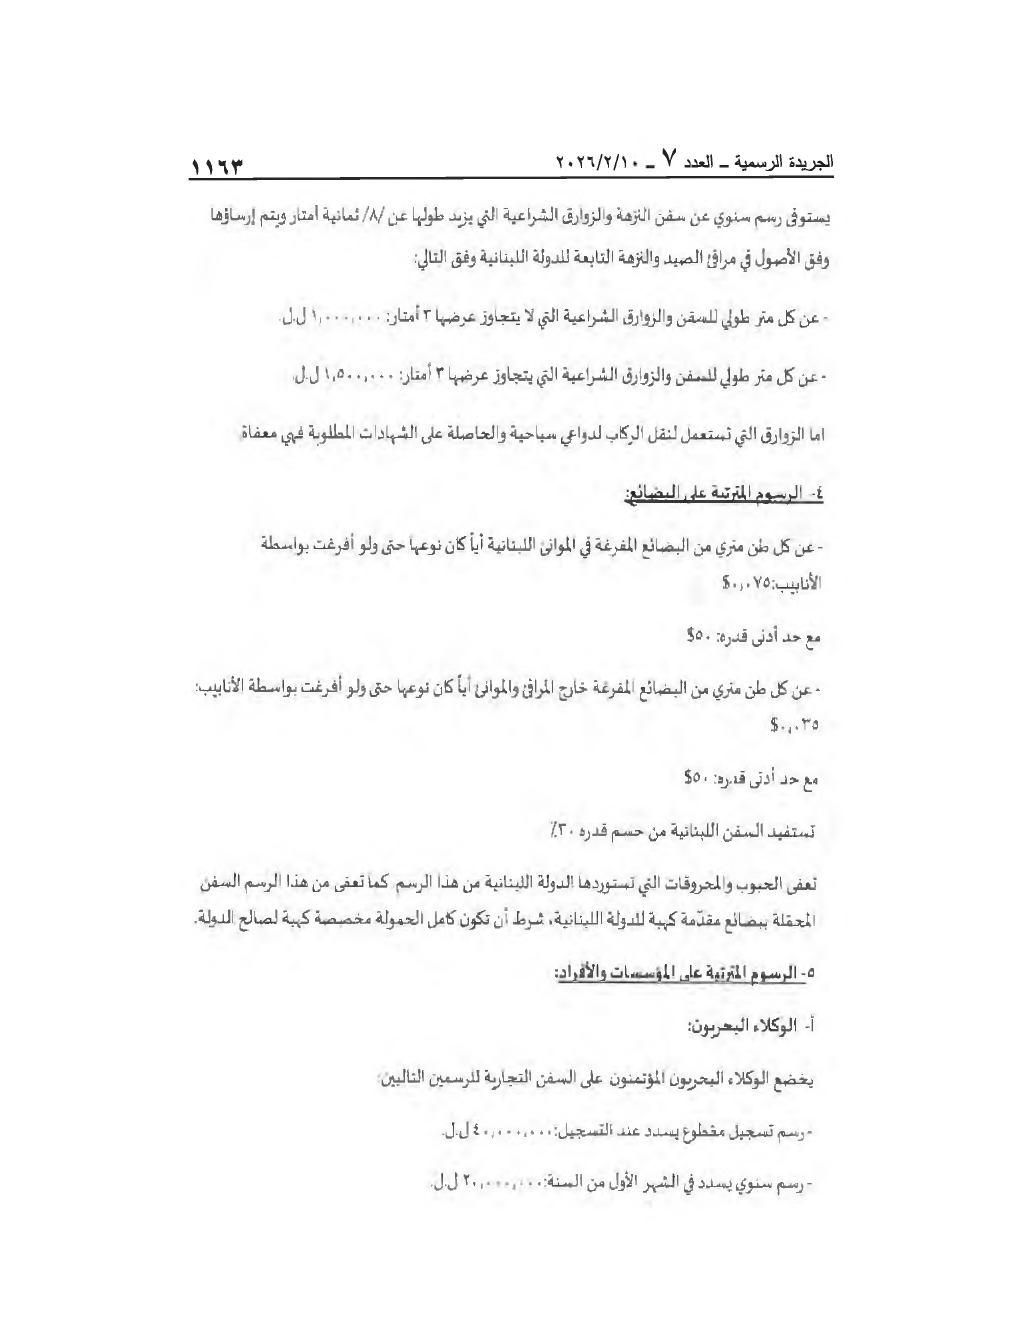
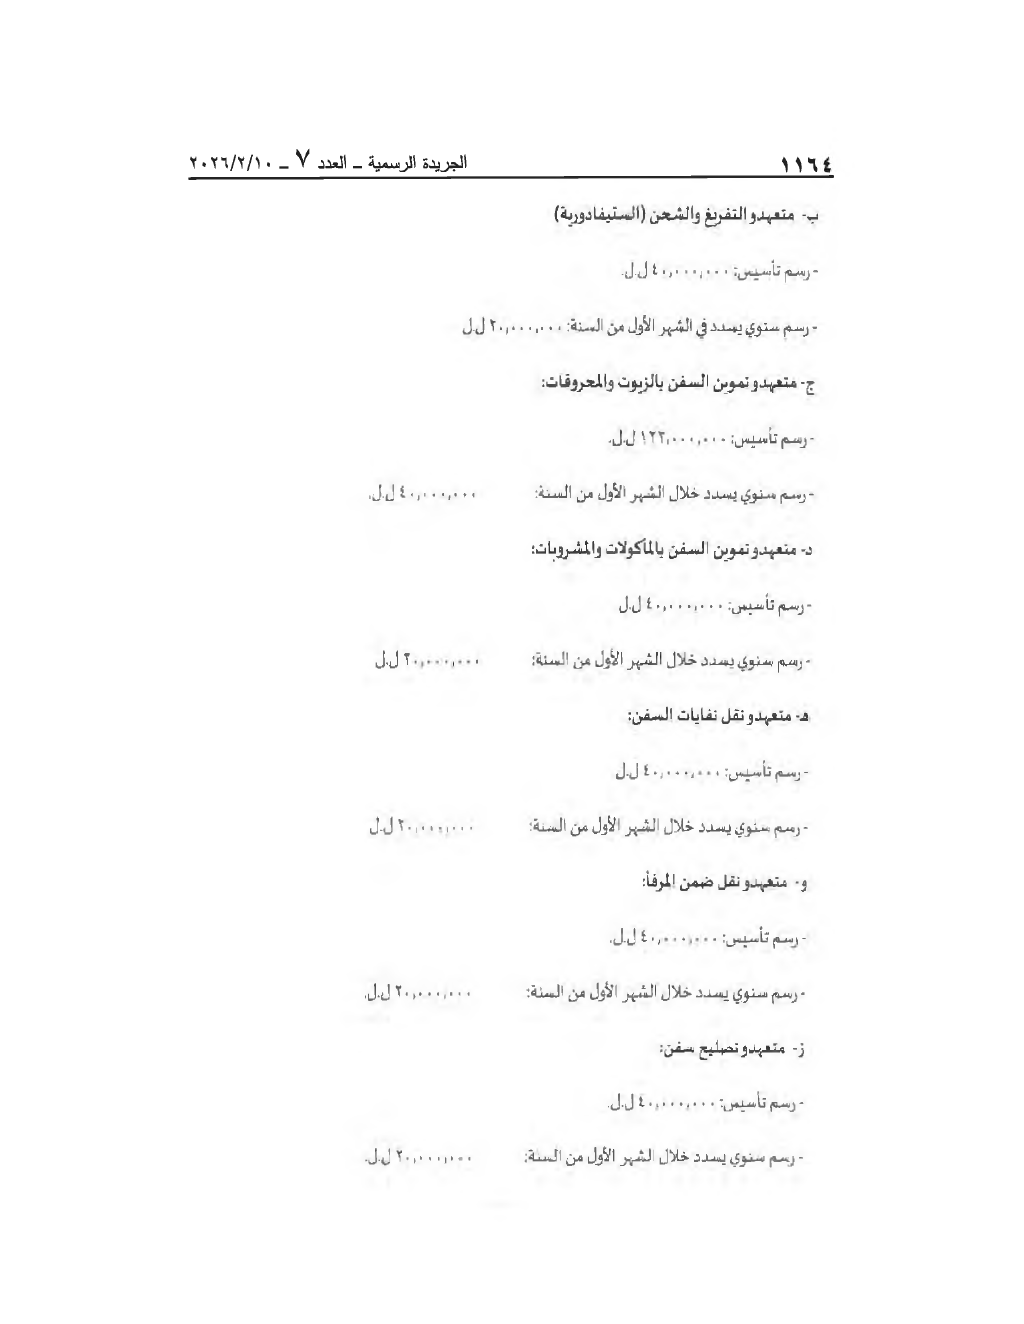
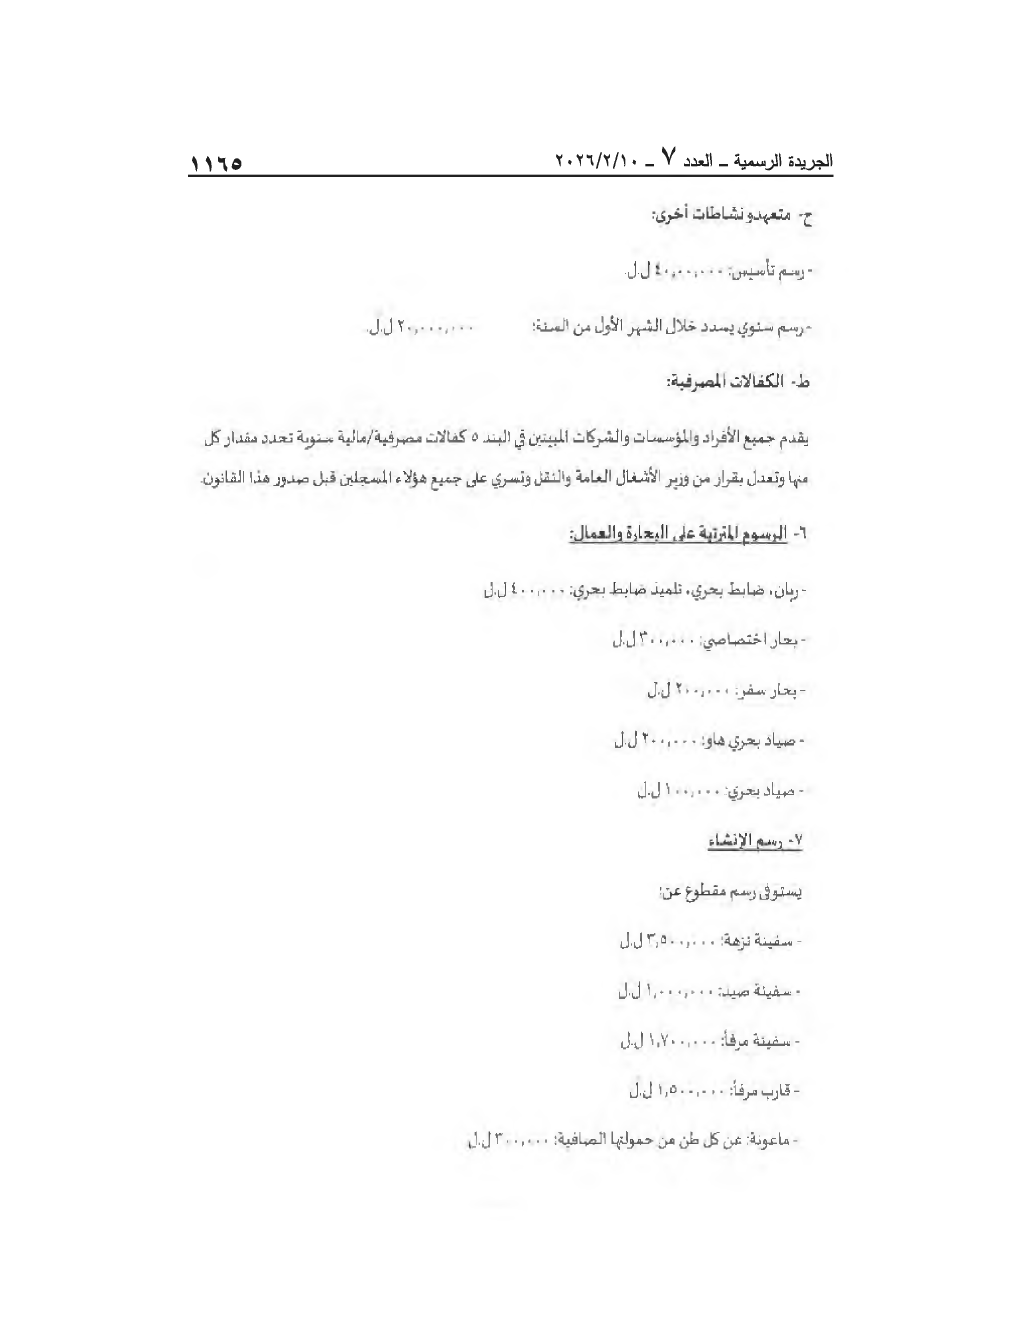
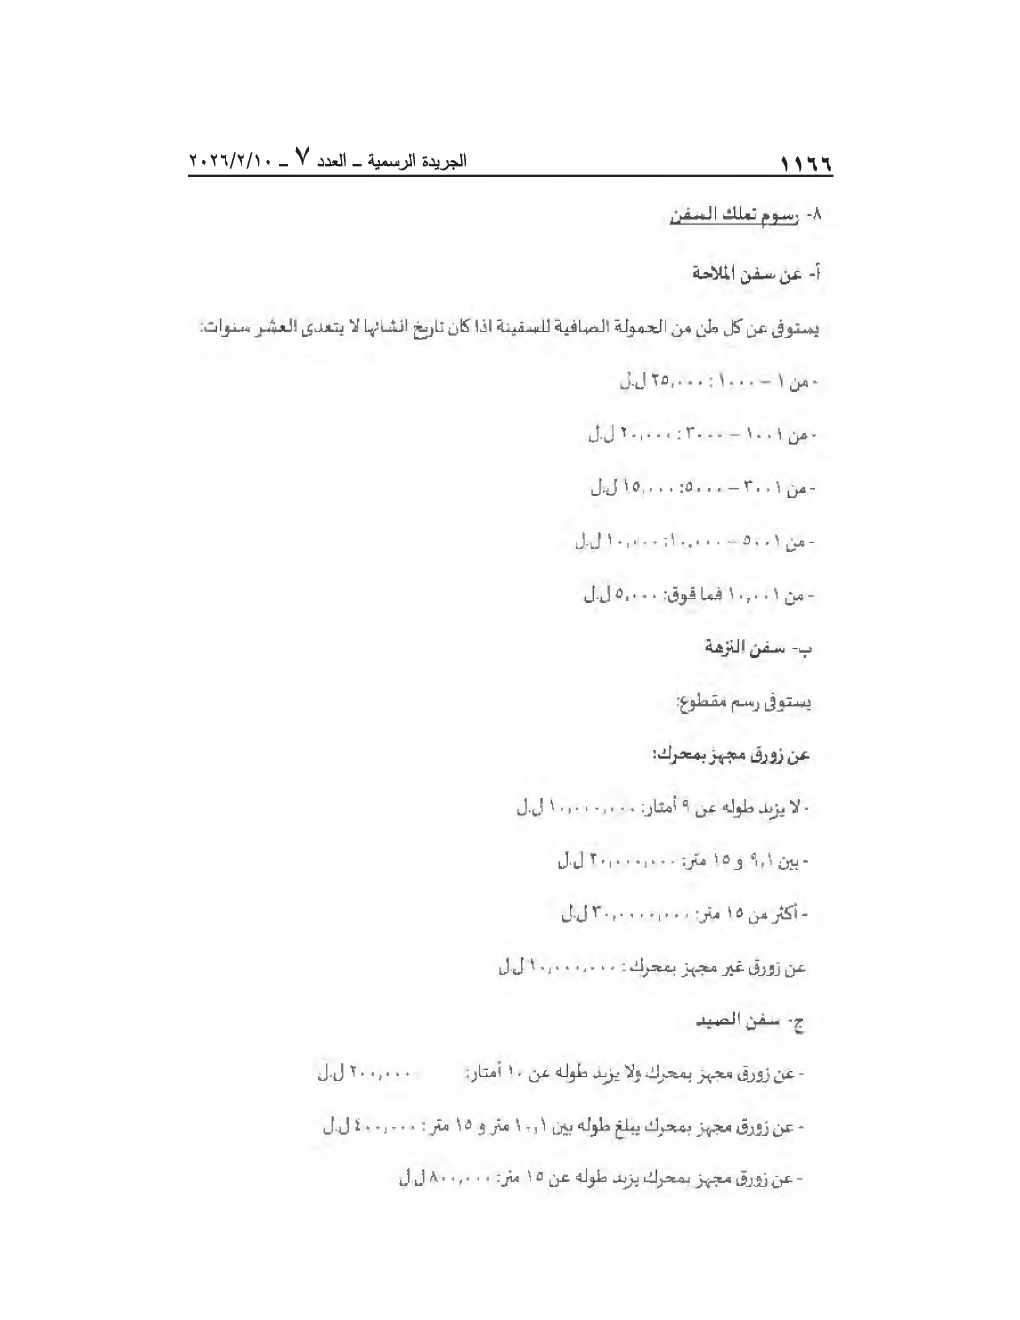
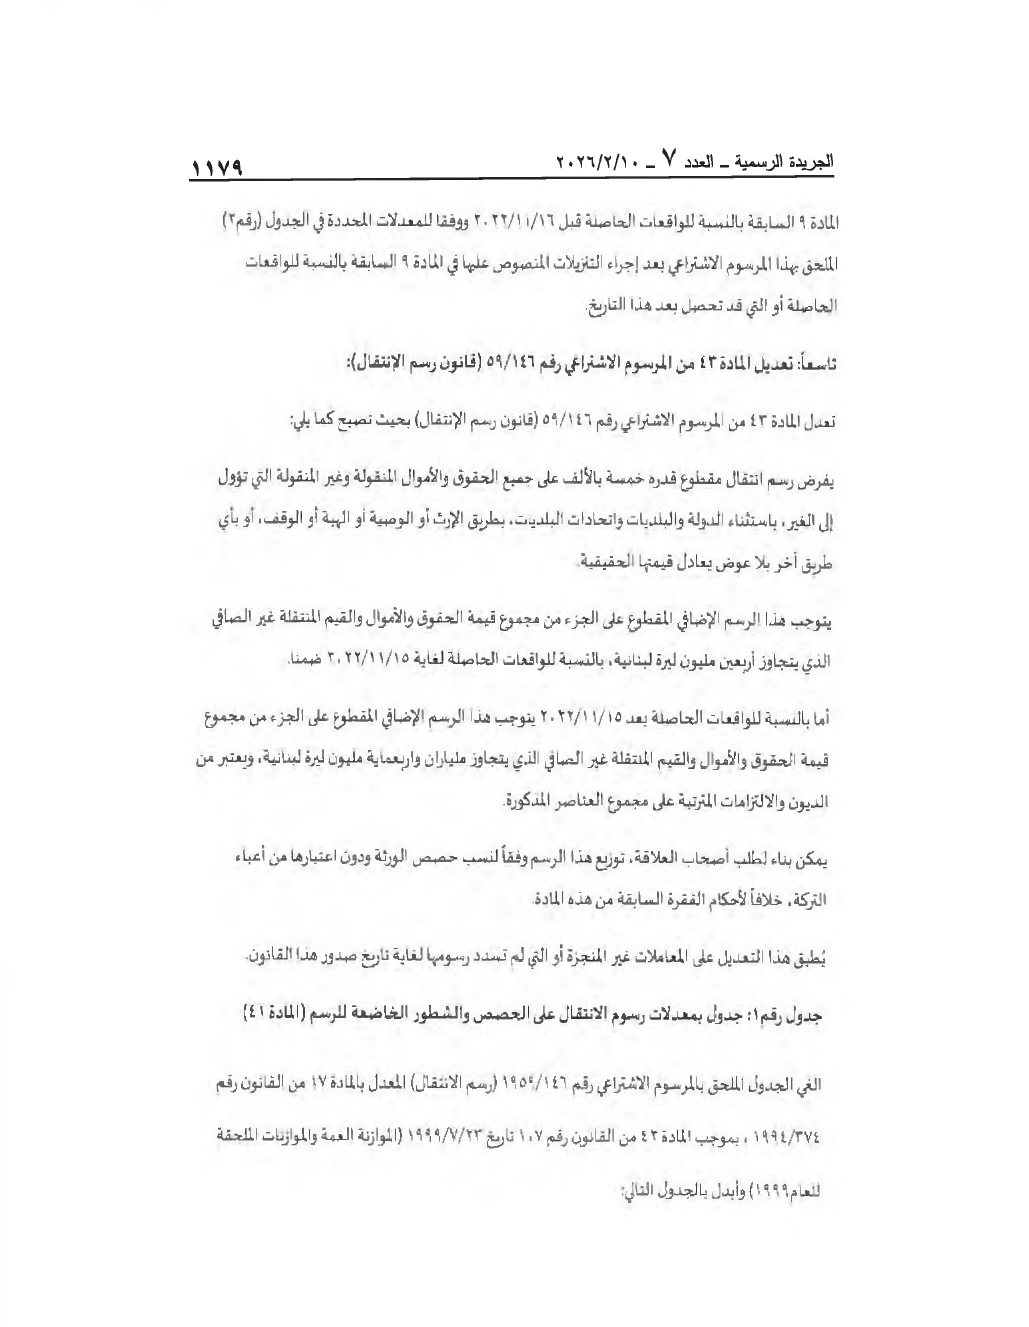
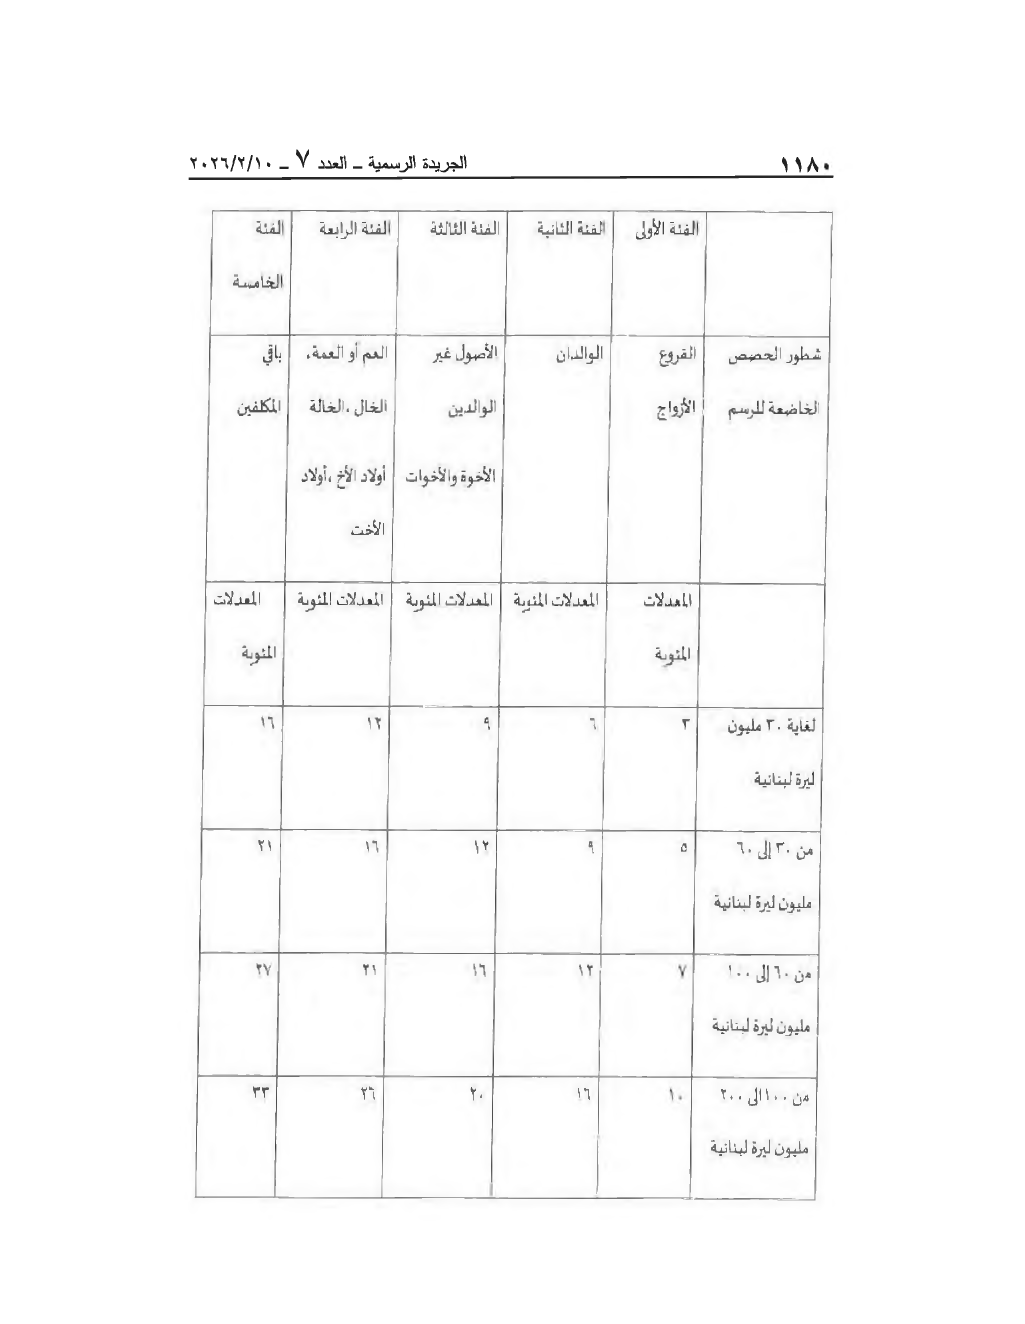
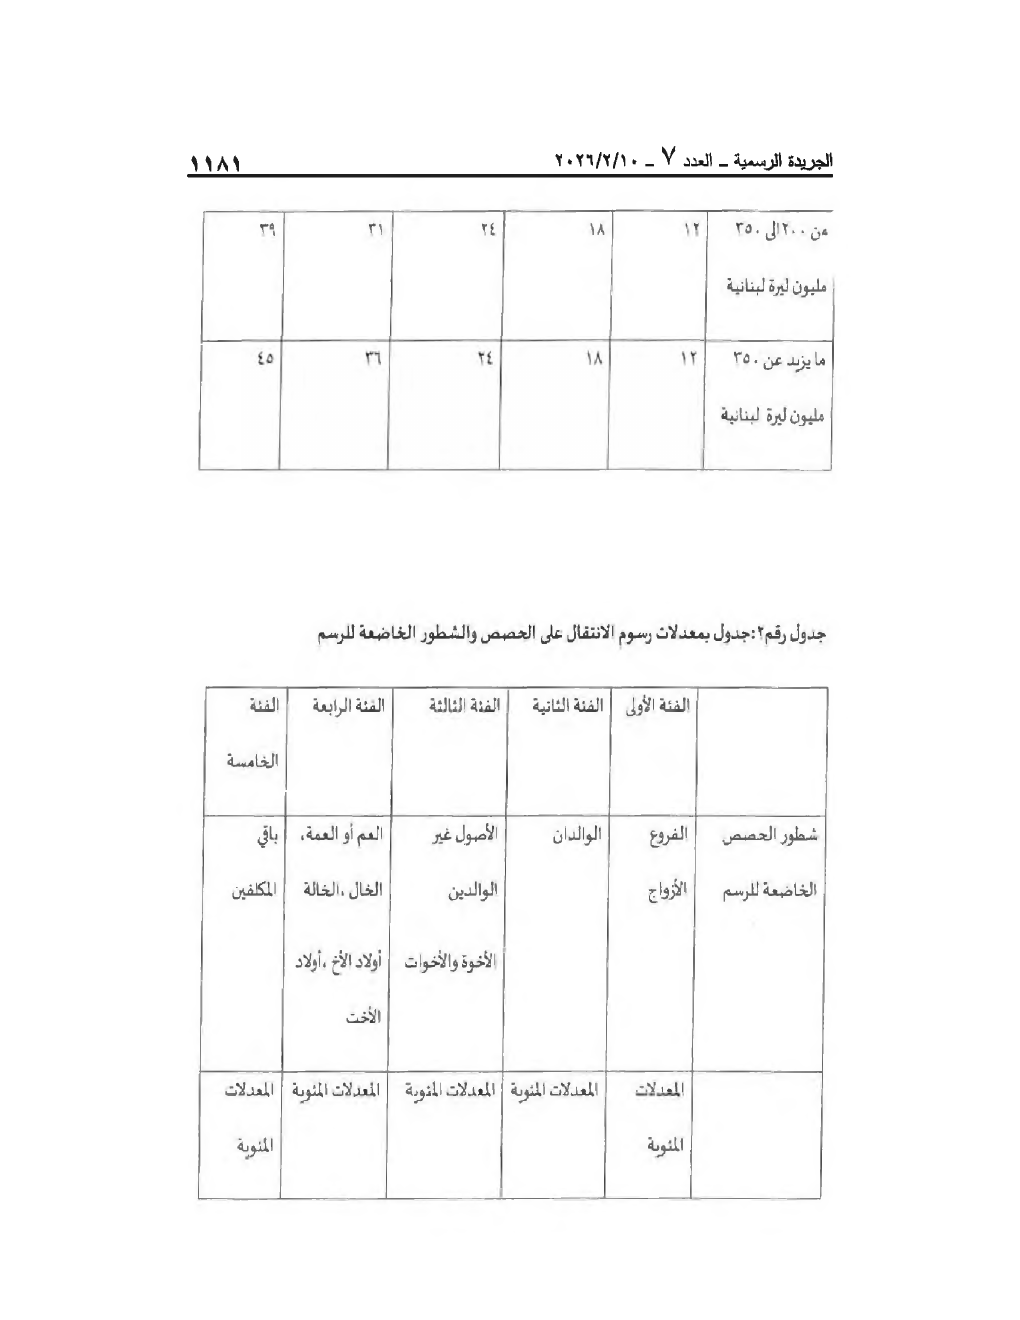
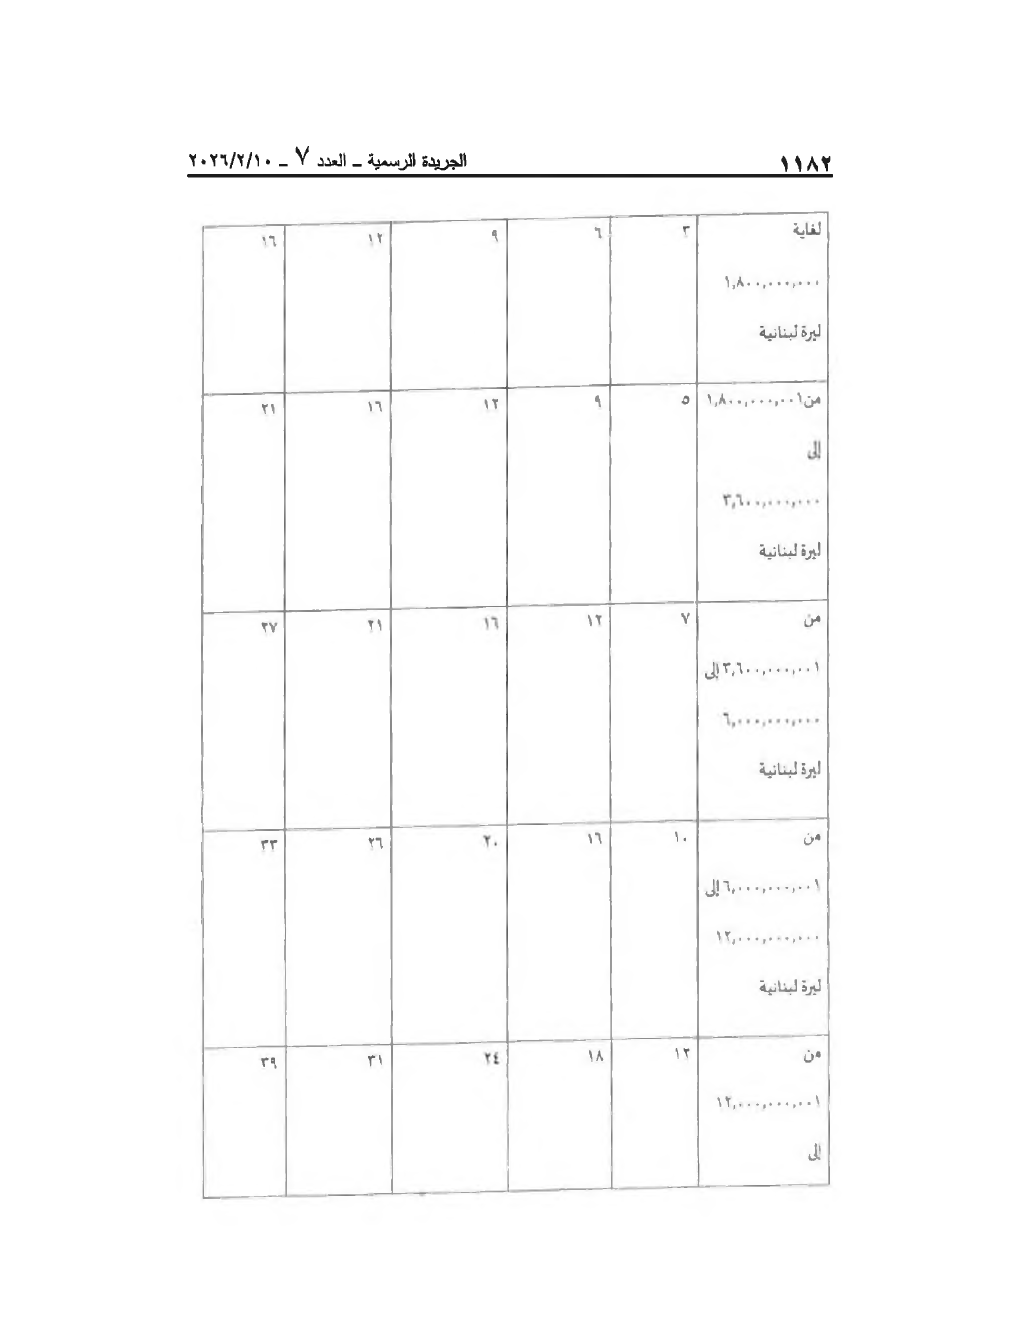
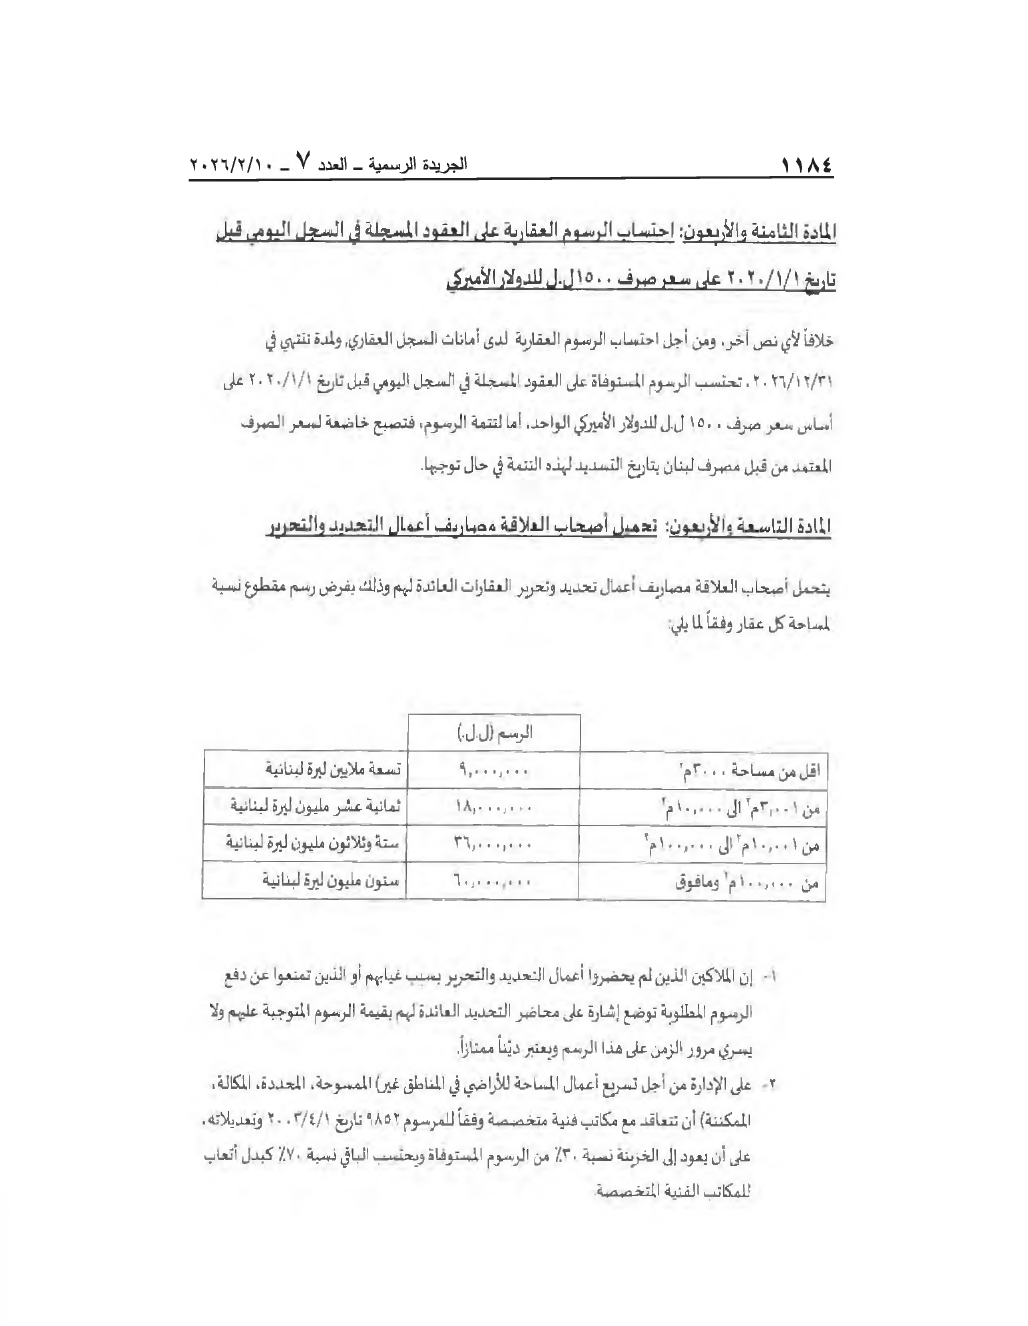
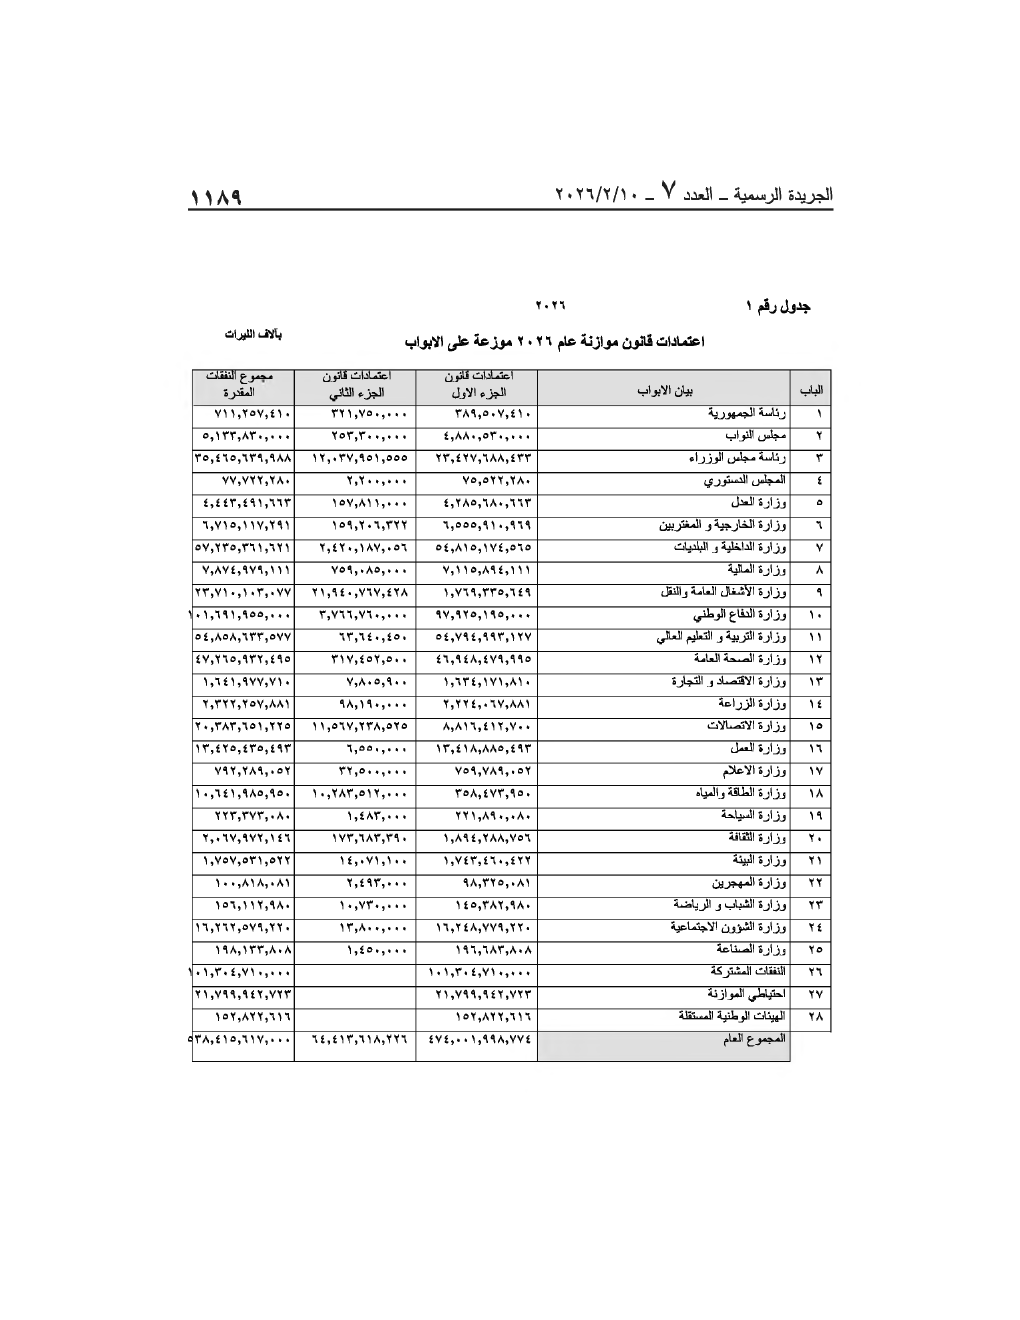
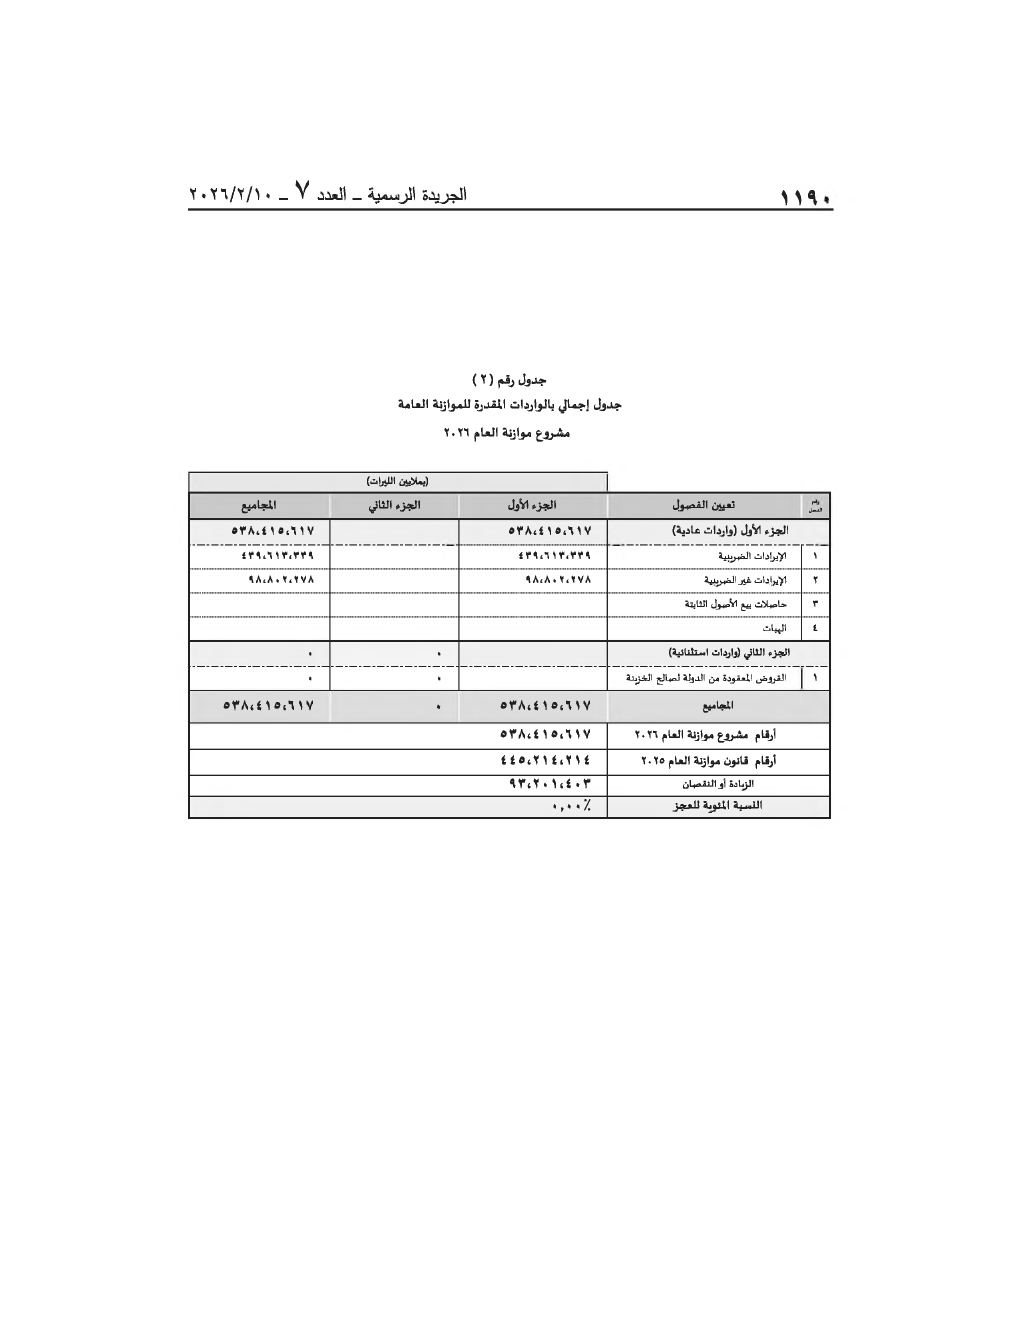
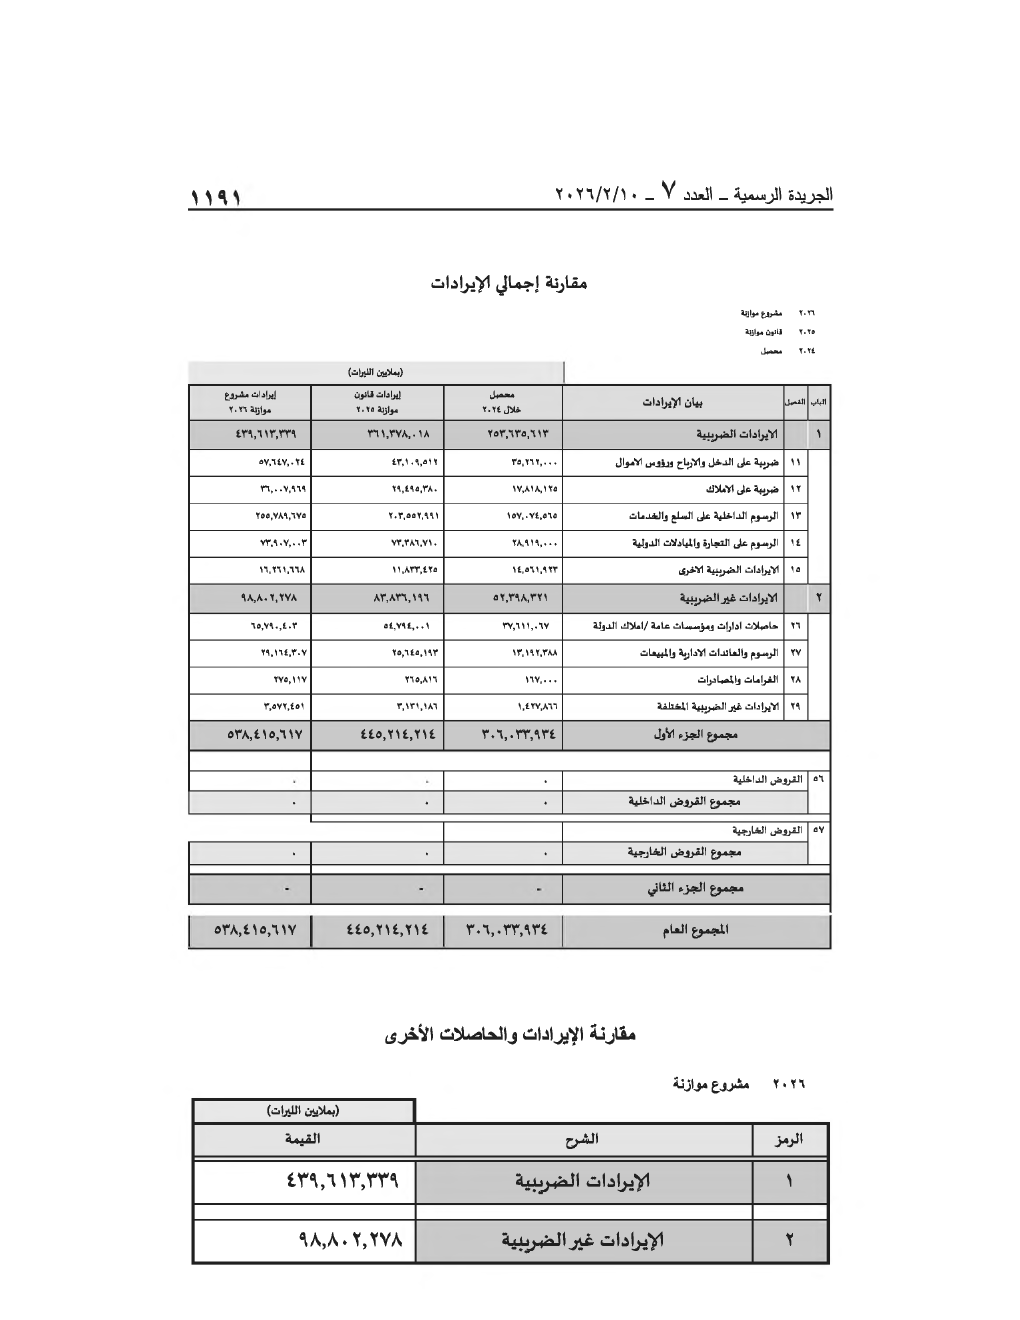
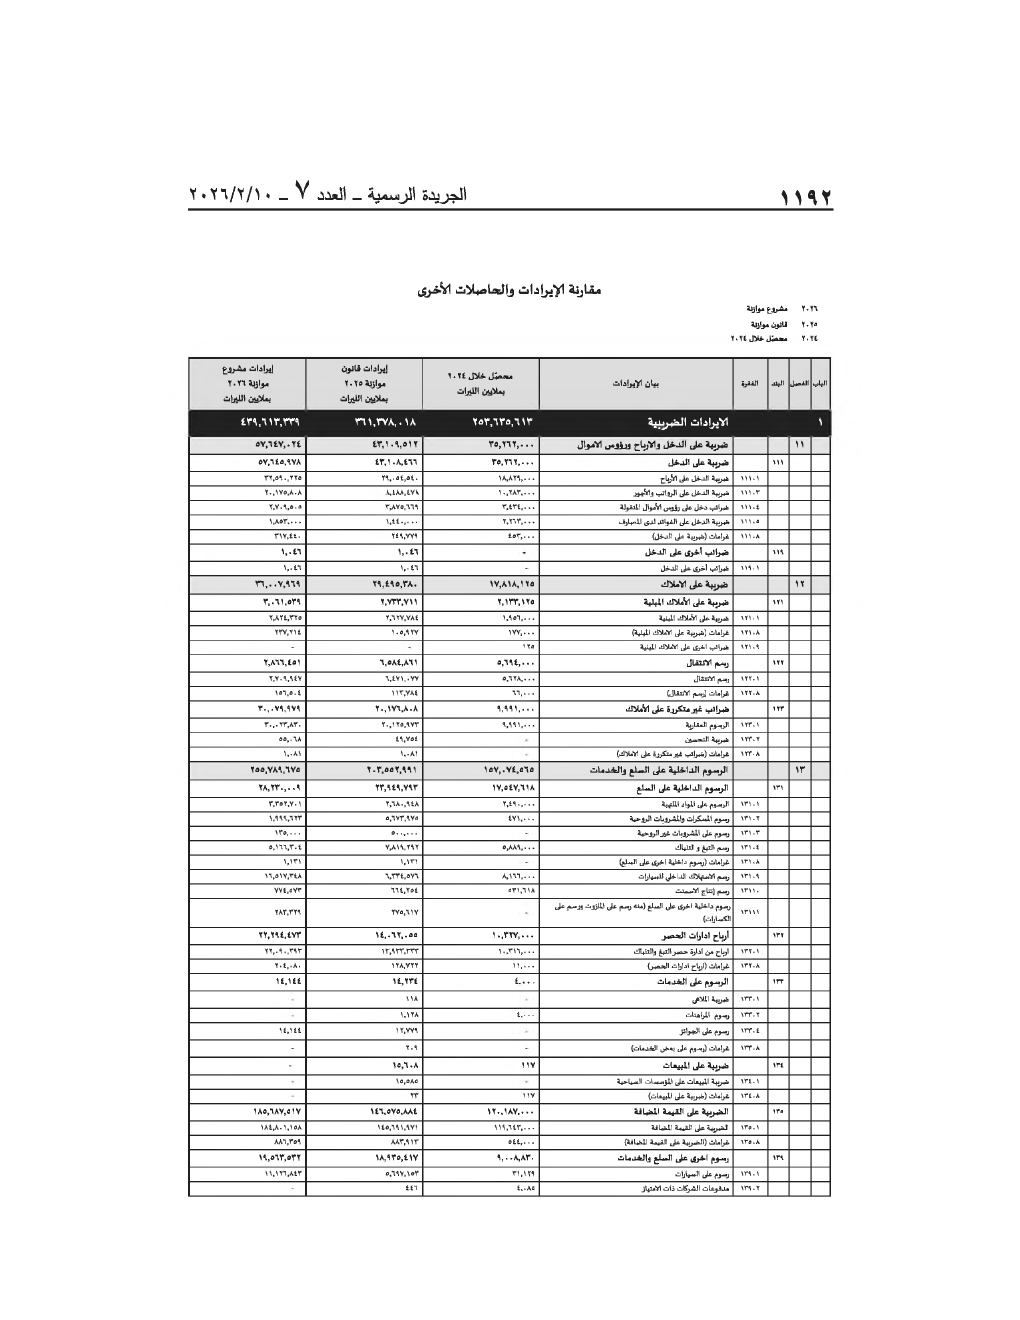
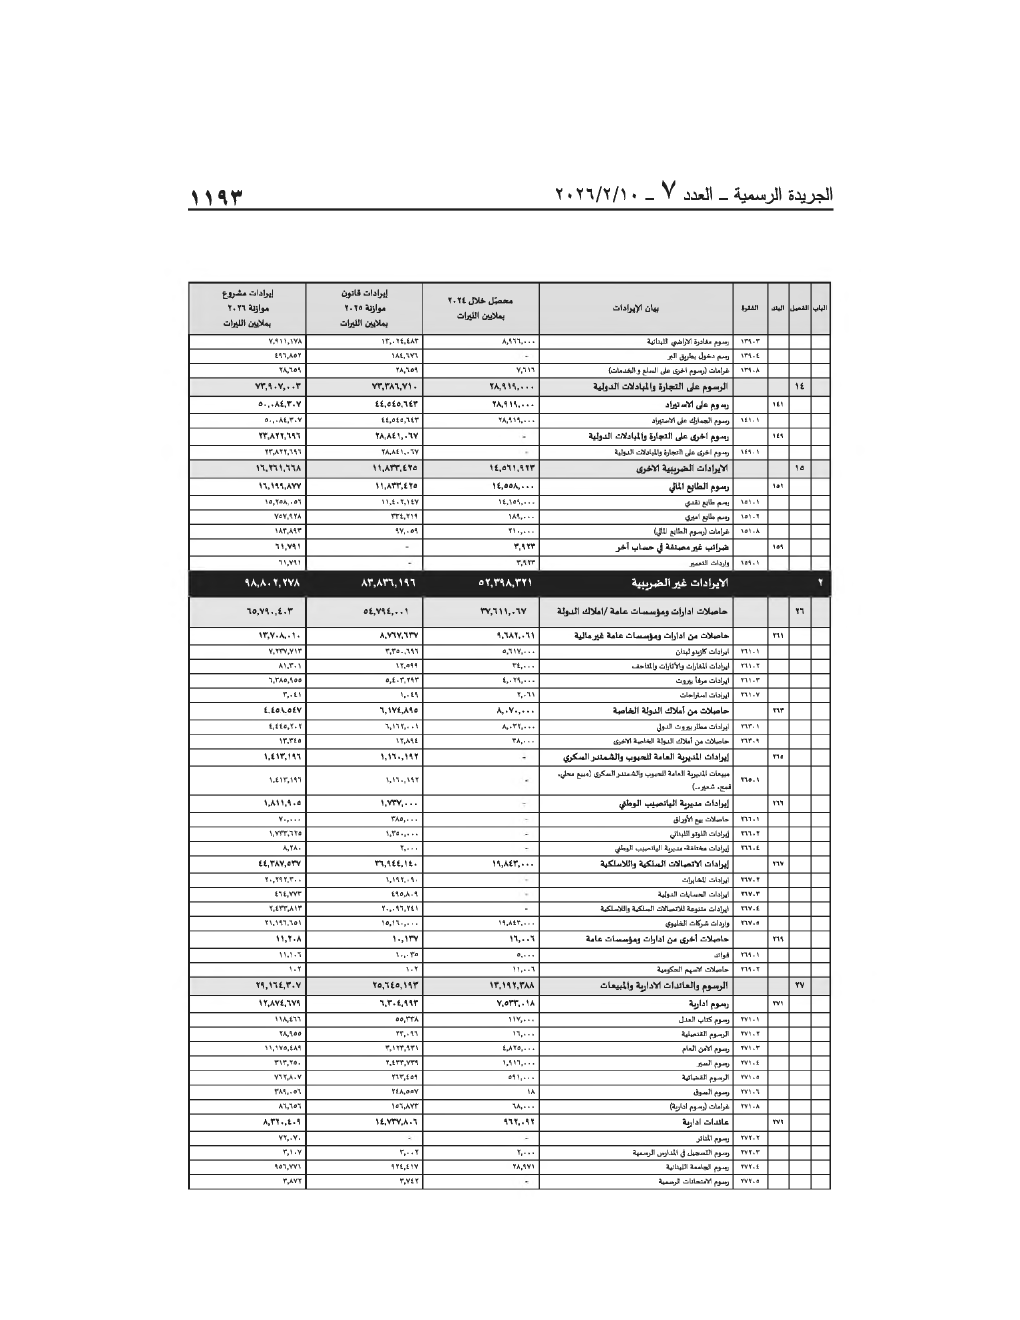
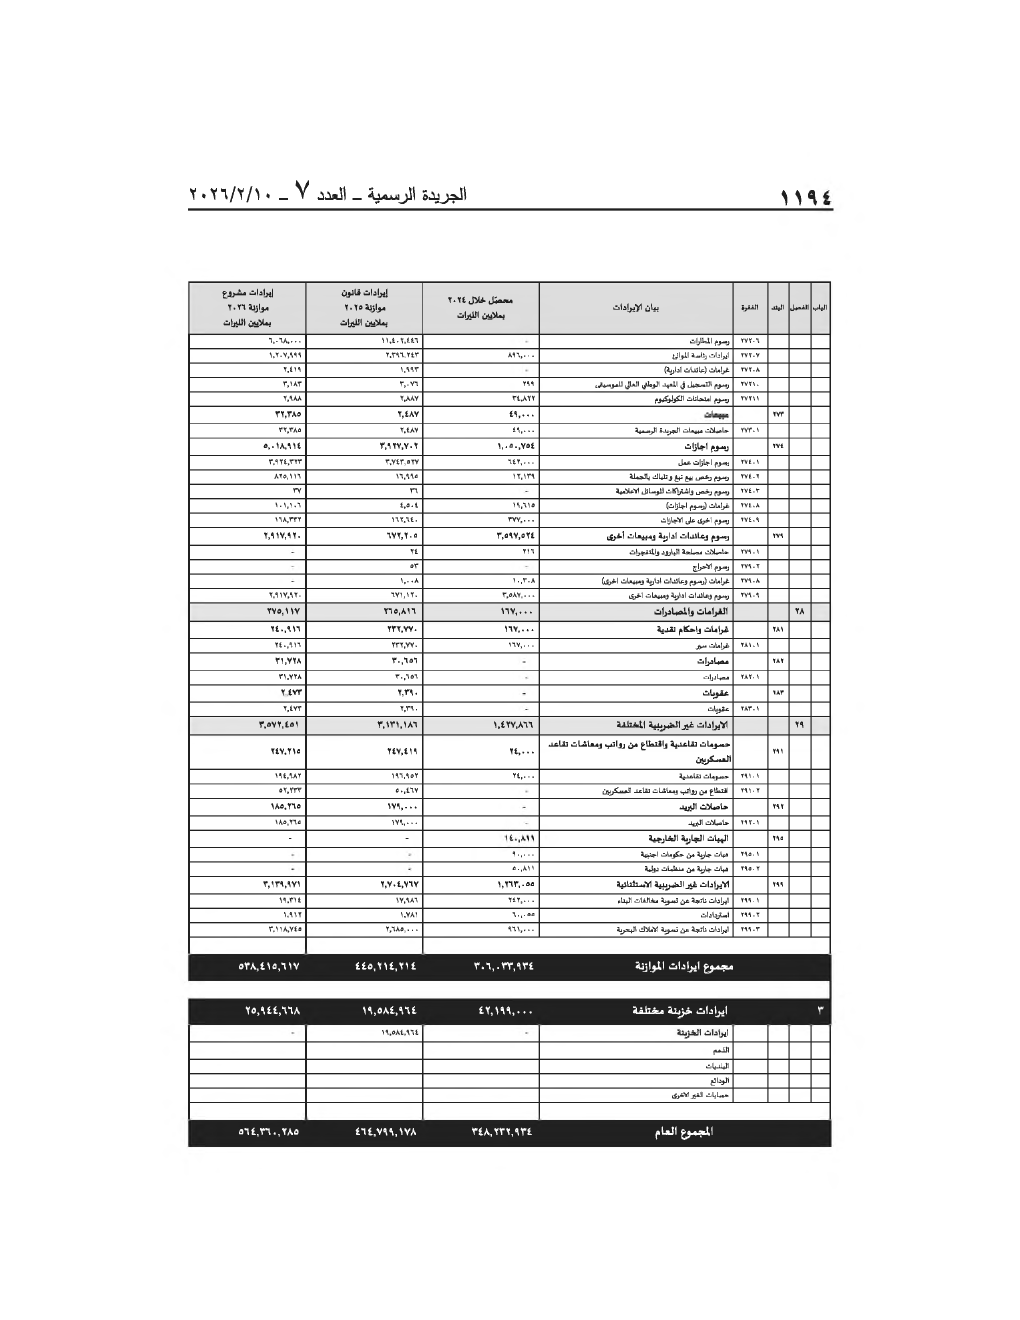
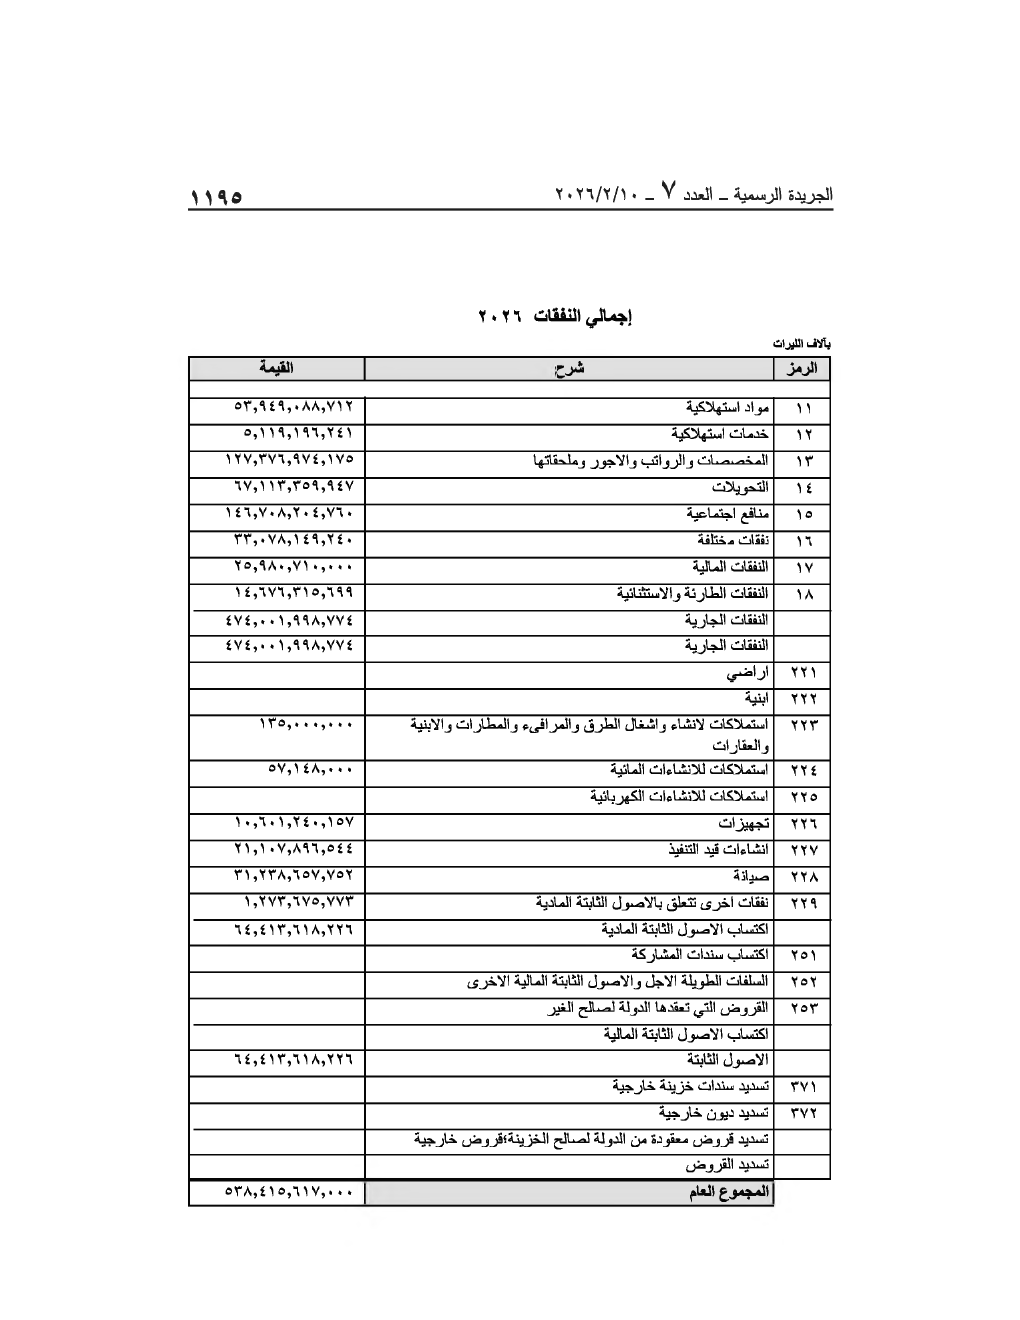
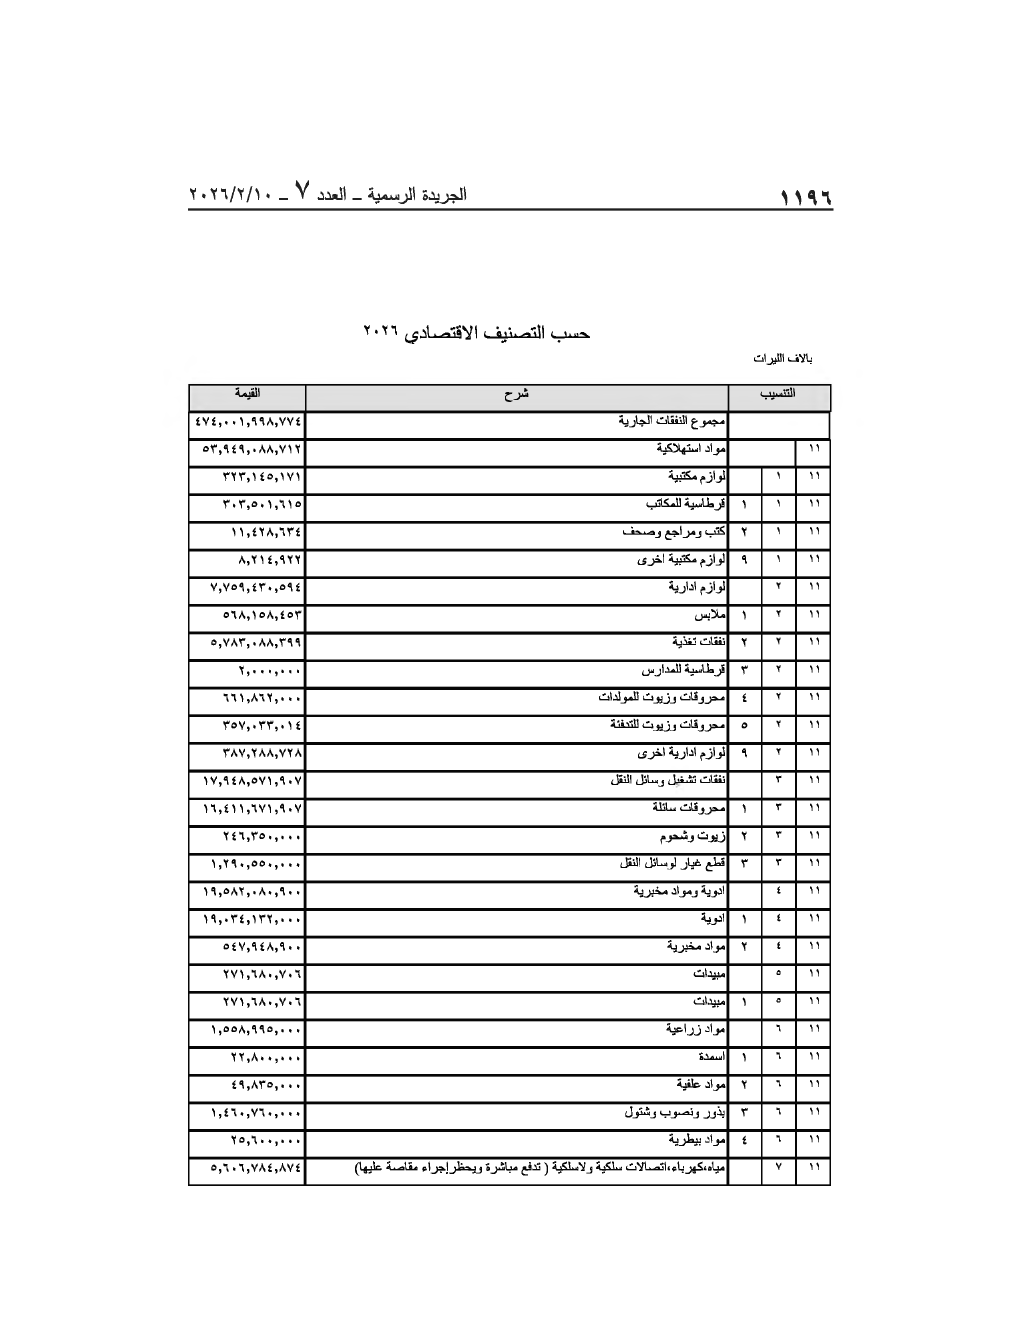
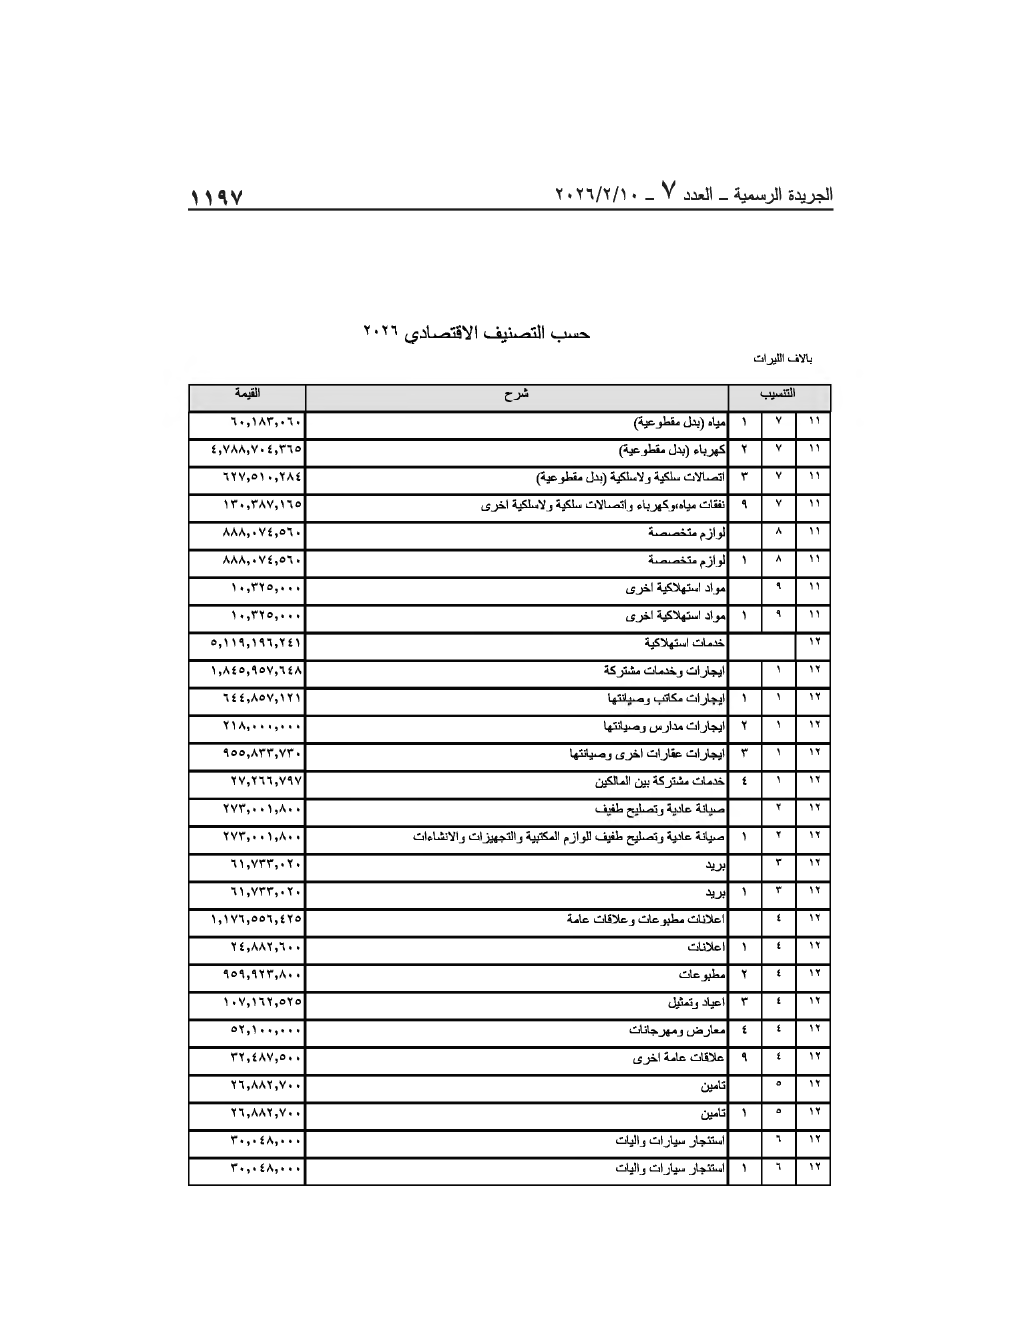
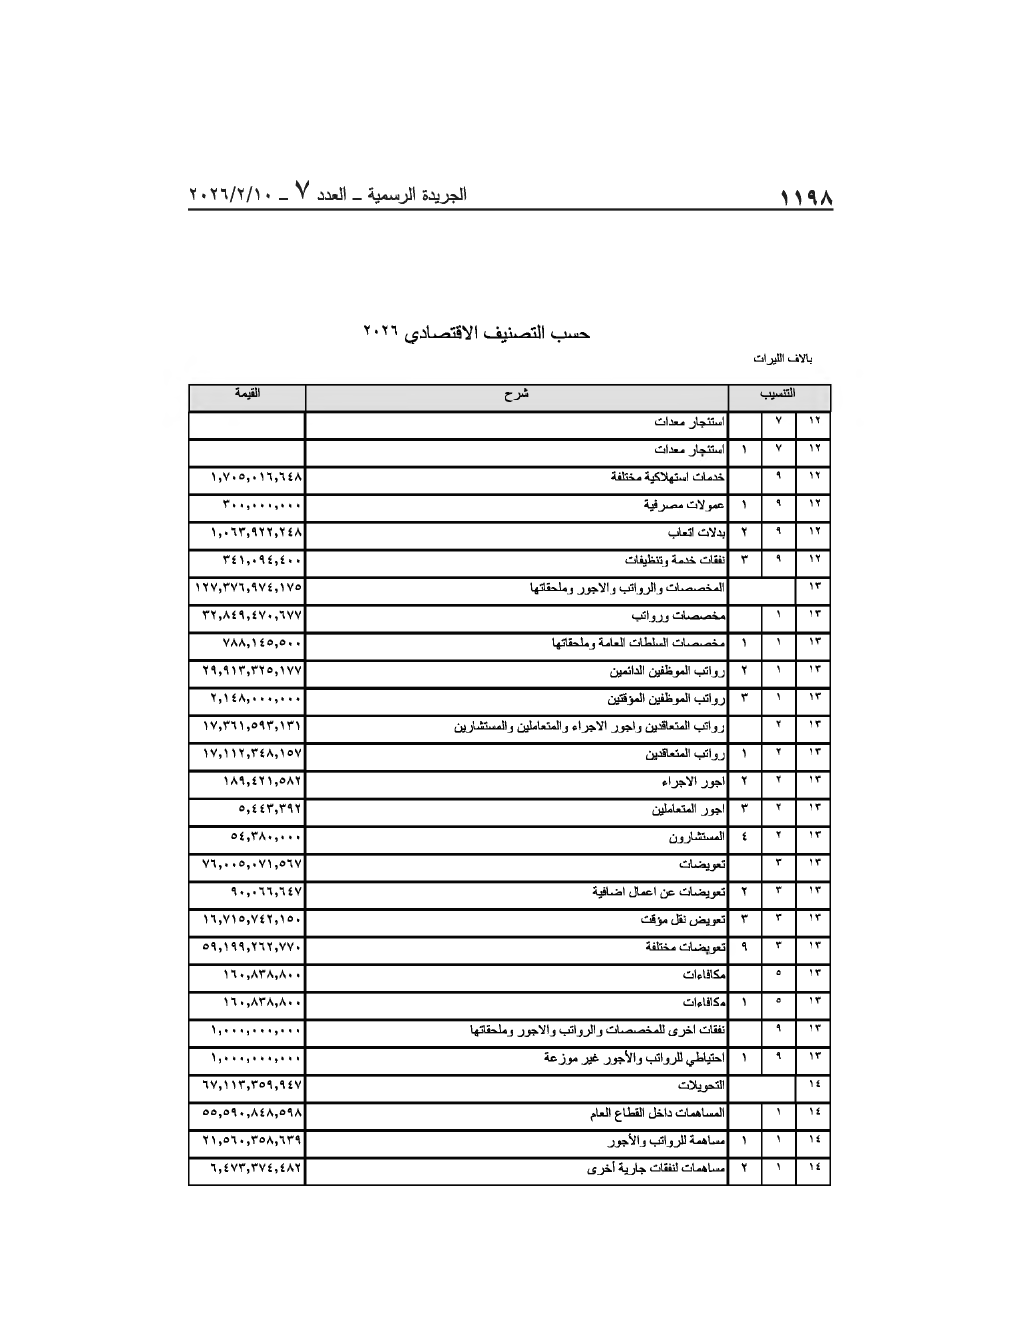
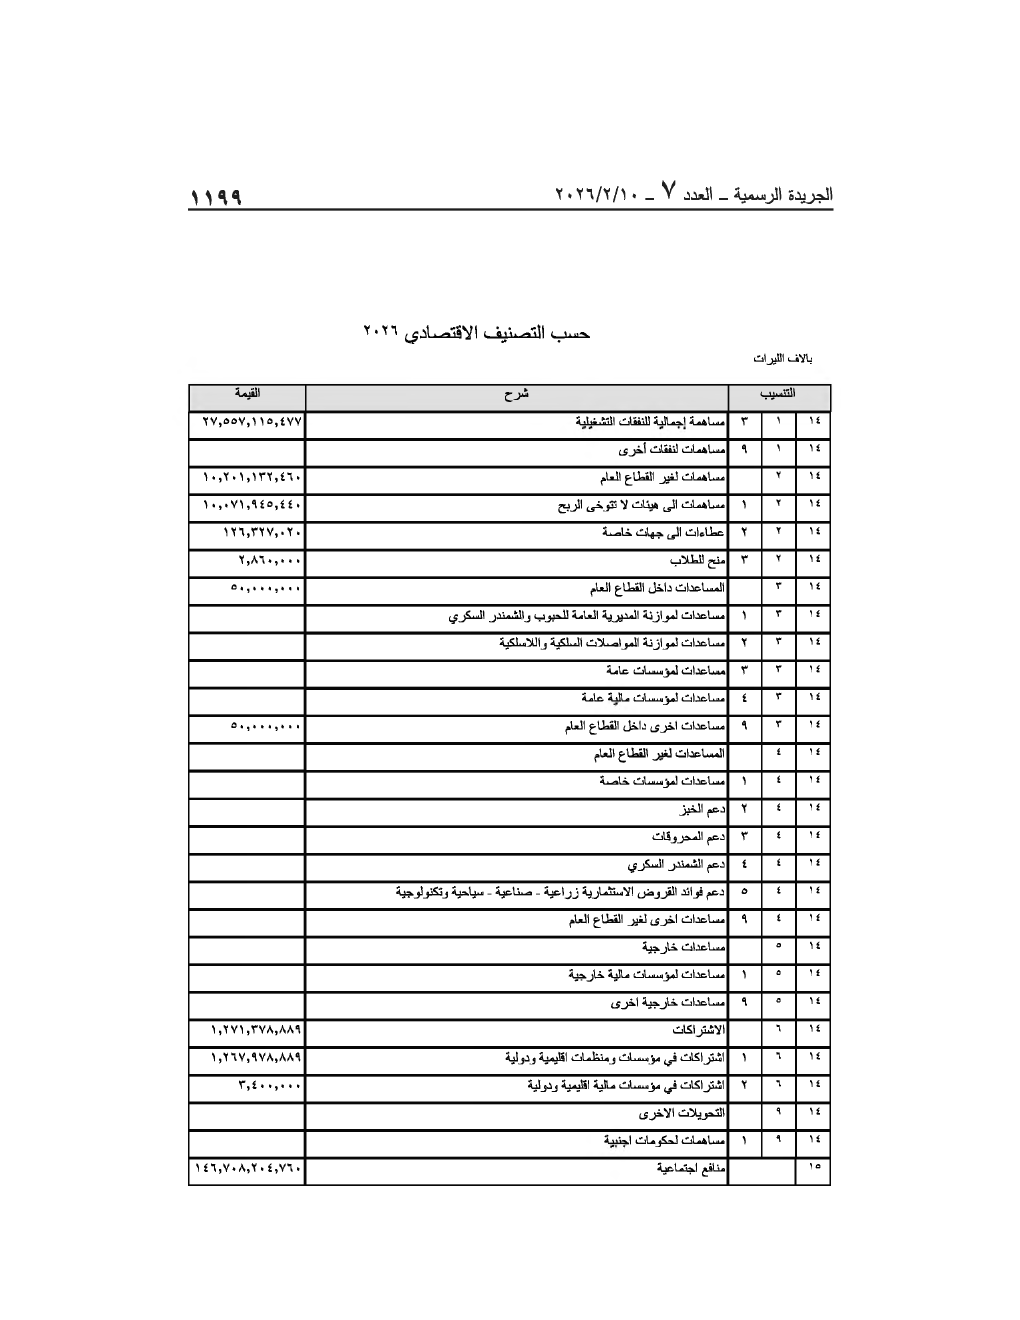
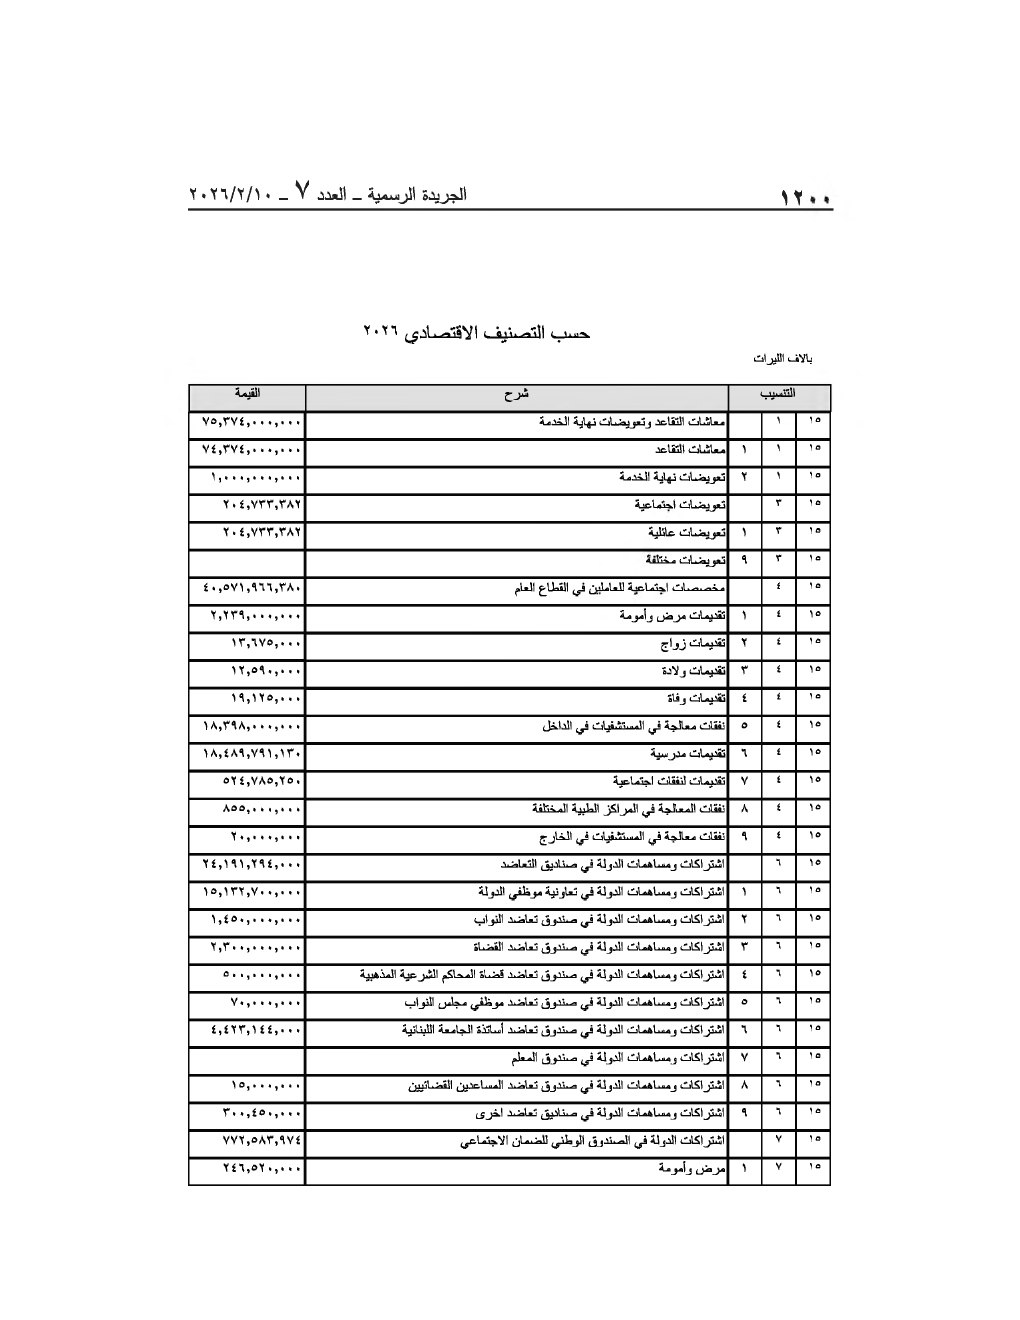
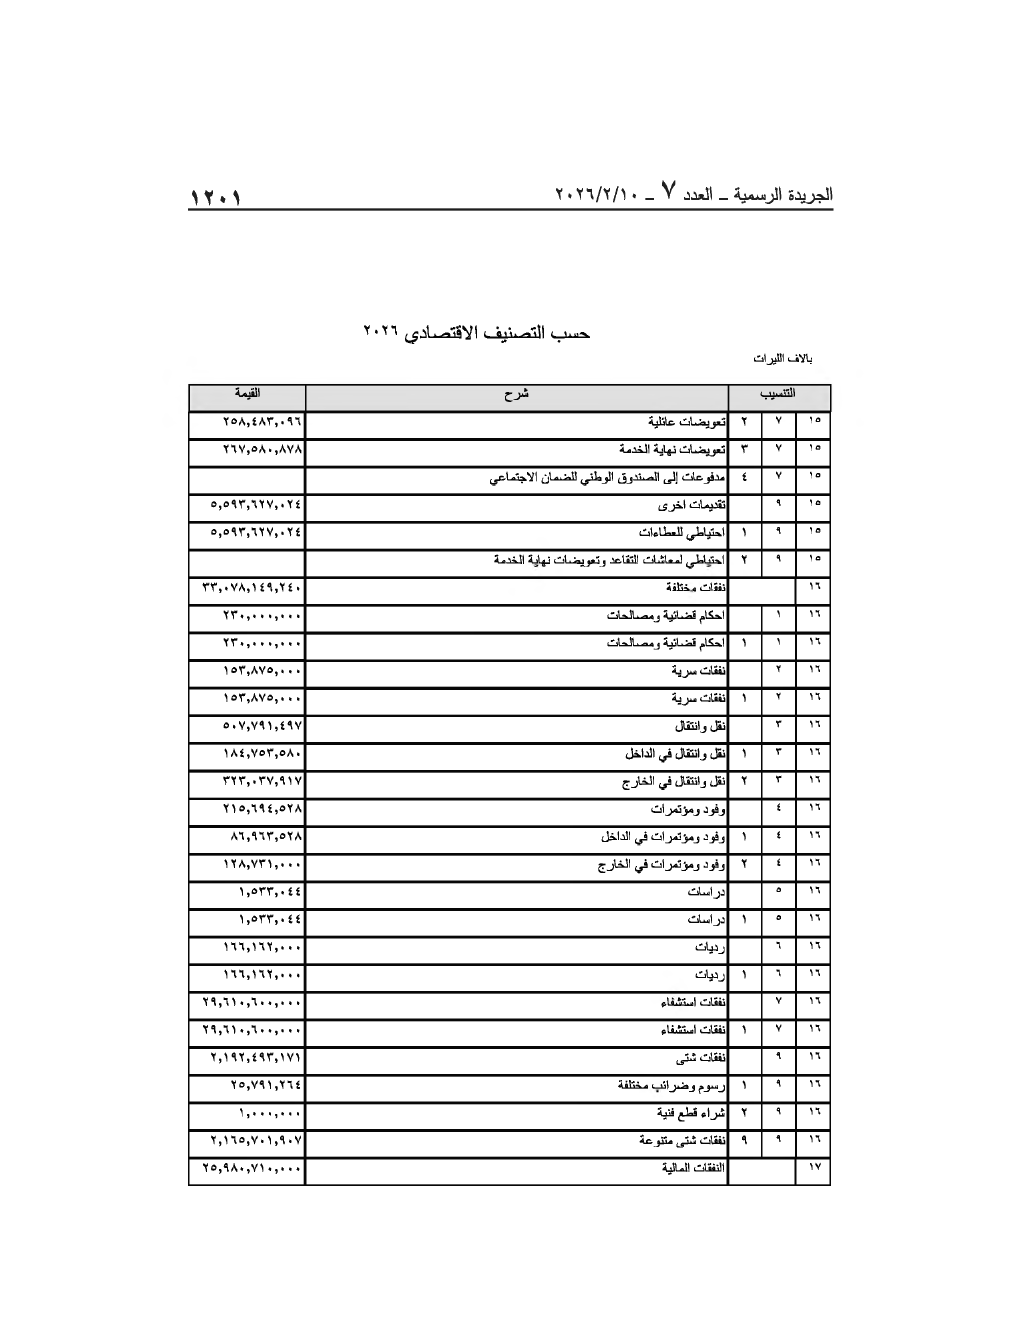
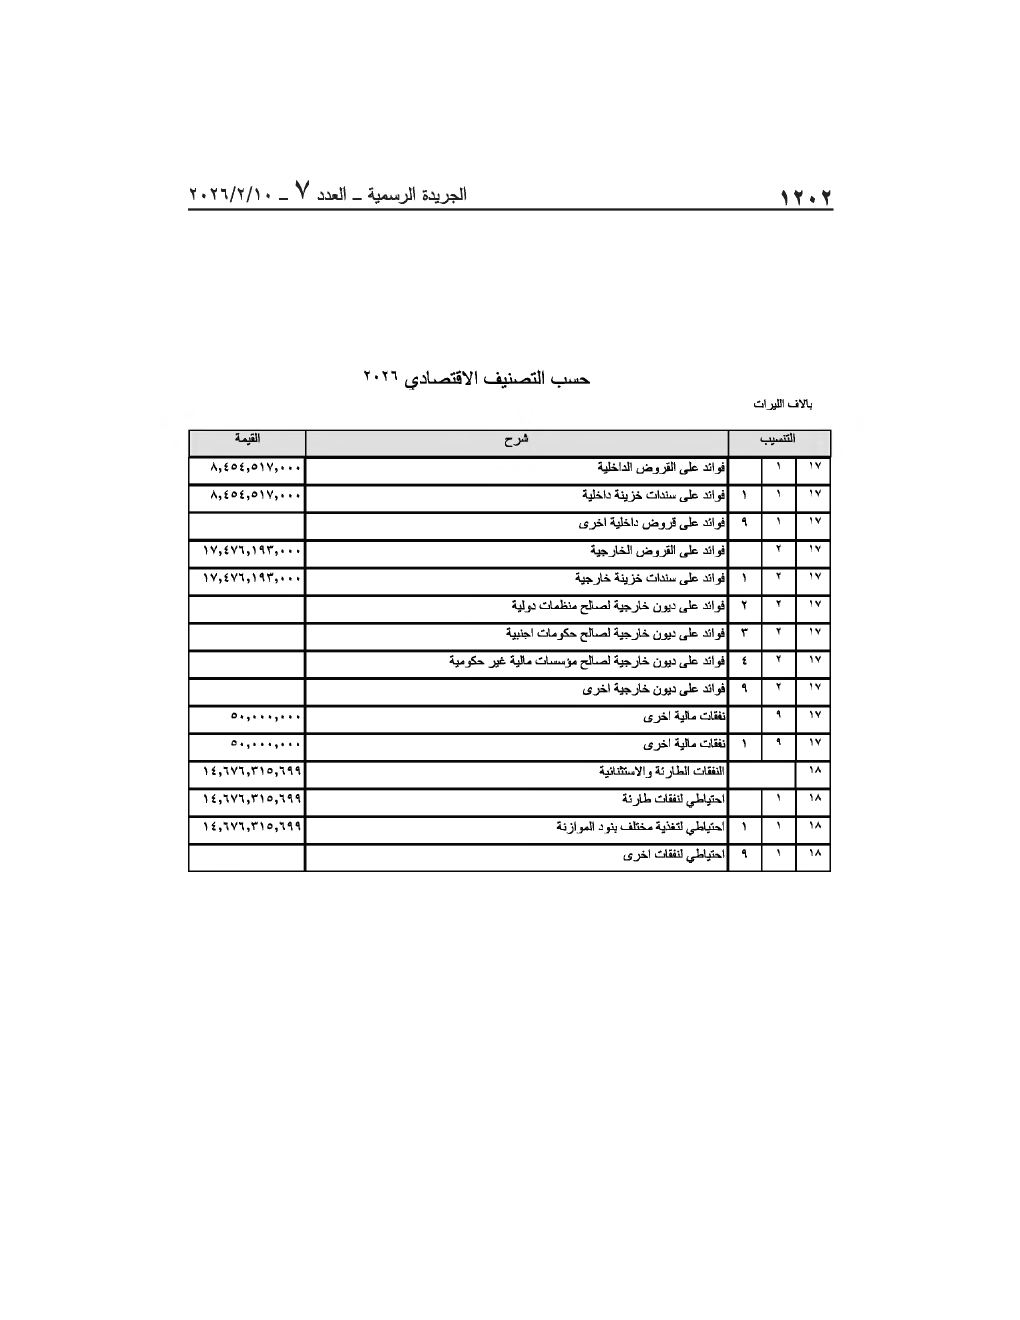
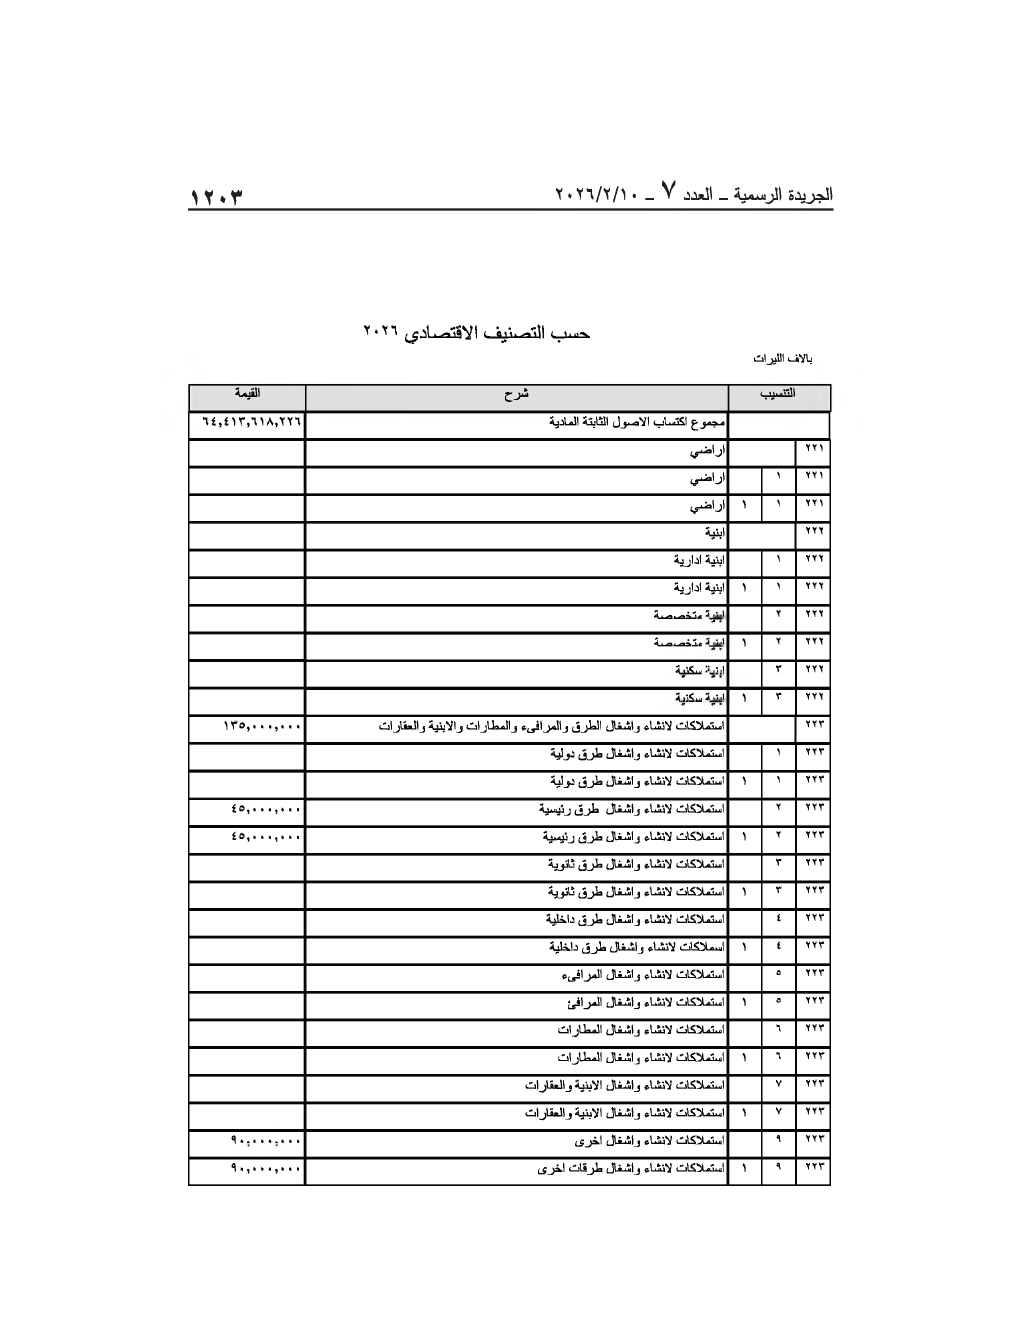
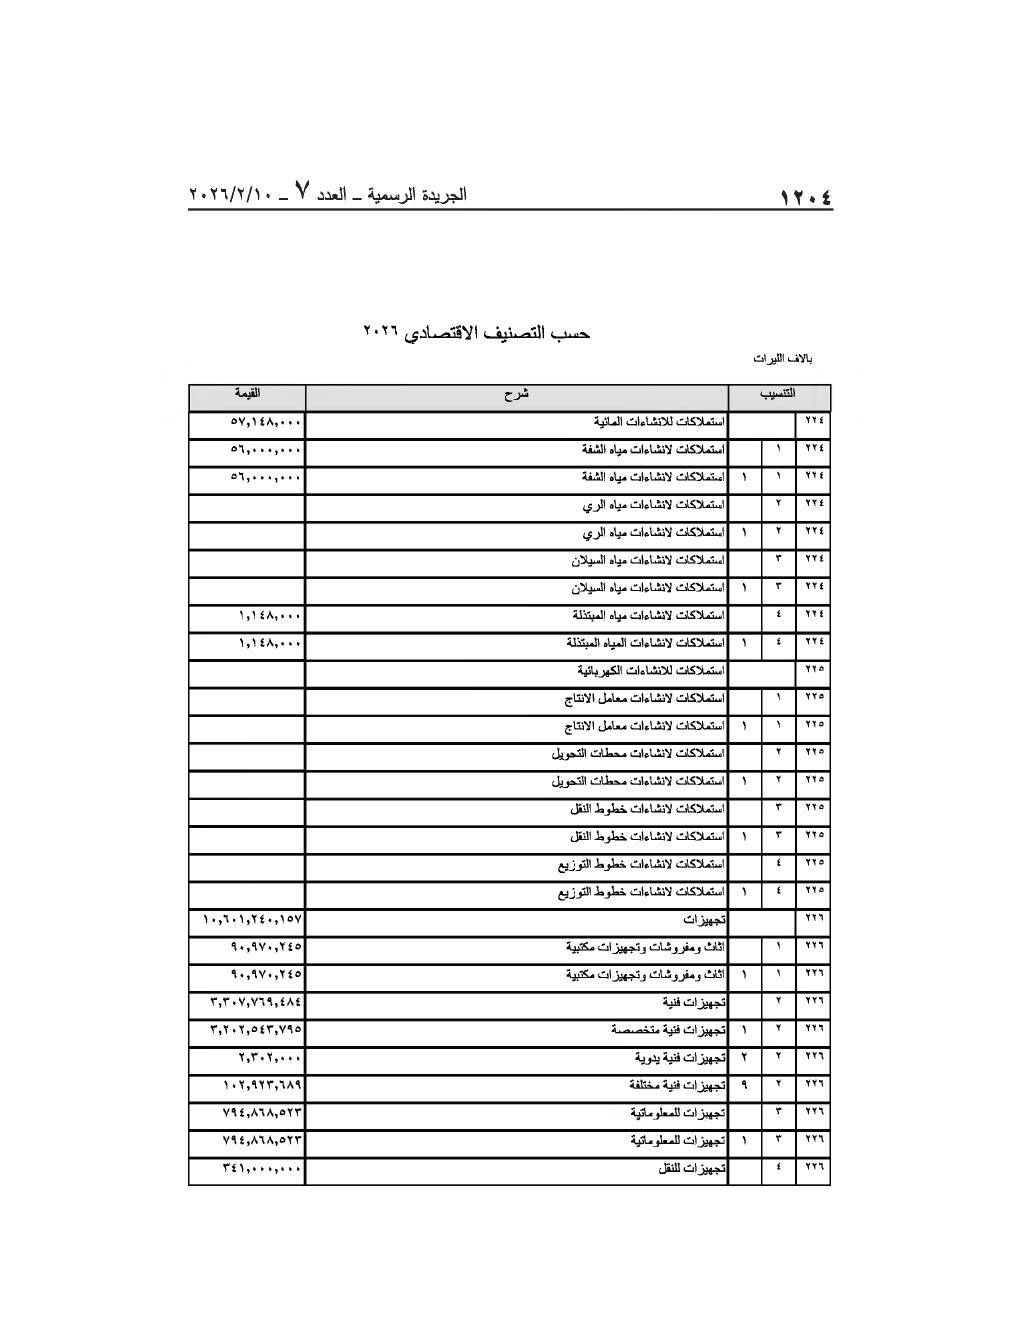
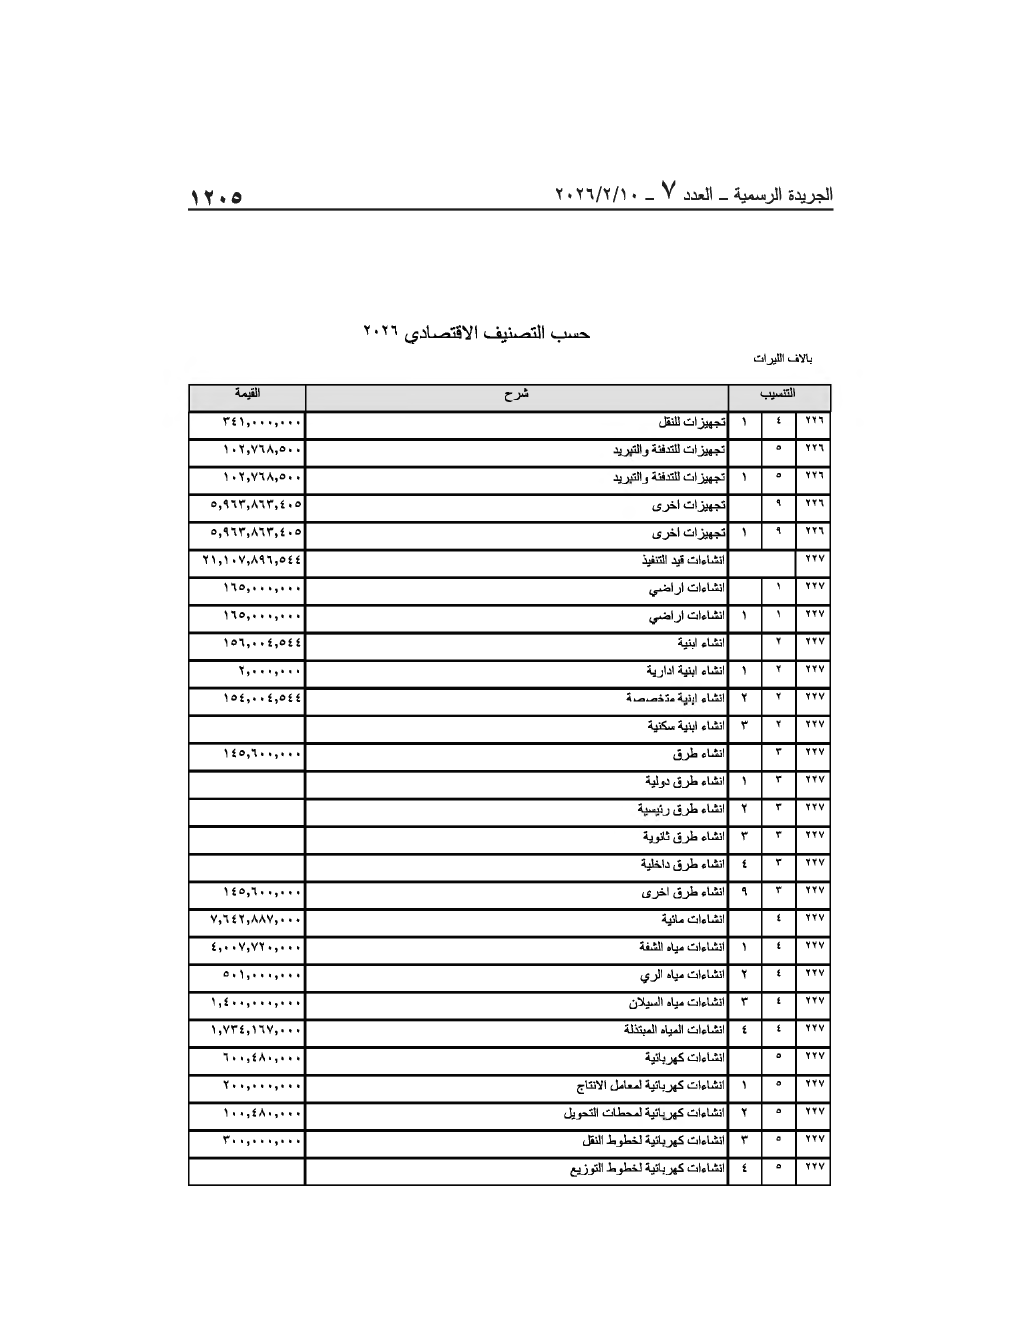
Page scans from the SaderLex archive. The two readings agree on 98.1% of the words.
Related