المادة 1
تحديد ارقام الموازنة
تحدد أرقام الموازنة العامة والموازنات الملحقة عن السنة المالية التي تبدأ في اول كانون الثاني 2018 وتنتهي في 31 كانون الاول 2018 وفقا لاحكام المادتين الثانية والثالثة من هذا القانون.
قانون Law No. 79 18/04/2018
أقر مجلس النواب،
وينشر رئيس الجمهورية القانون التالي نصه:
تحديد ارقام الموازنة
تحدد أرقام الموازنة العامة والموازنات الملحقة عن السنة المالية التي تبدأ في اول كانون الثاني 2018 وتنتهي في 31 كانون الاول 2018 وفقا لاحكام المادتين الثانية والثالثة من هذا القانون.
الاعتمادات
تفتح في الموازنة العامة والموازنات الملحقة الاعتمادات المبينة في ما يأتي:
العام 2018 (ليرة)
الموازنة العامة
الجزء الاول
21.720.701.210.000
الجزء الثاني
2.170.523.373.000
مجموع الموازنة العامة
23.891.224.583.000
الموازنات الملحقة
مديرية اليانصيب الوطني
96.800.000.000
المديرية العامة للحبوب والشمندر السكري
30.497.690.000
الاتصالات
2.700.327.353.000
مجموع الموازنات الملحقة
2.827.625.043.000
المجموع العام
26.718.849.626.000
وذلك وفقا للجداول رقم (1, 2, 3 , و 4) الملحقة بهذا القانون.
الواردات
تقدر واردات الموازنة العامة والموازنات الملحقة على الوجه التالي:
العام 2018 (ليرة)
الموازنة العامة
الجزء الاول - الواردات العادية
18.686.869.000.000
الجزء الثاني - الواردات الاستثنائية
5.204.355.583.000
مجموع الموازنة العامة
23.891.224.583.000
الموازنات الملحقة
مديرية اليانصيب الوطني
96.800.000.000
المديرية العامة للحبوب والشمندر السكري
30.497.690.000
الاتصالات
2.700.327.353.000
مجموع الموازنات الملحقة
2.827.625.043.000
المجموع العام
26.718.849.626.000
وذلك وفقا للجداول رقم (5، 6، 7 و8) الملحقة بهذا القانون.
اجازة الجباية
يجاز وفقا لاحكام هذا القانون ولاحكام القوانين النافذة، جباية مختلف الضرائب والرسوم والحاصلات والعائدات المبينة في الجداول رقم (5، 6، 7 و8) الملحقة بهذا القانون.
الاجازة بالاستقراض
1 - يجاز للحكومة في إطار تمويل استحقاقات اصل الديون، وضمن حدود العجز المقدّر في تنفيذ الموازنة وفي إنفاق الاعتمادات المدورة الى العام 2018 والاعتمادات الاضافية، إصدار سندات خزينة بالعملة اللبنانية لآجال قصيرة ومتوسطة وطويلة لتغطية هذا العجز، وذلك بقرارات تصدر عن وزير المالية.
2 - يجاز للحكومة إصدار سندات خزينة بالعملات الاجنبية بحدود مبلغ لا يتجاوز ستة مليارات دولار اميركي، على ان تستعمل الاموال المقترضة بموجب هذه الاجازة في إطار إعادة هيكلة الدين العام، لأجل تمويل استحقاقات الديون الخارجية و/أو لتحويل ما يعادل قيمتها من الدين العام بالليرة اللبنانية الى عملات أجنبية و/أو بغية تمويل حاجات الخزينة بالعملات الاجنبية بشروط افضل.
3 - يجب ان تسدد كامل السندات المصدرة موضوع البند الثاني من هذه المادة خلال مدة لا تتجاوز ثلاثين سنة من تاريخ بدء العمليات المجازة بموجب البند الثاني أعلاه.
4 - عندما تقوم الحكومة باصدار سندات خزينة بالعملة الاجنبية لمدد تقل عن المدة القصوى المحددة في البند الثالث من هذه المادة، يحق للحكومة اعتبارا من تاريخ حلول اجل استحقاق اي من السندات ان تقوم باجراء عملية او عمليات جديدة بالعملة الاجنبية لمدة او لمدد اضافية، شرط ان لا تتجاوز القيمة الاجمالية لهذه العمليات في اي وقت كان حجم المبلغ المجاز للحكومة باقتراضه وفقا للبند الثاني اعلاه وان لا تتجاوز المدة الاجمالية لهذه العمليات كافة المدة القصوى المحددة في البند الثالث اي ثلاثين سنة اعتبارا من تاريخ بدء الاصدار الاول لتلك السندات او عملية الاقتراض الاولى.
5 - تطلع وزارة المالية مجلس النواب فصليا على:
- العجز المحقق في تنفيذ الموازنة والخزينة،
- إنفاق الاعتمادات المدورة والاضافية،
- أقساط الديون الداخلية والخارجية التي تم تسديدها،
- نتيجة إصدار سندات الخزينة بالعملة اللبنانية المجاز إصدارها بموجب البند الاول من هذه المادة،
- سلفات الخزينة .
حسابات القروض
يفتح للقروض حسابات خزينة خاصة تقيد لها القيمة المقبوضة من أصل هذه القروض ويقيد عليها القيم التي تدفع تسديدا للاقساط والسندات المستحقة.
تطبيق احكام اتفاقيات الهبات والقروض الخارجية على كامل الاتفاق العائد الى المشاريع الممولة خارجيا
1- يخضع الانفاق من اتفاقيات الهبات النقدية والقروض الخارجية التي تعقد مع مختلف الادارات والمؤسسات العامة والبلديات بعد إقرارها بموجب مراسيم صادرة عن مجلس الوزراء او قوانين صادرة عن المجلس النيابي سواء أكان هذا الانفاق من الجزء المحلي ام من الجزء الاجنبي لرقابة ديوان المحاسبة حسب الاصول، ويجب ان لا يتعارض تطبيق الاحكام المنصوص عليها في الاتفاقيات والمراسيم المتعلقة بالهبات النقدية في اي حال من الاحوال مع قيد الهبات النقدية وفقا للاصول في الموازنة.
2 - يجري تحويل الاموال الواردة من الجهات الواهبة الى الادارات العامة عبر وزارة المالية. تفتح وزارة المالية طيلة مدة تنفيذ المشروع، وبعد صدور مرسوم قبول الهبة الاعتمادات اللازمة لها والمدرجة فيه وذلك مرة واحدة او تباعا في موازنة السنة المالية الجارية وفي موازنات السنوات المالية اللاحقة وذلك بحسب القيمة النقدية المحولة في كل سنة مالية من قبل الجهات الواهبة ال حساب التبرعات والهبات العائد للخزينة اللبنانية.
3 - لا تطبق احكام الفقرة الثانية من المادة 27 من مشروع القانون الموضوع موضع التنفيذ بموجب المرسوم رقم 14969 الصادر بتاريخ 30/12/1963 على الاعتمادات الاضافية المتعلقة بالهبات النقدية حيث يمكن نقل هذه الاعتمادات من بند الى اخر بقرار من الوزير المختص ووزير المالية بعد تأشير المراقب المركزي لعقد النفقات، وبعد ان تثبت الادارة المعنية رغبة الجهة الواهبة باجراء هذا النقل.
4 - تطبق احكام المادة 104 من مشروع القانون الموضوع موضع التنفيذ بموجب المرسوم رقم 14969 تاريخ 30/12/1963 وتعديلاته (قانون المحاسبة العمومية) على السلفات المالية الطارئة المعطاة لدفع النفقات الممولة من الهبات النقدية ويمكن تدوير الاعتمادات المحجوزة للسلفات المالي الطارئة والمتعلقة بالهبات المعطاة خلال سنة مالية معينة لتأدية موجبات يتعدى تنفيذها السنة لدفع النفقات الممولة من الهبات النقدية لحين انتهاء تنفيذ الاعمال المتعلقة بالهبة، الى موازنات السنوات المالية اللاحقة.
5 - يتم تدوير ارصدة الاعتمادات كافة غير المعقودة الممولة من الهبات النقدية الى موازنات السنين اللاحقة.
فتح الاعتمادات الاستثنائية
تنفيذا لاحكام المادة 85 من الدستور، يمكن لرئيس الجمهورية، اذا دعت ظروف طارئة لنفقات مستعجلة، ان يتخذ مرسوما بناء على قرار صادر عن مجلس الوزراء، بفتح اعتمادات استثنائية او اضافية او بنقل اعتمادات في موازنة العام 2018، على ان لا تتجاوز هذه الاعتمادات مائة مليار ليرة لبنانية، ويجب ان تعرض هذه التدابير على موافقة المجلس النيابي في اول عقد يلتئم فيه بعد ذلك.
اجازة نقل الاعتمادات
1- يجاز النقل في احتياطي الموازنة العامة من فصل الى آخر ومن بند الى آخر ضمن هذا الاحتياطي بقرار من مجلس الوزراء بناء على اقتراح وزير المالية ويطبق هذا التدبير على احتياطي كل موازنة ملحقة.
لحظ اعتمادات لدعم فوائد القروض الاستثمارية
تلحظ في الموازنة العامة (وزارة المالية - مديرية المالية العامة) الاعتمادات المطلوبة لدعم فوائد القروض الاستثمارية (زراعية، صناعية، سياحية، وتكنولوجيا ومعلوماتية) وهوامش الارباح على هذه القروض فيما يتعلق بالمصارف الاسلامية.
تحدد اصول وشروط الاستفادة من الفوئد المدعومة، وهوامش الارباح على هذه القروض فيما يتعلق بالمصارف الاسلامية بموجب نظام يصدر بمرسوم يتخذ في مجلس الوزراء بناء على اقتراح وزير المالية وبعد استطلاع رأي حاكم مصرف لبنان، ويخضع الانفاق للاصول المنصوص عليها في قانون المحاسبة العمومية.
اعتمادات المعالجة الصحية
توزع بمرسوم يتخذ في مجلس الوزراء، بناء على اقتراح الوزير المختص ووزير المالية معا، الاعتمادات المرصدة بصورة اجمالية في مختلف ابواب الموازنة العامة المخصصة للمعالجة في المؤسسات والمستشفيات الخاصة والحكومية والعقود مع الاطباء في القطاع الخاص.
اقتطاع حصة من الايرادات المحصلة لصالح البلديات للقرى التي ليس فيها بلديات
تقتطع وزارة المالية من الايرادات المحصلة لصالح البلديات، قبل توزيعها، مبلغ ستة مليارات ليرة، تخصص للانارة والاشغال والتنظيفات في القرى التي ليس فيها بلديات (بدلات طاقة وصيانة وتجهيزات وتنظيفات) بواسطة وزارة الداخلية والبلديات، توزع الايرادات بمرسوم بناء على اقتراح وزيري المالية والداخلية والبلديات، على ان يشمل المرسوم جميع القرى التي ليس فيها بلديات.
تستبدل عبارة الرسم البلدي على المحروقات بعبارة الايرادات المحصلة لصالح البلديات اينما وردت في موازنات السنين السابقة.
(عدلت بموجب قانون 109 / 2018 )
اعطاء مؤسسة كهرباء لبنان سلفة خزينة ومعالجة مسألة الديون المتراكمة
"تعطى مؤسسة كهرباء لبنان سلفة خزينة طويلة الأجل بقيمة 2742 مليار ل.ل. (ألفين وسبعمائة واثنين وأربعين مليار ليرة لبنانية) لتسديد عجز شراء المحروقات (2728 مليار ل.ل.) وتسديد فوائد وأقساط القروض لصالح مؤسسة كهرباء لبنان (14 مليار ل.ل.)، على أن تؤدى السلفة بأمر من محتسب المالية المركزي بعد موافقة وزير المالية، وتسدد نقداً وعلى أن يعتبر مجرد استعمال الجهة المستلفة لهذه السلفة إقراراً منها بالقدرة على التسديد وفق الأسس المنصوص عليها في هذه المادة".
لا يجوز لمؤسسة كهرباء لبنان وعلى مسؤوليتها ان تستعمل السلفة او اي جزء منها في غير الغاية التي اعطيت من اجلها.
تحدد كيفية تسديد هذه السلفة اضافة الى جدولة الديون المتراكمة على مؤسسة كهرباء لبنان، بموجب آلية توضع بقرار مشترك بين وزارة المالية ومؤسسة كهرباء لبنان ممثلة بوزارة الطاقة والمياه، على ان تصدر الآلية خلال مهلة اقصاها ستة اشهر من تاريخ صدور هذا القانون.
Possibly affected, check: قانون رقم 144 تاريخ 31/07/2019, article 76 repeals all earlier provisions that contradict it, without naming them. This article is among the texts it links to. Whether it still applies is a lawyer's judgement.
Changes to this article · 1, oldest first. The text above is the Lebanese University's; each change below is the amending article as published.
Replaced or reworded (الفقرة الأولى) by قانون رقم 109 تاريخ 30/11/2018, article 1, 06/12/2018
مادة وحيدة:
1: تعدّل الفقرة الأولى من المادة الثالثة عشرة من القانون رقم 79 تاريخ 18 نيسان 2018 (قانون الموازنة العامة والموازنات الملحقة لعام 2018) بحيث تصبح:
"تعطى مؤسسة كهرباء لبنان سلفة خزينة طويلة الأجل بقيمة 2742 مليار ل.ل. (ألفين وسبعمائة واثنين وأربعين مليار ليرة لبنانية) لتسديد عجز شراء المحروقات (2728 مليار ل.ل.) وتسديد فوائد وأقساط القروض لصالح مؤسسة كهرباء لبنان (14 مليار ل.ل.)، على أن تؤدى السلفة بأمر من محتسب المالية المركزي بعد موافقة وزير المالية، وتسدد نقداً وعلى أن يعتبر مجرد استعمال الجهة المستلفة لهذه السلفة إقراراً منها بالقدرة على التسديد وفق الأسس المنصوص عليها في هذه المادة".
والباقي دون تعديل.
2: يعمل بهذا القانون فور نشره في الجريدة الرسمية.
تعيين الهيئات الناظمة ومجالس الادارة
على مجلس الوزراء تعيين الهيئات الناظمة ومجالس ادارة المؤسسات العامة خلال مدة ستة اشهر من تاريخ نشر هذا القانون.
ابطلت هذه المادة بقرار المجلس الدستوري رقم 2/2018
تعديل قوانين البرامج
يعدل برنامج اعتمادات الدفع في كل من قوانين البرامج المبينة ادناه وفقا لما يلي:
1) تعديل قوانين البرامج القديمة
أ- قانون برنامج لرئاسة مجلس الوزراء
- قانون برنامج لترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت (اليسار)
المادة التاسعة والعشرون من القانون رقم 326 تاريخ 28/6/2001 (موازنة 2001) وتعديلاتها (ترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت)، لا سيما المادة الخامسة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2018
2019
2020
4،5
50
50،5
مليار ليرة
بدلا من:
2018
2019
50
55
مليار ليرة
(والباقي دون تعديل).
ب - قانون برنامج في وزارة الاشغال العامة والنقل:
- قانون برنامج لاعمال الضم والفرز- الإسكان والتنظيم المدني:
المادة العشرون من القانون رقم 622 تاريخ 7/3/1997 (موازنة 1997) المعدلة بالمادة الخامسة من القانون رقم 173 تاريخ 14/2/2000 (موازنة 2000) (قانون برنامج لأعمال الضم والفرز- الإسكان والتنظيم المدني) وتعديلاته، لا سيما المادة الخامسة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2018
2019
2020
2021
5
15
15
7
مليار ليرة
بدلا من:
2018
2019
2020
12
15
15
مليار ليرة
(والباقي دون تعديل).
ج- قانون برنامج في وزارة التربية والتعليم العالي
- قانون برنامج لأبنية الجامعة اللبنانية
المادة الثانية والعشرون من القانون رقم 286 تاريخ 12/2/1994 (موازنة 1994) وتعديلاتها (قانون برنامج لابنية الجامعة اللبنانية)، لا سيما المادة الخامسة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2018
2019
0
22
مليار ليرة
بدلا من:
2018
22
مليار ليرة
(والباقي دون تعديل).
د - قانون برنامج في وزارة الطاقة والمياه:
- قانون برنامج للاشغال المائية والكهربائية في مختلف المناطق
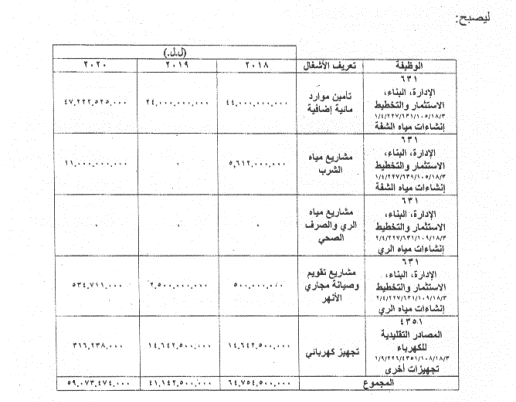
المادة الثانية والعشرون من القانون رقم 326 تاريخ 28/6/2001 (موازنة 2001) وتعديلاتها، لا سيما المادة الخامسة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) توزع اعتمادات رصيد برنامج الدفع لقانون برنامج للاشغال المائية والكهربائية في مختلف المناطق على الشكل التالي:
ليصبح:
)مليارات الليرات(
الوظيفة
تعريف الأشغال
الادارة،البناء،الاستثمار والتخطيط
تأمين موارد مائية إضافية
الادارة،البناء،الاستثمار والتخطيط
مشاريع مياه الشرب
الادارة،البناء،الاستثمار والتخطيط
مشاريع مياه الري والصرف الصحي
الادارة،البناء،الاستثمار والتخطيط
مشاريع تقويم وصيانة مجاري الأنهر
المصادر التقليدية للكهرباء
تجهيز كهربائي
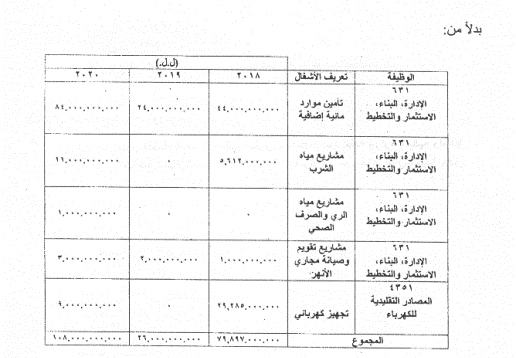
بدلا من :
)مليارات الليرات(
الوظيفة
تعريف الأشغال
الادارة،البناء،الاستثمار والتخطيط
تأمين موارد مائية إضافية
الادارة،البناء،الاستثمار والتخطيط
انشاءات مياه الشفة
مشاريع مياه الشرب
الادارة،البناء،الاستثمار والتخطيط
انشاءات مياه الري
مشاريع مياه الري والصرف الصحي
الادارة،البناء،الاستثمار والتخطيط
انشاءات مياه الري
مشاريع تقويم وصيانة مجاري الأنهر
المصادر التقليدية للكهرباء
تجهيز كهربائي
بعد تعديل اعتمادات الدفع لقانون البرنامج موضوع هذه المادة، بحيث خفضت بقيمة الاعتمادات المعقودة خلال العام 2016 البالغة قيمتها الاجمالية 48،926،526،000 ل.ل على حساب اعتماد العقد الاجمالي المخصص لهذا القانون موزعة على التناسيب التالية:
3/18/105/631/227/4/1
إنشاءات مياه الشفة
36،777،475،000
3/18/108/4351/226/9/1
تجهيزات اخرى
8،683،762،000
3/18/109/631/227/4/2
إنشاءات مياه الري
3،465،289،000
2) تعديل قوانين البرامج الجديدة:
أ- قانون برنامج في وزارة المالية:
1- قانون برنامج لانشاء ابنية وزارة المالية ولتنفيذ مشروع انشاء المبنى الموحد لادارة الجمارك في حرم مرفأ بيروت.
المادة السادسة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)
- يعدل اعتماد العقد الاجمالي لقانون برنامج انشاء ابنية وزارة المالية ولتنفيذ مشروع انشاء المبنى الموحد لادارة الجمارك في حرم مرفأ بيروت فيما يتعلق باعتماد العقد الاجمالي العائد لانشاء ابنية لوزارة المالية ليصبح 35 مليار ل.ل. بدلا من 33،5 مليار ل.ل. وفق اعتمادات برنامج الدفع التالية:
ليصبح:
2018
2019
2020
2021
2،5
14،5
13
1،5
مليار ليرة
بدلا من:
2018
2019
2020
5
12
13
مليار ليرة
(والباقي دون تعديل).
- يوزع رصيد اعتماد الدفع لانشاء المبنى الموحد لادارة الجمارك في حرم مرفأ بيروت، على الشكل التالي:
ليصبح:
2018
2019
2020
2021
6،140
14،140
6
9
مليار ليرة
بدلا من:
2018
2019
2020
2021
12،280
8
6
9
مليار ليرة
(والباقي دون تعديل).
2- قانون برنامج لتسديد ديون وتعويضات الاستملاك
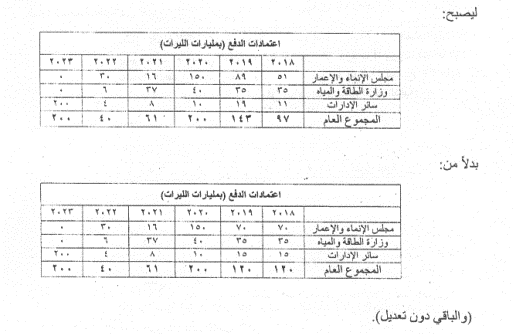
المادة السابعة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) قانون برنامج لتسديد ديون وتعويضات الاستملاك، بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
اعتمادات الدفع (بمليارات الليرات(
مجلس الانماء والاعمار
وزارة الطاقة والمياه
سائر الادارات
المجموع العام:
بدلا من :
اعتمادات الدفع (بمليارات الليرات(
مجلس الانماء والاعمار
70
70
150
16
30
وزارة الطاقة والمياه
سائر الادارات
15
15
10
8
4
المجموع العام:
120
120
ب- قانون برنامج في وزارة الاشغال العامة والنقل:
1- قانون برنامج لانشاء مرفأ سياحي في خليج جونية
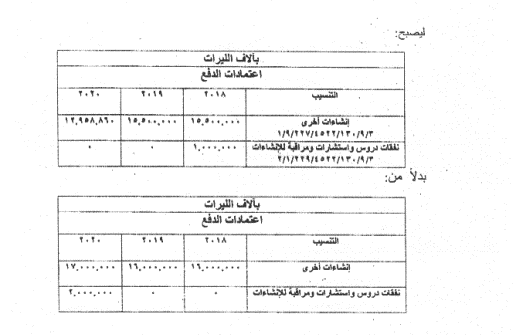
المادة الحادية والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لانشاء مرفأ سياحي في خليج جونيه البالغ 60 مليار ل.ل. بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
بآلاف الليرات
اعتمادات الدفع
التنسيب
انشاءات اخرى
3/9/130/4522/227/9/1
نفقات دروس واستشارت ومراقبة للانشاءات
3/9/8130/4522/229/1/2
1.000.000
0
بدلا من :
بآلاف الليرات
اعتمادات الدفع
التنسيب
انشاءات اخرى
3/9/130/4522/227/9/1
نفقات دروس واستشارت ومراقبة للانشاءات
3/9/8130/4522/229/1/2
0
0
بعد تعديل اعتمادات الدفع لقانون البرنامج موضوع هذه المادة بحيث خفضت بقيمة الاعتمادات المعقودة خلال العام 2016 البالغة 6،041،140،000 ل.ل. موزعة على تنسيب "نفقات دروس واستشارات ومراقبة للانشاءات" 1،398،100،000 ل.ل. وعلى تنسيب "إنشاءات اخرى" 4،643،040،000 ل.ل. على حساب اعتماد العقد الاجمالي المخصص لهذا القانون.
(والباقي دون تعديل).
2- قانون برنامج لطريق السلطانية - صيدا
المادة الثامنة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) توزع اعتمادات الدفع لقانون برنامج لتوسيع وتأهيل طريق السلطانية - صيدا بما فيها الاستملاك، بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2018
2019
2020
8،5
13،5
5
مليار ليرة
بدلا من:
2018
2019
2020
17
5
5
مليار ليرة
(والباقي دون تعديل).
3- قانون برنامج لاستكمال تنفيذ طريق كفررمان - مرجعيون (بما فيه الاستملاك)
المادة عشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)،
يوزع رصيد اعتمادات برنامج الدفع لقانون برنامج لاستكمال تنفيذ طريق كفررمان - مرجعيون (بما فيه الاستملاك) وفقا لما يلي:
ليصبح:
2018
2019
2020
7،25
21،75
14،5
مليار ليرة
بدلا من:
2018
2019
2020
2021
2022
14،5
14،5
14،5
5
5
مليار ليرة
(والباقي دون تعديل).
بعد تعديل اعتمادات الدفع لقانون البرنامج موضوع هذه المادة بحيث خفضت بقيمة الاعتمادات المعقودة خلال العام 2015 البالغة 10 مليار ليرة على حساب اعتماد العقد الاجمالي المخصص لهذا القانون.
4-قانون برنامج لتنفيذ طريق القديسين - جبيل - البترون (بما فيه الاستملاك)
المادة التاسعة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، بحيث يوزع رصيد اعتمادات برنامج الدفع لقانون برنامج لتنفيذ طريق القديسين - جبيل - البترون (بما فيه الاستملاك)، وفقا لما يلي:
ليصبح:
2018
2019
2020
5
9
11
مليار ليرة
بدلا من:
2018
2019
2020
10
4
11
مليار ليرة
(والباقي دون تعديل).
5- قانون برنامج لاستكمال جزء من اوتوستراد الشمال طرابلس - الحدود الشمالية - قسم البداوي - الحدود الشمالية
المادة الرابعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، بحيث يوزع رصيد اعتمادات برنامج الدفع لقانون برنامج لاستكمال جزء من اوتوستراد الشمال طرابلس - الحدود الشمالية، قسم البداوي - الحدود الشمالية، وفقا لما يلي:
ليصبح:
2018
2019
2020
2021
2022
5
15
10
10
5
مليار ليرة
بدلا من:
2018
2019
2020
2021
2022
10
10
10
10
5
مليار ليرة
(والباقي دون تعديل).
6- قانون برنامج لاستكمال وتأهيل طريق التوفيقية-رأس بعلبك- القاع
المادة الثالثة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، بحيث يوزع رصيد اعتمادات برنامج الدفع لقانون برنامج لاستكمال وتأهيل طريق التوفيقية - رأس بعلبك - القاع، وفقا لما يلي:
ليصبح:
2018
2019
2020
2021
2022
5
15
10
10
5
مليار ليرة
بدلا من:
2018
2019
2020
2021
2022
10
10
10
10
5
مليار ليرة
(والباقي دون تعديل).
ج- قانون برنامج في وزارة الدفاع الوطني:
1- قانون برنامج لازالة القنابل العنقودية
المادة الخامسة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017).
توزع اعتمادات برنامج الدفع لقانون برنامج لازالة القنابل العنقودية وفقا لما يلي:
ليصبح:
2018
2019
2020
2021
2،5
12،5
10
20
مليار ليرة
بدلا من:
2018
2019
2020
2021
10
10
10
15
مليار ليرة
(والباقي دون تعديل).
2- قانون برنامج لتحقيق عتاد وتجهيزات وبنى تحتية ملحة لصالح الجيش
القانون رقم 30 تاريخ 24/11/2015 (الاجازة للحكومة عقد نفقات من اجل تحقيق عتاد وتجهيزات وبنى تحتية ملحة لصالح الجيش)، بحيث يوزع رصيد اعتمادات برنامج الدفع لقانون البرنامج على الشكل التالي:
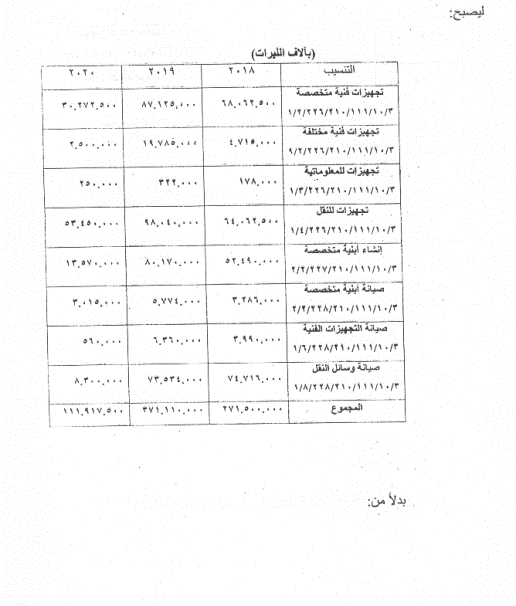
ليصبح:
(بآلاف الليرات)
التنسيب
2018
2019
2020
تجهيزات فنية متخصصة
3/10/111/210/226/2/1
87.125.000
30.272.500
تجهيزات فنية مختلفة
3/10/111/210/226/2/9
4.715.000
19.785.000
2.500.000
تجهيزات معلوماتية
3/10/111/210/226/3/1
178.000
322.000
250.000
تجهيزات للنقل
3/10/111/210/226/4/1
64.062.500
98.040.000
53.450.000
انشاء ابنية متخصصة
3/10/111/210/227/2/2
52.490.000
80.170.000
13.570.000
صيانة ابنية متخصصة
3/10/111/210/228/2/2
3.286.000
5.774.000
3.015.000
صيانة التجهيزات الفنية
3/10/111/210/228/6/1
3.990.000
6.360.000
560.000
صيانة وسائل النقل
3/10/111/210/228/8/1
74.716.000
73.534.000
8.300.000
المجموع
271.500.000
371.110.000
111.917.500
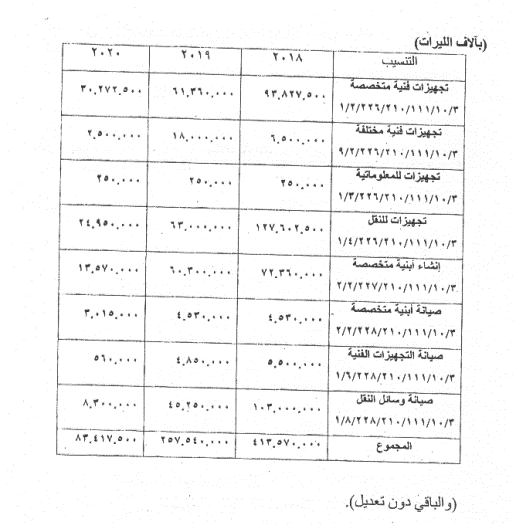
بدلا من :
(بآلاف الليرات)
التنسيب
2018
2019
2020
تجهيزات فنية متخصصة
3/10/111/210/226/2/1
93.827.500
61.360.000
30.272.500
تجهيزات فنية مختلفة
3/10/111/210/226/2/9
6.500.000
18.000.000
2.500.000
تجهيزات معلوماتية
3/10/111/210/226/3/1
250.000
250.000
250.000
تجهيزات للنقل
3/10/111/210/226/4/1
127.602.500
63.000.000
24.950.000
انشاء ابنية متخصصة
3/10/111/210/227/2/2
72.360.000
60.300.000
13.570.000
صيانة ابنية متخصصة
3/10/111/210/228/2/2
4.530.000
4.530.000
3.015.000
صيانة التجهيزات الفنية
3/10/111/210/228/6/1
5.500.000
4.850.000
560.000
صيانة وسائل النقل
3/10/111/210/228/8/1
103.000.000
45.250.000
8.300.000
المجموع
413.570.000
257.540.000
83.417.500
(والباقي دون تعديل)
د- قانون برنامج في وزارة التربية والتعليم العالي:
1- قانون برنامج لانشاء وتجهيز ابنية مدرسية لوزارة التربية والتعليم العالي
المادة السابعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)،
توزع اعتمادات برنامج الدفع لقانون برنامج لانشاء وتجهيز ابنية مدرسية لوزارة التربية والتعليم العالي، وفقا لما يلي:
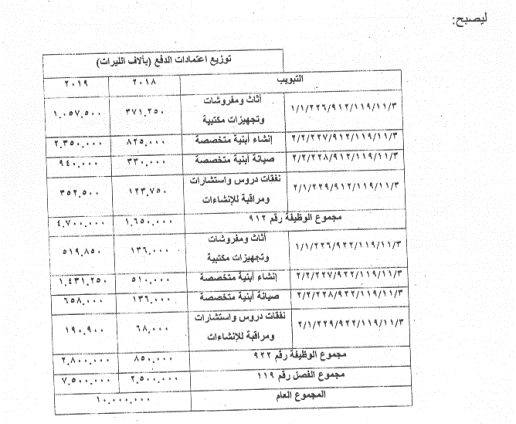
ليصبح:
توزيع اعتمادات الدفع (بآلاف الليرات)
التبويب
اثاث ومفروشات وتجهيزات مكتبية
انشاء ابنية متخصصة
صيانة ابنية متخصصة
نفقات دروس واستشارات ومراقبة للانشاءات
مجموع الوظيفة رقم 912
اثاث ومفروشات وتجهيزات مكتبية
انشاء ابنية متخصصة
صيانة ابنية متخصصة
نفقات دروس واستشارات ومراقبة للانشاءات
مجموع الوظيفة رقم 922
مجموع الفصل رقم 119
المجموعى العام
10.000.000
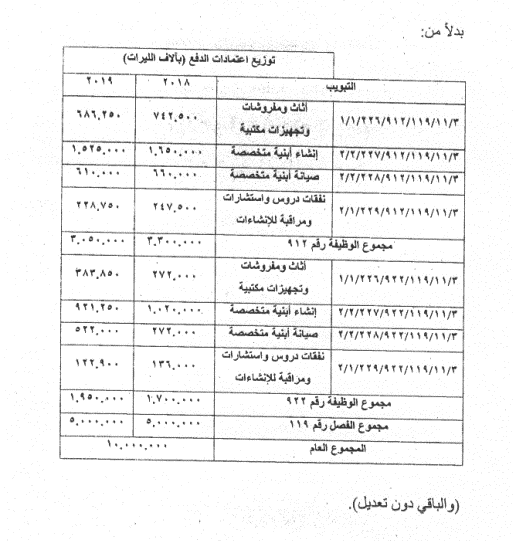
بدلا من :
توزيع اعتمادات الدفع (بآلاف الليرات)
التبويب
اثاث ومفروشات وتجهيزات مكتبية
انشاء ابنية متخصصة
صيانة ابنية متخصصة
نفقات دروس واستشارات ومراقبة للانشاءات
مجموع الوظيفة رقم 912
اثاث ومفروشات وتجهيزات مكتبية
انشاء ابنية متخصصة
صيانة ابنية متخصصة
نفقات دروس واستشارات ومراقبة للانشاءات
مجموع الوظيفة رقم 922
مجموع الفصل رقم 119
المجموع العام
010.000.000
ه- قانون برنامج في وزارة الاتصالات:
قانون برنامج لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة
المادة التاسعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)
يوزع رصيد اعتمادات برنامج الدفع لقانون برنامج لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة، وفقا لما يلي:
ليصبح:
2018
2019
2020
75
150
75
مليار ليرة
بدلا من:
2018
2018
2020
150
75
75
مليار ليرة
(والباقي دون تعديل).
و- توزع اعتمادات مخصصة لبعض الوزارات بموجب القانون رقم 63 تاريخ 27/10/2016:
تخصص اعتمادات لتنفيذ بعض المشاريع واعمال الاستملاك العائدة لها في منطقة حوض نهر الليطاني من النبع الى المصب (القانون رقم 63 تاريخ 27/10/2016) بحيث يوزع رصيد اعتمادات الدفع على الوزارات وفقا لما يلي:
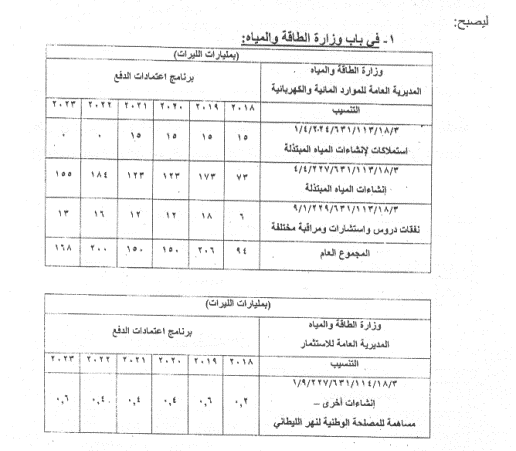
ليصبح:
1- في باب وزارة الطاقة والمياه
(بمليارات الليرات)
وزارة الطاقة والمياه
المديرية العامة للموارد المائية والكهربائية
برنامج اعتمادات الدفع
التنسيب
2018
2019
2020
2021
2022
2023
3/18/113/631/224/4/1
استملاكات لانشاءات المياه المبتذلة
15
15
15
15
0
0
3/18/113/631/227/4/4
انشاءات المياه المبتذلة
73
173
123
123
184
155
3/18/113/631/229/1/9
نفقات دروس واستشارات ومراقبة مختلفة
6
18
12
12
16
13
المجموع العام
94
206
150
150
200
168
(بمليارات الليرات)
وزارة الطاقة والمياه
المديرية العامة للاستثمار
برنامج اعتمادات الدفع
التنسيب
2018
2019
2020
2021
2022
2023
3/18/114/631/227/9/1
انشاءات اخرى – مساهمة للمصلحة الوطنية لنهر الليطاني
0.2
0.6
0.4
0.4
0.4
0.6
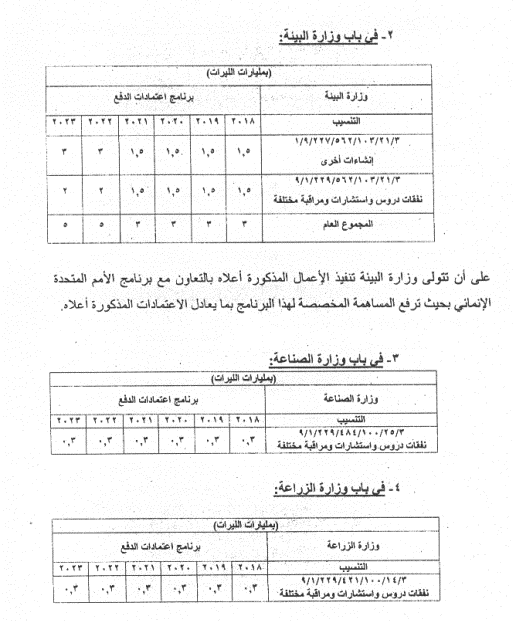
2- في باب وزارو البيئة
(بمليارات الليرات)
وزارة البيئة
برنامج اعتمادات الدفع
التنسيب
2018
2019
2020
2021
2022
2023
3/21/103/562/227/9/1
انشاءات اخرى
1.5
1.5
1.5
1.5
3
3
3/21/103/562/229/9/1
نفقات دروس واستشارات ومراقبة مختلفة
1.5
1.5
1.5
1.5
2
2
المجموع العام
3
3
3
3
5
5
على ان تتولى وزارة البيئة تنفيذ الاعمال المذكورة اعلاه بالتعاون مع برنامج الامم المتحدة الانمائي بحيث ترفع المساهمة المخخصة لهذا البرنامج بما يعادل الاعتمادات المذكورة اعلاه.
3 – في باب وزارة الصناعة :
(بمليارات الليرات)
وزارة الصناعة
برنامج اعتمادات الدفع
التنسيب
2018
2019
2020
2021
2022
2023
3/25/100/484/229/1/9
نفقات دروس واستشارات ومراقبة مختلفة
0.3
0.3
0.3
0.3
0.3
0.3
4 – في باب وزارة الزراعة :
(بمليارات الليرات)
وزارة الزراعة
برنامج اعتمادات الدفع
التنسيب
2018
2019
2020
2021
2022
2023
3/14/100/421/229/1/9
نفقات دروس واستشارات ومراقبة مختلفة
0.3
0.3
0.3
0.3
0.3
0.3
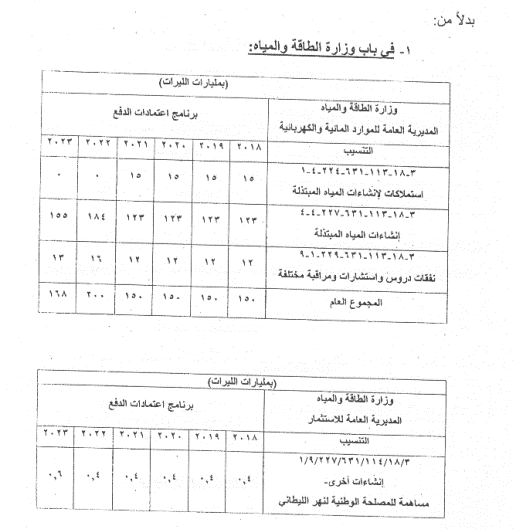
بدلا من :
1- في باب وزارة الطاقة والمياه
(بمليارات الليرات)
وزارة الطاقة والمياه
المديرية العامة للموارد المائية والكهربائية
برنامج اعتمادات الدفع
التنسيب
2018
2019
2020
2021
2022
2023
3/18/113/631/224/4/1
استملاكات لانشاءات المياه المبتذلة
15
15
15
15
0
0
3/18/113/631/227/4/4
انشاءات المياه المبتذلة
123
123
123
123
184
155
3/18/113/631/229/1/9
نفقات دروس واستشارات ومراقبة مختلفة
12
12
12
12
16
13
المجموع العام
150
150
150
150
200
168
(بمليارات الليرات)
وزارة الطاقة والمياه
المديرية العامة للاستثمار
برنامج اعتمادات الدفع
التنسيب
2018
2019
2020
2021
2022
2023
3/18/114/631/227/9/1
انشاءات اخرى – مساهمة للمصلحة الوطنية لنهر الليطاني
0.4
0.4
0.4
0.4
0.4
0.6
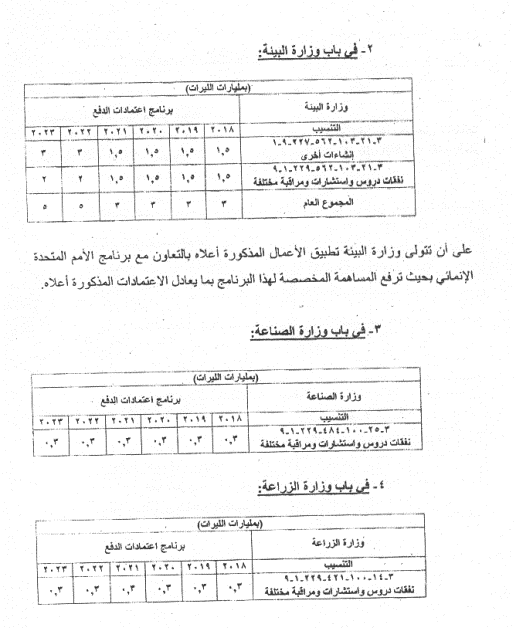
2- في باب وزارو البيئة
(بمليارات الليرات)
وزارة البيئة
برنامج اعتمادات الدفع
التنسيب
2018
2019
2020
2021
2022
2023
3/21/103/562/227/9/1
انشاءات اخرى
1.5
1.5
1.5
1.5
3
3
3/21/103/562/229/9/1
نفقات دروس واستشارات ومراقبة مختلفة
1.5
1.5
1.5
1.5
2
2
المجموع العام
3
3
3
3
5
5
على ان تتولى وزارة البيئة تنفيذ الاعمال المذكورة اعلاه بالتعاون مع برنامج الامم المتحدة الانمائي بحيث ترفع المساهمة المخخصة لهذا البرنامج بما يعادل الاعتمادات المذكورة اعلاه.
3 – في باب وزارة الصناعة :
(بمليارات الليرات)
وزارة الصناعة
برنامج اعتمادات الدفع
التنسيب
2018
2019
2020
2021
2022
2023
3/25/100/484/229/1/9
نفقات دروس واستشارات ومراقبة مختلفة
0.3
0.3
0.3
0.3
0.3
0.3
4 – في باب وزارة الزراعة :
(بمليارات الليرات)
وزارة الزراعة
برنامج اعتمادات الدفع
التنسيب
2018
2019
2020
2021
2022
2023
3/14/100/421/229/1/9
نفقات دروس واستشارات ومراقبة مختلفة
0.3
0.3
0.3
0.3
0.3
0.3
2018
2019
2020
631
44
24
47.222.252
631
5،612
0
11
631
0
0
0
631
0.5
2.5
0.534.711
4351
14.642.5
14.642.5
0.316.238
64.754.5
41.142.5
59.073.474
2018
2019
2020
631
44
24
84
631
5،612
0
11
631
0
0
1
631
1
2
3
4351
29.285
0
9
79.897
26
108
2018
2019
2020
2021
2022
2023
51
89
150
16
30
0
35
35
40
37
6
0
11
19
10
8
4
200
97
143
200
61
40
200
2018
2019
2020
2021
2022
2023
0
35
35
40
37
6
0
200
200
61
40
200
2018
2019
2020
15.500.000
16.000.000
12.958.860
2
2018
2019
2020
16.000.000
16.000.000
17.000.000
2.000.000
68.062.500
2018
2019
1/1/226/912/119/11/3
371.250
1.057.500
2/2/227/912/119/11/3
825.000
2.350.000
2/2/228/912/119/11/3
330.000
940.000
2/1/229/912/119/11/3
123.750
352.500
1.650.000
4.700.000
1/1/226/922/119/11/3
136.000
519.850
2/2/227/922/119/11/3
510.000
1.4312.250
2/2/228/922/119/11/3
136.000
658.000
2/1/229/922/119/11/3
68.000
190.000
850.000
2.800.000
5.000.000
5.000.000
2018
2019
1/1/226/912/119/11/3
742.500
686.250
2/2/227/912/119/11/3
1.650.000
1.525.000
2/2/228/912/119/11/3
660.000
610.000
2/1/229/912/119/11/3
247.500
228.750
3.300.000
3.050.000
1/1/226/922/119/11/3
272.000
383.850
2/2/227/922/119/11/3
1.020.000
921.250
2/2/228/922/119/11/3
272.000
522.000
2/1/229/922/119/11/3
136.000
122.900
1.700.000
1.950.000
5.000.000
5.000.000
Possibly affected, check: قانون رقم 144 تاريخ 31/07/2019, article 76 repeals all earlier provisions that contradict it, without naming them. This article is among the texts it links to. Whether it still applies is a lawyer's judgement.
Changes to this article · 2, oldest first. The text above is the Lebanese University's; each change below is the amending article as published.
Edited in part by قانون نافذ حكما رقم 6 تاريخ 05/03/2020, article 14, 05/03/2020
تعديل قوانين البرامج:
يعدل برنامج اعتمادات الدفع في كل من قوانين البرامج ادناه وفقا لما يلي:
1 - قانون برنامج لرئاسة مجلس الوزراء.
- قانون برنامج لتشييد ابنية للادارات العامة في سبيل استغناء الدولة وادارتها الرسمية عن اعباء واكلاف استئجار المباني والانشاءات التي تشغلها كمراكز ومكاتب لها.
المادة السادسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) وتعديلاتها لا سيما المادة الرابعة عشرة من قانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) قانون برنامج لتشييد ابنية للادارات العامة في سبيل استغناء الدولة وادارتها الرسمية عن اعباء واكلاف استئجار المباني والانشاءات التي تشغلها كمراكز ومكاتب لها. بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
مليار ليرة
بدلا من:
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت (اليسار).
المادة التاسعة والعشرون من القانون رقم 326 تاريخ 28/6/2001 (موازنة 2001) وتعديلاتها (ترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت)، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
45
50.5
مليار ليرة
بدلا من:
50.5
45
مليار ليرة
(والباقي دون تعديل)
2 - قانون برنامج في وزارة المالية:
- أعمال التحديد والتحرير والكيل والمسح ووضع الخرائط النهائية في جميع الاراضي اللبنانية.
المادة الثانية والعشرون من القانون رقم 392 تاريخ 8/2/2002 (موازنة 2002) وتعديلاتها، قانون برنامج لاعمال التحديد والتحرير (مصلحة المساحة)، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
5
مليار ليرة
بدلا من:
5
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لانشاء ابنية وزارة المالية ولتنفيذ مشروع انشاء المبنى الموحد لادارة الجمارك في حرم مرفأ بيروت
المادة السادسة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) وتعديلاتها لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
مساهمة لمجلس الانماء والاعمار لانشاء ابنية لوزارة المالية:
ليصبح
105
205
13
مليار ليرة
بدلا من:
13
1.5
2.5
مليار ليرة
(والباقي دون تعديل)
- مساهمة لمجلس الانماء والاعمار لانشاء المبنى الموحد لادارة الجمارك في حرم مرفأ بيروت:
ليصبح
9
70140
6
مليار ليرة
بدلا من:
6
9
70140
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لتسديد ديون وتعويضات الاستملاك.
المادة السابعة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) قانون برنامج لتسديد ديون وتعويضات الاستملاك وتعديلاته لا سيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
3 - قانون برنامج في وزارة الاشغال العامة والنقل:
أ - قانون برنامج لاعمال الضم والفرز - الاسكان والتنظيم المدني.
المادة العشرون من القانون رقم 622 تاريخ 7/3/1997 (موازنة 1997) المعدلة بالمادة الخامسة من القانون رقم 173 تاريخ 14/2/2000 (موازنة 2000) (قانون برنامج لاعمال الضم والفرز - الاسكان والتنظيم المدني) وتعديلاته، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
مليار ليرة
بدلا من:
15
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لمشروع انشاء معهد العلوم البحرية والتكنولوجيا (MARSATI) في البترون ومبنى للمديرية العامة للنقل البري والبحري.
المادة الثانية والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لمشروع انشاء معهد العلوم البحرية والتكنولوجيا ومبنى للمديرية العامة للنقل البري والبحري لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019)، بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
- قانون برنامج لانشاء مرفأ سياحي في خليج جونيه.
المادة الحادية والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لانشاء مرفأ سياحي في خليج جونيه البالغ 60 مليار ل.ل. وتعديلاته. لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
- قانون برنامج لاستكمال وتأهيل طريق التوفيقية - رأس بعلبك - القاع.
المادة الثالثة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لاستكمال وتأهيل طريق التوفيقية - رأس بعلبك - القاع وتعديلاته، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
(بآلاف الليرات)
بدلا من:
(بآلاف الليرات)
(والباقي دون تعديل)
- قانون برنامج لاستكمال جزء من اوتوستراد الشمال طرابلس - الحدود الشمالية - قسم البداوي - الحدود الشمالية.
المادة الرابعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لاستكمال جزء من اوتوستراد الشمال طرابلس - الحدود الشمالية، قسم البداوي - الحدود الشمالية وتعديلاته. لا سيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018)، بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
10
5
10
مليار ليرة
بدلا من:
10
10
5
مليار ليرة
(والباقي دون تعديل)
4 - قانون برنامج في وزارة الدفاع الوطني:
- قانون برنامج لتحقيق عتاد وتجهيزات وبنى تحتية ملحة لصالح الجيش
القانون رقم 30 تاريخ 24/11/2015 (الاجازة للحكومة عقد نفقات من اجل تحقيق عتاد وتجهيزات وبنى تحتية ملحة لصالح الجيش) وتعديلاته، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
5 - قانون برنامج في وزارة التربية والتعليم العالي:
- قانون برنامج لابنية الجامعة اللبنانية.
المادة الثانية والعشرون من القانون رقم 286 تاريخ 12/2/1994 (موازنة 1994) وتعديلاتها (قانون برنامج لابنية الجامعة اللبنانية)، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
مليار ليرة
بدلا من:
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لانشاء نظام اتصالات معلوماتية بين المدارس الرسمية والادارة المركزية لوزارة التربية والتعليم العالي
المادة السادسة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) قانون برنامج لانشاء نظام اتصالات معلوماتية بين المدارس الرسمية والادارة المركزية لوزارة التربية والتعليم العالي وتعديلاته، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
قانون برنامج لانشاء وتجهيز ابنية مدرسية لوزارة التربية والتعليم العالي.
المادة السابعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لانشاء وتجهيز ابنية مدرسية لوزارة التربية والتعليم العالي، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
6 - قانون برنامج في وزارة الطاقة والمياه:
- قانون برنامج للاشغال المائية والكهربائية في مختلف المناطق.
المادة الثانية والعشرون من القانون رقم 326 تاريخ 28/6/2001 (موازنة 2001) وتعديلاتها، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019 توزع اعتمادات رصيد برنامج الدفع لقانون برنامج للاشغال المائية والكهربائية في مختلف المناطق على الشكل التالي:
- توزيع اعتمادات مخصصة لبعض الوزارات بموجب القانون رقم 63 تاريخ 27/10/2016:
المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) قانون برنامج لتنفيذ بعض المشاريع واعمال الاستملاك العائدة لها في منطقة حوض نهر الليطاني من النبع الى المصب (القانون رقم 63 تاريخ 27/10/2016) بحيث يوزع رصيد اعتمادات الدفع على الوزارات وفقا لما يلي:
- قانون برنامج وزارة الاتصالات:
- قانون برنامج لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة.
المادة التاسعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019)، بحيث يوزع رصيد اعتمادات برنامج الدفع لقانون برنامج لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة، وفقا لما يلي:
ليصبح
مليار ليرة
بدلا من:
مليار ليرة
(والباقي دون تعديل).
Edited in part by قانون نافذ حكما رقم 10 تاريخ 15/11/2022, article 18, 15/11/2022
تعديل قوانين البرامج :
يعدل برنامج اعتمادات الدفع في كل من قوانين البرامج المبينة ادناه وفقا لما يلي:
1- قانون برنامج لرئاسة مجلس الوزراء
- قانون برنامج لتشييد ابنية للادارات العامة في سبيل استغناء الدولة واداراتها الرسمية عن اعباء واكلاف استئجار المباني والانشاءات التي تشغلها كمراكز ومكاتب لها.
المادة السادسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) وتعديلاتها لاسيما المادة الرابعة عشرة من القانون النافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنة 2020) قانون برنامج لتشييد ابنية للادارات العامة في سبيل استغناء الدولة واداراتها الرسمية عن اعباء واكلاف استئجار المباني والانشاءات التي تشغلها كمراكز ومكاتب لها بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2021
2022
2023
2024
2025
2026
-
-
100
200
165
275
مليار ليرة
بدلا من:
2021
2022
2023
2024
165
275
100
200
مليار ليرة
(والباقي دون تعديل)
قانون برنامج لترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت (اليسار)
المادة التاسعة والعشرون من القانون رقم 326 التاريخ 28/6/2001(موازنة 2001) وتعديلاتها )ترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت) لا سيما المادة الرابعة عشر من القانون النافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنة 2020) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2021
2022
2023
2024
-
-
45
50.5
مليار ليرة
بدلا من
2021
2022
45
50.5
مليار ليرة
(والباقي دون تعديل)
2- قانون برنامج في وزارة المالية
- اعمال التحديد والتحرير والكيل والمسح ووضع الخرائط النهائية في جميع الاراضي اللبنانية
المادة الثانية والعشرون من القانون رقم 392 تاريخ 08/03/2002 (موازنة 2002) وتعديلاتها قانون برنامج لاعمال التحديد والتحرير (مصلحة المساحة) لا سيما المادة الرابعة عشرة من القانون النافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنة 2020) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2021
2022
2023
-
-
5
مليار ليرة
بدلا من
2021
5
مليار ليرة
(والباقي دون تعديل)
قانون برنامج لانشاء ابنية وزارة المالية ولتنفيذ مشروع انشاء المبنى الموحد لادارة الجمارك في حرم مرفأ بيروت
المادة السادسة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) وتعديلاتها لا سيما المادة الرابعة عشر من القانون النافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنة 2020) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
- مساهمة لمجلس الانماء والاعمار لانشاء ابنية لوزارة لوزارة المالية:
ليصبح:
2021
2022
2023
2024
2025
-
-
13
1.5
2.5
مليار ليرة
بدلا من
2021
2022
2023
1.5
2.5
13
مليار ليرة
(والباقي دون تعديل)
- مساهمة لمجلس الانماء والاعمار لانشاء المبنى الموحد لادارة الجمارك في حرم مرفا بيروت
ليصبح:
2021
2022
2023
2024
2025
-
-
6
9
7.140
مليار ليرة
بدلا من
2021
2022
2023
9
7.140
6
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لتسديد ديون وتعويضات الاستملاك
المادة السابعة عشر من القانون رقم 66 تاريخ 13/11/2017 (موازنة 2017) قانون برنامج لتسديد ديون وتعويضات الاستملاك وتعديلاتة لا سيما المادة الرابعة عشر من القانون نافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنة 2020) بحيث ويوزع رصيد اعتمادات الدفع على شكل التالي:
ليصبح:
3- قانون برنامج في وزارة الاشغال العامة والنقل.
قانون برنامج لاعمال الضم والفرز- الاسكان والتنظيم المدني.
الماده العشرون من القانون رقم 622. تاريخ 7/3/1997 موازنه 1997، المعدله بالماده الخامسه من القانون رقم 173 تاريخ 14/12/2000. (موازنه 2000) (قانون برنامج لاعمال الضم والفرز- الاسكان والتنظيم المدني) وتعديلاته لا سيما الماده الرابعة عشرة من القانون النافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنه 2020) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي.
ليصبح:
2021
2022
2023
2024
2025
2026
-
7
7
8
8
7
مليار ليرة
بدلا من:
2021
2022
2023
2024
7
10
5
15
مليار ليرة
(والباقي دون تعديل)
قانون برنامج لمشروع انشاء معهد العلوم البحرية والتكنولوجيا.(MARSATI) في البترون ومبنى للمديرية العامة للنقل البري والبحري.
المادة الثانية والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) قانون برنامج انشاء معهد العلوم البحرية والتكنولوجيا ومبنى للمديرية العامة للنقل البري والبحري. لا سيما الماده الرابعه عشره من القانون النافذ حكم رقم 6 الصادر بتاريخ 5/3/2020 (موازنة 2020) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي.
ليصبح:
قانون برنامج لانشاء مركز سياحي في خليج جونية
الماده الحادية والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنه 2017). قانون برنامج لانشاء مركز سياحي في خليج جونية البالغ 60 مليار ل.ل. وتعديلاته. لاسيما المادة الرابعة عشرة من القانون النافذ حكما رقم 6 الصادربتاريخ 5/3/2020 (موازنه 2020) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
قانون برنامج لاستكمال وتأهيل طريق التوفيقية - رأس بعلبك - القاع:
الماده الثالثه والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنه 2017) قانون برنامج استكمال وأاهيل طريق التوفيقية- رأس بعلبك -القاع وتعديلاته لا سيما الماده الرابعه عشره من اقانون النافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنه 2020) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي.
ليصبح:
2021
2022
2023
2024
2025
2026
-
1.691.854
10.000.000
10.000.000
5.000.000
مليار ليرة
بدلا من:
2021
2022
2023
2024
10.000.000
5.000.000
1.691.854
10.000.000
مليار ليرة
(والباقي دون تعديل)
برنامج استكمال جزء من اوتوستراد الشمال طرابلس- الحدود الشمالية - قسم البداوي - الحدود الشمالية
المادة الرابعة والعشرون من القانون 66 تاريخ 3/11/2017 (موازنة 2017) قانون برنامج لاستكمال جزء من اوتوستراد الشمال طرابلس- الحدود الشماليه - قسم البداوي - الحدود الشمالية وتعديلاته لا سيما المادة الرابعة عشر. من القانون النافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنة 2020) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي.
ليصبح:
2021
2022
2023
2024
2025
-
-
10
10
5
مليار ليرة
بدلا من
2021
2022
2023
10
5
10
مليار ليرة
(والباقي دون تعديل)
4- قانون برنامج في وزارة الدفاع الوطني.
قانون برنامج لتحقيق عداد وتجهيزات وبنى تحتية ملحة لصالح الجيش.
القانون رقم 30 تاريخ 24/11/2015 (الاجازه للحكومه عقد نفقات من اجل تحقيق عتاد وتجهيزات وبنى تحتية ملحة لصالح الجيش اللبناني.) وتعديلاته لا سيما المادة الرابعة عشر. من القانون النافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنه 2020) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي.
قانون برنامج لازالة القنابل العنقوديه.
المادة الخامسة والعشرون من القانون رقم 66 بتاريخ 3/11/2017 (موازنه 2017 ) قانون برنامج ازالة القنابل العنقودية وتعديلاته لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنه 2019 ) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2021
2022
2023
2024
2025
-
3
8
8
8.5
مليار ليرة
بدلا من:
2021
2022
2023
-
7.5
20
مليار ليرة
(والباقي دون تعديل)
5- قانون برنامج في وزارة التربية والتعليم العالي
قانون برنامج لابنية الجامعة اللبنانية
المادة الثانية والعشرون من قانون رقم 286 تاريخ 12/2/1994 (موازنه 1994) وتعديلاتها (قانون برنامج لابنية الجامعه اللبنانية) لا سيما المادة الرابعة عشر من القانون النافذ حكم رقم 6 الصادر بتاريخ 5/3/2020 (موازنه 2020) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي.
يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2021
2022
2023
-
-
22
مليار ليرة
بدلا من
2021
22
مليار ليرة
(والباقي دون تعديل)
قانون برنامج لانشاء نظام اتصالات معلوماتية بين المدارس الرسمية و الادارة المركزية بوزارة التربية والتعليم العالي.
المادة السادسة والعشرون من القانون رقم 66 تاريخ 3 11 2017 موازنة 2017 قانون برنامج لانشاء نظام اتصالات معلوماتية من المدارس الرسمية والادارة المركزية لوزارة التربية والتعليم العالي وتعديلاتة لاسيما المادة الرابعة عشرة من القانون النافذ وكمان رقم 6 الصادر بتاريخ 5-3-2020 موازنة 2020 بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي.
قانون برنامج لانشاء وتجهيز ابنيه مدرسيه لوزاره التربيه والتعليم العالي المادة السابعة والعشرون القانون رقم 66 تاريخ 3 11 2017 موازنه 2017 قانون برنامج لانشاء وتجهيز ابنية مدرسية لوزارة التربية والتعليم العالي لاسيما المادة الرابعة عشرة من القانون النافذ حكم رقم 61 بتاريخ 5-3-2020 موازنه 2020 بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
6- قانون برنامج في وزارة الطاقة والمياه
قانون برنامج للاشغال المالية والكهربائية في مختلف المناطق
المادة الثالثة والعشرون من القانون رقم 326 تاريخ 28/6/2001 (موازنة 2001) وتعديلاتها لاسيما المادة الرابعة عشرة من القانون النافذ حكم رقم 6 بتاريخ 5/3/2020 (موازنة 2020) توزيع اعتمادات رصيد برنامج الدفع لقانون برنامج للاشغال المائية الكهربائية في مختلف المناطق على الشكل التالي.
-توزيع اعتمادات مخصصة لبعض الوزارات بموجب القانون رقم 63 تاريخ 27/10/2016 :
المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنه 2018) قانون برنامج لتنفيذ بعض المشاريع واعمال الاستملاك العائدة لها في منطقه حوض نهر الليطاني. من النبع الى المصب القانون رقم 63 تاريخ 27/10/2016 وتعديلاته لاسيما المادة الرابعة عشرة من القانون النافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنه 2020) بحيث يوزع رصيد اعتمادات الدفع على لوزارات وفقا لما يلي:
ليصبح
1- في باب وزارة الطاقة:
2- في باب وزارة البيئة
3- في باب وزارة الصناعة
4- في باب وزارة الزراعة:
قانون برنامج في وزارة الاتصالات:.
قانون برنامج لتصوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة.
المادة التاسعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنه 2017) وتعديلاته لاسيما المادة الرابعة عشرة من القانون النافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنة 2020) بحيث يوزع رصيد اعتمادات برنامج الدفع للقانون برنامج لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة وفقا لما يلي..
ليصبح:
2021
2022
2023
2024
-
-
125
25
مليار ليرة
بدلا من:
2021
2022
125
25
مليار ليرة
(والباقي دون تعديل)
كما يعدل التنصيب.
بحيث يصبح:
1/9/227/461/100/15/3 "انشاءات اخرى" (مساهمة لهيئة اوجيرو لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة من اتصالات وانترنت وبرامج معلوماتية وسواها).
بدلا من:
1/9/227/461/100/115/3 "انشاءات اخرى" (مساهمة لهيئة اوجيرو لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة من اتصالات وانترنت وبرامج معلوماتية وسواها).
والباقي بدون تعديل.
قانون برنامج لتشييد ابنية للادارات العامة في سبيل استغناء الدولة وادارتها الرسمية عن اعباء واكلاف استئجار المباني والانشاءات التي تشغلها كمراكز ومكاتب لها.
يخصص اعتماد عقد اجمالي قدره سبعمائة وخمسون مليار ليرة لبنانية (750.0000000.000 ل.ل.) لتشييد او شراء ابنية في بيروت وسائر مراكز المحافظات والاقضية، تخصص لاشغالها من قبل كافة الادارات العامة وتكون قادرة على استيعاب اعمال تلك الادارات لغاية العام 2050 على ان يلتزم مجلس الوزراء بذلك خلال مهلة اقصاها خمس سنوات.
يحدد تنسيب هذا الاعتماد وبرنامج اعتمادات الدفع التي تلحظ سنويا في الموازنة وفقا لما يلي:
الجزء الثاني - ب - لعام 2018 (بالاف الليرات)
الباب الثالث: رئاسة مجلس الوزراء
الفصل
110
تشييد ابنية للادارات العامة
الوظيفة
4751
ادارة وتنمية المشاريع
البند
227
انشاءات قيد التنفيذ
الفقرة
2
انشاء ابنية
النبذة
1
انشاء ابنية ادارية /10.000.000/
(مساهمة لمجلس الانماء والاعمار لتشييد ابنية للادارات العامة)
(بمليارات الليرات)
اعتمادات الدفع
اعتماد العقد الاجمالي
2018
2019
2020
2021
2022
10
200
200
165
175
750
يتوجب على الادارات العامة كافة، اخلاء الابنية المستأجرة من قبلها في بيروت ومراكز المحافظات والاقضية وتسليمها الى مالكيها بنهاية العام 2022.
كما يمكن لمجلس الوزراء اعتماد خيار B.R.T BUILD RENT AND TRANSFER البناء/الايجار والتحويل.
على الحكومة وقبل البدء بتلزيم المشاريع وتحديد اي من الخيارات، تقديم مشروع قانون الى المجلس النيابي يتضمن التفاصيل اللازمة لاقراره.
Possibly affected, check: قانون رقم 144 تاريخ 31/07/2019, article 76 repeals all earlier provisions that contradict it, without naming them. This article is among the texts it links to. Whether it still applies is a lawyer's judgement.
Changes to this article · 4, oldest first. The text above is the Lebanese University's; each change below is the amending article as published.
Edited in part by قانون رقم 144 تاريخ 31/07/2019, article 14, 31/07/2019
تعديل قوانين البرامج
يعدل برنامج اعتمادات الدفع في كل من قوانين البرامج المبينة أدناه وفقاً لما يلي:
1- قانون برنامج لرئاسة مجلس الوزراء
- قانون برنامج لترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت (اليسار)
المادة التاسعة والعشرون من القانون رقم 326 تاريخ 28/6/2001 (موازنة 2001) وتعديلاتها (ترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت)، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2019
2020
2021
5
50.5
45
مليار ليرة
بدلاً من:
2019
2020
50
50.5
مليار ليرة
(والباقي دون تعديل).
قانون برنامج لتشييد أبنية للإدارات العامة في سبيل استغناء الدولة وإداراتها الرسمية عن أعباء وأكلاف استئجار المباني والإنشاءات التي تشغلها كمراكز ومكاتب لها
المادة السادسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) قانون برنامج لتشييد أبنية للإدارات العامة في سبيل استغناء الدولة وإداراتها الرسمية عن أعباء وأكلاف استئجار المباني والإنشاءات التي تشغلها كمراكز ومكاتب لها. بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2019
2020
2021
2022
2023
-
200
165
275
100
مليار ليرة
بدلاً من:
2019
2020
2021
2022
200
200
165
175
مليار ليرة
(والباقي دون تعديل).
2- قانون برنامج في وزارة المالية:
- أعمال التحديد والتحرير والكيل والمسح ووضع الخرائط النهائية في جميع الأراضي اللبنانية
المادة الثانية والعشرون من القانون رقم 392 تاريخ 8/2/2002 (موازنة 2002) وتعديلاتها, قانون برنامج لأعمال التحديد والتحرير (مصلحة المساحة), لا سيما المادة الخامسة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2019
2020
-
5
مليار ليرة
بدلاً من:
2019
5
مليار ليرة
(والباقي دون تعديل).
- قانون برنامج لإنشاء أبنية وزارة المالية ولتنفيذ مشروع إنشاء المبنى الموحد لإدارة الجمارك في حرم مرفأ بيروت
المادة السادسة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) وتعديلاتها لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) الفقرة 2 تعديل قوانين البرامج الجديدة، النبذة "أ" قانون برنامج في وزارة المالية:
1- قانون برنامج لإنشاء أبنية وزارة المالية ولتنفيذ مشروع إنشاء المبنى الموحد لإدارة الجمارك في حرم مرفأ بيروت
بحيث يصبح:
قانون برنامج لإنشاء أبنية وزارة المالية (مديرية المالية العامة والمديرية العامة للشؤون العقارية) ولتنفيذ مشروع إنشاء المبنى الموحد لإدارة الجمارك في حرم مرفأ بيروت.
بدلاً من:
قانون برنامج لإنشاء أبنية وزارة المالية ولتنفيذ مشروع إنشاء المبنى الموحد لإدارة الجمارك في حرم مرفأ بيروت.
والباقي دون تعديل.
كما يوزع رصيد اعتمادات الدفع على الشكل التالي:
- مساهمة لمجلس الإنماء والاعمار لإنشاء أبنية لوزارة المالية:
ليصبح:
2019
2020
2021
2022
12
13
1.5
2.5
مليار ليرة
بدلاً من:
2019
2020
2021
14.5
13
1.5
مليار ليرة
(والباقي دون تعديل).
- مساهمة لمجلس الإنماء والاعمار لإنشاء المبنى الموحد لإدارة الجمارك في حرم مرفأ بيروت:
ليصبح:
2019
2020
2021
2022
7
6
9
7.140
مليار ليرة
بدلا من:
2019
2020
2021
14.140
6
9
مليار ليرة
(والباقي دون تعديل).
3- قانون برنامج في وزارة الأشغال العامة والنقل:
- قانون برنامج لأعمال الضم والفرز – الإسكان والتنظيم المدني:
المادة العشرون من القانون رقم 622 تاريخ 7/3/1997 (موازنة 1997) المعدلة بالمادة الخامسة من القانون رقم 173 تاريخ 14/2/2000 (موازنة 2000) (قانون برنامج لأعمال الضم والفرز – الإسكان والتنظيم المدني) وتعديلاته، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2019
2020
2021
2022
2023
-
15
7
10
5
مليار ليرة
بدلاً من:
2019
2020
2021
15
15
7
مليار ليرة
(والباقي دون تعديل).
- قانون برنامج لطريق السلطانية – صيدا:
المادة الثامنة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لتوسيع وتأهيل طريق السلطانية – صيدا بما فيها الاستملاك وتعديلاته، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2019
2020
2021
-
5
13.5
مليار ليرة
بدلاً من:
2019
2020
13.5
5
مليار ليرة
(والباقي دون تعديل).
- قانون برنامج لمشروع إنشاء معهد العلوم البحرية والتكنولوجيا (MARSATI) في البترون ومبنى للمديرية العامة للنقل البري والبحري
المادة الثانية والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لمشروع إنشاء معهد العلوم البحرية والتكنولوجيا ومبنى للمديرية العامة للنقل البري والبحري، بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
(بآلاف الليرات)
2019
2020
2021
-
9.500.000
4.285.773
بدلاً من:
(بآلاف الليرات)
2019
2020
4.285.773
9.500.000
والباقي دون تعديل).
- قانون برنامج لإنشاء مرفأ سياحي في خليج جونية
المادة الحادية والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لإنشاء مرفأ سياحي في خليج جونيه البالغ 60 مليار ل.ل. وتعديلاته، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
(بآلاف الليرات)
التنسيب
2019
2020
2021
انشاءات اخرى
1/9/227/4522/130/9/3
12.552.711
12.958.860
2.347.289
نفقات دروس واستشارات ومراقبة للانشاءات
2/1/229/4522/130/9/3
600.000
-
0
بدلاً من:
(بآلاف الليرات)
التنسيب
2019
2020
انشاءات اخرى
1/9/227/4522/130/9/3
15.500.000
12.958.860
نفقات دروس واستشارات ومراقبة للانشاءات
2/1/229/4522/130/9/3
0
0
(والباقي دون تعديل).
- قانون برنامج لتنفيذ طريق القديسين – جبيل – البترون (بما فيه الاستملاك)
المادة التاسعة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لتنفيذ طريق القديسين – جبيل – البترون (بما فيه الاستملاك) وتعديلاته، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2019
2020
2021
-
15
5
مليار ليرة
بدلاً من:
2019
2020
9
11
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لاستكمال تنفيذ طريق كفر رمان – مرجعيون (بما فيه الاستملاك)
المادة العشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لاستكمال تنفيذ طريق كفر رمان – مرجعيون (بما فيه الاستملاك) وتعديلاته، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
(بآلاف الليرات)
2019
2020
2021
21.128.293
14.500.000
621.707
بدلاً من:
2019
2020
21.750
14,5
مليار ليرة
(والباقي دون تعديل).
- قانون برنامج لاستكمال وتأهيل طريق التوفيقية - رأس بعلبك – القاع
المادة الثالثة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لاستكمال وتأهيل طريق التوفيقية – رأس بعلبك - القاع وتعديلاته، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
(بآلاف الليرات)
2019
2020
2021
2022
2023
13.308.146
10.000.000
10.000.000
5.000.000
1.691.854
بدلاً من:
(بآلاف الليرات)
2019
2020
2021
2022
15.000.000
10.000.000
10.000.000
5.000.000
(والباقي دون تعديل).
4- قانون برنامج في وزارة الدفاع الوطني:
- قانون برنامج لتحقيق عتاد وتجهيزات وبنى تحتية ملحة لصالح الجيش
القانون رقم 30 تاريخ 24/11/2015 (الإجازة للحكومة عقد نفقات من أجل تحقيق عتاد وتجهيزات وبنى تحتية ملحة لصالح الجيش) وتعديلاته، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
- قانون برنامج لإزالة القنابل العنقودية:
المادة الخامسة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) قانون برنامج لإزالة القنابل العنقودية وتعديلاته، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2019
2020
2021
2022
5
10
20
7.5
مليار ليرة
بدلاً من:
2019
2020
2021
12,5
10
20
مليار ليرة
(والباقي دون تعديل).
5- قانون برنامج في وزارة التربية والتعليم العالي
- قانون برنامج لأبنية الجامعة اللبنانية
المادة الثانية والعشرون من القانون رقم 286 تاريخ 12/2/1994 (موازنة 1994) وتعديلاتها (قانون برنامج لأبنية الجامعة اللبنانية)، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2019
2020
0
22
مليار ليرة
بدلاً من:
2019
22
مليار ليرة
(والباقي دون تعديل).
- قانون برنامج لإنشاء نظام اتصالات معلوماتية بين المدارس الرسمية والإدارة المركزية لوزارة التربية والتعليم العالي
المادة السادسة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) قانون برنامج لإنشاء نظام اتصالات معلوماتية بين المدارس الرسمية والإدارة المركزية لوزارة التربية والتعليم العالي، بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
التنسيب
2019
2020
2021
2022
تجهيزات للمعلوماتية
1/3/226/981/11811/3
-
3.5
3.5
3.5
مليار ليرة
صيانة تجهيزات للمعلوماتية
1/7/228/981/118/11/3
-
0.5
0.5
0.5
مليار ليرة
بدلاً من:
التنسيب
2019
2020
2021
تجهيزات للمعلوماتية
1/3/226/981/118/11/3
3.5
3.5
3.5
مليار ليرة
صيانة تجهيزات للمعلوماتية
1/7/228/981/118/11/3
0.5
0.5
0.5
مليار ليرة
(والباقي دون تعديل).
- قانون برنامج لإنشاء وتجهيز أبنية مدرسية لوزارة التربية والتعليم العالي
المادة السابعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لإنشاء وتجهيز أبنية مدرسية لوزارة التربية والتعليم العالي، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
6- قانون برنامج في وزارة الطاقة والمياه:
- قانون برنامج للأشغال المائية والكهربائية في مختلف المناطق
المادة الثانية والعشرون من القانون رقم 326 تاريخ 28/6/2001 (موازنة 2001) وتعديلاتها، لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) توزع اعتمادات رصيد برنامج الدفع لقانون برنامج للأشغال المائية والكهربائية في مختلف المناطق على الشكل التالي:
ليصبح:
7- قانون برنامج في وزارة الاتصالات:
- قانون برنامج لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة
المادة التاسعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) لاسيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018)، بحيث يوزع رصيد اعتمادات برنامج الدفع لقانون برنامج لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة، وفقاً لما يلي:
ليصبح:
2019
2020
2021
0
100
125
مليار ليرة
بدلاً من:
2019
2020
150
75
مليار ليرة
(والباقي دون تعديل).
Edited in part by قانون نافذ حكما رقم 6 تاريخ 05/03/2020, article 14, 05/03/2020
تعديل قوانين البرامج:
يعدل برنامج اعتمادات الدفع في كل من قوانين البرامج ادناه وفقا لما يلي:
1 - قانون برنامج لرئاسة مجلس الوزراء.
- قانون برنامج لتشييد ابنية للادارات العامة في سبيل استغناء الدولة وادارتها الرسمية عن اعباء واكلاف استئجار المباني والانشاءات التي تشغلها كمراكز ومكاتب لها.
المادة السادسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) وتعديلاتها لا سيما المادة الرابعة عشرة من قانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) قانون برنامج لتشييد ابنية للادارات العامة في سبيل استغناء الدولة وادارتها الرسمية عن اعباء واكلاف استئجار المباني والانشاءات التي تشغلها كمراكز ومكاتب لها. بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
مليار ليرة
بدلا من:
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت (اليسار).
المادة التاسعة والعشرون من القانون رقم 326 تاريخ 28/6/2001 (موازنة 2001) وتعديلاتها (ترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت)، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
45
50.5
مليار ليرة
بدلا من:
50.5
45
مليار ليرة
(والباقي دون تعديل)
2 - قانون برنامج في وزارة المالية:
- أعمال التحديد والتحرير والكيل والمسح ووضع الخرائط النهائية في جميع الاراضي اللبنانية.
المادة الثانية والعشرون من القانون رقم 392 تاريخ 8/2/2002 (موازنة 2002) وتعديلاتها، قانون برنامج لاعمال التحديد والتحرير (مصلحة المساحة)، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
5
مليار ليرة
بدلا من:
5
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لانشاء ابنية وزارة المالية ولتنفيذ مشروع انشاء المبنى الموحد لادارة الجمارك في حرم مرفأ بيروت
المادة السادسة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) وتعديلاتها لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
مساهمة لمجلس الانماء والاعمار لانشاء ابنية لوزارة المالية:
ليصبح
105
205
13
مليار ليرة
بدلا من:
13
1.5
2.5
مليار ليرة
(والباقي دون تعديل)
- مساهمة لمجلس الانماء والاعمار لانشاء المبنى الموحد لادارة الجمارك في حرم مرفأ بيروت:
ليصبح
9
70140
6
مليار ليرة
بدلا من:
6
9
70140
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لتسديد ديون وتعويضات الاستملاك.
المادة السابعة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) قانون برنامج لتسديد ديون وتعويضات الاستملاك وتعديلاته لا سيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
3 - قانون برنامج في وزارة الاشغال العامة والنقل:
أ - قانون برنامج لاعمال الضم والفرز - الاسكان والتنظيم المدني.
المادة العشرون من القانون رقم 622 تاريخ 7/3/1997 (موازنة 1997) المعدلة بالمادة الخامسة من القانون رقم 173 تاريخ 14/2/2000 (موازنة 2000) (قانون برنامج لاعمال الضم والفرز - الاسكان والتنظيم المدني) وتعديلاته، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
مليار ليرة
بدلا من:
15
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لمشروع انشاء معهد العلوم البحرية والتكنولوجيا (MARSATI) في البترون ومبنى للمديرية العامة للنقل البري والبحري.
المادة الثانية والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لمشروع انشاء معهد العلوم البحرية والتكنولوجيا ومبنى للمديرية العامة للنقل البري والبحري لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019)، بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
- قانون برنامج لانشاء مرفأ سياحي في خليج جونيه.
المادة الحادية والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لانشاء مرفأ سياحي في خليج جونيه البالغ 60 مليار ل.ل. وتعديلاته. لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
- قانون برنامج لاستكمال وتأهيل طريق التوفيقية - رأس بعلبك - القاع.
المادة الثالثة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لاستكمال وتأهيل طريق التوفيقية - رأس بعلبك - القاع وتعديلاته، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
(بآلاف الليرات)
بدلا من:
(بآلاف الليرات)
(والباقي دون تعديل)
- قانون برنامج لاستكمال جزء من اوتوستراد الشمال طرابلس - الحدود الشمالية - قسم البداوي - الحدود الشمالية.
المادة الرابعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لاستكمال جزء من اوتوستراد الشمال طرابلس - الحدود الشمالية، قسم البداوي - الحدود الشمالية وتعديلاته. لا سيما المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018)، بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
10
5
10
مليار ليرة
بدلا من:
10
10
5
مليار ليرة
(والباقي دون تعديل)
4 - قانون برنامج في وزارة الدفاع الوطني:
- قانون برنامج لتحقيق عتاد وتجهيزات وبنى تحتية ملحة لصالح الجيش
القانون رقم 30 تاريخ 24/11/2015 (الاجازة للحكومة عقد نفقات من اجل تحقيق عتاد وتجهيزات وبنى تحتية ملحة لصالح الجيش) وتعديلاته، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
5 - قانون برنامج في وزارة التربية والتعليم العالي:
- قانون برنامج لابنية الجامعة اللبنانية.
المادة الثانية والعشرون من القانون رقم 286 تاريخ 12/2/1994 (موازنة 1994) وتعديلاتها (قانون برنامج لابنية الجامعة اللبنانية)، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح
مليار ليرة
بدلا من:
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لانشاء نظام اتصالات معلوماتية بين المدارس الرسمية والادارة المركزية لوزارة التربية والتعليم العالي
المادة السادسة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) قانون برنامج لانشاء نظام اتصالات معلوماتية بين المدارس الرسمية والادارة المركزية لوزارة التربية والتعليم العالي وتعديلاته، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
قانون برنامج لانشاء وتجهيز ابنية مدرسية لوزارة التربية والتعليم العالي.
المادة السابعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لانشاء وتجهيز ابنية مدرسية لوزارة التربية والتعليم العالي، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
6 - قانون برنامج في وزارة الطاقة والمياه:
- قانون برنامج للاشغال المائية والكهربائية في مختلف المناطق.
المادة الثانية والعشرون من القانون رقم 326 تاريخ 28/6/2001 (موازنة 2001) وتعديلاتها، لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019 توزع اعتمادات رصيد برنامج الدفع لقانون برنامج للاشغال المائية والكهربائية في مختلف المناطق على الشكل التالي:
- توزيع اعتمادات مخصصة لبعض الوزارات بموجب القانون رقم 63 تاريخ 27/10/2016:
المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) قانون برنامج لتنفيذ بعض المشاريع واعمال الاستملاك العائدة لها في منطقة حوض نهر الليطاني من النبع الى المصب (القانون رقم 63 تاريخ 27/10/2016) بحيث يوزع رصيد اعتمادات الدفع على الوزارات وفقا لما يلي:
- قانون برنامج وزارة الاتصالات:
- قانون برنامج لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة.
المادة التاسعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنة 2019)، بحيث يوزع رصيد اعتمادات برنامج الدفع لقانون برنامج لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة، وفقا لما يلي:
ليصبح
مليار ليرة
بدلا من:
مليار ليرة
(والباقي دون تعديل).
Edited in part by قانون نافذ حكما رقم 10 تاريخ 15/11/2022, article 18, 15/11/2022
تعديل قوانين البرامج :
يعدل برنامج اعتمادات الدفع في كل من قوانين البرامج المبينة ادناه وفقا لما يلي:
1- قانون برنامج لرئاسة مجلس الوزراء
- قانون برنامج لتشييد ابنية للادارات العامة في سبيل استغناء الدولة واداراتها الرسمية عن اعباء واكلاف استئجار المباني والانشاءات التي تشغلها كمراكز ومكاتب لها.
المادة السادسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) وتعديلاتها لاسيما المادة الرابعة عشرة من القانون النافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنة 2020) قانون برنامج لتشييد ابنية للادارات العامة في سبيل استغناء الدولة واداراتها الرسمية عن اعباء واكلاف استئجار المباني والانشاءات التي تشغلها كمراكز ومكاتب لها بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2021
2022
2023
2024
2025
2026
-
-
100
200
165
275
مليار ليرة
بدلا من:
2021
2022
2023
2024
165
275
100
200
مليار ليرة
(والباقي دون تعديل)
قانون برنامج لترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت (اليسار)
المادة التاسعة والعشرون من القانون رقم 326 التاريخ 28/6/2001(موازنة 2001) وتعديلاتها )ترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت) لا سيما المادة الرابعة عشر من القانون النافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنة 2020) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2021
2022
2023
2024
-
-
45
50.5
مليار ليرة
بدلا من
2021
2022
45
50.5
مليار ليرة
(والباقي دون تعديل)
2- قانون برنامج في وزارة المالية
- اعمال التحديد والتحرير والكيل والمسح ووضع الخرائط النهائية في جميع الاراضي اللبنانية
المادة الثانية والعشرون من القانون رقم 392 تاريخ 08/03/2002 (موازنة 2002) وتعديلاتها قانون برنامج لاعمال التحديد والتحرير (مصلحة المساحة) لا سيما المادة الرابعة عشرة من القانون النافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنة 2020) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2021
2022
2023
-
-
5
مليار ليرة
بدلا من
2021
5
مليار ليرة
(والباقي دون تعديل)
قانون برنامج لانشاء ابنية وزارة المالية ولتنفيذ مشروع انشاء المبنى الموحد لادارة الجمارك في حرم مرفأ بيروت
المادة السادسة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) وتعديلاتها لا سيما المادة الرابعة عشر من القانون النافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنة 2020) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
- مساهمة لمجلس الانماء والاعمار لانشاء ابنية لوزارة لوزارة المالية:
ليصبح:
2021
2022
2023
2024
2025
-
-
13
1.5
2.5
مليار ليرة
بدلا من
2021
2022
2023
1.5
2.5
13
مليار ليرة
(والباقي دون تعديل)
- مساهمة لمجلس الانماء والاعمار لانشاء المبنى الموحد لادارة الجمارك في حرم مرفا بيروت
ليصبح:
2021
2022
2023
2024
2025
-
-
6
9
7.140
مليار ليرة
بدلا من
2021
2022
2023
9
7.140
6
مليار ليرة
(والباقي دون تعديل)
- قانون برنامج لتسديد ديون وتعويضات الاستملاك
المادة السابعة عشر من القانون رقم 66 تاريخ 13/11/2017 (موازنة 2017) قانون برنامج لتسديد ديون وتعويضات الاستملاك وتعديلاتة لا سيما المادة الرابعة عشر من القانون نافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنة 2020) بحيث ويوزع رصيد اعتمادات الدفع على شكل التالي:
ليصبح:
3- قانون برنامج في وزارة الاشغال العامة والنقل.
قانون برنامج لاعمال الضم والفرز- الاسكان والتنظيم المدني.
الماده العشرون من القانون رقم 622. تاريخ 7/3/1997 موازنه 1997، المعدله بالماده الخامسه من القانون رقم 173 تاريخ 14/12/2000. (موازنه 2000) (قانون برنامج لاعمال الضم والفرز- الاسكان والتنظيم المدني) وتعديلاته لا سيما الماده الرابعة عشرة من القانون النافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنه 2020) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي.
ليصبح:
2021
2022
2023
2024
2025
2026
-
7
7
8
8
7
مليار ليرة
بدلا من:
2021
2022
2023
2024
7
10
5
15
مليار ليرة
(والباقي دون تعديل)
قانون برنامج لمشروع انشاء معهد العلوم البحرية والتكنولوجيا.(MARSATI) في البترون ومبنى للمديرية العامة للنقل البري والبحري.
المادة الثانية والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) قانون برنامج انشاء معهد العلوم البحرية والتكنولوجيا ومبنى للمديرية العامة للنقل البري والبحري. لا سيما الماده الرابعه عشره من القانون النافذ حكم رقم 6 الصادر بتاريخ 5/3/2020 (موازنة 2020) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي.
ليصبح:
قانون برنامج لانشاء مركز سياحي في خليج جونية
الماده الحادية والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنه 2017). قانون برنامج لانشاء مركز سياحي في خليج جونية البالغ 60 مليار ل.ل. وتعديلاته. لاسيما المادة الرابعة عشرة من القانون النافذ حكما رقم 6 الصادربتاريخ 5/3/2020 (موازنه 2020) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
قانون برنامج لاستكمال وتأهيل طريق التوفيقية - رأس بعلبك - القاع:
الماده الثالثه والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنه 2017) قانون برنامج استكمال وأاهيل طريق التوفيقية- رأس بعلبك -القاع وتعديلاته لا سيما الماده الرابعه عشره من اقانون النافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنه 2020) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي.
ليصبح:
2021
2022
2023
2024
2025
2026
-
1.691.854
10.000.000
10.000.000
5.000.000
مليار ليرة
بدلا من:
2021
2022
2023
2024
10.000.000
5.000.000
1.691.854
10.000.000
مليار ليرة
(والباقي دون تعديل)
برنامج استكمال جزء من اوتوستراد الشمال طرابلس- الحدود الشمالية - قسم البداوي - الحدود الشمالية
المادة الرابعة والعشرون من القانون 66 تاريخ 3/11/2017 (موازنة 2017) قانون برنامج لاستكمال جزء من اوتوستراد الشمال طرابلس- الحدود الشماليه - قسم البداوي - الحدود الشمالية وتعديلاته لا سيما المادة الرابعة عشر. من القانون النافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنة 2020) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي.
ليصبح:
2021
2022
2023
2024
2025
-
-
10
10
5
مليار ليرة
بدلا من
2021
2022
2023
10
5
10
مليار ليرة
(والباقي دون تعديل)
4- قانون برنامج في وزارة الدفاع الوطني.
قانون برنامج لتحقيق عداد وتجهيزات وبنى تحتية ملحة لصالح الجيش.
القانون رقم 30 تاريخ 24/11/2015 (الاجازه للحكومه عقد نفقات من اجل تحقيق عتاد وتجهيزات وبنى تحتية ملحة لصالح الجيش اللبناني.) وتعديلاته لا سيما المادة الرابعة عشر. من القانون النافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنه 2020) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي.
قانون برنامج لازالة القنابل العنقوديه.
المادة الخامسة والعشرون من القانون رقم 66 بتاريخ 3/11/2017 (موازنه 2017 ) قانون برنامج ازالة القنابل العنقودية وتعديلاته لا سيما المادة الرابعة عشرة من القانون رقم 144 تاريخ 31/7/2019 (موازنه 2019 ) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2021
2022
2023
2024
2025
-
3
8
8
8.5
مليار ليرة
بدلا من:
2021
2022
2023
-
7.5
20
مليار ليرة
(والباقي دون تعديل)
5- قانون برنامج في وزارة التربية والتعليم العالي
قانون برنامج لابنية الجامعة اللبنانية
المادة الثانية والعشرون من قانون رقم 286 تاريخ 12/2/1994 (موازنه 1994) وتعديلاتها (قانون برنامج لابنية الجامعه اللبنانية) لا سيما المادة الرابعة عشر من القانون النافذ حكم رقم 6 الصادر بتاريخ 5/3/2020 (موازنه 2020) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي.
يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2021
2022
2023
-
-
22
مليار ليرة
بدلا من
2021
22
مليار ليرة
(والباقي دون تعديل)
قانون برنامج لانشاء نظام اتصالات معلوماتية بين المدارس الرسمية و الادارة المركزية بوزارة التربية والتعليم العالي.
المادة السادسة والعشرون من القانون رقم 66 تاريخ 3 11 2017 موازنة 2017 قانون برنامج لانشاء نظام اتصالات معلوماتية من المدارس الرسمية والادارة المركزية لوزارة التربية والتعليم العالي وتعديلاتة لاسيما المادة الرابعة عشرة من القانون النافذ وكمان رقم 6 الصادر بتاريخ 5-3-2020 موازنة 2020 بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي.
قانون برنامج لانشاء وتجهيز ابنيه مدرسيه لوزاره التربيه والتعليم العالي المادة السابعة والعشرون القانون رقم 66 تاريخ 3 11 2017 موازنه 2017 قانون برنامج لانشاء وتجهيز ابنية مدرسية لوزارة التربية والتعليم العالي لاسيما المادة الرابعة عشرة من القانون النافذ حكم رقم 61 بتاريخ 5-3-2020 موازنه 2020 بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
6- قانون برنامج في وزارة الطاقة والمياه
قانون برنامج للاشغال المالية والكهربائية في مختلف المناطق
المادة الثالثة والعشرون من القانون رقم 326 تاريخ 28/6/2001 (موازنة 2001) وتعديلاتها لاسيما المادة الرابعة عشرة من القانون النافذ حكم رقم 6 بتاريخ 5/3/2020 (موازنة 2020) توزيع اعتمادات رصيد برنامج الدفع لقانون برنامج للاشغال المائية الكهربائية في مختلف المناطق على الشكل التالي.
-توزيع اعتمادات مخصصة لبعض الوزارات بموجب القانون رقم 63 تاريخ 27/10/2016 :
المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنه 2018) قانون برنامج لتنفيذ بعض المشاريع واعمال الاستملاك العائدة لها في منطقه حوض نهر الليطاني. من النبع الى المصب القانون رقم 63 تاريخ 27/10/2016 وتعديلاته لاسيما المادة الرابعة عشرة من القانون النافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنه 2020) بحيث يوزع رصيد اعتمادات الدفع على لوزارات وفقا لما يلي:
ليصبح
1- في باب وزارة الطاقة:
2- في باب وزارة البيئة
3- في باب وزارة الصناعة
4- في باب وزارة الزراعة:
قانون برنامج في وزارة الاتصالات:.
قانون برنامج لتصوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة.
المادة التاسعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنه 2017) وتعديلاته لاسيما المادة الرابعة عشرة من القانون النافذ حكما رقم 6 الصادر بتاريخ 5/3/2020 (موازنة 2020) بحيث يوزع رصيد اعتمادات برنامج الدفع للقانون برنامج لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة وفقا لما يلي..
ليصبح:
2021
2022
2023
2024
-
-
125
25
مليار ليرة
بدلا من:
2021
2022
125
25
مليار ليرة
(والباقي دون تعديل)
كما يعدل التنصيب.
بحيث يصبح:
1/9/227/461/100/15/3 "انشاءات اخرى" (مساهمة لهيئة اوجيرو لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة من اتصالات وانترنت وبرامج معلوماتية وسواها).
بدلا من:
1/9/227/461/100/115/3 "انشاءات اخرى" (مساهمة لهيئة اوجيرو لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة من اتصالات وانترنت وبرامج معلوماتية وسواها).
والباقي بدون تعديل.
Replaced or reworded by قانون رقم 324 تاريخ 12/02/2024, article 13, 15/02/2024
تعديل قوانين البرامج:
يعدل برنامج اعتمادات الدفع في كل من قوانين البرامج المبينة أدناه وفقاً لما يلي:
1 - قانون برنامج لرئاسة مجلس الوزراء :
قانون برنامج لتشييد أبنية للإدارات العامة في سبيل استغناء الدولة وإداراتها الرسمية عن أعباء وأكلاف استئجار المباني والإنشاءات التي تشغلها كمراكز ومكاتب لها:
المادة السادسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) وتعديلاتها لاسيما المادة الثامنة عشرة من القانون النافذ حكماً رقم 10 تاريخ 15/11/2022 (موازنة 2022) قانون برنامج لتشييد أبنية للإدارات العامة في سبيل استغناء الدولة وإداراتها الرسمية عن أعباء وأكلاف استئجار المباني والإنشاءات التي تشغلها كمراكز ومكاتب لها. بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2023
2024
2025
2026
2027
2028
-
-
165
275
100
200
مليار ليرة
بدلاً من:
2023
2024
2025
2026
100
200
165
275
مليار ليرة
(والباقي دون تعديل).
قانون برنامج لترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت (اليسار)
المادة التاسعة والعشرون من القانون رقم 326 تاريخ 28/6/2001 (موازنة 2001) وتعديلاتها (ترتيب منطقة الضاحية الجنوبية الغربية لمدينة بيروت)، لاسيما المادة الثامنة عشرة من القانون النافذ حكماً رقم 10 تاريخ 15/11/2022 (موازنة 2022) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2023
2024
2025
2026
-
-
45
50.5
مليار ليرة
بدلاً من:
2023
2024
45
50.5
مليار ليرة
(والباقي دون تعديل).
2 - قانون برنامج في وزارة المالية:
أعمال التحديد والتحرير والكيل والمسح ووضع الخرائط النهائية في جميع الأراضي اللبنانية:
المادة الثانية والعشرون من القانون رقم 392 تاريخ 8/2/2002 (موازنة 2002) وتعديلاتها, قانون برنامج لأعمال التحديد والتحرير(مصلحة المساحة)، لا سيما المادة الثامنة عشرة من القانون النافذ حكماً رقم 10 تاريخ 15/11/2022 (موازنة 2022) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2023
2024
2025
-
-
5
مليار ليرة
بدلاً من:
2023
5
مليار ليرة
(والباقي دون تعديل).
قانون برنامج لإنشاء أبنية وزارة المالية ولتنفيذ مشروع إنشاء المبنى الموحد لإدارة الجمارك في حرم مرفأ بيروت:
المادة السادسة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) وتعديلاتها لاسيما المادة الثامنة عشرة من القانون النافذ حكماً رقم 10 تاريخ 15/11/2022 (موازنة 2022) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
- مساهمة لمجلس الإنماء والاعمار لإنشاء أبنية لوزارة المالية:
ليصبح:
2023
2024
2025
2026
2027
-
-
2.5
13
1.5
مليار ليرة
بدلاً من:
2023
2024
2025
13
1.5
2.5
مليار ليرة
(والباقي دون تعديل).
- مساهمة لمجلس الإنماء والاعمار لإنشاء المبنى الموحد لإدارة الجمارك في حرم مرفأ بيروت:
ليصبح:
2023
2024
2025
2026
2027
-
-
7.140
6
9
مليار ليرة
بدلاً من:
2023
2024
2025
6
9
7.140
مليار ليرة
(والباقي دون تعديل).
- قانون برنامج لتسديد ديون وتعويضات الاستملاك
المادة السابعة عشرة من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) قانون برنامج لتسديد ديون وتعويضات الاستملاك وتعديلاته لاسيما المادة الثامنة عشرة من القانون النافذ حكماً رقم 10 تاريخ 15/11/2022 (موازنة 2022) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
اعتمادات الدفع
(بمليارات الليرات)
2023
2024
2025
2026
2027
2028
مجلس الإنماء والإعمار
-
-
16
30
0
150
وزارة الطاقة والمياه
-
-
37
6
0
40
سائر الإدارات
-
-
8
4
200
10
المجموع العام
-
-
61
40
200
200
بدلاً من:
اعتمادات الدفع
(بمليارات الليرات)
2023
2024
2025
2026
مجلس الإنماء والإعمار
-
150
16
30
وزارة الطاقة والمياه
-
40
37
6
سائر الإدارات
200
10
8
4
المجموع العام
200
200
61
40
(والباقي دون تعديل).
3- قانون برنامج في وزارة الأشغال العامة والنقل:
قانون برنامج لأعمال الضم والفرز – الإسكان والتنظيم المدني
المادة العشرون من القانون رقم 622 تاريخ 7/3/1997 (موازنة 1997) المعدلة بالمادة الخامسة من القانون رقم 173 تاريخ 14/2/2000 (موازنة 2000) (قانون برنامج لأعمال الضم والفرز – الإسكان والتنظيم المدني) وتعديلاته، لاسيما المادة الثامنة عشرة من القانون النافذ حكماً رقم 10 تاريخ 15/11/2022 (موازنة 2022) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2023
2024
2025
2026
2027
2028
-
-
8
7
7
8
مليار ليرة
بدلاً من:
2023
2024
2025
2026
7
8
8
7
مليار
ليرة
(والباقي دون تعديل).
-قانون برنامج لمشروع إنشاء معهد العلوم البحرية والتكنولوجيا (MARSATI) في البترون ومبنى للمديرية العامة للنقل البري والبحري
المادة الثانية والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لمشروع إنشاء معهد العلوم البحرية والتكنولوجيا ومبنى للمديرية العامة للنقل البري والبحري لاسيما المادة الثامنة عشرة من القانون النافذ حكماً رقم 10 تاريخ 15/11/2022 (موازنة 2022) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
(بآلاف الليرات)
التنسيب
2023
2024
2025
2026
3/9/129/485/227/2/2
إنشاء أبنية متخصصة
-
-
4.285.773
9.000.000
3/9/129/485/229/1/2
نفقات دروس واستشارات ومراقبة للإنشاءات
-
-
0
500.000
المجموع
-
-
4.285.773
9.500.000
بدلاً من:
(بآلاف الليرات)
التنسيب
2023
2024
3/9/129/485/227/2/2
إنشاء أبنية متخصصة
4.285.773
9.000.000
3/9/129/485/229/1/2
نفقات دروس واستشارات ومراقبة للإنشاءات
0
500.000
المجموع
4.285.773
9.500.000
(والباقي دون تعديل).
قانون برنامج لإنشاء مرفأ سياحي في خليج جونيه
المادة الحادية والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لإنشاء مرفأ سياحي في خليج جونيه البالغ 60 مليار ل.ل. وتعديلاته، لاسيما المادة الثامنة عشرة من القانون النافذ حكماً رقم 10 تاريخ 15/11/2022 (موازنة 2022) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
(بآلاف الليرات)
التنسيب
2023
2024
2025
2026
إنشاءات أخرى
3/9/130/4522/227/9/1
-
-
2.347.289
12,958,860
نفقات دروس واستشارات ومراقبة للإنشاءات
3/9/130/4522/229/1/2
-
-
-
-
بدلاً من:
(بآلاف الليرات)
التنسيب
2023
2024
إنشاءات أخرى
3/9/130/4522/227/9/1
2.347.289
12,958,860
نفقات دروس واستشارات ومراقبة للإنشاءات
3/9/130/4522/229/1/2
-
-
(والباقي دون تعديل).
- قانون برنامج لاستكمال وتأهيل طريق التوفيقية - رأس بعلبك – القاع
المادة الثالثة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لاستكمال وتأهيل طريق التوفيقية – رأس بعلبك - القاع وتعديلاته، لاسيما المادة الثامنة عشرة من القانون النافذ حكماً رقم 10 تاريخ 15/11/2022 (موازنة 2022) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
(بآلاف الليرات)
2023
2024
2025
2026
2027
2028
-
-
10,000,000
5.000.000
1.691.854
10,000,000
بدلاً من:
(بآلاف الليرات)
2023
2024
2025
2026
1.691.854
10,000,000
10,000,000
5.000.000
(والباقي دون تعديل).
قانون برنامج لاستكمال جزء من أوتوستراد الشمال طرابلس – الحدود الشمالية - قسم البداوي – الحدود الشمالية
المادة الرابعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)، قانون برنامج لاستكمال جزء من أوتوستراد الشمال طرابلس – الحدود الشمالية، قسم البداوي – الحدود الشمالية وتعديلاته، لاسيما المادة الثامنة عشرة من القانون النافذ حكماً رقم 10 تاريخ 15/11/2022 (موازنة 2022) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2023
2024
2025
2026
2027
-
-
5
10
10
مليار ليرة
بدلاً من:
2023
2024
2025
10
10
5
مليار ليرة
(والباقي دون تعديل).
4. قانون برنامج في وزارة الدفاع الوطني:
قانون برنامج لتحقيق عتاد وتجهيزات وبنى تحتية ملحة لصالح الجيش
القانون رقم 30 تاريخ 24/11/2015 (الإجازة للحكومة عقد نفقات من أجل تحقيق عتاد وتجهيزات وبنى تحتية ملحة لصالح الجيش) وتعديلاته، لاسيما المادة الثامنة عشرة من القانون النافذ حكماً رقم 10 تاريخ 15/11/2022 (موازنة 2022) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
(بآلاف الليرات)
التنسيب
2023
2024
2025
2026
تجهيزات فنية متخصصة
3/10/111/210/226/2/1
-
-
108.675.000
8.722.500
تجهيزات فنية مختلفة
3/10/111/210/226/2/9
-
-
13.215.007
2.500.000
تجهيزات للمعلوماتية
3/10/111/210/226/3/1
-
-
322.000
250.000
تجهيزات للنقل
3/10/111/210/226/4/1
-
-
151.490.000
0
إنشاء أبنية متخصصة
3/10/111/210/227/2/2
-
-
73.810.000
13.570.000
صيانة أبنية متخصصة
3/10/111/210/228/2/2
-
-
5.774.000
3.015.000
صيانة التجهيزات الفنية
3/10/111/210/228/6/1
-
-
6.360.000
560.000
صيانة وسائل النقل
3/10/111/210/228/8/1
-
-
73.534.000
8.300.000
نفقات دروس واستشارات ومراقبة مختلفة
3/10/111/210/229/1/9
-
-
6.360.000
0
المجموع
-
-
439.540.007
36.917.500
بدلاً من:
(بآلاف الليرات)
التنسيب
2023
2024
تجهيزات فنية متخصصة
3/10/111/210/226/2/1
108.675.000
8.722.500
تجهيزات فنية مختلفة
3/10/111/210/226/2/9
13.215.007
2.500.000
تجهيزات للمعلوماتية
3/10/111/210/226/3/1
322.000
250.000
تجهيزات للنقل
3/10/111/210/226/4/1
151.490.000
0
إنشاء أبنية متخصصة
3/10/111/210/227/2/2
73.810.000
13.570.000
صيانة أبنية متخصصة
3/10/111/210/228/2/2
5.774.000
3.015.000
صيانة التجهيزات الفنية
3/10/111/210/228/6/1
6.360.000
560.000
صيانة وسائل النقل
3/10/111/210/228/8/1
73.534.000
8.300.000
نفقات دروس واستشارات ومراقبة مختلفة
3/10/111/210/229/1/9
6.360.000
0
المجموع
439.540.007
36.917.500
(والباقي دون تعديل).
قانون برنامج لإزالة القنابل العنقودية
المادة الخامسة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) قانون برنامج لإزالة القنابل العنقودية وتعديلاته، لاسيما المادة الثامنة عشرة من القانون النافذ حكماً رقم 10 تاريخ 15/11/2022 (موازنة 2022) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2023
2024
2025
-
15
9.5
مليار ليرة
بدلاً من:
2023
2024
2025
8
8
8.5
مليار ليرة
(والباقي دون تعديل).
5- قانون برنامج في وزارة التربية والتعليم العالي
قانون برنامج لأبنية الجامعة اللبنانية
المادة الثانية والعشرون من القانون رقم 286 تاريخ 12/2/1994 (موازنة 1994) وتعديلاتها (قانون برنامج لأبنية الجامعة اللبنانية)، لاسيما المادة الثامنة عشرة من القانون النافذ حكماً رقم 10 تاريخ 15/11/2022 (موازنة 2022) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
2023
2024
2025
-
-
22
مليار
ليرة
بدلاً من:
2023
22
مليار
ليرة
(والباقي دون تعديل).
قانون برنامج لإنشاء نظام اتصالات معلوماتية بين المدارس الرسمية والإدارة المركزية لوزارة التربية والتعليم العالي
المادة السادسة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) قانون برنامج لإنشاء نظام اتصالات معلوماتية بين المدارس الرسمية والإدارة المركزية لوزارة التربية والتعليم العالي وتعديلاته، لاسيما المادة الثامنة عشرة من القانون النافذ حكماً رقم 10 تاريخ 15/11/2022(موازنة 2022) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
التنسيب
2023
2024
2025
2026
2027
تجهيزات للمعلوماتية
3/11/118/981/226/3/1
-
-
3.5
3.5
3.5
مليار ليرة
صيانة تجهيزات للمعلوماتية
3/11/118/981/228/7/1
-
-
0.5
0.5
0.5
بدلاً من:
التنسيب
2023
2024
2025
تجهيزات للمعلوماتية
3/11/118/981/226/3/1
3.5
3.5
3.5
مليار ليرة
صيانة تجهيزات للمعلوماتية
3/11/118/981/228/7/1
0.5
0.5
0.5
(والباقي دون تعديل).
- قانون برنامج لإنشاء وتجهيز أبنية مدرسية لوزارة التربية والتعليم العالي
المادة السابعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017)،قانون برنامج لإنشاء وتجهيز أبنية مدرسية لوزارة التربية والتعليم العالي، لاسيما المادة الثامنة عشرة من القانون النافذ حكماً رقم 10 تاريخ 15/11/2022 (موازنة 2022) بحيث يوزع رصيد اعتمادات الدفع على الشكل التالي:
ليصبح:
(بآلاف الليرات)
التبويب
2023
2024
2025
3/11/119/912/226/1/1
أثاث ومفروشات وتجهيزات مكتبية
-
-
470.538
3/11/119/912/227/2/2
إنشاء أبنية متخصصة
-
-
2.350.000
3/11/119/912/228/2/2
صيانة أبنية متخصصة
-
-
940.000
3/11/119/912/229/1/2
نفقات دروس واستشارات ومراقبة للإنشاءات
-
-
352.500
مجموع الوظيفة 912
-
-
4.113.038
3/11/119/922/226/1/1
أثاث ومفروشات وتجهيزات مكتبية
-
-
-
3/11/119/922/227/2/2
إنشاء أبنية متخصصة
-
-
1.431.250
3/11/119/922/228/2/2
صيانة أبنية متخصصة
-
-
658.000
3/11/119/922/229/1/2
نفقات دروس واستشارات ومراقبة للإنشاءات
-
-
190.900
مجموع الوظيفة 922
-
-
2.280.150
المجموع العام للفصل 119
-
-
6.393.188
بدلاً من:
(بآلاف الليرات)
التبويب
2023
3/11/119/912/226/1/1
أثاث ومفروشات وتجهيزات مكتبية
470.538
3/11/119/912/227/2/2
إنشاء أبنية متخصصة
2.350.000
3/11/119/912/228/2/2
صيانة أبنية متخصصة
940.000
3/11/119/912/229/1/2
نفقات دروس واستشارات ومراقبة للإنشاءات
352.500
مجموع الوظيفة 912
4.113.038
3/11/119/922/226/1/1
أثاث ومفروشات وتجهيزات مكتبية
-
3/11/119/922/227/2/2
إنشاء أبنية متخصصة
1.431.250
3/11/119/922/228/2/2
صيانة أبنية متخصصة
658.000
3/11/119/922/229/1/2
نفقات دروس واستشارات ومراقبة للإنشاءات
190.900
مجموع الوظيفة 922
2.280.150
المجموع العام للفصل 119
6.393.188
(والباقي دون تعديل).
6- قانون برنامج في وزارة الطاقة والمياه:
قانون برنامج للأشغال المائية والكهربائية في مختلف المناطق
المادة الثانية والعشرون من القانون رقم 326 تاريخ 28/6/2001 (موازنة 2001) وتعديلاتها، لاسيما المادة الثامنة عشرة من القانون النافذ حكماً رقم 10 تاريخ 15/11/2022 (موازنة 2022) بحيث توزع اعتمادات رصيد برنامج الدفع لقانون برنامج للأشغال المائية والكهربائية في مختلف المناطق على الشكل التالي:
ليصبح:
(بآلاف الليرات)
الوظيفة
تعريف الأشغال
2023
2024
2025
2026
631
الإدارة، البناء، الاستثمار والتخطيط
3/18/105/631/227/4/1
إنشاءات مياه الشفة
تأمين موارد مائية إضافية
-
-
24.318.885
27.222.525
631
الإدارة، البناء، الاستثمار والتخطيط
3/18/105/631/227/4/1
إنشاءات مياه الشفة
مشاريع مياه الشرب
-
-
0
11.000.000
631
الإدارة، البناء، الاستثمار والتخطيط
3/18/109/631/227/4/2
إنشاءات مياه الري
مشاريع مياه الري والصرف الصحي
-
0
0
0
631
الإدارة، البناء، الاستثمار والتخطيط
3/18/109/631/227/4/2
إنشاءات مياه الري
مشاريع تقويم وصيانة مجاري الأنهر
-
-
974.497
534.711
4351
المصادر التقليدية للكهرباء
3/18/108/4351/226/9/1
تجهيزات أخرى
تجهيز كهربائي
-
-
1.749.616
316.238
المجموع
-
-
27.042.998
39.073.474
بدلاً من:
(بآلاف الليرات)
الوظيفة
تعريف الأشغال
2023
2024
631
الإدارة، البناء، الاستثمار والتخطيط
3/18/105/631/227/4/1
إنشاءات مياه الشفة
تأمين موارد مائية إضافية
24.318.885
27.222.525
631
الإدارة، البناء، الاستثمار والتخطيط
3/18/105/631/227/4/1
إنشاءات مياه الشفة
مشاريع مياه الشرب
0
11.000.000
631
الإدارة، البناء، الاستثمار والتخطيط
3/18/109/631/227/4/2
إنشاءات مياه الري
مشاريع مياه الري والصرف الصحي
0
0
631
الإدارة، البناء، الاستثمار والتخطيط
3/18/109/631/227/4/2
إنشاءات مياه الري
مشاريع تقويم وصيانة مجاري الأنهر
974.497
534.711
4351
المصادر التقليدية للكهرباء
3/18/108/4351/226/9/1
تجهيزات أخرى
تجهيز كهربائي
1.749.616
316.238
المجموع
27.042.998
39.073.474
(والباقي دون تعديل).
- توزيع اعتمادات مخصصة لبعض الوزارات بموجب القانون رقم 63 تاريخ 27/10/2016:
المادة الخامسة عشرة من القانون رقم 79 تاريخ 18/4/2018 (موازنة 2018) قانون برنامج لتنفيذ بعض المشاريع وأعمال الاستملاك العائدة لها في منطقة حوض نهر الليطاني من النبع إلى المصب (القانون رقم 63 تاريخ 27/10/2016) وتعديلاته لاسيما المادة الثامنة عشرة من القانون النافذ حكماً رقم 10 تاريخ 15/11/2022 (موازنة 2022) بحيث يوزع رصيد اعتمادات الدفع على الوزارات وفقاً لما يلي:
ليصبح:
1. في باب وزارة الطاقة والمياه:
(بمليارات الليرات)
وزارة الطاقة والمياه
المديرية العامة للموارد المائية والكهربائية
برنامج اعتمادات الدفع
التنسيب
2023
2024
2025
2026
2027
2028
3-18-113-631-224-4-1
استملاكات لإنشاءات المياه المبتذلة
-
-
15
0
0
15
3-18-113-631-227-4-4
إنشاءات المياه المبتذلة
-
-
123
184
155
123
3-18-113-631-229-1-9
نفقات دروس واستشارات ومراقبة مختلفة
-
-
12
16
13
12
المجموع العام
-
-
150
200
168
150
(بمليارات الليرات)
وزارة الطاقة والمياه
المديرية العامة للاستثمار
برنامج اعتمادات الدفع
التنسيب
2023
2024
2025
2026
2027
2028
3-18-114-631-227-9-1
إنشاءات أخرى – مساهمة للمصلحة الوطنية لنهر الليطاني
-
-
0.4
0,4
0.6
0.4
2.في باب وزارة البيئة:
(بمليارات الليرات)
وزارة البيئة
برنامج اعتمادات الدفع
التنسيب
2023
2024
2025
2026
2027
2028
3-21-103-562-227-9-1
إنشاءات أخرى
-
-
1,5
3
3
1.5
3-21-103-562-229-1-9
نفقات دروس واستشارات ومراقبة مختلفة
-
-
1,5
2
2
1.5
المجموع العام
-
-
3
5
5
3
على أن تتولى وزارة البيئة تطبيق الأعمال المذكورة أعلاه بالتعاون مع برنامج الأمم المتحدة الإنمائي بحيث ترفع المساهمة المخصصة لهذا البرنامج بما يعادل الاعتمادات المذكورة أعلاه.
3.في باب وزارة الصناعة:
(بمليارات الليرات)
وزارة الصناعة
برنامج اعتمادات الدفع
التنسيب
2023
2024
2025
2026
2027
2028
3-25-100-484-229-1-9
نفقات دروس واستشارات ومراقبة مختلفة
-
-
0,3
0,3
0,3
0,3
4.في باب وزارة الزراعة:
(بمليارات الليرات)
وزارة الزراعة
برنامج اعتمادات الدفع
التنسيب
2023
2024
2025
2026
2027
2028
3-14-100-421-229-1-9
نفقات دروس واستشارات ومراقبة مختلفة
-
-
0,3
0,3
0,3
0,3
بدلاً من:
1.في باب وزارة الطاقة والمياه:
(بمليارات الليرات)
وزارة الطاقة والمياه
المديرية العامة للموارد المائية والكهربائية
برنامج اعتمادات الدفع
التنسيب
2023
2024
2025
2026
3-18-113-631-224-4-1
استملاكات لإنشاءات المياه المبتذلة
0
15
15
0
3-18-113-631-227-4-4
إنشاءات المياه المبتذلة
155
123
123
184
3-18-113-631-229-1-9
نفقات دروس واستشارات ومراقبة مختلفة
13
12
12
16
المجموع العام
168
150
150
200
(بمليارات الليرات)
وزارة الطاقة والمياه
المديرية العامة للاستثمار
برنامج اعتمادات الدفع
التنسيب
2023
2024
2025
2026
3-18-114-631-227-9-1
إنشاءات أخرى – مساهمة للمصلحة الوطنية لنهر الليطاني
0.6
0,4
0.4
0,4
2.في باب وزارة البيئة:
(بمليارات الليرات)
وزارة البيئة
برنامج اعتمادات الدفع
التنسيب
2023
2024
2025
2026
3-21-103-562-227-9-1
إنشاءات أخرى
3
1.5
1,5
3
3-21-103-562-229-1-9
نفقات دروس واستشارات ومراقبة مختلفة
2
1.5
1,5
2
المجموع العام
5
3
3
5
على أن تتولى وزارة البيئة تطبيق الأعمال المذكورة أعلاه بالتعاون مع برنامج الأمم المتحدة الإنمائي بحيث ترفع المساهمة المخصصة لهذا البرنامج بما يعادل الاعتمادات المذكورة أعلاه.
3.في باب وزارة الصناعة:
(بمليارات الليرات)
وزارة الصناعة
برنامج اعتمادات الدفع
التنسيب
2023
2024
2025
2026
3-25-100-484-229-1-9
نفقات دروس واستشارات ومراقبة مختلفة
0,3
0,3
0,3
0,3
4.في باب وزارة الزراعة:
(بمليارات الليرات)
وزارة الزراعة
برنامج اعتمادات الدفع
التنسيب
2023
2024
2025
2026
3-14-100-421-229-1-9
نفقات دروس واستشارات ومراقبة مختلفة
0,3
0.3
0,3
0,3
- قانون برنامج في وزارة الاتصالات:
قانون برنامج لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة
المادة التاسعة والعشرون من القانون رقم 66 تاريخ 3/11/2017 (موازنة 2017) وتعديلاته لاسيما المادة الثامنة عشرة من القانون النافذ حكماً رقم 10 تاريخ 15/11/2022 (موازنة 2022) بحيث يوزع رصيد اعتمادات برنامج الدفع لقانون برنامج لتطوير وتوسعة الشبكة الثابتة ومتمماتها والخدمات المرافقة، وفقاً لما يلي:
ليصبح:
2023
2024
2025
2026
-
-
125
25
مليار ليرة
بدلاً من:
2023
2024
125
25
مليار ليرة
(والباقي دون تعديل).
تخفيض غرامات التحقق والتحصيل التي تتولى مديرية المالية العامة في وزارة المالية فرضها وجبايتها
تخفض بصورة استثنائية غرامات التحقق والتحصيل المتوجبة بتاريخ نشر هذا القانون المتعلقة بالضرائب والرسوم التي تتولى مديرية المالية العامة فرضها وجبايتها عملا بقوانين الضرائب والرسوم المباشرة وغير المباشرة وفقا لما يلي:
أ- بنسبة 100% عن المخالفات التالية:
- عدم مسك السجلات المحاسبية من قبل مكلفي الربح المقدر.
- اصدار فواتير او مستندات لها لا تتضمن المعلومات الواجب ان تتضمنها الفاتورة او المستند المماثل لها لجهة ذكر نسبة الضريبة على القيمة المضافة، او عنوان مصدر الفاتورة، او عنوان او الرقم الضريبي للشخص الذي صدرت الفاتورة لصالحه.
ب- بنسبة 90% على سائر المخالفات الاخرى.
للاستفادة من التخفيض المشار اليه في البندين (أ و ب) يتوجب على المكلفين ان يسددوا الضرائب والرسوم المترتبة عليهم بالكامل خلال مهلة ستة اشهر من تاريخ نشر هذا القانون، ورصيد الغرامات المترتبة عليهم وفقا للبند (ب) خلال مهلة ستة اشهر من تاريخ نشر هذا القانون.
Changes to this article · 1, oldest first. The text above is the Lebanese University's; each change below is the amending article as published.
Extended by قانون رقم 110 تاريخ 30/11/2018, article 1, 06/12/2018
مادة وحيدة:
أولاً: تمدد لغاية 31/1/2019 ضمناً، المهل المتعلقة بتخفيض الغرامات المنصوص عليها في المواد السابعة عشرة لغاية الثانية والعشرين ضمناً من القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات الملحقة لعام 2018)
ثانياً: يمدد لغاية 31/1/2019 ضمناً، العمل بأحكام المواد الواردة في القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات
الملحقة لعام 2018) التالي بيانها أدناه:
- المادة الثالثة والعشرون المتعلقة بإعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة الرابعة والعشرون المتعلقة بإعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الخامسة والعشرون المتعلقة بتقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
-المادة الثانية والثلاثون المتعلقة بإجراء تسوية على التكاليف المتعلقة بالضريبة على الدخل وبالضريبة على القيمة المضافة، المقدمة أمام لجان الاعتراضات.
ثالثاً: يعمل بهذا القانون فور نشره في الجريدة الرسمية.
تخفيض الغرامات المتوجبة على متأخرات اوامر التحصيل الواردة من الادارات والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام
تخفض بنسبة 90% (تسعون بالمئة) الغرامات المتوجبة على متأخرات اوامر التحصيل الواردة من الادارات العامة والمؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص القانون العام، شرط ان يتم تسديد هذه المتأخرات مع الغرامات المخفضة في مهلة ستة اشهر من تاريخ نشر هذا القانون.
Changes to this article · 1, oldest first. The text above is the Lebanese University's; each change below is the amending article as published.
Extended by قانون رقم 110 تاريخ 30/11/2018, article 1, 06/12/2018
مادة وحيدة:
أولاً: تمدد لغاية 31/1/2019 ضمناً، المهل المتعلقة بتخفيض الغرامات المنصوص عليها في المواد السابعة عشرة لغاية الثانية والعشرين ضمناً من القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات الملحقة لعام 2018)
ثانياً: يمدد لغاية 31/1/2019 ضمناً، العمل بأحكام المواد الواردة في القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات
الملحقة لعام 2018) التالي بيانها أدناه:
- المادة الثالثة والعشرون المتعلقة بإعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة الرابعة والعشرون المتعلقة بإعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الخامسة والعشرون المتعلقة بتقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
-المادة الثانية والثلاثون المتعلقة بإجراء تسوية على التكاليف المتعلقة بالضريبة على الدخل وبالضريبة على القيمة المضافة، المقدمة أمام لجان الاعتراضات.
ثالثاً: يعمل بهذا القانون فور نشره في الجريدة الرسمية.
تخفيض الغرامات المتوجبة على متأخرات رسوم الميكانيك
تخفض بنسبة 90% (تسعون بالمئة) الغرامات المتوجبة على متأخرات رسوم الميكانيك، شرط ان يتم تسديد هذه المتأخرات مع الغرامات المخفضة في مهلة ستة اشهر من تاريخ نشر هذا القانون.
Changes to this article · 1, oldest first. The text above is the Lebanese University's; each change below is the amending article as published.
Extended by قانون رقم 110 تاريخ 30/11/2018, article 1, 06/12/2018
مادة وحيدة:
أولاً: تمدد لغاية 31/1/2019 ضمناً، المهل المتعلقة بتخفيض الغرامات المنصوص عليها في المواد السابعة عشرة لغاية الثانية والعشرين ضمناً من القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات الملحقة لعام 2018)
ثانياً: يمدد لغاية 31/1/2019 ضمناً، العمل بأحكام المواد الواردة في القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات
الملحقة لعام 2018) التالي بيانها أدناه:
- المادة الثالثة والعشرون المتعلقة بإعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة الرابعة والعشرون المتعلقة بإعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الخامسة والعشرون المتعلقة بتقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
-المادة الثانية والثلاثون المتعلقة بإجراء تسوية على التكاليف المتعلقة بالضريبة على الدخل وبالضريبة على القيمة المضافة، المقدمة أمام لجان الاعتراضات.
ثالثاً: يعمل بهذا القانون فور نشره في الجريدة الرسمية.
تخفيض الغرامات المتوجبة على متأخرات الرسوم البلدية
تخفض بنسبة 90% (تسعون بالمئة) الغرامات المتوجبة على متأخرات الرسوم البلدية، شرط ان يتم تسديد هذه المتأخرات مع الغرامات المخفضة في مهلة ستة اشهر من تاريخ نشر هذا القانون.
Changes to this article · 1, oldest first. The text above is the Lebanese University's; each change below is the amending article as published.
Extended by قانون رقم 110 تاريخ 30/11/2018, article 1, 06/12/2018
مادة وحيدة:
أولاً: تمدد لغاية 31/1/2019 ضمناً، المهل المتعلقة بتخفيض الغرامات المنصوص عليها في المواد السابعة عشرة لغاية الثانية والعشرين ضمناً من القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات الملحقة لعام 2018)
ثانياً: يمدد لغاية 31/1/2019 ضمناً، العمل بأحكام المواد الواردة في القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات
الملحقة لعام 2018) التالي بيانها أدناه:
- المادة الثالثة والعشرون المتعلقة بإعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة الرابعة والعشرون المتعلقة بإعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الخامسة والعشرون المتعلقة بتقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
-المادة الثانية والثلاثون المتعلقة بإجراء تسوية على التكاليف المتعلقة بالضريبة على الدخل وبالضريبة على القيمة المضافة، المقدمة أمام لجان الاعتراضات.
ثالثاً: يعمل بهذا القانون فور نشره في الجريدة الرسمية.
تخفيض الغرامات المتوجبة على متأخرات الرسوم البلدية على المؤسسات السياحية
1- تخفيض بنسبة 90% (تسعون بالمئة) الغرامات المتوجبة على متأخرات الرسوم البلدية على المؤسسات السياحية، شرط ان يتم تسديد هذه المتأخرات مع الغرامات المخفضة في مهلة ستة اشهر من تاريخ نشر هذا القانون.
2 - تستفيد من التخفيض المؤسسات السياحية المكلفة التي سبق ان قسطت بحكم القانون، او بناء على طلبها، الرسوم او العلاوات او الغرامات البلدية، المترتبة عليها، وذلك في حال تسديدها كاملة او تسديد رصائدها خلال ذات المهلة المحددة اعلاه.
3 - تعتبر جميع غرامات التأخير المدفوعة وفقا للقوانين النافذة وقبل العمل بهذا القانون، حقا للبلدية، ولا يمكن استردادها.
4 - ويمكن لهذه المؤسسات ان تقسط المبالغ المتوجبة عليها لمدة خمس سنوات كحد اقصى بفائدة 5 % سنويا شرط تسديد 20 % من قيمة المتأخرات مع الغرامات المخفضة خلال مهلة ستة اشهر من تاريخ نشر هذا القانون، وفي حال التخلف عن تسديد احد الاقساط في الموعد المحدد تفرض على المبالغ المقسطة فائدة نسبتها 12 %.
Changes to this article · 1, oldest first. The text above is the Lebanese University's; each change below is the amending article as published.
Extended by قانون رقم 110 تاريخ 30/11/2018, article 1, 06/12/2018
مادة وحيدة:
أولاً: تمدد لغاية 31/1/2019 ضمناً، المهل المتعلقة بتخفيض الغرامات المنصوص عليها في المواد السابعة عشرة لغاية الثانية والعشرين ضمناً من القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات الملحقة لعام 2018)
ثانياً: يمدد لغاية 31/1/2019 ضمناً، العمل بأحكام المواد الواردة في القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات
الملحقة لعام 2018) التالي بيانها أدناه:
- المادة الثالثة والعشرون المتعلقة بإعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة الرابعة والعشرون المتعلقة بإعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الخامسة والعشرون المتعلقة بتقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
-المادة الثانية والثلاثون المتعلقة بإجراء تسوية على التكاليف المتعلقة بالضريبة على الدخل وبالضريبة على القيمة المضافة، المقدمة أمام لجان الاعتراضات.
ثالثاً: يعمل بهذا القانون فور نشره في الجريدة الرسمية.
تخفيض الغرامات وزيادات التأخير المترتبة على متأخرات الصندوق الوطني للضمان الاجتماعي
تخفض نسبة 90% (تسعون بالمئة) الغرامات وزيادات التأخير المتوجبة على متأخرات الصندوق الوطني للضمان الاجتماعي بكافة فروعه، شرط ان تسدد المؤسسات هذه المتأخرات مع الغرامات في مهلة اقصاها ستة اشهر من تاريخ نشر هذا القانون.
ويمكن لتلك المؤسسات ان تقسط المبالغ المتوجبة عليها لمدة خمس سنوات كحد اقصى بفائدة 5% سنويا شرط تسديد 20% من قيمة المتأخرات مع الغرامات المخفضة خلال مهلة ستة اشهر من تاريخ نشر هذا القانون، وفي حال التخلف عن تسديد احد الاقساط في الموعد المحدد تفرض على المبالغ المقسطة فائدة نسبتها 12% .
Changes to this article · 1, oldest first. The text above is the Lebanese University's; each change below is the amending article as published.
Extended by قانون رقم 110 تاريخ 30/11/2018, article 1, 06/12/2018
مادة وحيدة:
أولاً: تمدد لغاية 31/1/2019 ضمناً، المهل المتعلقة بتخفيض الغرامات المنصوص عليها في المواد السابعة عشرة لغاية الثانية والعشرين ضمناً من القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات الملحقة لعام 2018)
ثانياً: يمدد لغاية 31/1/2019 ضمناً، العمل بأحكام المواد الواردة في القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات
الملحقة لعام 2018) التالي بيانها أدناه:
- المادة الثالثة والعشرون المتعلقة بإعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة الرابعة والعشرون المتعلقة بإعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الخامسة والعشرون المتعلقة بتقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
-المادة الثانية والثلاثون المتعلقة بإجراء تسوية على التكاليف المتعلقة بالضريبة على الدخل وبالضريبة على القيمة المضافة، المقدمة أمام لجان الاعتراضات.
ثالثاً: يعمل بهذا القانون فور نشره في الجريدة الرسمية.
إعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة
يعطى المكلفون بالضرائب والرسوم التي تحققها مديرية المالية العامة الذين تم تبليغهم بهذه الضرائب والرسوم اعتبارا من 1/1/2009 ولم يسددوها كاملة لتاريخ صدور هذا القانون ولم يعترضوا عليها في المادتين 97 و99 من القانون رقم 44 تاريخ 11/11/2008 وتعديلاته (قانون الاجراءات الضريبية) او اعترضوا عليها ورفضت من حيث الشكل في مرحلة الاعتراض امام الادارة الضريبية او امام لجان الاعتراضات، مهلة اضافية لتقديم اعتراضاتهم عليها امام تلك الادارة او امام تلك اللجان مدتها ستة اشهر من تاريخ صدور هذا القانون، شرط ان يسددوا 10% من الضرائب والرسوم والغرامات المتوجبة، قبل تقديم تلك الاعتراضات.
على الادارة الضريبية ان تدرس الاعتراضات المقدمة اليها وفقا لهذا القانون وان تبت بها قبل انتهاء السنة التي تلي سنة نشر هذا القانون.
Possibly affected, check: قانون رقم 144 تاريخ 31/07/2019, article 76 repeals all earlier provisions that contradict it, without naming them. This article is among the texts it links to. Whether it still applies is a lawyer's judgement.
Changes to this article · 1, oldest first. The text above is the Lebanese University's; each change below is the amending article as published.
Extended by قانون رقم 110 تاريخ 30/11/2018, article 1, 06/12/2018
مادة وحيدة:
أولاً: تمدد لغاية 31/1/2019 ضمناً، المهل المتعلقة بتخفيض الغرامات المنصوص عليها في المواد السابعة عشرة لغاية الثانية والعشرين ضمناً من القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات الملحقة لعام 2018)
ثانياً: يمدد لغاية 31/1/2019 ضمناً، العمل بأحكام المواد الواردة في القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات
الملحقة لعام 2018) التالي بيانها أدناه:
- المادة الثالثة والعشرون المتعلقة بإعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة الرابعة والعشرون المتعلقة بإعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الخامسة والعشرون المتعلقة بتقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
-المادة الثانية والثلاثون المتعلقة بإجراء تسوية على التكاليف المتعلقة بالضريبة على الدخل وبالضريبة على القيمة المضافة، المقدمة أمام لجان الاعتراضات.
ثالثاً: يعمل بهذا القانون فور نشره في الجريدة الرسمية.
اعفاء المكلفين المعنيين باحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل
يعفى المستخدمون والعمال والاجراء المنصوص عليهم في المادة 53 من المرسوم الاشتراعي رقم 144 تاريخ 12/6/1959 وتعديلاته (قانون ضريبة الدخل)، الذين يشغلون في آن واحد وظيفة او عملا في مؤسسات او محلات عدة، او يمارسون في الوقت نفسه مهنة خاضعة لضريبة الباب الاول من المرسوم الاشتراعي نفسه، من غرامات التأخر في تقديم التصريح ومن غرامات التأخر في تسديد الضريبة، عن السنوات 2016 وما قبل، شرط ان يصرّحوا ويسددوا الضرائب المتوجبة عليهم او يسددوا تلك التي تم تكليفهم بها، في مهلة ستة اشهر من تاريخ نشر هذا القانون، كما يمكنهم تقسيط هذه الضرائب دون فائدة على ثلاث سنوات، شرط تسديد دفعة نسبتها خمسة وعشرون (25%) من قيمة الضرائب خلال مهلة ستة اشهر من تاريخ نشر هذا القانون، وتعتبر الغرامات المسددة قبل نشر هذا القانون حقا للخزينة لا يمكن استردادها.
Changes to this article · 1, oldest first. The text above is the Lebanese University's; each change below is the amending article as published.
Extended by قانون رقم 110 تاريخ 30/11/2018, article 1, 06/12/2018
مادة وحيدة:
أولاً: تمدد لغاية 31/1/2019 ضمناً، المهل المتعلقة بتخفيض الغرامات المنصوص عليها في المواد السابعة عشرة لغاية الثانية والعشرين ضمناً من القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات الملحقة لعام 2018)
ثانياً: يمدد لغاية 31/1/2019 ضمناً، العمل بأحكام المواد الواردة في القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات
الملحقة لعام 2018) التالي بيانها أدناه:
- المادة الثالثة والعشرون المتعلقة بإعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة الرابعة والعشرون المتعلقة بإعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الخامسة والعشرون المتعلقة بتقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
-المادة الثانية والثلاثون المتعلقة بإجراء تسوية على التكاليف المتعلقة بالضريبة على الدخل وبالضريبة على القيمة المضافة، المقدمة أمام لجان الاعتراضات.
ثالثاً: يعمل بهذا القانون فور نشره في الجريدة الرسمية.
تقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة
خلافا لاي نص آخر، وبصورة استثنائية ولمرة واحدة فقط، يمكن تقسيط الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة المتوجبة على المكلفين عن الفترات الضريبية لغاية 31/12/2016 وفقا لأحكام المادة 61 من القانون رقم 44 تاريخ 11/11/2008 (قانون الاجراءات الضريبية) وذلك بناء على طلب استرحام خطي مقدم من المكلف خلال مهلة ستة اشهر من تاريخ نشر هذا القانون، شرط تسديد الدفعة الاولى البالغة 15% من قيمة الضرائب المقسطة ضمن المهلة ذاتها.
في حال التخلف عن تسديد الاقساط في مواعيدها، تستحق كافة الاقساط وتتوجب عليها فائدة بمعدل 12% .
تحدد عند الاقتضاء دقائق تطبيق هذه المادة بموجب قرار يصدر عن وزير المالية.
Changes to this article · 1, oldest first. The text above is the Lebanese University's; each change below is the amending article as published.
Extended by قانون رقم 110 تاريخ 30/11/2018, article 1, 06/12/2018
مادة وحيدة:
أولاً: تمدد لغاية 31/1/2019 ضمناً، المهل المتعلقة بتخفيض الغرامات المنصوص عليها في المواد السابعة عشرة لغاية الثانية والعشرين ضمناً من القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات الملحقة لعام 2018)
ثانياً: يمدد لغاية 31/1/2019 ضمناً، العمل بأحكام المواد الواردة في القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات
الملحقة لعام 2018) التالي بيانها أدناه:
- المادة الثالثة والعشرون المتعلقة بإعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة الرابعة والعشرون المتعلقة بإعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الخامسة والعشرون المتعلقة بتقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
-المادة الثانية والثلاثون المتعلقة بإجراء تسوية على التكاليف المتعلقة بالضريبة على الدخل وبالضريبة على القيمة المضافة، المقدمة أمام لجان الاعتراضات.
ثالثاً: يعمل بهذا القانون فور نشره في الجريدة الرسمية.
السماح للمكلفين باجراء تسوية ضريبية
تسوية اوضاع المكلفين بضريبة الدخل لغاية العام 2016 ضمنا
أولا:
1- خلافا لاي نص آخر، وبصورة استثنائية، تسوى اوضاع المكلفين بضريبة الدخل في حال اختيارهم التسوية، وفقا لاحكام هذا القانون.
2- تعني عبارة "لم تدرس نتائج الاعمال" في هذا القانون نتائج اعمال المكلف التي لم يتم البدء بتدقيقها او لم ينجز تدقيقها.
وتعتبر اعمال المكلف منجزا درسها اذا كان تقرير الدرس قد صدر بشأنه الاعلام الضريبي بنتيجة درس الاعمال.
ثانيا:
تتناول التسوية:
1- اعمال السنوات 2011 ولغاية عام 2016 ضمنا للمكلفين المكتومين.
2- اعمال السنوات 2013 ولغاية عام 2016 ضمنا للمكلفين المسجلين الذين:
- صرحوا عن اعمالهم وتضمنت التصاريح رقم اعمال.
- صرحوا عن اعمالهم بقيمة لا شيء او تقدموا بتصاريح عدم مزاولة
- لم يصرحوا عن هذه الاعمال.
3- المكلفون الذين درست اعمالهم ولم يسددوا الضرائب المترتبة عليهم نتيجة درس هذه الاعمال عن السنوات 2011 ولغاية 2016 ضمنا.
4- المكلفون الخاضعون لضريبة الباب الثاني (الرواتب والاجور) الذين ينتمون الى مؤسسات تتمتع باعفاءات من ضريبة الباب الاول (ارباح المهن الصناعية والتجارية وغير التجارية) وفقا للمادة الخامسة من المرسوم الاشتراعي رقم 144 تاريخ 12/06/1959 وتعديلاته (قانون ضريبة الدخل) وبموجب القوانين الخاصة.
ثالثا:
تخضع للتسوية ارباح المهن الصناعية والتجارية وغير التجارية، والمبالغ الخاضعة للمواد 41/42/43/45 وضريبة الباب الثاني ولا تطبق على ضريبة الباب الثالث من قانون ضريبة الدخل.
رابعا:
يستثنى من احكام التسوية:
1- الشركات القابضة (هولدينغ) والشركات المحصور نشاطها خارج لبنان (اوف شور) ومكاتب التمثيل.
2- الاشخاص الحقيقيون والمعنويون الذين يتمتعون باعفاءات مؤقتة او استثنائية من الضريبة المذكورة، وذلك عن السنوات التي تعود لها هذه الاعفاءات اذا كانت واقعة ضمن الفترة الزمنية للتسوية المنصوص عليها في هذا القانون.
خامسا:
1- تحتسب قيمة التسوية السنوية للمكلفين المسجلين الخاضعين للضريبة على الارباح وفقا للاسس التالية:
أ - المكلفون الذين صرحوا عن اعمال السنوات التي تشملها التسوية وكانت تصاريحهم تتضمن رقم اعمال:
- تحدد قيمة التسوية بضرب رقم الاعمال المصرح به قبل صدور هذا القانون (ايرادات الاستثمار غير المالية) عن اعمال كل سنة تشملها التسوية بـ 0،5% (نصف بالماية) للمؤسسات الصناعية وبـ 1% (واحد بالماية) للمؤسسات التجارية والخدماتية وسائر المكلفين.
- بالنسبة للمصارف والمؤسسات المالية ومؤسسات الوساطة المالية تحدد قيمة التسوية السنوية بمعدل 5 % (خمسة بالماية) من الناتج الصافي (مجموع الايرادات المصرح عنها محسوما منها الفوائد المدفوعة). ويطبق على المصارف الاسلامية المعدل نفسه من الناتج الصافي (مجموع الايرادات المصرح عنها محسوما منها العوائد المدفوعة).
- بالنسبة للصرافين تحدد قيمة التسوية بمعدل 5% (خمسة بالماية) من ايرادات القطع والعمولات المحققة.
اذا تجاوزت قيمة التسوية في سنة معينة، ما سدده المكلف عن ارباحه الصناعية والتجارية وغير التجارية (الباب الاول) عن هذه السنة بعد حسم ضريبة المادة 51 من القانون رقم 497/2003 وتعديلاته، يسدد المكلف الفرق، وفي حال العكس يكون الفرق لصالح الخزينة.
ب - الذين صرحوا عن اعمالهم بقيمة لا شيء او تقدموا بتصاريح عدم مزاولة:
تحدد قيمة التسوية عن كل سنة تشملها التسوية بالحد الادنى الوارد في الفقرة 3 .
ج - الذين لم يصرحوا عن السنوات كافة التي تشملها التسوية:
تحدد قيمة التسوية عن كل سنة تشملها التسوية بالحد الادنى الوارد في الفقرة 3 .
د - المكلفون الذين لم يصرحوا عن اعمال سنة او اكثر من السنوات التي تطالها التسوية:
اذا لم يكن المكلف قد صرح قبل صدور هذا القانون عن رقم اعمال سنة معينة او اكثر من السنوات التي تشملها التسوية، فيؤخذ لاجل تحديد رقم اعمال السنة موضوع الستوية غير المصرح عنها في، المعدل الوسطى لرقم الاعمال للسنوات التي تشملها التسوية والمصرح عنها ويضرب بالمعدل المحدد حسب نشاط المكلف.
هـ - المكلفون الذين درست اعمالهم عن السنوات التي تشملها التسوية:
تحدد قيمة التسوية بضرب رقم الاعمال المحدد من قبل الادارة عن اعمال كل سنة تشملها التسوية بـ 0،5% (نصف بالماية) للمؤسسات الصناعية وبـ 1% (واحد بالماية) للمؤسسات التجارية والخدماتية وبـ 5% للمصارف والمؤسسات المالية ومؤسسات الوساطة المالية والصرافين.
و- المكلفون على اساس الربح المقدر:
تحدد قيمة التسوية بمبلغ مقطوع قيمته 100،000 الف ليرة (مئة الف ليرة لبنانية) عن كل سنة.
2 - يحسم من قيمة التسوية المحتسبة على اساس ما تقدم بيانه، ما سدد عن كل سنة من الضريبة المصرح عنها وما يعود لهذه السنة من الاقساط المسددة، ويسدد المكلف التسوية المحتسبة وفق ما جاء اعلاه.
3 - الحد الادنى للتسوية لكل سنة للمكلفين المسجلين:
يجب ان لا تقل قيمة التسوية تطبيقا لاحكام الفقرات الواردة في البند خامسا من هذه المادة بالنسبة للمكلفين المسجلين في مطلق الاحوال عن:
- 2،000،000 ليرة (مليونا ليرة لبنانية) على الشركات المساهمة وشركات التوصية بالاسهم.
- 1،500،000 ليرة (مليون وخمسمئة ليرة لبنانية) على الشركات المحدودة المسؤولية وشركات الاشخاص، والمؤسسات الفردية الخاضعة إلزاميا للتكليف على اساس الربح المقطوع، وتجار العقارات.
- 400،000 ليرة (اربعماية الف ليرة لبنانية) للمؤسسات الفردية المكلفة على اساس الربح الحقيقي.
- 200،000 ليرة (مئتا الف ليرة لبنانية) لاصحاب المهن الملزمين بالانتساب الى نقابة من اجل مزاولة المهنة.
- 150،000 ليرة (مئة وخمسون الف ليرة لبنانية) لاصحاب المهن غير الملزمين بالانتساب الى نقابة من اجل مزاولة المهنة ولباقي المكلفين.
سادسا:
1- تحدد قيمة التسوية السنوية للمكلفين المكتومين الخاضعين للضريبة على الارباح، وفقا لما يلي:
- 4،000،000 ليرة (اربعة ملايين ليرة لبنانية) على الشركات المساهمة وشركات التوصية بالاسهم.
- 3،000،000 ليرة (ثلاثة ملايين ليرة لبنانية) على الشركات المحدودة المسؤولية وشركات الاشخاص، والمؤسسات الفردية الخاضعة إلزاميا للتكليف على اساس الربح المقطوع، وتجار العقارات.
- 750،000 ليرة (سبعماية وخمسون الف ليرة لبنانية) للمؤسسات الفردية المكلفة إلزاميا على اساس الربح الحقيقي.
- 300،000 ليرة (ثلاثماية الف ليرة لبنانية) لاصحاب المهن الملزمين بالانتساب الى نقابة من اجل مزاولة المهنة.
- 200،000 ليرة (مئتا الف ليرة لبنانية) لاصحاب المهن غير الملزمين بالانتساب الى نقابة من اجل مزاولة المهنة ولباقي المكلفين.
2 - تعتبر طلبات التسوية بالنسبة للمكتومين بمثابة تصريح بمباشرة العمل ولا تفرض اية غرامة على المكلف الذي يختار الخضوع لاحكام الستوية، بسبب عدم تقديم التصريح المشار اليه في حينه على ان يسدد المبلغ المقطوع المترتب عليه وفقا لاحكام هذه المادة ضمن المهلة المحددة.
3 - بالنسبة للمكتومين الذين يختارونها ويزاولون اعمالا متعددة، تجري التسوية على اساس المبالغ المحددة اعلاه عن كل نشاط مكتوم على حدة.
سابعا:
تحدد قيمة التسوية السنوية للمكلفين الخاضعين لضريبة الباب الثاني (الرواتب والاجور) الذين ينتمون الى مؤسسات تتمتع باعفاءات من ضريبة الباب الاول (ارباح المهن الصناعية والتجارية وغير التجارية) وفقا للمادة الخامسة من المرسوم الاشتراعي رقم 144 تاريخ 12/06/1959 وتعديلاته (قانون ضريبة الدخل) وبموجب القوانين الخاصة بهم ب 50،000 ليرة (خمسين الف ليرة لبنانية).
ثامنا:
يحق للمكلف الذي تنطبق عليه احكام التسوية ان يختار خلال مهلة ستة اشهر من تاريخ نفاذ هذا القانون، الخضوع لهذه الاحكام، وذلك بموجب كتاب خطي يقدمه الى الدائرة المالية المختصة وفقا لنموذج تضعه وزارة المالية يحدد فيه السنوات التي يريد ان تشملها التسوية عنها، شرط ان يسددوا الضرائب والرسوم المتوجبة عن السنوات السابقة والسنوات غير المشمولة بالتسوية خلال المهلة ذاتها، ويمكن للمكلف ان يقسط تلك الضرائب والرسوم على ثلاث سنوات بفائدة سندات خزينة على هذه الفئة شرط تسديد الدفعة الاولى البالغة 10% خلال مهلة ستة اشهر من تاريخ نشر هذا القانون، وفي حال التخلف عن تسديد احد الاقساط في الموعد المحدد تفرض على المبالغ المقسطة فائدة نسبتها 12%.
اما المكلفون الذين لم يتقدموا باي طلب ضمن المهلة المحددة، وكذلك الذين اختاروا تسوية جزئية من اصل السنوات المشمولة قانونا بالتسوية، فيمكن للادارة الضريبية ان تدرس اعمالهم عن كافة السنوات التي لم يختاروها وفقا للاصول العادية.
يمكن للمكلف اختيار التسوية عن السنوات التي يرغب الاستفادة منها على ان تكون من اصل السنوات التي تشملها هذه التسوية، وعلى ان تكون السنوات التي يختارها متتالية.
تاسعا:
يسدد كل مكلف المبالغ المتوجبة عليه عن سنوات التسوية بالكامل بموجب إشعار دفع مسبق خاص بالتسوية بالتزامن مع تقديمه طلب التسوية.
عاشرا:
يعطى المكلفون الذين يختارون التسوية مهلة ستة اشهر من تاريخ نفاذ هذا القانون:
1 - للتصريح عن الضرائب المتعلقة باي سنة من سنوات التسوية وإنما لا تخضع لاحكام هذه التسوية (الباب الثالث من قانون ضريبة الدخل وتعديلاته).
2 - لتقديم التصريح حسب الاصول عن اي دخل مكتوم عن الفترة التي لم يطلب إجراء التسوية عليها ولتسديد الضريبة عن هذه الفترة وذلك بالنسبة للضرائب الخاضعة للتسوية او التي لا تخضع لها.
3 - يستفيد من هذه المهلة ايضا المكلفون المعنيون بالفقرتين 1 و2 اعلاه من هذا البند لاجل إعادة تنظيم وتصحيح حساباتهم وسجلاتهم واستكمال البيانات المتعلقة بها.
4 - تعتبر التصاريح والمستندات والبيانات المذكورة في الفقرات 1 و2 و3 من هذا البند والتي تقدم قبل انقضاء مهلة الستة أشهر، مقدمة ضمن مهلها الاساسية، ويعفى مقدموها من الغرامات المترتبة على عدم تقديمها ضمن المهل القانونية الاساسية.
5 - يتوجب تسديد الضرائب الناتجة عن إعادة تنظيم وتصحيح الحسابات عند تقديم التصاريح العائدة لها وضمن مهلة الستة اشهر وتعفى من غرامات التأخير عن الدفع (غرامات التحصيل).
حادي عشر:
لا يستفيد المكلف الذي اختار التسوية من احكام المادة 16 من المرسوم الاشتراعي رقم 144 تاريخ 12/6/1959 وتعديلاته (قانون ضريبة الدخل) وذلك عن السنوات التي تناولتها التسوية. وتبعا لذلك يلغى تدوير الخسائر الى السنوات اللاحقة، وإذا ترتبت اية ضريبة نتيجة لهذا الالغاء في السنوات اللاحقة للسنوات التي تطالها التسوية، يتوجب على المكلف التصريح ودفع الضريبة عنها خلال ستة اشهر من تاريخ إجراء التسوية.
ثاني عشر:
تعتبر التسوية عن السنوات المذكورة في هذه المادة، بعد تسديد قيمتها، بمثابة براءة ذمة عن هذه السنوات بالنسبة لانواع الضرائب التي تشملها التسوية بموجب احكام هذه المادة، وتعتبر اعمال المكلف عن هذه السنوات منجز درسها، ولا يجوز العودة الى تدقيقها فيما خص الضرائب التي تشملها التسوية.
يتوجب على المكلف الذي يختار التسوية، الاحتفاظ بالسجلات والمستندات المحاسبية العائدة لكافة السنوات التي لم يشملها مرور الزمن بعد بما فيها سنوات التسوية ضمن المهل المحددة في قانون الاجراءات الضريبية.
ثالث عشر:
تبت الوحدة المالية المختصة بطلبات تسوية الضريبة خلال مهلة ستة اشهر من انتهاء مهلة التسوية وتستدرك اي نقص حاصل في قيمة التسوية المسددة مضافا اليه غرامة بمعدل 1% (واحد بالماية) شهريا ابتداء من تاريخ انتهاء المهلة المذكورة وحتى تاريخ التسديد الفعلي لهذا النقص. وتعتبر نسبة 20% من المبالغ المسددة بموجب التسوية من قبل المكلفين المكتومين ونسبة 15% من المبالغ المسددة بموجب التسوية من قبل المكلفين المسجلين، غرامة تحقق.
رابع عشر:
تتوقف الدوائر المعنية بضريبة الدخل عن اعمال التدقيق الضريبي لغاية 31/12/2018 ما عدا حالات التصفية والتوقف عن العمل والفترات التي لم تشملها التسوية والحالات التي تستوجب التدقيق لغاية فرض ضرائب ورسوم غير ضريبة الدخل، وتمدد لغاية 31/12/2019 مهلة استدراك الضرائب المترتبة عن العام 2013 بالنسبة للمسجلين وعن العام 2011 بالنسبة للمكلفين المكتومين الذين لم يختاروا الاستفادة من التسوية.
خامس عشر:
فور انتهاء المهلة المحددة لاجراء التسوية، تقوم وزارة المالية باجراء مسح ميداني، بالتنسيق مع كافة الجهات التي تراها مناسبة بما فيها البلديات، لكافة المناطق اللبنانية لاكتشاف المكلفين المكتومين وتكلفهم بالضرائب والغرامات المترتبة.
سادس عشر:
تحدد عند الاقتضاء دقائق تطبيق هذه المادة بقرار يصدر عن وزير المالية.
ابطلت هذه المادة بقرار المجلس الدستوري رقم 2/2018
اعطاء حوافز للمؤسسات لاستخدام اجراء لبنانيين جدد
تتحمل الدولة اللبنانية تسديد الاشتراكات المترتبة للصندوق الوطني للضمان الاجتماعي، بكافة فروعه، ولمدة سنتين، عن الاجراء اللبنانيين الذين يتم استخدامهم في الفترة الممتدة من تاريخ نشر هذا القانون ولغاية 31/12/2019، لاول مرة او كانوا عاطلين عن العمل او كانوا قد تركوا العمل قبل نشر هذا القانون بمدة ستة اشهر على الاقل، على ان لا تزيد قيمة اجر الاجير الواحد عن ثمانية عشر مليون ليرة لبنانية في السنة.
تحدد عند الاقتضاء دقائق تطبييق هذه المادة بموجب قرار يصدر عن وزيري المالية والعمل.
رفع التنزيل الخاص ببعض دور السكن
يلغى نص المادة 52 من قانون ضريبة الاملاك المبنية تاريخ 17/9/1962 وتعديلاته ويستعاض عن بالنص التالي:
ابتداء من ايرادات العام 2018، ينزل مبلغ عشرين مليون ليرة من الايرادات الصافية الخاضعة للضريبة لكل وحدة سكنية يشغلها شخص طبيعي بصفة مالك او احد الشركاء في الملكية او من هو في حكم المالك.
يستفيد الاشخاص المشار اليهم في الفقرة الاولى كل بنسبة حصته في الملكية عن وحدتين سكنيتين فقط مهما بلغ عدد دور السكن التي شغلوها او يشغلومها وذلك عن الوحدتين ذات القيمتين التأجيريتين الاعلى.
يحفظ حق المالك بالاستفادة من تنزيل سكنه عن السنوات السابقة واللاحقة لتاريخ هذا التعديل بدءا من تاريخ إشغاله دون تطبيق احكام مرور الزمن، على ان تعتبر الضرائب المسددة حقا من حقوق الخزينة ولا يمكن استردادها.
تحدد عند الاقتضاء دقائق تطبيق هذه المادة بقرار يصدر عن وزير المالية.
Possibly affected, check: قرار رقم 2010 تاريخ 27/12/2018, article 5 repeals all earlier provisions that contradict it, without naming them. This article is among the texts it links to. Whether it still applies is a lawyer's judgement.
تعديل المادتين 54 و56 من قانون ضريبة الاملاك المبنية تاريخ 17/9/1962 وتعديلاته
أ. تعدل المادة 54 من قانون ضريبة الاملاك المبنية تاريخ 17/9/1962 وتعديلاته بحيث تصبح كالتالي:
تخضع لضريبة الاملاك المبنية الايرادات الصافة السنوية التي تعود للمكلف من كل عقار على حدة، وفقا للمعدلات التالية:
- 4% للشطر من الايرادات الذي لا يتجاوز اربعين مليون ليرة.
- 6% للشطر من الايرادات الذي يزيد على اربعين مليون ليرة ولا يتجاوز ثمانين مليون ليرة.
- 8% للشطر من الايرادات الذي يزيد على ثمانين مليون ليرة ولا يتجاوز ماية وعشرين مليون ليرة.
- 11% للشطر من الايرادات الذي يزيد على ماية وعشرين مليون ليرة ولا يتجاوز مايتي مليون ليرة.
- 14% للشطر من الايرادات الذي يزيد على مايتي مليون ليرة.
ولا تضاف اية علاوة على هذه الضريبة.
ب- تعدل المادة 56 من قانون ضريبة الاملاك المبنية تاريخ 17/9/1962 وتعديلاته بحيث تصبح كالتالي:
تطبق المعدلات والشطور الواردة في المادة 54 من قانون ضريبة الاملاك المبنية المعدلة اعتبارا من ايرادات 2018 .
تخفيض معدل الرسم على التقديمات العينية العقارية للوحدات السكنية للبنانيين
يعدّل البند رقم (1) من الجدول رقم (2)، (رسوم الفراغ والانتقال النسبية) الملحق بالمرسوم الاشتراعي رقم 20 تاريخ 18/12/1939 (رسوم الفراغ والانتقال) وتعديلاته بحيث يصبح كما يلي:
نوع المعاملة
اساس الرسم
معدل الرسم بالمئة
1- فراغ حق عيني عقاري بالبيع (ما عدا الاوقاف) وبيع الوفاء
قيمة العقار او الحق
5
يخفض معدل الرسم الى 3% بالنسبة للوحدات السكنية التي يتملكها اللبنانيون عن الجزء من قيمتها الذي لا يزيد عن 375 مليون ليرة لبنانية، ويطبق معدل رسم 5% على الجزء الذي يزيد عن 375 مليون ليرة لبنانية.
الاعفاء من رسم التأمين ورسم فك التأمين
يعدل البند رقم (15) من الجدول رقم (2) (رسوم الفراغ والانتقال النسبية) الملحق بالمرسوم الاشتراعي رقم 20 تاريخ 18/12/1939 (رسوم الفراغ والانتقال) وتعديلاته بحيث يصبح كما يلي:
نوع المعاملة
اساس الرسم
معدل الرسم بالمئة
15- قيد تأمين مهما كانت مدته
- قيد تأميني لغاية الحد الاقصى الذي تمنحه المؤسسة العامة للاسكان لمسكن واحد لمواطن لبناني مهما كانت مدته بالنسبة للقروض الاسكانية
مقدار الدين
صفر بالمئة عن قيمة التأمين لغاية الحد الاقصى للقروض السكنية التي تمنحها المؤسسة العامة للاسكان
و1% عما يزيد عن ذلك الحد
يعدل البند رقم (20) من الجدول رقم (2)، (رسوم الفراغ والانتقال النسبية) الملحق بالمرسوم الاشتراعي رقم 20 تاريخ 18/12/1939 (رسوم الفراغ والانتقال) وتعديلاته بحيث يصبح كما يلي:
نوع المعاملة
اساس الرسم
معدل الرسم بالمئة
20- قيد فك تأمين او ترقين سائر الحقوق العينية
- قيد فك تأمين لغاية الحد الاقصى الذي تمنحه المؤسسة العامة
للاسكان لمسكن واحد لمواطن لبناني مهما كانت مدتة بالنسبة للقروض الاسكانية
مقدار الدين او
قيمة الحق
صفر بالمئة عن قيمة فك التأمين لغاية الحد الاقصى للقروض السكنية التي تمنحها المؤسسة العامة للاسكان
و1% عما يزيد عن ذلك الحد
اجراء تسوية على التكاليف المتعلقة بالضريبة على الدخل وبالضريبة على القيمة المضافة، المقدمة امام لجان الاعتراضات
خلافا لاي نص آخر، وبصورة استثنائية، ولمرة واحدة فقط، تسوى التكاليف المتعلقة بالضريبة على الدخل وبالضريبة على القيمة المضافة المعترض عليها امام لجان الاعتراضات، والتي لم يتم البت بها لغاية تاريخ نشر هذا القانون وفقا لما يلي:
- بالنسبة للتكاليف المتعلقة بضريبة الدخل: عن السنوات 2012 وما قبل.
- بالنسبة للتكاليف المتعلقة بالضريبة على القيمة المضافة: عن كافة السنوات ولغاية 2016 ضمنا.
تحدد قيمة التسوية بـ خمسين بالمائة (50%) من قيمة الضرائب المعترض عليها فقط، دون غرامات التحقق والتحصيل التي كانت متوجبة.
للاستفادة من هذه التسوية يتوجب على المكلف ان يتقدم من الادارة الضريبية المختصة بطلب خطي وان يسدد المبلغ يتوجب عليه بنتيجة التسوية خلال مهلة اربعة اشهر من تاريخ نفاذ هذا القانون، كما يمكن للمكلف ان يسدد 25% من قيمة التسوية، خلال مهلة الاربعة اشهر المحددة اعلاه، وان يسدد المبالغ الباقية على ثلاثة اقساط سنوية، يستحق اولها بعد مرور سنة على تسديد الدفعة الاولى من قيمة التسوية على معدل الفائدة المنصوص عليه في قانون الاجراءات الضريبية، وفي حال التخلف عن تسديد قسط من الاقساط، تتوجب على المكلف فائدة نسبتها 12% سنويا عن المبالغ غير المسددة.
لا يمكن للمكلف ان يختار الاستفادة من التسوية عن جزء من التكليف الواحد الصادر عن الادارة الضريبية، بحيث تشمل التسوية كافة النقاط المعترض عليها ضمن التكليف الواحد.
تتوقف لجان الاعتراضات التي تبلغها الادارة الضريبية طلب المكلف اجراء التسوية، عن البت بالاعتراض.
تحديد دقائق تطبيق احكام المادة 32 من القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات الملحقة لعام 2018) بالنسبة لإجراء تسوية على التكاليف المتعلقة بالضريبة على الدخل والضريبة على القيمة المضافة المعترض عليها أمام لجان الإعتراضات
Changes to this article · 1, oldest first. The text above is the Lebanese University's; each change below is the amending article as published.
Extended by قانون رقم 110 تاريخ 30/11/2018, article 1, 06/12/2018
مادة وحيدة:
أولاً: تمدد لغاية 31/1/2019 ضمناً، المهل المتعلقة بتخفيض الغرامات المنصوص عليها في المواد السابعة عشرة لغاية الثانية والعشرين ضمناً من القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات الملحقة لعام 2018)
ثانياً: يمدد لغاية 31/1/2019 ضمناً، العمل بأحكام المواد الواردة في القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات
الملحقة لعام 2018) التالي بيانها أدناه:
- المادة الثالثة والعشرون المتعلقة بإعطاء مهلة إضافية للاعتراض على الضرائب والرسوم التي تحققها مديرية المالية العامة.
- المادة الرابعة والعشرون المتعلقة بإعفاء المكلفين المعنيين بأحكام المادة 53 من قانون ضريبة الدخل من غرامات التحقق والتحصيل.
- المادة الخامسة والعشرون المتعلقة بتقسيط دفع الضرائب المقتطعة عند المنبع والضريبة على القيمة المضافة.
-المادة الثانية والثلاثون المتعلقة بإجراء تسوية على التكاليف المتعلقة بالضريبة على الدخل وبالضريبة على القيمة المضافة، المقدمة أمام لجان الاعتراضات.
ثالثاً: يعمل بهذا القانون فور نشره في الجريدة الرسمية.
اعفاء الشركات والمؤسسات التي توقفت عن العمل منذ ما قبل 1/1/2013 ولم تشطب من السجل التجاري والشركات المدنية التي لم تشطب من السجل المدني، من الغرامات ومن رسم الطابع المالي والغرامات المتعلقة به جراء عدم تجديد مدة العقد
تعفى الشركات والمؤسسات التجارية المسجلة في السجل التجاري، وكذلك الشركات المدنية المسجلة في السجل الخاص بالشركات المدنية، ولم تزاول العمل فعليا، او توقفت عن مزاولة عملها ولم يكن لديها موجودات، او قامت بتصفية موجوداتها، قبل 1/1/2013، من الغرامات التي توجبت عليها جراء عدم تقديم التصاريح وعدم تقديم تقرير مفوض المراقبة، ومن رسم الطابع المالي والغرامات المتعلقة به، الناتجة عن عدم تجديد مدة الشركة، شرط ان تقوم باتمام اجراءات شطبها من السجل التجاري او من السجل المدني وان تسدد ما يتوجب عليها من ضرائب ورسوم وغرامات اخرى، في مهلة اقصاها 31/12/2018.
تحدد دقائق تطبيق هذه المادة عند الاقتضاء بموجب قرار يصدر عن وزير المالية.
نص مرتبط: آلية تطبيق احكام المادة 33 من القانون رقم 79 تاريخ 18/4/2018
رسم الطابع المالي على رخص اشغال الاملاك العمومية
تعدل احكام البند 4 من الجدول رقم 1 الملحق بالمرسوم الاشتراعي رقم 67 تاريخ 5/8/1967 (قانون رسم الطابع المالي وتعديلاته) والمعدل بموجب المادة 39 من القانون رقم 66 تاريخ 3/11/2017 (قانون الموازنة العامة والموازنات الملحقة لعام 2017) وتقرأ كما يلي:
4 - رخصة إشغال املاك عمومية:
رسم:
- بمعدل عشرة بالالف من قيمة البدل السنوي لرخصة إشغال الاملاك العمومية، على ان لا تقل قيمة الرسم عن مليون وخمسماية الف ليرة لبنانية عن كل ترخيص ولا تزيد عن خمسين مليون ليرة لبنانية.
- بقيمة عشرة ملايين ليرة لبنانية عن كل ترخيص سنوي بإشغال الاملاك العمومية ببدلات سنوية رمزية لاسباب مختلفة.
يؤدي هذا الرسم عن إعطاء الرخصة وعند تجديدها وتطبق هذه المعدلات اعتبارا من تاريخ صدور القانون 66 تاريخ 3/11/2017.
تخفض الى النصف قيمة الرسم اذا كانت رخصة الإشغال تتناول مرور خطوط جر مياه الشرب والري او خطوط تصريف المياه المبتذلة في الاملاك العمومية التي تمر فيها خطوط سكك الحديد.
نص مرتبط:
رسم الطابع المالي عن الترخيص بإشغال املاك عمومية
اعطاء الامكانية لمالك العقار تسوية المخالفات
يمكن لمالك العقار الذي عليه مخالفة بناء، تسوية المخالفات المرتكبة على عقاره.
تحدد احكام هذه التسوية لاسيما لجهة قيمة الرسوم والغرامات الواجب دفعها ولجهة السنوات المشمولة باحكامها بموجب قانون خاص.
ابطلت هذه المادة بقرار المجلس الدستوري رقم 2/2018
تعديل البند 2 من "اولا" من المادة السابعة عشرة من القانون رقم 64 تاريخ 26/10/2017
يعدل البند 2 من "اولا" من المادة السابعة عشرة من القانون رقم 64 تاريخ 26/10/2017 بحيث يصبح كما يلي:
"2- فوائد وعائدات الودائع وسائر الالتزامات المصرفية باي عملة كانت بما فيها تلك العائدة لغير المقيمين، باستثناء الودائع بين المصارف الخاصة Interbank deposits
Possibly affected, check: قانون رقم 144 تاريخ 31/07/2019, article 76 repeals all earlier provisions that contradict it, without naming them. This article is among the texts it links to. Whether it still applies is a lawyer's judgement.
اضافة المادة 33 مكرر الى القانون رقم 379 تاريخ 14/12/2001 وتعديلاته (الضريبة على القيمة المضافة)
تضاف الى القانون رقم 379 تاريخ 14/12/2001 وتعديلاته (قانون الضريبة على القيمة المضافة)، المادة 33 مكرر التالي نصها:
استثنائيا وخلافا لاي نص آخر، لا تتوجب الضريبة على القيمة المضافة عن عمليات تأجير العقارات المبنية لغير غايات السكن التي لم يتم استيفاء الضريبة على القيمة المضافة عليها من مستأجريها او شاغليها، في الحالتين التاليتين:
1- في حال كان احد طرفي العقد من الطوائف او من الاشخاص المعنويين التابعين لها، او من الادارات العامة او المؤسسات العامة او البلديات او اتحادات البلديات، وذلك لغاية نهاية الفصل الثاني من العام 2018 ضمنا.
2 - في سائر الحالات الاخرى، وذلك لغاية نهاية الفصل الثاني من العام 2014 ضمنا،
لا يعطى المكلفون المشمولون باحكام هذه المادة حق حسم الضريبة المتعلقة تأجير العقارات المبنية لغير غايات السكم المذكورة اعلاه، ولا تفرض الغرامات على المخالفات المتعلقة مباشرة بها، وذلك ضمن المهل المذكورة اعلاه.
كما لا تتوجب الغرامات المتعلقة مباشرة بعمليات تأجير العقارات المبنية لغير غايات السكن المشمولة في البند 2 من هذه المادة عن الفترة اللاحقة لتاريخ 30/6/2014، في حال التصريح وتأدية الضريبة عن هذه العمليات ضمن مهلة اقصاها 31/8/2018.
يتوجب على الاشخاص الذين يقومون بتأجير عقارات مبنية لغير غايات السكن، حصرا وفق ما ورد في البند 1 من هذه المادة، غير المسجلين سابقا بالضريبة على القيمة المضافة، الذين لا يزالون يمارسون تلك العمليات والذين تتوفر لديهم شروط الخضوع الالزامي للضريبة بتاريخ 30/6/2018 التقدم من مديرية الضريبة على القيمة المضافة بطلب تسجيلهم في مهلة اقصاها 31/08/2018 والا يعتبرون مسجلين حكما لدى مديرية الضريبة على القيمة المضافة في 1/7/2018.
كما يعتبر الاشخاص الذين يقومون بعمليات تأجير العقارات المبنية لغير غايات السكن غير المشمولين في الفقرة السابقة، وغير المسجلين سابقا في الضريبة على القيمة المضافة، الذين كانوا يمارسون تلك العمليات بتاريخ 1/7/2014 وتوفرت لديهم شروط الخضوع الالزامي للضريبة بتاريخ 30/6/2014 مسجلين حكما لدى مديرية الضريبة على القيمة المضافة في 1/7/2014، واما هؤلاء الذين توفرت فيهم شروط الخضوع الالزامي بتاريخ لاحق لتاريخ 30/6/2014، فيعتبرون مسجلين حكما بعد شهرين من توفر شروط الخضوع لديهم.
تتولى مديرية الضريبة على القيمة المضافة اجراء التعديلات الضريبية اللازمة العائدة لعمليات تأجير العقارات المبنية لغير غايات السكن عن الفترات المشمولة بهذه المادة، وتنزيل الضرائب والغرامات الصادرة في حال وجودها، بناء على طلب يقدمه المكلف خلال مهلة ستة اشهر من تاريخ نشر هذا القانون، على ان تعتبر الضرائب والغرامات المسددة لغاية تاريخ 31/1/2014 عن عمليات تأجير العقارات المبنية لغير غايات السكن، حقا مكتسبا للخزينة لا يمكن استردادها.
يعاقب كل من يتقدم بطلب استرداد دون وجه حق وكذلك كل من يعطي معلومات غير صحيحة، سواء كان المالك او المستأجر، بالغرامات المنصوص عنها في المرسوم الاشتراعي رقم 156 تاريخ 16/9/1983 (فرض غرامات على مخالفة القوانين المالية)
تحدد دقائق تطبيق هذه المادة بموجب قرار يصدر عن وزير المالية.
مدة صلاحية جواز السفر والرسوم المتوجبة عليه:
تعديل المادة 7 من القانون رقم 11/68 تاريخ 8/1/1968 (تنظيم الجوازات السفر اللبنانية) والمادة 4 من القانون رقم 46/88 وتعديلاتها:
أ - تعدل المادة 7 من القانون رقم 11/68 تاريخ 8/1/1968 (تنظيم جوازات السفر اللبنانية بحيث تصبح كالتالي:
يعطى جواز السفر لمدة سنة او خمس سنوات او عشر سنوات وفقا لطلب المستدعي، ويبدل ويجدد لقاء رسم جديد.
ب - تعدل المادة 4 من القانون رقم 46/88 وتعديلاتها بحيث تصبح كالتالي:
تحدد رسوم الامن العام:
نوع الرسم
قيمة الرسم
جواز سفر او تجديده:
- لمدة سنة واحدة
- لمدة خمس سنوات
- لمدة عشر سنوات
60.000 ل.ل.
300.000 ل.ل.
500.000 ل.ل.
ج - استثنائيا يعطى اللبنانيون المسجلون في اللوائح الانتخابية في الخارج جوازات سفر لمدة شهرين لتمكينهم من قيامهم بواجبهم الانتخابي مقابل رسم قيمته الف ليرة لبنانية على ان لا يتعدى تاريخ اصدار جواز السفر 25/5/2018.
والباقي دون تعديل
اصدار اجازات عمل للعاملين غير اللبنانيين لمدة سنتين
يمكن لوزارة العمل اصدار اجازات عمل للعاملين غير اللبنانيين لمدة سنتين بدل سنة واحدة على ان تستوفى ضعف الرسم الذي تتقاضاه على الاجازات التي تصدرها لمدة سنة واحدة.
اصدار جواز اقامة للعمل لغير اللبنانيين الحائزين على اجازة عمل لمدة سنتين
يمكن للامن العام اصدار جواز اقامة للعمل لغير اللبنانيين الحائزين على اجازة عمل لمدة سنتين بدل سنة واحدة على ان يستوفى ضعف الرسم المفروض على جواز الاقامة الذي يمنح لمدة سنة واحدة.
اعفاء عقود استخدام الاجراء اللبنانيين من رسم الطابع المالي:
خلافا لاي نص آخر، تعفى عقود استخدام الاجراء اللبنانيين الذين يتم تسجيلهم لدى الصندوق الوطني للضمان الاجتماعي من رسم الطابع المالي.
يشمل هذا الاعفاء جميع عقود استخدام الاجراء اللبنانيين المسجلين لدى الصندوق الوطني للضمان الاجتماعي بتاريخ صدور هذا القانون التي لم يتم استيفاء رسم الطابع المالي عنها.
نص مرتبط:تحديد أصول إعفاء عقود استخدام الأجراء اللبنانيين من رسم الطابع المالي
اعفاء اللاعبين العرب والاجانب الذين يتم التعاقد معهم من قبل اندية الدرجتين الاولى والثانية لكافة الالعاب الرياضية من اشتراكات الصندوق الوطني للضمان الاجتماعي ومن رسوم سمات المرور والاقامة واجازات العمل
خلافا لاي نص آخر، يعفى اللاعبون العرب والاجانب الذين يتم التعاقد معهم من قبل اندية الدرجتين الاولى والثانية لكافة الالعاب الرياضية، من اشتراكات الصندوق الوطني للضمان الاجتماعي ومن رسوم سمات المرور والاقامة واجازات العمل.
الغاء عدد من المؤسسات العامة والمصالح المستقلة
يتوجب على مجلس الوزراء خلال مهلة اقصاها 31/12/2020، الغاء المؤسسات العامة التي يرى انتفاء الجدوى الاقتصادية والخدماتية من استمرارها، ودمج المؤسسات التي تتشابه المهام والخدمات التي تقدمها على ان تتم تصفية حقوق العاملين في المؤسسات العامة الملغاة وفقا للقوانين التي ترعاها او ان يتم نقلهم الى المؤسسات العامة المستمرة في حال الحاجة الى خدماتهم وبالشروط والاجور المحددة للوظائف التي يتم النقل اليها.
تتولى لجنة برئاسة وزير التنمية الادارية وعضوية رئيس ادارة التفتيش المركزي ورئيس مجلس الخدمة المدنية وفي مهلة اقصاها 31/12/2018، وضع لائحة بالمؤسسات العامة المقترح الغاؤها او دمجها باخرى والاسباب الموجبة لذلك، وعلى الوزراء المختصين الذين يدخل ضمن اختصاصهم او اختصاص وزاراتهم الوصاية على المؤسسات العامة رفع اقتراحاتهم الى رئيس مجلس الوزراء في مهلة اقصاها 30/6/2019 مع الاسباب التي اوجبت الدمج او الالغاء او استمرار المؤسسة العامة مع المتطلبات لانهاء اعمال المؤسسة المقترح الغاؤها.
يتوجب على مجلس الوزراء ان يقدم الى المجلس النيابي تقريرا سنويا عن التقدم الحاصل تنفيذا لهذا الموجب.
ابطلت هذه المادة بقرار المجلس الدستوري رقم 2/2018
تعويضات اعمال اللجان
خلافا لاي نص آخر، يعتبر ثلث التعويضات التي يتقاضاها الموظفون عن اعمال اللجان التي تعقد اجتماعاتها في مراكز ومباني الادارة خارج اوقات الدوام الرسمي بمثابة تعويض نقل وانتقال، ويعتبر الثلثان بمثابة تعويض عن اعمال اضافية.
ان الموظفين الاعضاء في اللجان والمذكورة في الفقرة اعلاه، الذين لا ينتقلون من مراكز عملهم، لا يتقاضون سوى الجزء من التعويض المعتبر بمثابة عمل اضافي (الثلثان).
المكافآت السنوية
تعديل المادة 26 من المرسوم الاشتراعي رقم 112 تاريخ 12/6/1959 المعدلة بموجب المرسوم رقم 3379 تاريخ 11/7/2000 والمرسوم رقم 8722 تاريخ 25/9/2002:
اولا:
تعدل المادة 26 من المرسوم الاشتراعي رقم 112 تاريخ 12/6/1959 المعدلة بموجب المرسوم رقم 3379 تاريخ 11/7/2000 والمرسوم رقم 8722 تاريخ 25/9/2002 بحيث تصبح كما يلي:
1- يمكن اعطاء الموظف الذي يقوم بعمل يستدعي التقدير مكافأة سنوية اذا كان هذا العمل يفوق بشكل واضح المتطلبات العادية للوظيفة، او يساهم في تطوير وتحسين انتاجية الادارة، بما يحقق وفرا ماليا اكيدا او اختصارا للجهد، على ان لا تتعدى راتب او تعويض شهر كحد اقصى.
2 - يمكن ايضا منح الموظف والمتعاقد والاجير مكافأة سنوية اضافية على الا تتعدى راتب شهر للموظف او تعويض شهر للمتعاقد او الاجر الشهري للأجير، تقديرا لانجازه المتميز خلال قيامه بالاعمال المنوطة به، وذلك استنادا الى تقييم يقوم به الرؤساء المباشرون، بحيث تحدد المكافـأة على اساس التقييم التالي (كفوء جدا - كفوء - جيدجدا - مقبول)
3 - لا يجوز ان تتجاوز قيمة المكافأة السنوية الواحدة في جميع الاحوال ثمانية ملايين وخمسماية الف ل.ل.
4 - تحدد المكافأة السنوية بقرار من الوزير المختص مباشرة، بالنسبة للعمل الذي يستدعي التقدير، بناء على اقتراح المدير العام او رئيس الوحدة المرتبط مباشرة بالوزير استنادا الى تقرير الرئيس المباشر للموظف المعني يبين فيه العمل او الاعمال التي تستدعي التقدير، مشفوعا ببيان رأي الرئيس الاعلى للرئيس المباشر اذا وجد.
5 - تلغى جميع النصوص التي تتعارض مع احكام هذا النص.
ثانيا:
خلافا لاي نص آخر، تطبق احكام الفقرة اولا اعلاه، على جميع العاملين في المؤسسات العامة والبلديات واتحادات البلديات وسائر اشخاص الحق العام، بصرف النظر عن كيفية اشغالهم للوظيفة التي يتقاضون من اجلها المكافأة.
(عدلت بموجب قانون 144 / 2019 )
خلافاً لأي نص آخر، لا يجوز نقل الاعتمادات المخصصة لرواتب الموظفين الدائمين والمؤقتين ورواتب المتعاقدين وأجور الأجراء والمتعاملين والمستشارين وتعويضات النقل المؤقت والتعويضات المختلفة لزيادة الاعتمادات العائدة للمكافآت والتعويضات عن الأعمال الإضافية في الإدارات والمؤسسات العامة على إختلاف أنواعها، غير أنه يجوز النقل في ما بين المكافآت والتعويضات عن الأعمال الإضافية
Possibly affected, check: قانون رقم 144 تاريخ 31/07/2019, article 76 repeals all earlier provisions that contradict it, without naming them. This article is among the texts it links to. Whether it still applies is a lawyer's judgement.
No source we have keeps this wording in full.
خلافاً لأي نص آخر، لا يجوز نقل الاعتمادات المخصصة لرواتب الموظفين الدائمين والمؤقتين ورواتب المتعاقدين وأجور الأجراء والمتعاملين والمستشارين وتعويضات النقل المؤقت والتعويضات المختلفة لزيادة الاعتمادات العائدة للمكافآت والتعويضات عن الأعمال الإضافية في الإدارات والمؤسسات العامة على إختلاف أنواعها، غير أنه يجوز النقل في ما بين المكافآت والتعويضات عن الأعمال الإضافية
Changes to this article · 1, oldest first. The text above is the Lebanese University's; each change below is the amending article as published.
Replaced or reworded by قانون رقم 144 تاريخ 31/07/2019, article 75, 31/07/2019
تعديل المادة 46 من القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات الملحقة لعام 2018)
تعدل المادة 46 من القانون رقم 79 تاريخ 18/4/2018 (قانون الموازنة العامة والموازنات الملحقة لعام 2018) بحيث تصبح كما يلي:
"خلافاً لأي نص آخر، لا يجوز نقل الاعتمادات المخصصة لرواتب الموظفين الدائمين والمؤقتين ورواتب المتعاقدين وأجور الأجراء والمتعاملين والمستشارين وتعويضات النقل المؤقت والتعويضات المختلفة لزيادة الاعتمادات العائدة للمكافآت والتعويضات عن الأعمال الإضافية في الإدارات والمؤسسات العامة على إختلاف أنواعها، غير أنه يجوز النقل في ما بين المكافآت والتعويضات عن الأعمال الإضافية".
استثناء عائلات شهداء ساحة الشرف والجرحى المعوقين في القوى العسكرية من التقسيط المنصوص عليه في المادة 18 من القانون رقم 46/2017
اعتبارا من تاريخ نفاذ هذا القانون، تستثنى عائلات شهداء ساحة الشرف والجرحى المعوقين في القوى العسكرية من التقسيط المنصوص عليه في المادة 18 من القانون رقم 46/2017 بحيث يدفع ما تبقى من الزيادة المحتسبة اعتبارا من اول الشهر الذي يلي تاريخ نفاذ هذا القانون، وذلك بعد تزويد وزارة المالية باسماء الشهداء والجرحى المعوقين من قبل الاجهزة العسكرية المختصة.
اضافة فقرة الى احكام المادة 63 من قانون موازنة العام 2017
يضاف الى نص المادة 63 من القانون رقم 66 تاريخ 3/11/2017 (موازنة العام 2017)، الفقرة التالية:
يمكن للاجهزة العسكرية استثناء من تراه مناسبا من وحداتها او من العاملين فيها، من احكام هذه المادة لدواع امنية.
منح كل عربي او اجنبي يشتري وحدة سكنية في لبنان اقامة
خلافا لاي نص آخر، مع مراعاة الاحكام القانونية المتعلقة بتملك الاجانب، يمنح كل عربي او اجنبي يشتري وحدة سكنية في لبنان، اقامة طيلة مدة ملكيته، له ولزوجته واولاده القاصرين في لبنان، على ان لا تقل قيمة تلك الوحدة السكنية عن:
- 750.000.000 ل.ل. سبعمائة وخمسون مليون ليرة لبنانية في مدينة بيروت.
- 500.000.000 ل.ل. خمسمائة مليون ليرة لبنانية في سائر المناطق.
تحدد دقائق تطبيق هذا النص بموجب قرار يصدر عن وزير الداخلية والبلديات بناء لاقتراح المديرية العامة للامن العام
ابطلت هذه المادة بقرار المجلس الدستوري رقم 2/2018
اضافة فقرة اولى على المادة 96 من قانون الدفاع الوطني الصادر بالمرسوم الاشتراعي رقم 102 تاريخ 16/9/1983
خلافا لاي نص آخر، يستفيد زوج شهيد ساحة الشرف من كامل حصته من المعاش التقاعدي او من تعويض الصرف وفي مؤسسة التعاضد مهما كان وضعه المادي.
تعديل المادة 23 من القانون رقم 46/2017 (رفع الحد الادنى للرواتب والاجور)
تعدل المادة 23 من القانون رقم 46/2017 (رفع الحد الادنى للرواتب والاجور) بحيث تصبح كما يلي:
يعدل دوام العمل الاسبوعي من 32 الى 34 ساعة موزعة، على ان يتم توزيعها بمرسوم يتخذ بمجلس الوزراء بناء على اقتراح رئيس مجلس الوزراء ويراعى فيه ان يكون الدوام يوم الجمعة من الساعة الثامنة صباحا حتى الساعة الحادية عشرة.
ابطلت هذه المادة بقرار المجلس الدستوري رقم 2/2018
العطلة القضائية
1- تكون العطلة القضائية السنوية لكل قاض شهرا ونصف الشهر، ويعود لمجلس القضاء الاعلى ومكتب مجلس شورى الدولة ومكتب ديوان المحاسبة، ان يحدد موعدها لكل قسم او غرفة او دائرة قضائية في الفترة الواقعة بين 15 تموز و30 ايلول من كل سنة.
2 - تبقى العطلة السنوية لموظفي الدوائر القضائية خاضعة لاحكام نظام الموظفين (المرسوم الاشتراعي رقم 112 تاريخ 12 حزيران 1959 وتعديلاته).
ابطلت هذه المادة بقرار المجلس الدستوري رقم 2/2018
الغاء بعض الاحكام المتعلقة بالقضاة وباساتذة الجامعة اللبنانية
تلغى جميع الاحكام العامة والخاصة المتعلقة بالقضاة وبصندوق تعاضد القضاة وصندوق تعاضد الهيئة التعليمية في الجامعة اللبنانية التي وردت في القانون رقم 46 الصادر بتاريخ 21/8/2017، ولا سيما تلك الواردة في المواد الثانية والعشرين والحادية والثلاثين والثالثة والثلاثين منه، ويعاد العمل بالاحكام التي كانت سارية المفعول قبل صدور الاحكام الملغاة بموجب هذه المادة.
اعطاء القضاة العاملين والمتدرجين والذين نقلوا الى الادارة ثلاث درجات استثنائية
يعطى القضاة العاملون والمتدرجون والذين نقلوا الى الادارة بتاريخ نفاذ هذا القانون ثلاث درجات استثنائية، قيمة الدرجة 250.000 ليرة لبنانية، تدخل في اساس الراتب مع احتفاظهم بحقهم بالقدم المؤهل للتدرج يتم نقل المبالغ اللازمة لتغطية كلفة زيادة الدرجات الاستثنائية الثلاث في موازنة وزارة العدل من احتياطي الموازنة.
اعفاء السيارات غير الملوثة للبيئة من بعض الرسوم
تعفى السيارات الجديدة غير الملوثة للبيئة سواء كانت تعمل على الكهرباء (EV) او السيارات الهجينة (Hybride) من بعض الرسوم وفقا لما يلي:
اولا: في ما يتعلق بالسيارات الخصوصية:
- السيارات الهجينة (Hybride): تخفض الرسوم الجمركية ورسم الاستهلاك الداخلي المتوجب للخزينة على السيارات الهجينة لتصبح 20% فقط.
- السيارات الكهربائية (EV): تعفى السيارات العاملة على الكهرباء كليا من الرسوم الجمركية ومن رسم الاستهلاك الداخلي.
ثانيا: في ما يتعلق بالسيارات العمومية:
- السيارات الهجينة (Hybride): تخفض الرسوم الجمركية ورسم الاستهلاك الداخلي المتوجب للخزينة على السيارات الهجينة لتصبح 10% وتعفى من رسم التسجيل ورسم الميكانيك عند تسجيلها للمرة الاولى.
- السيارات الكهربائية (EV): تعفى السيارات العاملة على الكهرباء كليا من الرسوم الجمركية ومن رسم الاستهلاك الداخلي ومن رسم التسجيل ورسوم الميكانيك عند تسجيلها للمرة الاولى.
Possibly affected, check: قانون رقم 144 تاريخ 31/07/2019, article 76 repeals all earlier provisions that contradict it, without naming them. This article is among the texts it links to. Whether it still applies is a lawyer's judgement.
نشر القانون
يعمل بهذا القانون فور نشره في الجريدة الرسمية.
بعبدا في 18 نيسان 2018 الامضاء: ميشال عون صدر عن رئيس الجمهورية رئيس مجلس الوزراء الامضاء: سعد الدين الحريري رئيس مجلس الوزراء الامضاء: سعد الدين الحريري